蜂窝物联网模块市场正在加速向 Cat 1 bis 迁移。根据 IoT Analytics 于 2026 年 9 月更新的《全球蜂窝物联网模块和芯片组市场追踪与预测》,按出货量计算,LTE Cat 1 bis 已成为最大的蜂窝物联网技术路线,也是当前增长最快的技术。预计到 2030 年,Cat 1 bis 将占全球蜂窝物联网模块出货量的约 43%,追踪器、POS 终端、摄像头和智能计量等应用是主要驱动力。
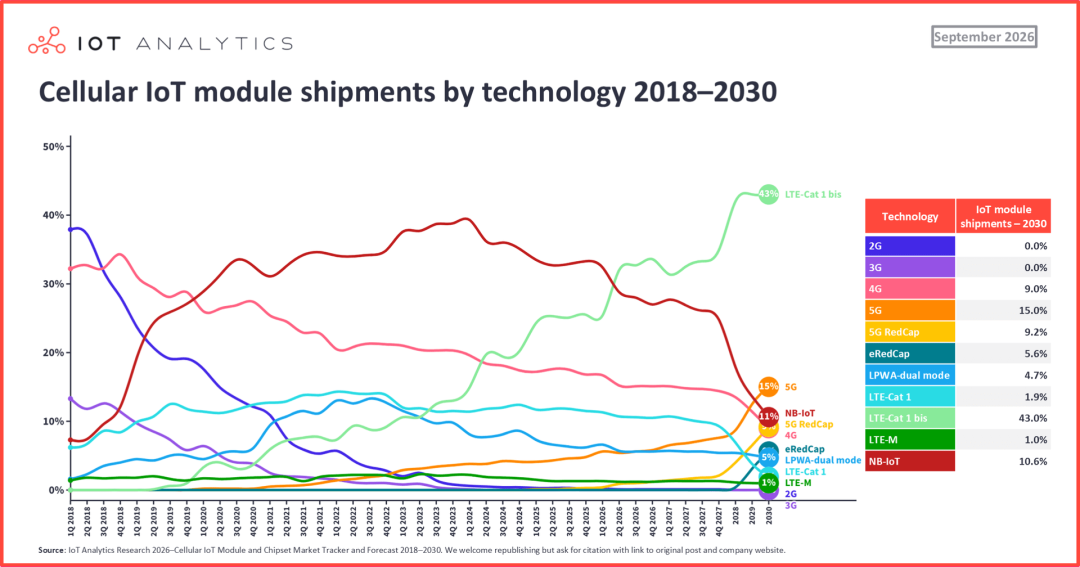
与此同时,NB-IoT 出货量占比已从 2024 年第一季度的峰值回落,2G、3G 则持续下降并逐渐退出市场。5G 整体渗透仍然较慢,完整 5G 主要面向高价值应用;RedCap 和 eRedCap 则刚刚开始从技术路线图走向规模商用,预计到 2030 年两者合计将占蜂窝物联网模块出货量约 15%。
技术迁移之外,供应链和厂商格局也在发生变化。2026 年上半年,全球蜂窝物联网模块出货量同比增长 15%,其中第二季度同比增速达到 20.9%,明显高于第一季度的 8.9%。同时,中国厂商进一步扩大海外市场影响力,全球前五大模块供应商已全部来自中国。
Cat 1 bis成为上半年最大增长引擎
从季度表现来看,2026 年第一季度和第二季度蜂窝物联网模块出货量环比增长约 15%,明显高于 2025 年同期约 3.7% 的增幅。
其中,Cat 1 bis 是最主要的推动力量。2026 年第二季度,Cat 1 bis 模块出货量环比增长 45.3%,贡献了整体出货量环比增量的约 76%。
从应用端来看,IP 摄像头、追踪器、POS 终端和智能计量等高容量市场正在推动 Cat 1 bis 快速放量。IoT Analytics 在与多家模块厂商交流后发现,IP 摄像头和追踪器已成为部分厂商 Cat 1 bis 业务增长最明显的两类应用。
相比之下,NB-IoT、2G 和 3G 的市场份额持续承压,蜂窝物联网技术路线正在进一步向 Cat 1 bis 等中速率方案集中。
元器件涨价,模块供应链压力再现
除了需求增长,供应端变化也成为 2026 年上半年市场的一大变量。
IoT Analytics 指出,第二季度内存供应成为模块厂商面临的主要问题之一,尤其是采用外置 DDR3 以及更高内存规格的产品。有模块厂商透露,高端 DDR3 组件价格较第一季度上涨约 7 倍。
与此同时,电阻、电容、PCB 等元器件也面临供应压力,交货周期进一步拉长。部分模块产品的交付周期几乎翻倍,促使客户提前下单或寻求额外库存。
供应压力也开始传导至价格端。2026 年上半年,蜂窝物联网模块平均售价同比上涨约 2.5%,结束此前连续四个季度的同比下降。不过,由于低价 Cat 1 bis 模块出货占比持续提升,整体价格涨幅仍受到一定程度的压制。
中国厂商包揽全球前五
市场竞争格局同样出现明显变化。2026 年上半年,全球蜂窝物联网模块出货量排名前五的供应商全部来自中国,依次为:移远通信、中国移动、利尔达、广和通、日海智能。
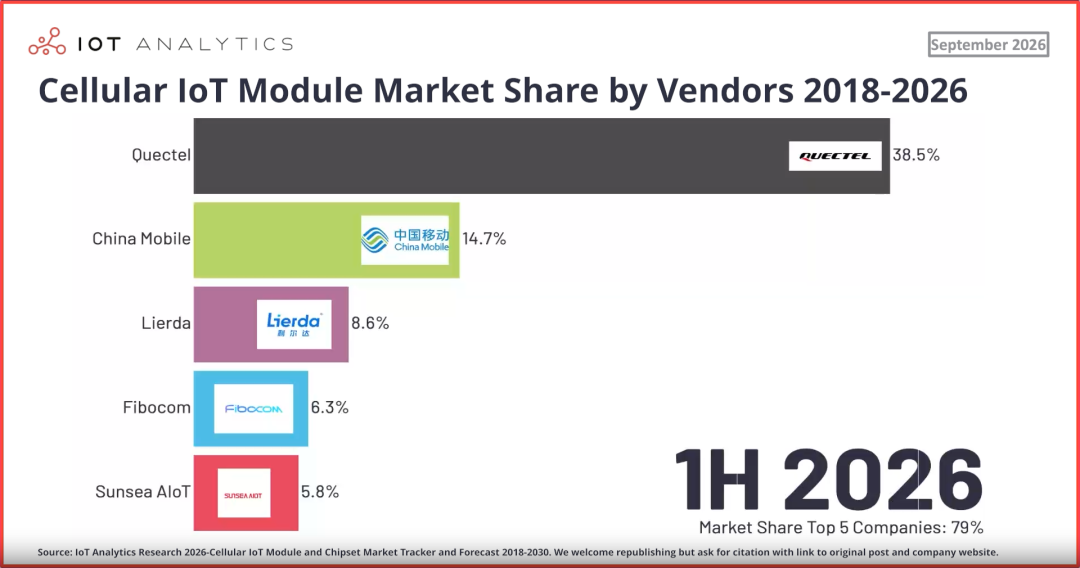
这一排名相比 2025 年 7 月的市场格局已有明显变化。当时,Telit Cinterion 还是前五中唯一一家西方供应商,如今已跌出前五。
更值得关注的是,中国厂商的优势正在从本土市场向海外延伸。数据显示,中国蜂窝物联网模块厂商在全球其他地区的合计出货份额,已从 2018 年的约 35% 提升至 2026 年上半年的约 59%。
其中,移远通信是最主要的海外市场推动者,其中国以外市场份额从 2018 年的约 13% 提升至 2026 年上半年的约 38%,成为全球最大的蜂窝物联网模块供应商。
广和通的国际化程度同样持续提升,中国以外市场份额从 2018 年的不足 5% 增长至 2026 年上半年的近 10%,Sunsea AIoT 也继续保持较强的海外市场存在感。
不过,中国厂商的海外扩张并不均衡。中国移动和利尔达虽然分别位列全球第二、第三,但目前出货量仍主要集中在中国市场,国际市场份额相对有限。
中国厂商加速进入汽车市场
汽车连接是传统国际厂商占据优势的细分领域,但这一格局也正在发生变化。
目前,AUMOVIO、Rolling Wireless、Kontron、WNC 和 LG Innotek 等厂商在汽车网络应用模块(NAD)、终端控制单元(TCU)及相关连接平台领域仍拥有较强业务基础。
但中国厂商正在快速追赶。2026 年上半年,中国模块厂商在嵌入式汽车领域的出货量同比增长约 33%,明显高于该领域整体约 12% 的增速,推动中国厂商市场份额从约 28% 提升至 34%。
按照目前预测,到 2030 年,中国厂商在嵌入式汽车模块领域的市场份额有望进一步提升至约 39%。这意味着,中国蜂窝物联网模块厂商的竞争范围正在从消费电子、工业和传统 IoT 市场,逐步向汽车等高价值市场延伸。
RedCap开始进入规模商用
从技术演进来看,Cat 1 bis 仍将是未来几年蜂窝物联网模块市场的主要增长动力。其一方面受益于 2G、3G 退网带来的替代需求,另一方面也在追踪、POS、智能计量和摄像头等场景持续扩大应用。
相比之下,RedCap 目前仍处于商业化早期阶段,但已经开始进入模块厂商的产品组合。随着 5G SA 网络 覆盖扩大以及终端设备供应增加,RedCap 和 eRedCap 有望逐步打开市场。
其中,中国由于 5G SA 基础设施相对完善,RedCap 商业化进程目前更快;而中国以外部分市场的 SA 覆盖仍可能成为其进一步普及的限制因素。
对于 FWA、汽车连接和企业网络等高价值场景而言,完整 5G 仍具有较强需求。
展望 2026 年下半年及 2027 年,蜂窝物联网模块市场预计仍将保持增长,但增长逻辑正在发生变化。
一方面,客户项目推进、2G/3G 替代以及 Cat 1 bis 持续渗透,将继续支撑模块需求;另一方面,内存及其他元器件供应压力、交付周期延长以及价格上涨,可能限制部分需求向实际出货量转化。
IoT Analytics 认为,第二季度超过 20% 的同比增长难以持续复制,部分供应商预计第三季度整体市场可能环比趋于平稳。不过,在技术迁移和新应用持续推进的情况下,市场仍有望维持增长。
整体来看,蜂窝物联网模块市场正在从单纯的“拼出货量”,转向同时比拼技术路线、供应链能力、价格以及全球化能力。
Cat 1 bis 仍是眼下最明确的增量来源,RedCap 则代表下一阶段的技术迁移方向;与此同时,中国厂商正在加速走向全球,并向汽车等高价值市场渗透。未来几年,模块厂商之间的竞争或将更多体现在全球市场拓展、供应链控制和技术升级能力上。
 发表于 2 小时前
|
查看: 4|
回复: 0


