Lumentum管理层在花旗2026 Global TMT大会上给出了一个关键判断:各类激光器目前仍然短缺,2027年供需缺口恐怕很难收窄;等到2028年,光学Scale-Up放量还会叠加出新的一轮需求增长。
光学继续向加速器内部靠近
如果以传统数据中心互联或电信网络的带宽需求为基准1,当前Scale-Out环节对应的需求大约是它的10倍。CPO率先进入Scale-Out交换机,并从2027年下半年开始进入Scale-Up场景。Scale-Up启动阶段的带宽需求大约是Scale-Out的3至4倍,一旦全面光学化,这个倍数可能达到10倍。
需要明确的是,这些倍数只反映带宽需求的强度,并不等同于市场收入。每一代GPU和TPU都在推高互联带宽要求,铜连接逐渐逼近物理极限,光学因此开始从数据中心与机架之间,进一步向机架内部渗透。
2027年短缺未解,2028年需求再上台阶
Lumentum预计,Scale-Out光模块的需求将在2026年至2027年间翻倍,但激光器供给依然跟不上节奏。2028年Scale-Up启动之后,相关需求可能还要再增加3至4倍。正是基于这一判断,公司认为未来几年供需缺口很难被完全补上。
供需紧张已经传导到了价格端:新的交易价格都没有低于此前一轮提价之后的水平。
为了承接CPO和NPO的需求,Lumentum正在分三个阶段扩充超高功率激光器产能:圣何塞工厂已经启动,英国工厂将从2027年第二季度开始爬坡,格林斯伯勒工厂计划在2028年年中投产。扩产的方式以新增洁净室和设备为主,而客户认证速度才是产能释放的最大变量。
CPO与NPO将同时放量
光学Scale-Up已经从过去单一客户的方案,演变为全行业的机会。为了解决2028年的需求,CPO和NPO都必须投入使用,预计两者会各占大约一半。
CPO方案全部采用外置光源;NPO中预计约一半会采用外置光源,其余方案也在逐步向外置光源倾斜。之所以要把激光器挪到外部,是因为光学引擎紧邻高热量加速器,搬出去能显著降低可靠性风险。
这类应用对激光器功率的要求在120毫瓦以上,主流产品会落在150至200毫瓦区间。传统可插拔光模块常见的70毫瓦产品已经不够用了。功率提升之后,一方面能减少激光器数量,另一方面也抬高了量产门槛。
Lumentum已经拿下现有CPO客户的首个外置光源订单,首批产品预计在2027年下半年发货,公司预计能承接该客户相应需求的15%至20%。NPO这边则还没有公布正式订单,管理层预计首个客户可能在未来几个月内出现。
OCS成为业绩上修的关键
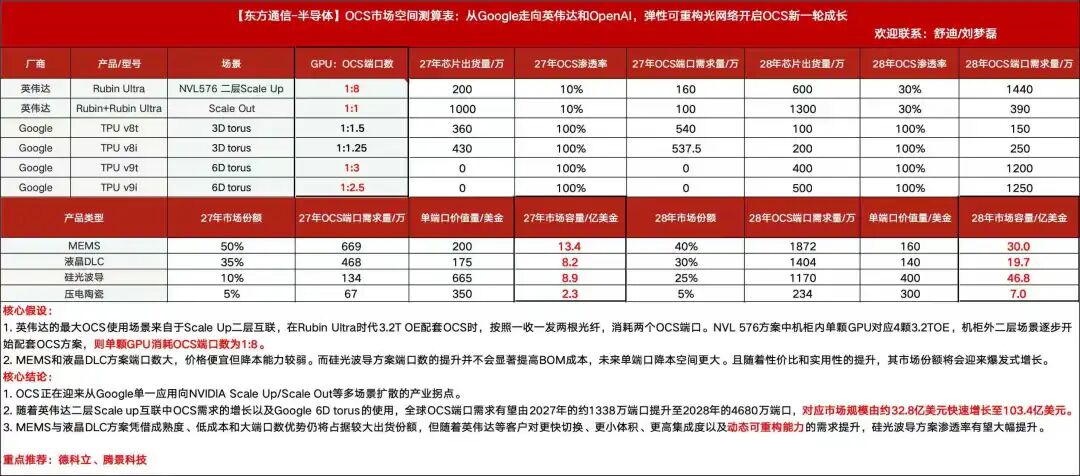
Lumentum把2028财年EPS目标上调至40美元,最关键的支撑来自最大客户带来的新增OCS订单。公司大约半年前曾估算OCS长期市场规模约为80亿美元,目前看来这个数字仍然存在上行空间。
OCS还有一个潜在用途:动态划分XPU集群,并且绕过性能异常的加速器。相关应用已经进入研发阶段,增量需求可能在2028年底到2029年初之间出现。目前管理层仍以每个XPU大约对应1.5个OCS端口作为初步测算基准。
产业节奏已经比较清楚:2026年至2027年,Scale-Out继续消化现有激光器产能;2027年下半年,Scale-Up和外置光源进入交付窗口;2028年,NPO与OCS再把新增量接上。对Lumentum来说,接下来真正要跟踪的变量是客户认证、超高功率激光器扩产以及OCS订单的实际转化。
下图为国内卖方整理的OCS市场空间测算表,数据来源为券商测算,笔者未作核实:
更多光模块与算力互联产业链动态,欢迎在云栈社区与开发者一起交流。 |  发表于 昨天 23:58
|
查看: 5|
回复: 0


