近日,半导体研究机构 SemiAnalysis 发布了一篇题为《中国AI基础设施热潮》的专题报告,首次将中国纳入其全球数据中心追踪模型。报告称,字节跳动(ByteDance)已占据中国已交付数据中心容量的约五分之一,成为中国最大的数据中心租户,也是推动中国AI算力扩张最激进的力量之一。
总量超越 EMEA 与亚洲其他地区之和
SemiAnalysis 的测算基于对中国境内 60 多家数据中心运营商、1000 多座数据中心设施的逐项追踪,涵盖建设状态、运营时间与容量交付进度的调研。根据该模型测算,中国已交付数据中心总容量超过 24GW,规模超过整个欧洲、中东和非洲(EMEA,约 14GW)地区,也超过亚洲其他地区(约 15GW)的总和。作为对比,SemiAnalysis 预计美国到 2026 年底的数据中心容量约为 56GW,中国位居全球第二。此外,中国还有约 20GW 已进入建设或规划阶段,以及约 30GW 已宣布但尚未落地的项目。
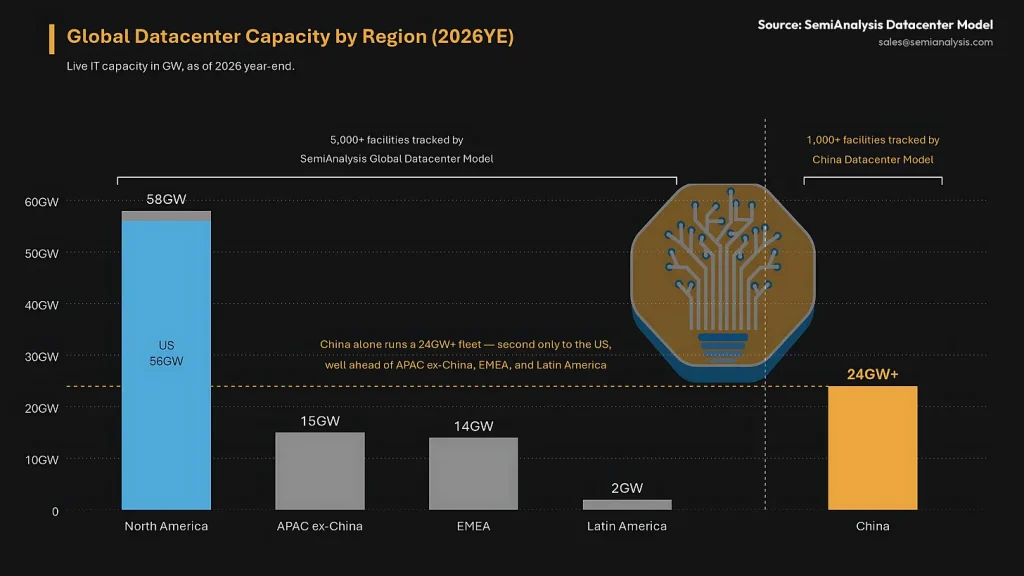
报告指出,中国数据中心行业存在老旧零售型设施与新型批发型设施之间的严重错配。三大国有电信运营商仍拥有全国约三分之一的数据中心容量,但这些设施多为向散户出租低功率机架而建,物理上难以承载 AI 服务器的高功率密度需求,空置率居高不下。而新建的、面向云与 AI 企业批量租赁的批发型设施则被快速填满。
字节跳动占比超 20%
SemiAnalysis 预计,到 2026 年底,字节跳动在中国的数据中心容量将达到约 5.3GW(吉瓦),占据了中国已交付的数据中心总容量的约 20%,此外阿里巴巴在中国的数据中心容量约 3.9GW,腾讯约 2.4GW,百度约 1.1GW,华为约 1.0GW。
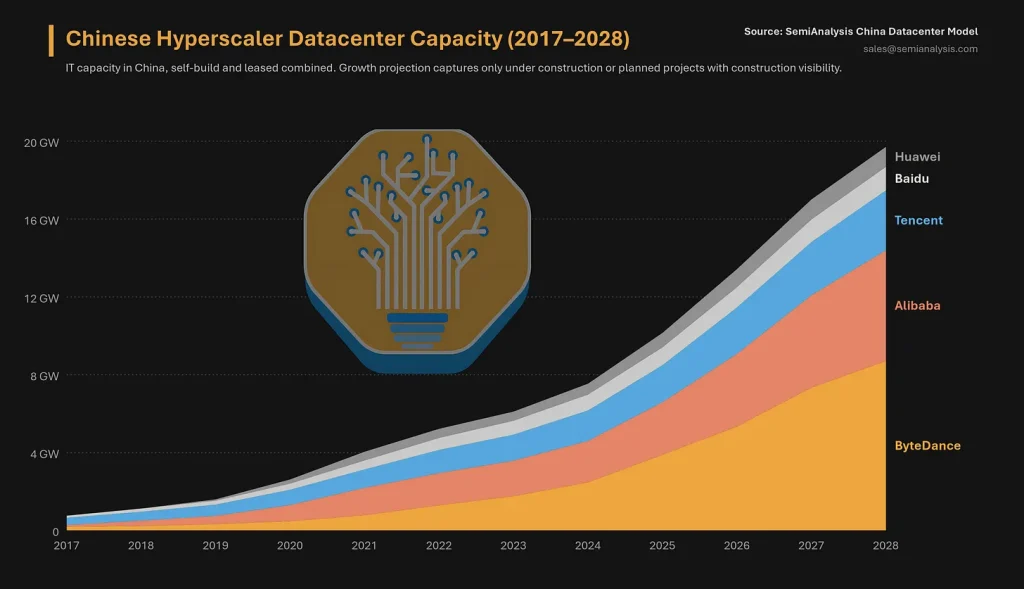
SemiAnalysis 指出,字节跳动几乎全部数据中心布局都采用租赁模式,自建容量仅占极小比例。这与华为形成鲜明对比——华为几乎完全依赖自建。阿里巴巴、腾讯和百度则采用自建与租赁相结合的混合策略,其中阿里和百度的租赁容量高于自建,腾讯两者规模相对接近。
字节跳动的算力需求与其 AI 产品矩阵直接相关。其 AI 产品包括拥有数亿用户的 Doubao(豆包)助手,以及视频生成模型 Seedance。这些应用对训练和推理算力的消耗,构成了字节跳动大举租赁数据中心容量的直接驱动力。
BAT 自由现金流首次同时转负
中国数据中心容量的爆发式扩张,背后是头部厂商惊人的资本投入。数据显示,2026 年第二季度,阿里巴巴、腾讯和百度三家公司的资本开支合计达到 1318 亿元人民币(约 200 亿美元),约为去年同期的 2.14 倍。具体来看,阿里巴巴 Q2 资本开支 676.78 亿元,同比增长 75%;腾讯 527.8 亿元,同比增长 176%;百度 113.9 亿元,同比增长近 200%。
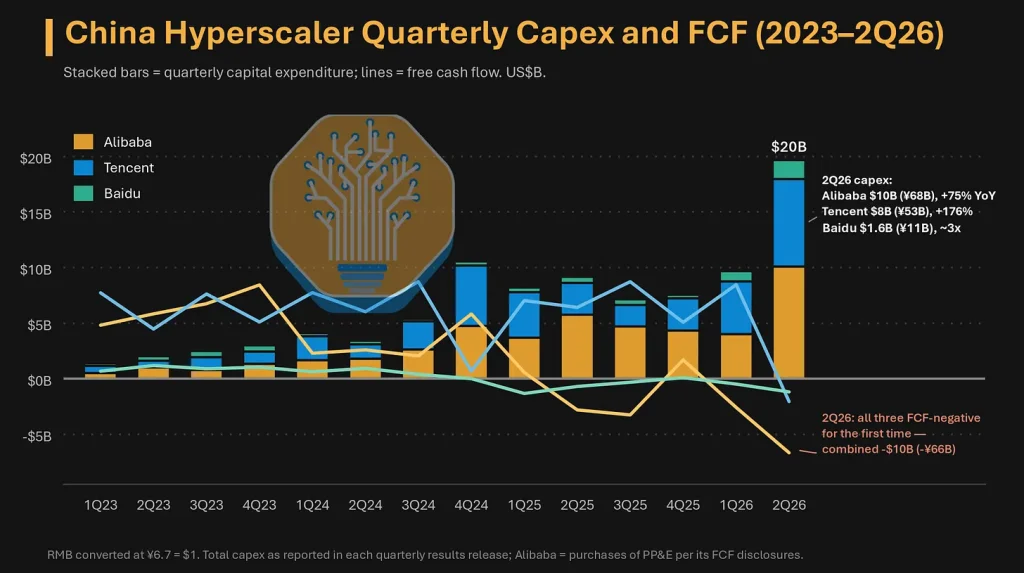
比资本开支规模更引人注目的是现金流的剧变。阿里、腾讯、百度这三家公司自由现金流首次同时转为负值。其中,阿里流出 446.7 亿元,腾讯流出 138 亿元(为 2005 年以来首次转负),百度流出 79.54 亿元。腾讯的转负尤为突出——其 Q2 资本开支付款约 593 亿元中,约 514 亿元为算力采购预付款,"款项一经支付即形成现金流支出"。
SemiAnalysis 的数据显示,字节跳动、阿里、腾讯、百度四家公司的资本开支合计已从 2024 年的约 350 亿美元跃升至 2025 年的超过 500 亿美元,并有望在 2026 年达到约 1000 亿美元。
芯片短缺仍是制约因素
在数据中心建设方面,SemiAnalysis 追踪到,中国标准 100 兆瓦超大规模数据中心的交付周期已从云计算时代的约 18 个月缩短至 AI 时代的约 12 个月。阿里巴巴的 CUBE 5.0"100 天数据中心"是典型案例:工厂生产与场地准备 30 天,现场安装 50 天,调试 20 天——从完整外壳建设到服务器进场仅需 100 天。
尽管中国数据中心建设速度在加快,但芯片供给短缺仍是最大的制约因素。高盛在 2026 年 7 月的研究报告中指出,中国客户占用新数据中心空间的速度慢于预期,部分原因在于国产与进口芯片双双供应紧张。
高盛在《中国AI算力》报告中揭示了更深层的结构性矛盾:虽然国产 AI 加速芯片的出货份额预计在 2026 年超过 50%,但国产芯片在单位功耗算力上仅为进口芯片的 10% 至 30%,单位算力的资本支出是进口芯片的 2 至 4 倍。华为 910B/910C 服务器的日均 Token 产出量约为英伟达 H800 的六分之一到三分之一。这意味着,即便国产芯片在数量上填补了部分缺口,其实际承载 AI 工作负载的效率与进口芯片之间仍存在显著差距。
工信部 2026 年 7 月 20 日发布会公布的数据显示:截至 6 月底,中国智能算力规模达 2185 EFLOPS(FP16),同比增长 177%,全国算力设施整体上架率达 71.4%。这意味着接近三成的已建成算力基础设施尚未投入实际运营,芯片供给不足是其中的关键制约因素之一。
报告同时指出,中国大型互联网企业已在生成式 AI 产业链上构建起投资网络——阿里巴巴投资了 5 家大模型独角兽,腾讯投资了 6 家。算力基础设施的集中化,正在重塑从 GPU 租赁到液冷、光模块等配套产业的议价结构。
SemiAnalysis 在报告结尾还给出了一个耐人寻味的判断:中国数据中心市场的四阶段历史——从零售主导的 legacy 库存,到批发型 AI 基建的爆发,再到运营商份额的结构性下滑——共同解释了当下的格局。而在这个格局中,最大的租户不是运营商,不是云厂商,而是一家以短视频和推荐算法起家的公司。
来源:芯智讯
 发表于 2 小时前
|
查看: 5|
回复: 0


