随着时间来到2026年10月中旬,关于今年第三季度智能手机市场的相关消息陆续浮出水面。调研机构 Counterpoint Research 最新发布的一份分析报告,正好展示了这一季度全球智能手机市场的整体表现。
报告显示,2026年第三季度全球智能手机出货量同比下降20%,创下自2012年以来的最低水平。市场下跌幅度接近 Counterpoint 的预期,背后推手并不复杂:DRAM 和 NAND 价格持续上涨,第三季度内存成本冲击进一步加剧。成本急剧攀升叠加供应短缺加深,明显干扰了厂商的出货计划。
在这样的背景下,不少厂商选择调整产品价格。这一波调价也导致2026年迄今全球智能手机零售价格上涨了20%,并进一步推高了市场平均售价。
具体到品牌表现,按照这份报告给出的数据,三星在这一季度领跑全球市场,苹果紧随其后,小米继续坐稳全球第三的位置,OPPO、vivo 分列第四、第五。
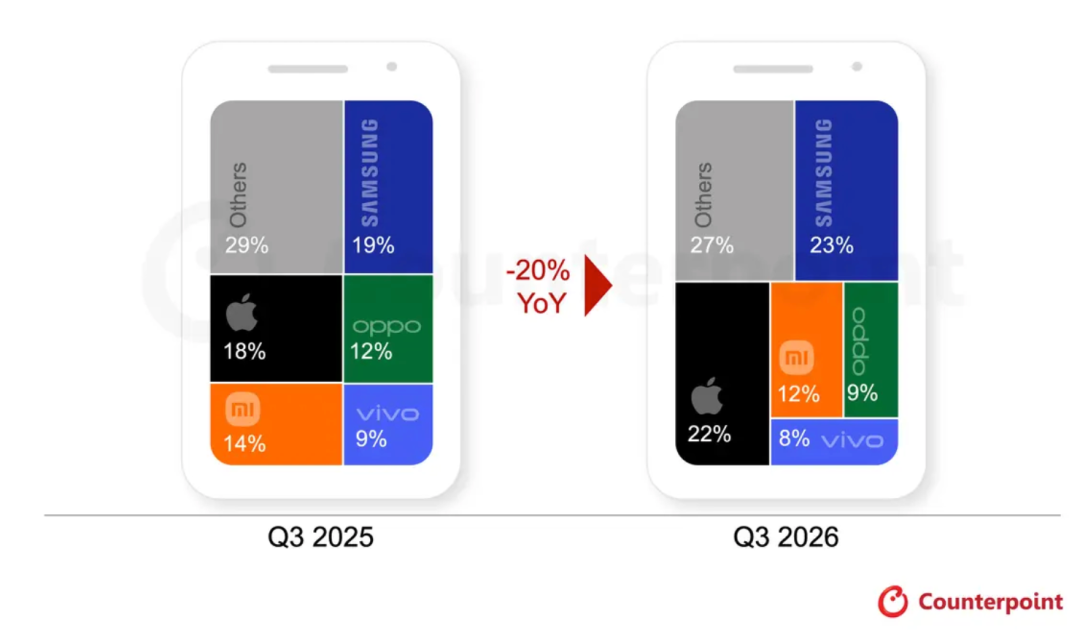
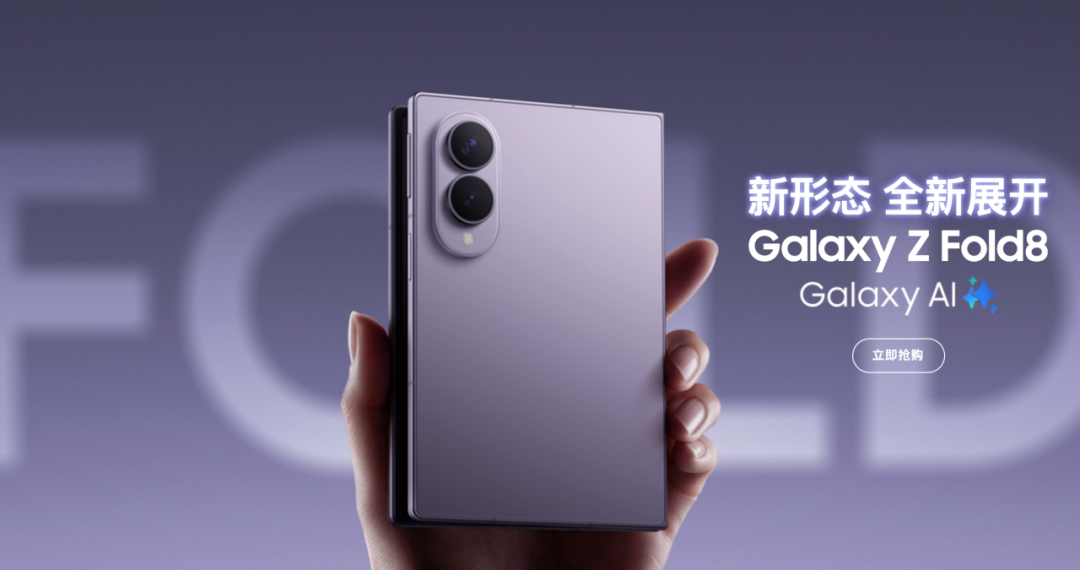
三星在2026年第三季度继续保持领先地位,尽管出货量同比下降3%,但市场份额升至23%,是主要厂商中增幅最大的。三星将重心放在提升平均销售价格和收入增长上,虽然出货量有所下降,仍实现了更强的价值增长。高端化战略以及折叠屏新品的发布,也推动了其产品结构进一步优化。
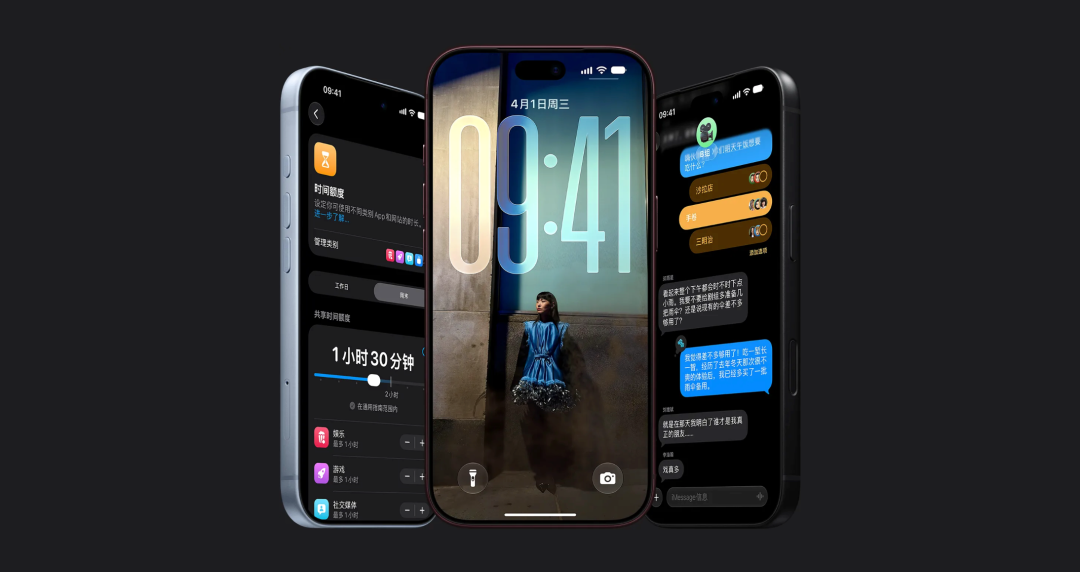
苹果这边,出货量虽然同比下滑,但第三季度市场份额首次突破20%。出货量下降的主要原因在于 iPhone 18 标准版并未上市,导致与一年前的 iPhone 17 全系列相比,首发月渠道供货量更低。不过,iPhone 18 Pro 系列的发布表现优于前代机型,而 iPhone 17 系列持续保持销售势头,也在一定程度上抵消了出货量下降的不利影响。
小米在2026年第三季度市场份额降至12%。品牌减少了对低价段及非核心海外市场的投入,同时提高平均销售价格并收紧出货计划,以避免在持续的内存紧缺背景下以不具成本效益的利润出售设备。不过与此同时,小米仍持续加强在中高端及高端市场的布局,小米18系列及折叠屏机型均获得了积极反响。
OPPO 和 vivo 的出货量同比下滑超过20%,市场份额分别降至9%和8%。两家品牌均因内存成本上升,上调了旗下入门级和中端产品线的价格。
参考来看,同一调研机构发布的2026年第二季度全球智能手机市场调研报告显示,该季度全球出货量同比下降11%,达到自2013年以来的最低水平。
整体来看,智能手机市场仍在持续受到成本上涨的影响。按照这份报告的分析,2026年剩余时间的前景依然充满挑战。除非零部件成本和供应状况得到改善,否则整体销量难以实现显著复苏。
对于数码行业的变化与市场浮沉,开发者广场 上也有不少讨论,感兴趣的话可以上去看看大家的看法。 |  发表于 3 小时前
|
查看: 10|
回复: 0


