这份 2026 年国内 AI 厂商 Token 年化收入排行榜,把当前大模型商业化格局清晰地摆到了台面上。百度以 25 亿年化收入位列榜单末尾,这个数字在云栈社区引发了大量行业讨论。
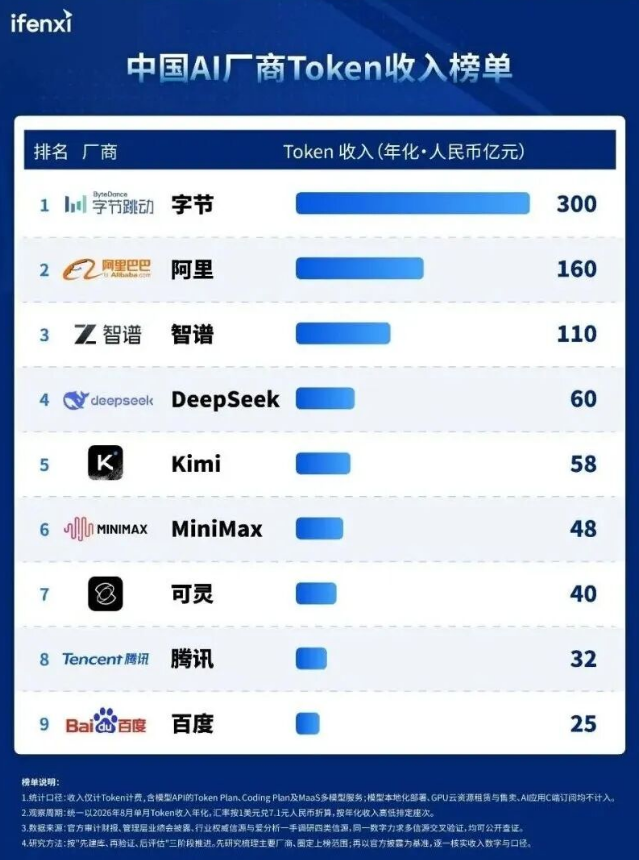
国内大模型赛道里,百度入局时间很早,手握文心大模型、搜索流量入口与智能云业务。但仅看 Token 服务这块业务,排名并不理想。梯队分布十分悬殊:字节 300 亿,阿里 160 亿,智谱 110 亿,三家跻身百亿阵营。紧随其后的是 DeepSeek 60 亿、Kimi 58 亿、MiniMax 48 亿、可灵 40 亿、腾讯 32 亿,最后才是百度 25 亿。字节的规模达到百度的 12 倍,头部三家的体量拉开了巨大差距。
这份报告发布于 2026 年 9 月 9 日,统计口径是基于 8 月营收推算年化收入。也就是用单月实际入账,折算全年预估规模,并非企业正式年报的全年营收。统计范围仅包含模型API、Token 订阅包、代码调用套餐、MaaS 多模型服务。本地私有化部署、GPU 云硬件租赁收入不计入榜单;面向 C 端用户的应用订阅费用,同样不在统计范畴。我们讨论的数据,只局限在模型调用服务本身。
字节能够冲到 300 亿的体量,行业分析更多归因于视频生成模型的产品能力与定价策略,而不只是抖音庞大的用户基数。短视频、剪映、广告体系构成内部场景,视频模型拥有大量真实业务场景持续迭代打磨。但要区分一件事:抖音内部业务消耗的 Token,不会计入这 300 亿的对外收入。
视频模型的计费逻辑很容易产生误解。网上常流传视频生成计费是文本的数十甚至数百倍。但火山引擎官方定价规则里,分辨率、素材类型都会影响最终账单。模型版本不同,计费基准也不一样,不能简单拿文字和视频直接比价。视频创作客户在实际使用中,需要反复生成、多次调整素材,会叠加更多调用成本。理解这一点,才能看懂字节视频模型的商业化逻辑——单纯对比文本调用量,不足以解释收入规模。
同样是模型 API 业务,不同客户的业务场景差异巨大。阿里以 160 亿排在第二名,与第三名智谱 110 亿之间,存在 50 亿的差距。很多人习惯把后面多家厂商归为同一梯队,这种归类容易掩盖彼此之间的收入鸿沟。
阿里拥有芯片、云计算、大模型的完整链条,钉钉与电商业务也能反向打磨产品,阿里云持续承接大量企业客户,对外输出模型服务。这里需要分清楚:集团内部 AI 项目投入属于成本支出,和对外售卖模型服务带来的收入,不能混为一谈。
智谱在这份榜单里有一个关键变化:削减交付重、定制化程度高的企业项目,资源向AI代码模型倾斜。这个业务调整,才是理解其 110 亿收入的核心,而不是简单归结为政企渠道优势。项目定制服务需要一对一交付;代码模型面向开发者,可以产生持续性调用。但榜单剔除本地部署项目,所以定制项目不计入统计,这也是代码业务被重点关注的原因。开发者写代码时,很容易验证模型效果,产品留存会直接反映在持续调用上,单次试用火爆不等于长期稳定收入。
DeepSeek(60 亿)与 Kimi(58 亿)的收入数值非常接近。DeepSeek 在开发者群体口碑突出,代码、长文本能力是它的核心优势,但技术口碑不等于商业化保障。报告提到它盈利表现不错,同时算力供给紧张仍是压力。定价、推理开销、算力储备需要综合权衡。收入上涨,服务稳定性也要持续保障,不能仅凭短期评价预判长期发展。另外,报告评估的盈利指标,不等同于经过审计的正式财报净利润,这点需要区分。
再看百度 25 亿的数据,争议最多。文心大模型发布时间领先,搜索流量、智能云企业客户资源,理论上都可以带动模型调用业务。榜单排名垫底,说明这些原有优势没能顺利转化到 Token 服务收入赛道。我们可以从业务层面寻找原因,不能只靠排名下结论。
百度 2026 年二季度在线营销业务同比下滑 19%。传统广告业务承压,AI 搜索业务还在持续投入,两项业务在同一家企业内部形成资源平衡难题。市场一直关心 AI 搜索会不会侵蚀原有广告收入,但目前公开资料,无法确认管理层是否因此放缓推进节奏。
财报另一组数据显示:AI 云基础设施单季营收 73 亿,同比增长 50%。单凭这个数据,就否定百度 AI 整体业务显然并不客观,云板块增长势头可观。但 73 亿是云基础设施季度收入,25 亿是模型服务年化收入,统计口径、统计周期完全不同,不能直接拿来对比。
百度需要解决的核心问题很清晰:云业务稳步增长,为什么模型调用服务的营收没能跟上行业前排?如果短板在视频多模态产品,就看产品迭代;如果问题来自企业客户流失,则要持续观察订单变化。仅靠榜单末尾的排名,只能看到收入差距,无法定位根本诱因。
这份榜单不能当作创业小厂的最终判决书。榜单只统计 9 家头部厂商,并非市场全部 AI 收入。小团队依旧可以根据自身定位,选择赛道、锁定目标客户,走出差异化商业化路径。
模型服务定价不会永远单边下行。算力供给紧张阶段,价格存在上调可能;行业效率提升、竞品变多之后,价格又会承压。视频、办公、代码领域都还有商业化机会。但如果要评判国内外模型技术差距,这份收入榜单无法作为评判依据,技术能力需要统一基准的测试任务来验证。
百度后续的发展值得持续观察。行业已经反复强调它起步早,接下来要看产品能不能留住付费客户,以及榜单口径下的年化收入能否实现增长。等到那时,25 亿这个数字,才会有新的解读空间。
 发表于 4 小时前
|
查看: 16|
回复: 0


