原本是给小米电视配套的蓝牙语音遥控器,最近却在数码圈意外走红。大量用户买回来根本不是控制电视,而是把它当作无线语音话筒,直接给 AI 下达指令,硬生生玩出了全新用法。
这款就是小米蓝牙遥控器 2 Pro:自带内置麦克风、蓝牙无线连接,渠道价格 60 多元,相比专门做 AI 语音输入的外设便宜很多。它原生自带语音按键,搭配开源的按键映射工具,连接电脑之后,按住语音键直接说话,语音内容就能直接输入到 AI 对话框里面。
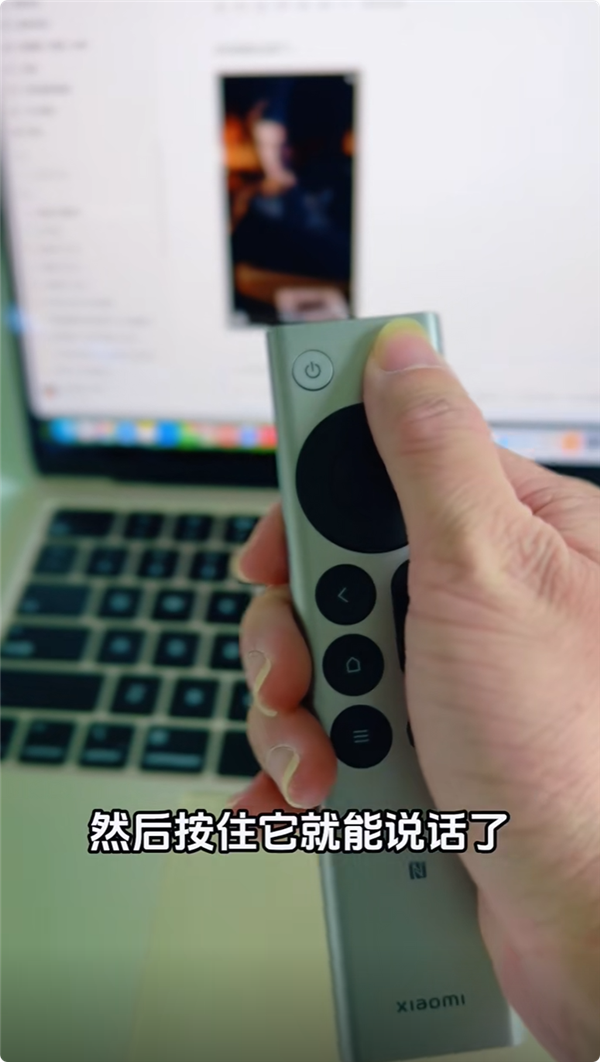
不少搞 AI 编程(比如 Vibe Coding)的玩家很喜欢这套玩法:不用一直敲键盘,手里攥着遥控器,直接口头描述需求,剩下的交给 AI 生成代码。除了语音输入,遥控器上面的实体按键还能自定义映射,比如设置发送、复制、切换窗口等快捷操作,说完指令一键确认,整条流程操作起来相当顺手。
它采用 Type-C 充电,不用频繁更换电池,握感也比普通麦克风舒服。对比专门的无线麦克风、AI 语音小键盘,同类外设动辄 200 元以上,这款遥控器几十块的价格,性价比直接拉满。当然它也有短板:毕竟是电视配件,不是专业录音麦,嘈杂环境下收音效果会打折扣。
现在很多 数码爱好者 跟风入手,原本的电视配件出圈,变成 AI 圈的热门小工具。如果你经常跟 AI 大模型 对话,动手能力又比较强,可以试试这个玩法;完全不想折腾电脑设置的普通用户,就不太建议盲目跟风入手。
01 小米澎程与电视遥控器可互用
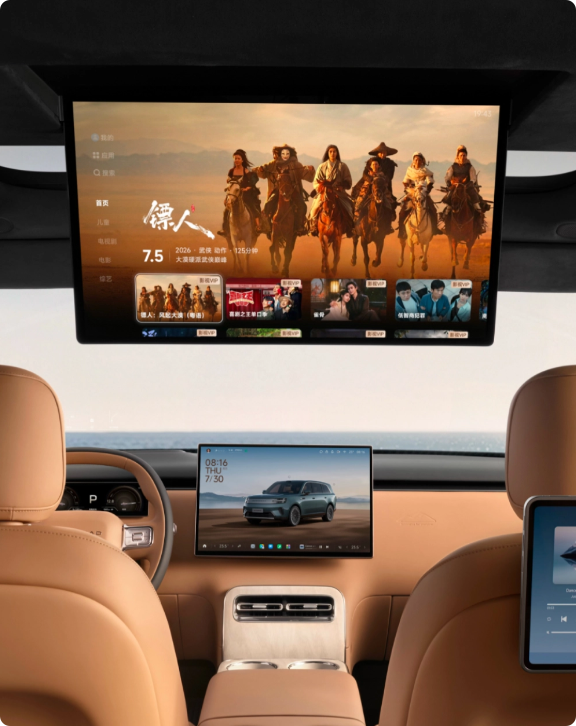
今年 8 月初,小米汽车在“答网友问”中聊到了澎程系列车型的 3 个车内细节,其中最让人眼前一亮的就是后排娱乐屏实体遥控器:它可以和家里的小米电视遥控器互相通用。
开发阶段团队其实试过手势、触控等多种控制方式,实际测试发现问题不少。手势操控对老人、小孩来说有上手门槛,车内环境识别还容易失灵。如果二排座椅往后调得很靠后,小个子乘客和小孩根本够不到屏幕;行车过程中伸手去点屏幕,又会带来安全隐患。最后官方敲定实体遥控器方案。
这个遥控器操作逻辑和小米电视完全一样,不需要重新学习操作。蓝牙配对完成之后,家里小米电视的遥控器拿到车上,就能控制后排娱乐屏;反过来,车上这只遥控器带回家,配对后也能操控小米电视。相当于一个遥控器,家里、车上两头都能用。不少网友表示,这种细节设计,小米算是把“人车家”玩明白了。
这期答疑还说了另外两处车内设计。澎程系列顶棚左右安排 2 颗中央顶灯,造型延续车型圆润风格,安放在后排娱乐屏两侧,既让顶棚外观更完整,也能补充后排照明。驻车座椅旋转对坐聊天的时候,灯光够用,也支持小爱同学语音开关。
另外,澎程 N90 Max 车内配备 220V 电源接口,做了多层安全防护。自带物理盖板,防止小孩误碰金属触点;内部有微动开关,插上插头才通电,拔下来立刻断电,不会一直带电。还加入过流保护,规格 220V/10A,电流超标会自动切断。使用时要先在中控设置里打开插座开关,后续插拔就不用反复操作中控了。
02 小米电视出货量连续增长
洛图科技发布 2026 年 5 月中国电视市场品牌出货报告:当月行业整机出货 217.5 万台,同比下滑 23.1%、环比微降 2.0%,整体市场持续承压。
品牌格局高度集中,小米、海信、TCL 等八大国产主力品牌(含子品牌)合计出货 208.1 万台,市占率达 95.7%,创下 2026 年月度新高。其中小米(含红米)出货近 50 万台,同比虽然下滑,但环比连续增长,单月市占率升至 22.1%,较 4 月提升 5.4 个百分点。
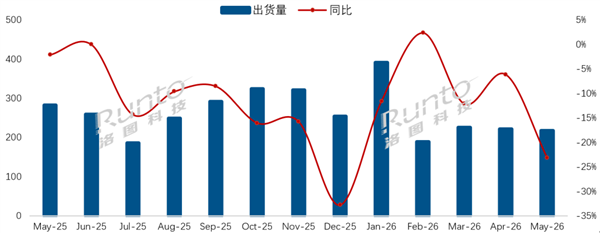
海信、TCL、创维三大传统品牌合并出货 129 万台,合计市占 59.3%。长虹、海尔、康佳合并出货 26 万台,同比下降 24.4%,市占 11.8%。华为连续三个月大幅下滑,5 月跌幅约 30%,和康佳一同落入市场尾部梯队;与索尼、夏普、飞利浦、三星等外资品牌均维持数万台级出货量。

值得注意的是,当时行业接连出现重大变动:5 月初三星正式宣布撤出中国电视市场;6 月初 TCL 与索尼启动合资项目筹备,新公司计划 2027 年 4 月正式运营,高端电视市场迎来洗牌。
从 618 大促来看,5 月 4 日至 5 月 31 日线上零售量同比下降 24.4%,零售额同比下降 11.3%,但零售均价达 4170 元,同比上涨 613 元,呈现量跌价升态势。整体来看,国内电视市场总量萎缩、头部效应加剧,外资品牌逐步退场,国产头部企业主导行业发展。
03 2026 上半年中国电视出货量
今年 7 月 13 日,洛图科技发布 2026 年上半年中国电视市场品牌出货数据。数据显示,2026 年上半年中国大陆电视市场品牌整机出货量为 1494.7 万台,较 2025 年同期下降 10.1%。
分季度看,第一季度出货量为 806.5 万台,同比下降 8.8%;第二季度出货量为 688.2 万台,同比下降 11.6%。自 2025 年第二季度以来,中国电视市场出货量已连续五个季度同比下滑。在整体市场持续收缩的背景下,头部品牌集中度进一步提升,行业马太效应持续强化,中小品牌和杂牌电视的生存空间被进一步压缩。
2026 年上半年,海信、TCL、小米、创维、长虹、海尔、康佳、华为八大品牌及其子品牌合计出货约 1426 万台,同比下降 8.3%,占整体市场的 95.4%,较去年同期提升约 1.9 个百分点。八大品牌中,仅创维和长虹出货量与去年同期大致持平,其余品牌均出现不同程度下滑。
其中,海信、TCL 和创维三大传统电视品牌及其子品牌,上半年合计出货量约 922 万台。小米(含 REDMI)上半年出货量超过 260 万台,市占率约为 18%。洛图科技指出,REDMI 在线上零售市场的销量稳居前列,是小米稳住电视整体出货规模的核心支柱。
第二阵营中,长虹、海尔和康佳上半年出货量均未超过 100 万台,三家合计出货约 202 万台,低于第一阵营中任意单一品牌的出货规模。
外资品牌在中国电视市场的存在感继续减弱,三星已于今年 5 月撤出中国市场,四大外资电视品牌在中国市场仅剩索尼、飞利浦和夏普三家。不过,由于三星电视此前在中国市场的出货规模已经大幅萎缩,其退出并未给中国品牌带来明显的增量空间。
今年 6 月初,TCL 与索尼合资项目的组织架构建设正式启动,新公司计划于 2027 年 4 月投入运营,中国高端电视市场格局也将迎来新的变化。
总体来看,三星、索尼、飞利浦和夏普四大外资品牌上半年在中国市场的出货总量不足 50 万台,同比降幅超过 20%,合计市场份额已不足 4%。

 发表于 1 小时前
|
查看: 6|
回复: 0


