《Memory Semis Monthly》是瑞银( UBS )面向投资人发布的月度研究报告,主要跟踪 DRAM、NAND 与 HBM 的供需、产能和价格,同时覆盖三星、SK 海力士、美光、长鑫等厂商的最新动态。报告通常先用几条核心判断概括当月观点,再用大量图表提供数据支撑。
本文解读的是 2026 年 10 月 15 日发布的最新一期——《October '26 Edition: Is the Wall of Worry justified?》。报告标题直接抛出一个问题:市场当前对存储股的种种担忧,到底有没有依据?
一、长鑫的 4F2,短期不构成供给冲击
报告援引媒体报道称,长鑫总裁表示将在年底前“推出” 4F2 垂直沟道晶体管( VCAT )DRAM。瑞银对此保持了克制:他们认为“推出”的确切含义并不明朗,更可能是指研发或送样阶段,而非大规模量产。6F2 G5( 1a nm )的真正量产爬坡,恐怕要等到 2027 年。
报告解释,在其他条件不变的情况下,4F2 VCAT 可以将密度相对 6F2 提升约 50%,而且无需改变光刻半间距;如果放宽半间距,提升幅度反而会更小。后续节点终究离不开更小的半间距与更先进的光刻技术,VCAT 在原子层沉积( ALD )和选择性外延等环节也有自身的工艺难点。
三星的时间表则更为谨慎:报告透露,三星可能把 4F2 VCAT 的目标定在 2028 年底的 0a nm 节点,此前先在 2027 年完成 1d nm 6F2 的爬坡。此外,DRAM 制程路线切换通常需要至少三个节点迭代才能把效率与性能做到最优——这意味着向 3D DRAM 的过渡大概率会晚于市场预期。而 3D DRAM 最终有望让 DRAM 制造彻底摆脱 EUV 光刻依赖,在瑞银看来,这才是更值得关注的分岔口。
二、HBM“降规格”或延续,服务器 DDR 与 SSD 需求更强
报告称,渠道调研显示,在智能体式 AI 推理( agentic AI inferencing )部署的拉动下,DRAM 厂商对 2027 年服务器 DDR5 的订单仍在放大。与此同时,来自英伟达(面向 Vera CPU )的 SOCAMM 订单在过去两个月明显走强,2027 年规模已超过 500 亿 Gb,甚至比全行业 PC 与 GDDR 的 DRAM 比特消耗量还要大。
这一结构性变化反过来压制了 HBM 的出货:瑞银预计 HBM 出货量同比增速可能只有 49%,因此 HBM 的“降规格”( de-specing )在很大程度上难以避免。报告继续预计,英伟达 VR300 将采用 HBM4 8-Hi(其后转向 HBM4E),Feynman 与 TPU v9 可能采用 HBM4E 8-Hi 或 12-Hi,部分以推理为中心的 ASIC 甚至只停留在 4-Hi。VR300 由于 HBM 密度降规格,还带来一个附带效应:NAND 需求上升( KV Cache,即英伟达的 CMX ),近期渠道调研显示这一需求已经回暖。
三、三星或进一步加快产能扩张节奏
报告再次上调了对三星的资本开支预测。瑞银预计,三星将在 2026 年四季度至 2027 年四季度之间新增约 12 万片/月的 DRAM 产能,从 70 万片/月提升至 82 万片/月,主要动力来自 P4 完成爬坡以及 P5-1 于 2027 年 7 月开始进设备。
进入 2028 年,三星有可能在一个洁净室仍在进设备的同时,就让另一个洁净室开始爬坡,并对 P2/P3 进行去瓶颈处理。即便 P5 还叠加了部分 NAND 产能,这一系列操作也有望让三星在 2028 年新增超过 15 万片/月的 DRAM 产能。不过报告提醒:这对供需的实质影响,可能要到 2028 年末才会真正显现。
四、存储股回调,或提供有吸引力的机会
报告指出,存储股目前较 9 月的近期高点下跌约 19%,几乎回到 7 月的低点。瑞银认为,这一轮回调反而会推动存储公司加快股东回报节奏——以覆盖范围内(剔除 CXMT )2027—2030 年预测自由现金流收益率均值约 29% 计算,该板块整体维持正面看法。首选标的仍是评级为“Key Call Buy”的三星电子,同时对覆盖范围内所有个股维持“买入”评级。
五、几组关键数据
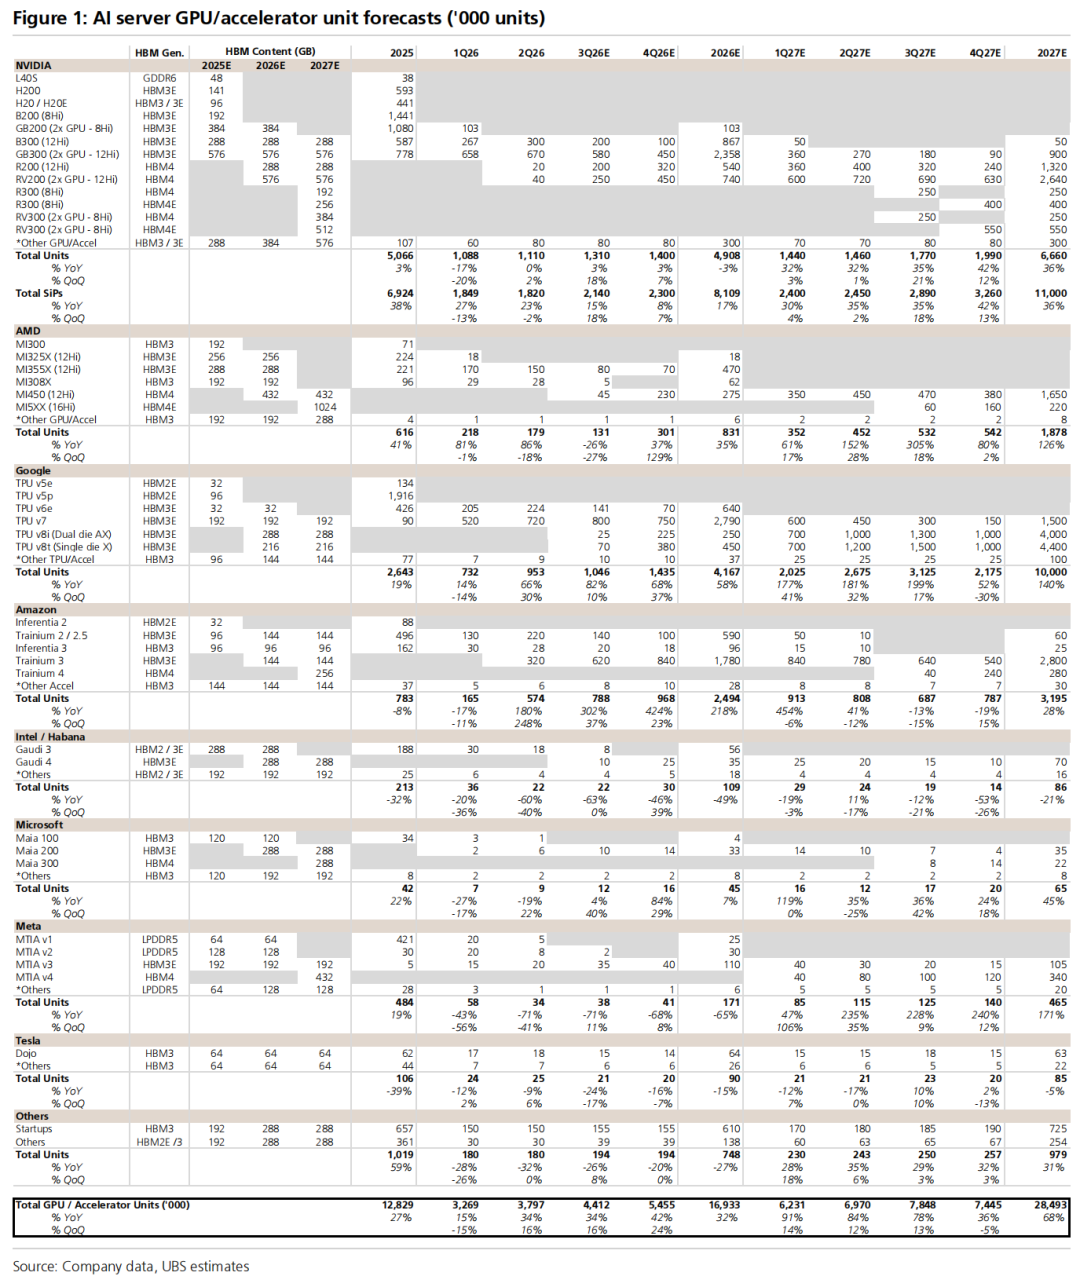
从需求端看,报告预计 AI 服务器 GPU/加速器出货量在 2026 年约为 1690 万、2027 年约为 2850 万,同比增长约 32% 和 68%;HBM 需求(按比特口径)在 2026 年约为 321.7 亿 Gb、2027 年约为 615.2 亿 Gb,同比增长约 84% 和 91%。按 DRAM 应用拆分,服务器( DDR )的比特需求占比将从 2026 年的 37% 升至 2027 年的 48%,服务器 HBM 从 8% 升至 11%;NAND 方面,服务器 SSD 的比特需求占比将从 2026 年的 32% 升至 2027 年的 41%。
价格与收入方面,报告预计 DRAM 行业营收 2025 年约 1504 亿美元、2026 年约 6657 亿美元、2027 年约 1.20 万亿美元。支撑这一乐观判断的背景,是 2026 年 DRAM 的供需比( sufficiency ratio )预计为 -7.6%,即处于供不应求的状态。 |  发表于 1 小时前
|
查看: 4|
回复: 0


