均值—方差投资组合理论的核心,是准确估计资产之间的协方差矩阵。然而在真实金融市场中,传统样本协方差容易受到极端收益、有限样本以及相关性变化的影响,进而造成组合权重不稳定。尤其是在股票、债券、商品等不同资产混合配置时,原始收益率的波动幅度和分布差异,会让"相关性"本身变得难以跨资产比较。
针对这一问题,来自 Hudson Bay Capital、Imperial College London 等机构的研究人员,在 2026 年 8 月 6 日发布的论文《The Modified Gerber Statistic: A Practical Nonparametric Covariance Estimator for Portfolio Construction》中提出了改进型 Gerber 统计量(Modified Gerber Statistic,简称 MGS)。该方法不再依赖人为设定的收益阈值,而是通过非参数排序,识别资产在各自历史中的"异常程度",从而构造更加稳健的协动性估计。研究显示,在多个长期样本外测试中,MGS 不仅改善了组合收益表现,也为趋势、成交量等另类信号纳入风险估计提供了统一框架。
核心思路
传统协方差直接计算两个资产收益偏离均值后的乘积,这种机械的运算方式让少数极端观测对结果产生过大的影响。原始 Gerber 统计量则设置阈值,只统计两个资产同时突破阈值后的同向或反向运动——但这也引出了两个新的问题:阈值该如何选择?刚刚突破阈值的观测,是否应该与极端行情获得相同的权重?
MGS 的解决思路相当直接:对每个资产进行历史分位数转换。简单来说,它关注的不是"股票涨了多少个百分点",而是"这次上涨在它自身历史中有多罕见"。这样一来,2% 的股票涨幅和 0.3% 的债券涨幅,只要都处于各自历史的极端位置,就可以被视为相似的"异常状态"。
随后,MGS 根据两个资产的状态进行加权:
- 两个资产同时处于相似的极端状态,说明可能存在共同风险暴露,给予较强的正向权重;
- 一个资产大幅上涨、另一个资产大幅下跌,说明二者可能具有对冲关系,给予较强的负向权重;
- 只有一个资产出现极端波动,另一个资产接近正常水平,则降低该观测的影响;
- 普通状态下的观测不会被删除,而是作为基础信息保留。
因此,MGS 关注的不仅是"是否同涨同跌",更看重资产在压力情景下是否会共同失效,或者能否真正发挥分散风险的作用。
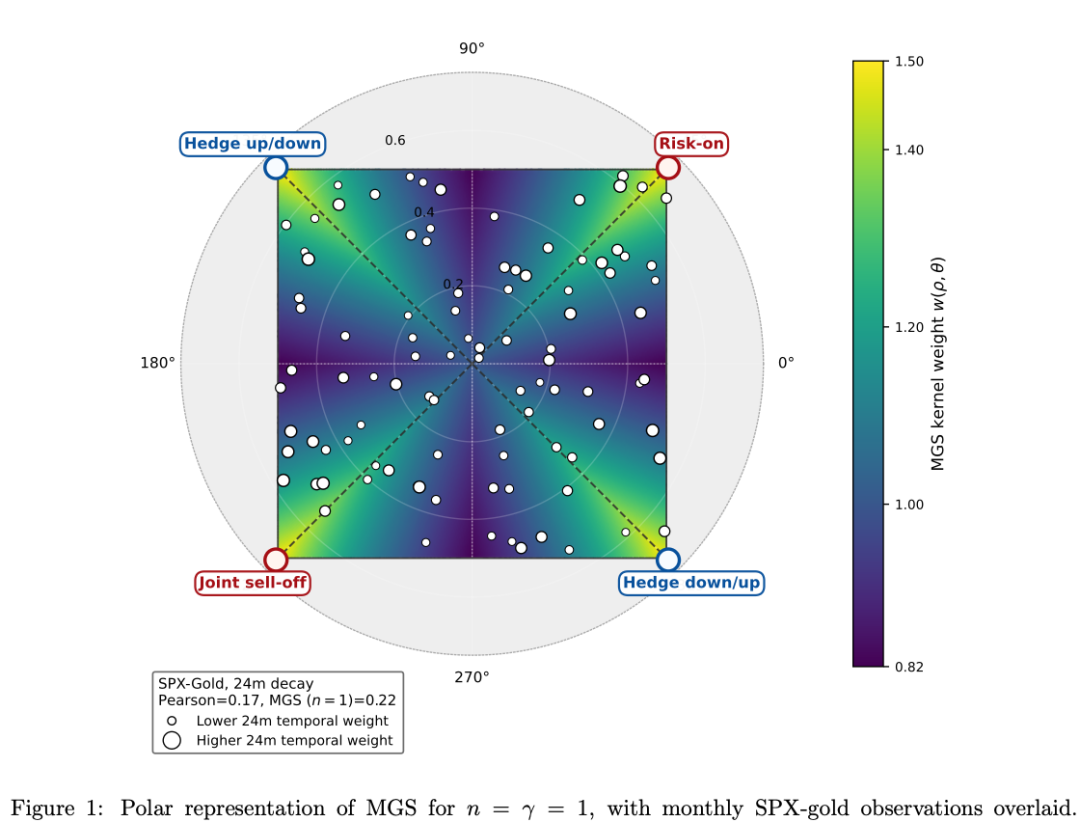
在投资组合应用中,MGS 先估计类似相关系数的协动矩阵,再结合传统收益波动率转换为协方差矩阵,最后直接输入原有的均值—方差优化器。换言之,它改变的是风险输入,而不是投资组合的目标函数、约束条件或再平衡流程。
实证结果
研究首先考察了包含股票、债券、房地产、黄金和商品等 10 类资产的多资产组合,样本覆盖 1990 年至 2025 年,组合每月再平衡,并将 MGS 与历史协方差、Ledoit-Wolf 收缩估计以及原始 Gerber 统计量进行比较。
在 3% 至 15% 的所有目标波动率水平下,收益型 MGS 的年化几何收益均为四种方法中最高。以 9% 的目标风险为例,MGS 的年化几何收益为 11.26%,高于原始 Gerber 统计量的 11.04%、历史协方差的 11.05% 以及收缩估计的 10.92%。与此同时,MGS 与原始 Gerber 统计量的实现波动率接近,但最大回撤略有改善。
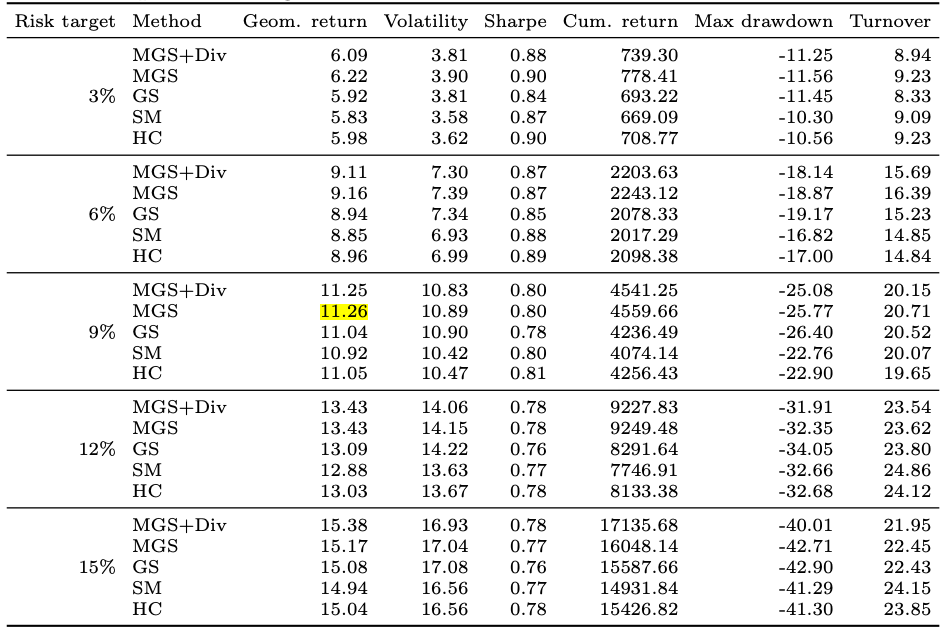
研究还将"四周趋势偏离"信号纳入 MGS。结果显示,加入趋势信息后,组合在各风险水平下的实现波动率、最大回撤和换手率均有所下降。在 15% 目标风险下,组合年化几何收益由 15.17% 提高至 15.38%,最大回撤则由 -42.71% 收窄至 -40.01%。
第二项测试聚焦于按月选取的标普 500 指数市值最大的 30 只成分股。收益型 MGS 在 3% 至 21% 的所有目标风险水平下,都取得了四种核心估计方法中最高的年化几何收益。9% 目标风险下,MGS 收益率为 9.15%,夏普比率为 0.57;原始 Gerber 统计量的对应数值为 8.42% 和 0.55。
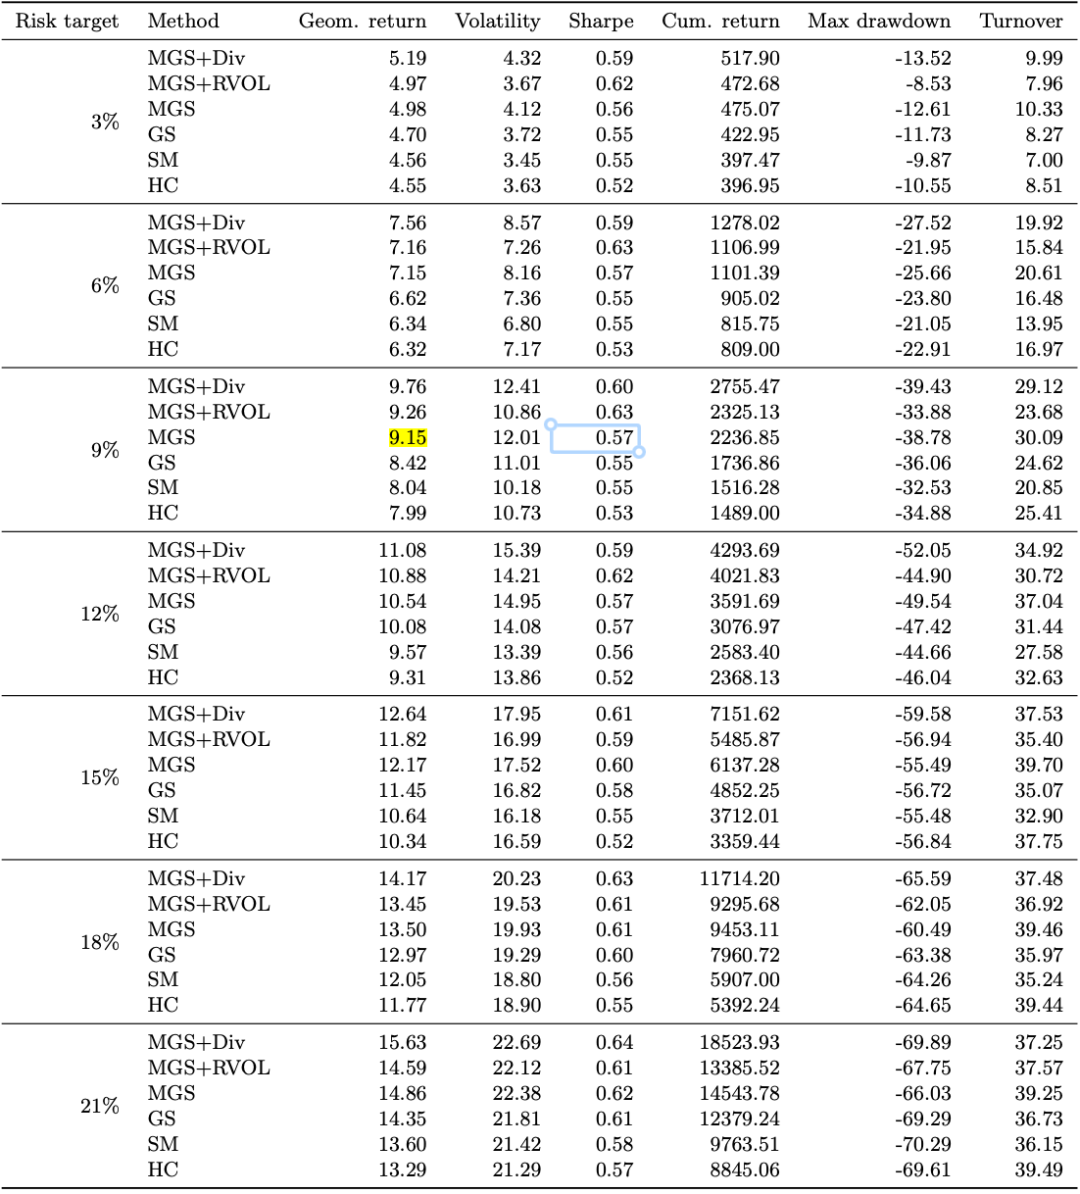
进一步加入价格相对 200 日均线的趋势偏离后,收益率提升至 9.76%,夏普比率提升至 0.60。加入相对成交量信号,则在低风险和中等风险组合中表现出更好的风险控制特征。
结论
MGS 的价值并不在于彻底取代现有的投资组合理论,而在于提供了一种更加稳健、灵活且易于实施的协动性估计方法。通过分位数转换,它减少了极端原始数值的支配作用,也解决了股票、债券和商品等不同资产之间难以直接比较的问题。
更重要的是,MGS 将"相关性判断"从单一收益数据扩展到趋势、成交量、隐含波动率、分析师预测修正、资金流和市场情绪等多种信息。管理人可以根据投资期限和策略目标,对不同信号设置权重,而无需重建整个组合优化系统。
当然,本文结果仍主要来自特定样本和回测框架,信号权重、时间衰减方式以及正定矩阵修复等问题,仍需在更多市场和不同制度环境下验证。对量化投资者而言,MGS 最值得关注的启示是:协方差矩阵不必只是历史收益的机械统计结果,也可以成为整合多源信息、刻画组合共同风险的动态工具。这类方法在云栈社区上也持续引发量化研究者的讨论与验证。
论文原文
 发表于 1 小时前
|
查看: 3|
回复: 0


