60/40股债组合长期以来被视为稳健投资的经典基准。但近年来,股票与债券的相关性上升,传统分散化效果有所减弱,越来越多投资者开始考虑加入黄金等另类资产。
这篇研究《Simple Dynamic Stock/Bond/Gold Portfolios》(2026年9月7日)提出了一个直接的问题:在只使用公开数据、仅投资股票、债券、黄金和现金,并且坚持长期、无杠杆、月度调仓的条件下,动态投资组合能否明显超越传统的60/40组合?研究结果显示,答案是肯定的。
通过波动率控制和基于预测收益的组合优化,投资组合不仅提高了夏普比率,也有效降低了最大回撤。表现最好的Markowitz组合,在2006—2026年的回测中实现了11.6%的年化收益率和1.08的夏普比率,明显高于传统60/40组合的8.1%年化收益率和0.56夏普比率。
核心思路:风险控制+收益预测
研究使用三只ETF代表主要资产类别:SPY代表美国股票,AGG代表投资级债券,GLD代表黄金,同时允许持有现金。所有组合均为多头、无杠杆、不使用衍生品,并按照月度频率进行动态调整。
研究比较了三类策略。
第一类是固定权重基准,包括传统的60/40股票债券组合,以及加入黄金后的50/30/20股票、债券、黄金组合。两者均进行年度再平衡。
第二类是波动率控制组合。其基本思想并不复杂:当组合估计波动率高于目标水平时,就减少风险资产配置,将部分资金转入现金;当波动率较低时,则维持原有资产配置。研究采用过去11个交易日的收益率估计波动率,并将目标年化波动率设定为7%。
第三类是基于凸优化的Markowitz组合。该方法每月重新计算股票、债券和黄金的配置,在最大化预期下月收益的同时,加入三项约束:资产权重非负、组合波动率不超过目标值,以及风险资产配置不能偏离50/30/20基准过远。
其中,简单Markowitz组合只使用过去收益率构建动量型预测;更复杂的Markowitz组合则进一步纳入资产趋势、波动率、成交量、利率、通胀、VIX以及Fama-French因子等42项公开特征,并通过滚动岭回归预测未来收益。这种将多维特征纳入数据分析与模型训练管线的思路,在量化策略研究中已是常见做法。
实证结果:Sharpe从0.56提升到1.08
研究覆盖2006年初至2026年初,交易成本按照每笔交易5个基点计算。结果表明,动态策略在收益、风险和回撤之间取得了更好的平衡。
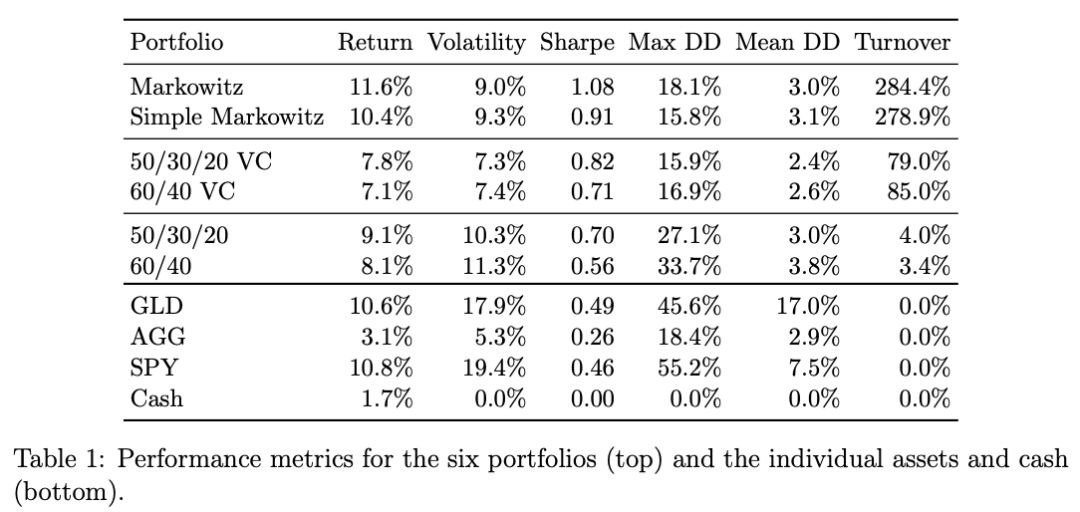
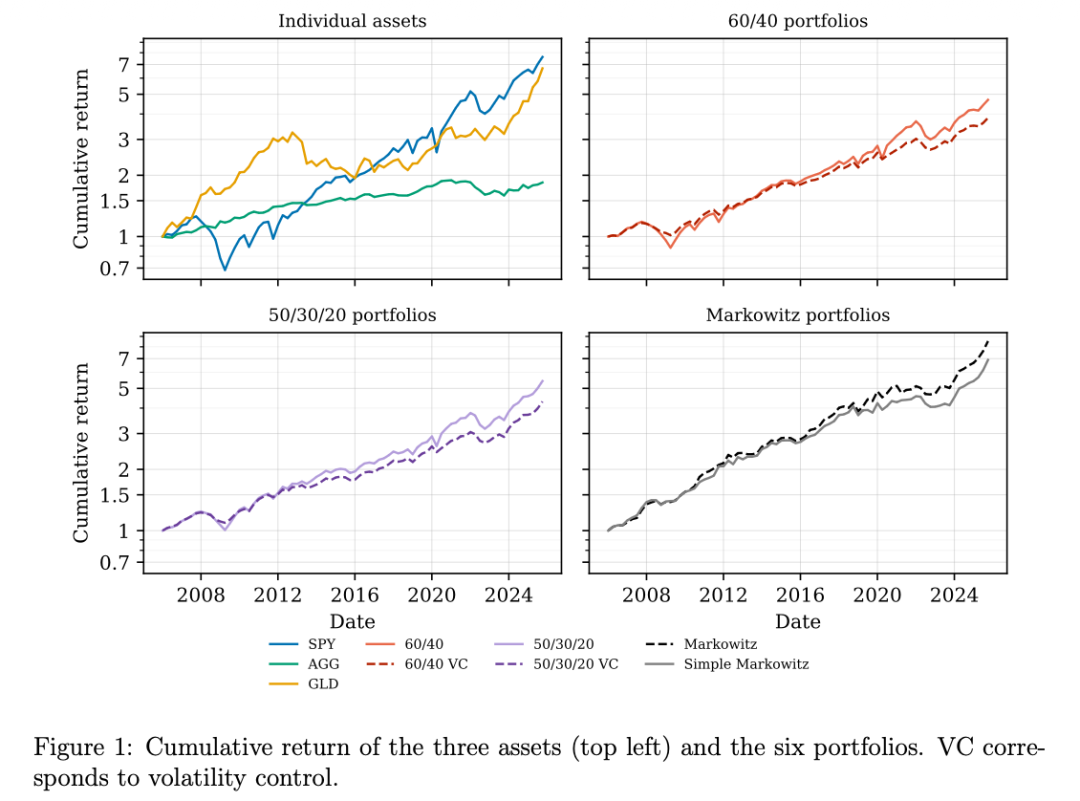
首先,单纯的波动率控制已经带来明显改善。与固定权重组合相比,波动率控制组合的收益率有所下降,但实现了更低的波动率和回撤,夏普比率则明显提高。研究还发现,其年度实际波动率更加稳定,能够在市场压力较大时增加现金配置。
其次,加入收益预测后的Markowitz组合表现更强。该组合平均持有约48.3%的SPY、23.4%的AGG、28.3%的GLD和15.1%的现金,但研究指出,优势并不来自静态的平均权重,而来自组合权重随市场环境变化进行调整。2008年金融危机期间,Markowitz组合仍实现约4%的正收益。
此外,研究将其方法与等权重、反向波动率、风险平价、最小方差、最大分散化和Black-Litterman等七种风险配置方法进行比较。在波动率控制版本中,这些方法的夏普比率大多介于0.60和0.85之间,最高为0.82,仍低于Markowitz组合的1.08。研究因此认为,仅仅按照风险进行配置并不足够,收益预测与风险约束的结合才是关键。
通胀调整后,Markowitz组合的实际年化收益率为8.8%,实际夏普比率为0.99,仍然高于其他组合。税收分析则显示,高换手率会削弱动态策略的优势,但即使在最高税率情景下,Markowitz组合的夏普比率仍为0.64,高于次优组合的0.56。
结论:真正有效的不是"更复杂",而是"动态"
这篇研究的价值不在于提出了全新的投资理论,而在于展示了若干成熟方法在个人投资者约束下的综合效果。
第一,简单的波动率控制就可以改善传统固定权重组合的风险收益表现。
第二,动态调整现金、股票、债券和黄金的配置,比单纯持有某一组平均权重更重要。
第三,风险控制本身并不能解释全部超额表现,只有将收益预测与风险约束结合起来,才可能进一步提升组合效率。
不过,研究结果仍应谨慎解读。Markowitz组合的换手率高达284.4%,实际投资中还会受到税收、滑点、交易执行和模型失效的影响。样本期只有20年,且策略涉及一定程度的模型和参数选择,历史回测成绩并不等于未来收益保证。
对普通投资者而言,最具可操作性的启示或许不是直接复制复杂的42因子模型,而是从更简单的方案开始:在传统股债组合中加入黄金,使用短期波动率指标动态调整现金比例,并通过低频、透明、可复现的规则控制风险。相比追求复杂模型,建立能够长期执行、充分考虑成本和税收的动态配置框架,可能更重要。
代码已开源,可复现,感兴趣的研究者可以到 GitHub 仓库 了解源码实现细节:
https://github.com/cvxgrp/simple-portfolio-code
https://arxiv.org/abs/2609.07946
策略研究永远在路上——如果你对类似的量化配置思路感兴趣,也欢迎常来云栈社区逛逛,和同好一起讨论更落地的实现方案。
 发表于 4 天前
|
查看: 0|
回复: 0


