在一众 AI 芯片里,卡脖子最严重的当属高性能内存芯片,也就是 HBM。三星等公司已经量产 HBM4,很快还要接着上 HBM4e,而国产阵营目前还在奋力追赶 HBM3 / HBM3e。
HBM 芯片需要多个 DRAM 内存芯片堆叠,对 DRAM 产能的消耗相当惊人——1 个 HBM 大约要折抵 2.5 到 3 倍的通用内存产能。同时,它还要经过复杂的 3D 封装流程,良率很难拉高,成本自然就跟着上去了。
此前国产 AI 芯片要用 HBM,要么靠早期囤货,要么各显神通去找三星、SK 海力士等厂商采购。能拿到 HBM2 都已经算不错了,规格上不去,也反过来限制了国产 AI 芯片的性能发挥。
好在随着国产 DRAM 内存产业逐渐崛起,HBM 这边也终于看到了转机。根据近期流传出来的一份 HBM 专家纪要,国产 HBM 内存预计会在六个月内把良率提升到 40% 至 50%。
别急着说这个数字低。50% 左右的良率,相比此前传闻的 25% 已经进步巨大——前者意味着一半的芯片能用,后者则意味着四分之三的芯片直接报废。两者之间的成本差异,完全不是同一个量级。
良率达到 50% 上下,意味着国产 HBM 明年的供应量会有明显增长,国产 AI 芯片也有机会迎来一波放量。昇腾 960 提前三个季度量产,某种程度上就是一个佐证。
不过也有个不那么好的消息:由于种种原因,国产 HBM 的成本依然偏高。所以在报价策略上,它并不会走低价抢市场的路线,而是选择贴近三星的报价,最多也就是低个 20% 以内。换句话说,国产 HBM 的卖点暂时还不是便宜,而是能不能稳定供货。
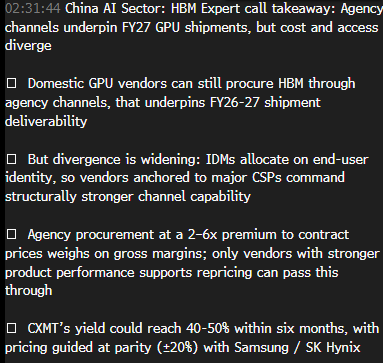
从这份纪要披露的信息来看,国内 GPU 厂商仍然可以通过代理渠道拿到 HBM,这为后续出货提供了支撑。但渠道能力正在分化:IDM 厂商会更看重终端用户身份,深度绑定大型 CSP 的供应商在渠道上显然更占优势。而代理采购的价格往往是合同价的 2 到 6 倍,对毛利率的压力不容小觑,只有那些产品性能足够强、能把成本往下游传导的厂商才扛得住。至于 CXMT 的产能和定价预期,纪要里给出的判断是:六个月内良率可能达到 40%-50%,价格则锚定三星 / SK 海力士,上下浮动约 20%。
HBM 良率的爬坡,本质上反映的是国产 DRAM 制造与先进封装能力的进步。放在整个 GPU 和 AI 芯片的供应链里看,这一步能不能走稳,直接关系到后面国产算力平台能跑多快、能铺多开。
不过话说回来,良率上来了只是第一步。HBM 的竞争不光是能不能造出来,还在于能不能在功耗、带宽、堆叠层数这些指标上持续追赶。国产 HBM 目前更像是把“有没有”的问题解决了一部分,离真正的“好不好用”“贵不贵”还有一段距离。接下来的半年到一年,良率爬坡和成本控制之间的平衡,才是真正的看点。 |  发表于 12 小时前
|
查看: 1|
回复: 0


