今天翻看账本才反应过来,我离开公司单干,居然已经满一年半了。🦥
以前上班的时候,回老家是件挺奢侈的事,一年到头也就春节回去几天,忙起来甚至两年才顾得上一次。我的情况又有点特殊,有两个老家:一个是出生的湖北小县城,一个是长大的浙江小城镇。
不坐班之后,时间突然放飞了自己,我索性在两个地方换着住。先回了趟浙江陪父母。小镇紧挨着杭州,前两年借着亚运会的光,城建又翻新了一轮。马路宽阔,绿化齐整,连家门口那条河都变清澈了,到处透着江浙富庶小城特有的精致。当然,房价也很“精致”,至今还挂在三万一平。只是饭桌上听长辈们闲聊,生意是一年比一年难做,街上的外地人少了许多,以前从四川过来的老同学,不少都回成都安家了。
从浙江转头回湖北看姐姐,完全是另一幅光景。县城挨着武汉,这阵子正热热闹闹搞旅游。老城区加装了电动车充电桩,路面也重新翻修过,就是活儿干得比较糙。当年的年轻朋友大多去了深圳、上海或者武汉,老街上平时冷清了不少。但新城区修得挺漂亮,沿街开满了奶茶店,蜜雪冰城、茶百道、瑞幸、喜茶、沪上阿姨,一家不落全齐了。家家户户都买了车,路不算宽,动不动就堵得水泄不通,去年春节我甚至在主干道上硬生生堵了一个钟头。
拎着杯喜茶走在县城街头,看着满街跑的绿牌车,我突然看清了一种极其现实的生活可能:在中国这样电网、网络、高铁、物流极度发达且高度统一的基建底子之上,只要你的活儿不依赖实体办公室,完全可以住在成本极低的小地方,面向全球赚美金,完成一次地理与货币的双重套利。
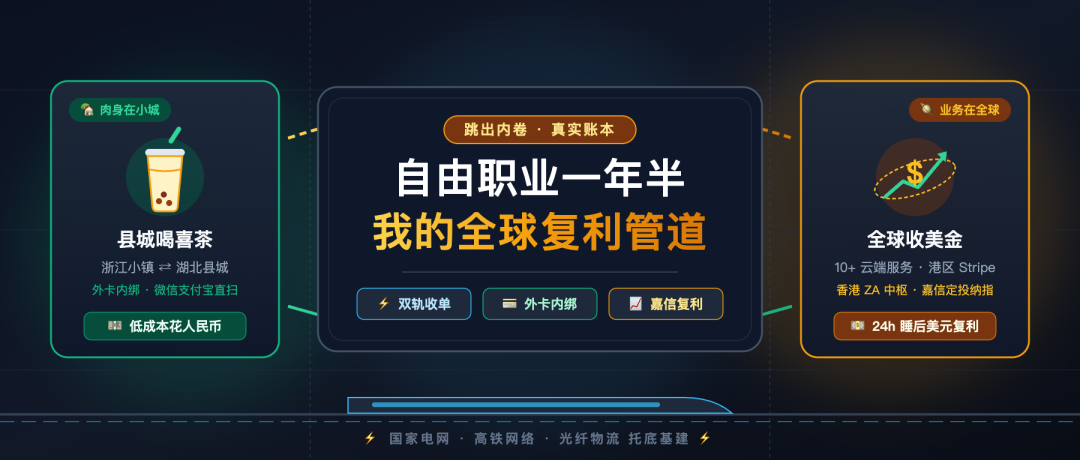
挣美元,花人民币;享受着小地方的低物价,同时调用着世界级的高铁与网络,人可以随时流动。如果你也经常在开发者广场上刷到类似的数字游民分享,应该对这种话题不陌生。
很多人觉得这种日子靠的是辞职的勇气,或者撞上风口的运气。其实真正在水下跑过一遍就知道,真正托住这种生活的,底子里是一套极其精密、容不得半点侥幸的金融管道工程。我把手上这套跑通的「一进一出」收付款全流程画成了图,非常直观,建议点开放大看。
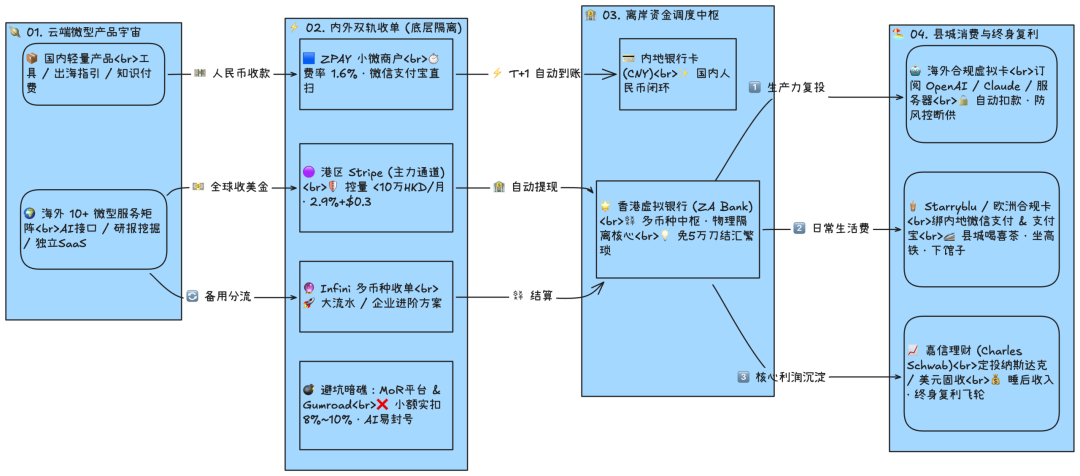
拆解开来其实就是两件事:进,是收款通道的生存博弈;出,是日常消费与终身复利。
海外收款平台
很多人以为把东西卖到海外,往网页上挂个收款按钮就能躺着收钱,真去提现才发现满地都是暗坑。市面上最火的几个工具,脾气和底细完全不同。
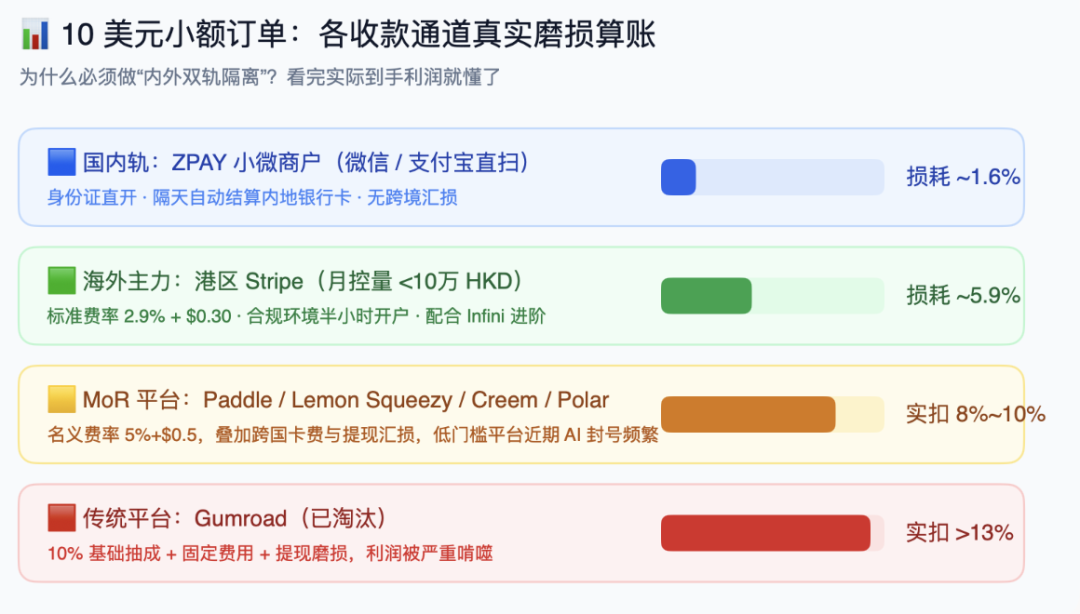
Stripe 名气最大也最正规,标准费率只要 2.9% 加单笔 0.3 美元。但它不对大陆个人直接开放,很多人拿香港资料去硬开,前期看着没事,一旦被风控盯上,里面的钱动不动就被冻结半年。
剩下的名义销售方(MoR)平台,像 Paddle、Lemon Squeezy、Creem、Waffo Pancake、Dodo Payments、Polar,表面上替你把全球各地头疼的增值税申报全包了,但基础费率直接跳到了 4% 到 5%。遇到十美元这种小单子,平台按百分比抽一道,再收一笔固定手续费,实际扣点轻轻松松就吃掉 8% 甚至 10%。再算上跨国卡费和汇率差,到手利润直接被啃掉一大截。
而且有个很现实的规律:开户门槛越低的平台,水下的暗礁往往越多。比如 Creem 允许拿大陆身份证直接开通,结果引来大批高退款率的羊毛党,把平台的整体合规指标直接拉崩了,最近针对 AI 产品的封号极其频繁。至于老牌的 Gumroad,抽成直接奔着 10% 以上去,早就被算得清账的开发者淘汰了。
内外双轨
踩过几次坑之后,我干脆把收款系统拆成了两套完全独立的轨道。
第一条原则:国内的用户,千万别拿海外通道去硬接。国内买家看到全英文的绑卡结账页,掉头就走了;就算付了钱,你还得白白被海外通道抽走 5% 的跨境手续费,两头不讨好。
我现在收国内的钱全部用 ZPAY。
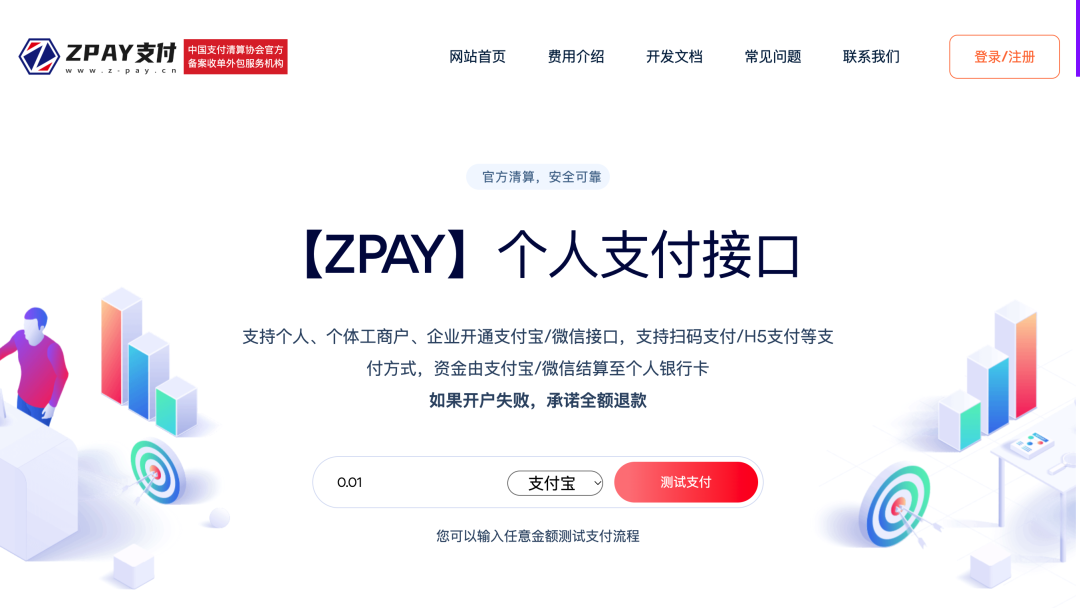
拿身份证就能开通小微商户,综合费率只要 1.6%,支持微信和支付宝直接扫码。钱隔天自动打进国内银行卡,拿来做国内的轻量变现非常稳。海外用户部分,主力还是港区 Stripe。只要提前备好合规的网络环境,半小时就能跑通开户。每个月收款稳稳控制在十万港币以内,不贪多,个人额度足够绝大多数独立项目跑上大半年。
如果后续流水做大了,或者办了海外企业资质,再切换到类似 Infini 这类以多币种结算为底座的新方案,兼顾全球法币收单与资金自主权。
国内归国内,海外归海外。把两拨人从底层彻底隔开,两边互不干扰,收款的损耗才能压到最低。
在老家花美金
钱收进来了,第二个难题是怎么花。在国内,每人每年有等额五万美元的结汇额度。但我这一年半跑下来,经验非常明确:赚到的外币根本不需要费劲转回国内银行卡,直接留在外面用于日常消费,反而省心得多。
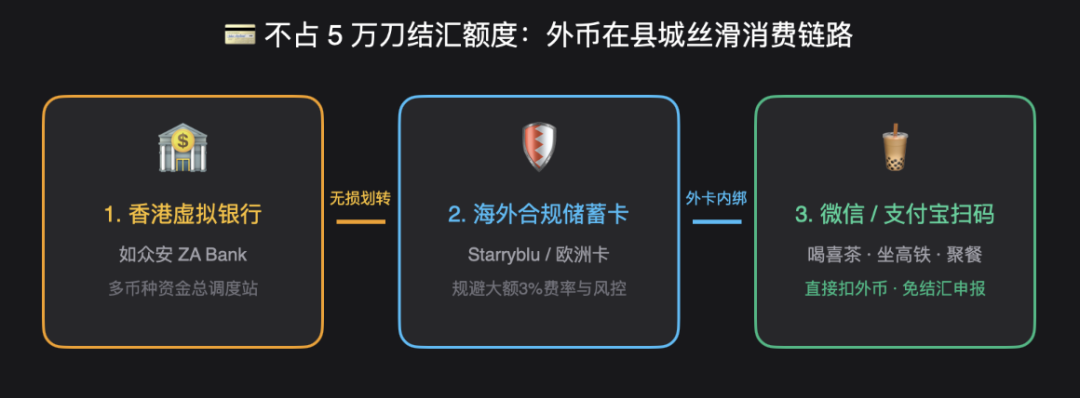
趁去香港的时候,办一张众安(ZA Bank)这类持牌虚拟银行的账户,不仅支持多币种,还能直接申请海外卡。虽然部分港卡现在也能绑微信支付宝,但为了避开大额消费 3% 的外卡手续费和高频风控,最顺畅的做法是拿它当中转站,把钱转入像 Starryblu 或者欧洲合规储蓄卡里,再绑定到内地的微信支付和支付宝。
平时在县城买杯喜茶、坐高铁去周边转转、晚上和朋友下馆子,掏出手机扫码,直接扣卡里的外币余额。既合规,又完全绕开了繁琐的结汇手续。
至于平时干活必须调用的海外大模型接口和服务器,单独配一张合规的国际虚拟卡挂上自动按月扣款,再也不用担心半夜因为卡片风控而断供。如果你的业务里也用到了 AI 模型 API,RouteFast.ai 提供的模型接入与中转方案可以作为额外的备用通道参考。
搭建自己的复利管道
吃喝与工具的开销彻底打通之后,剩下的外币一定要让它转起来。
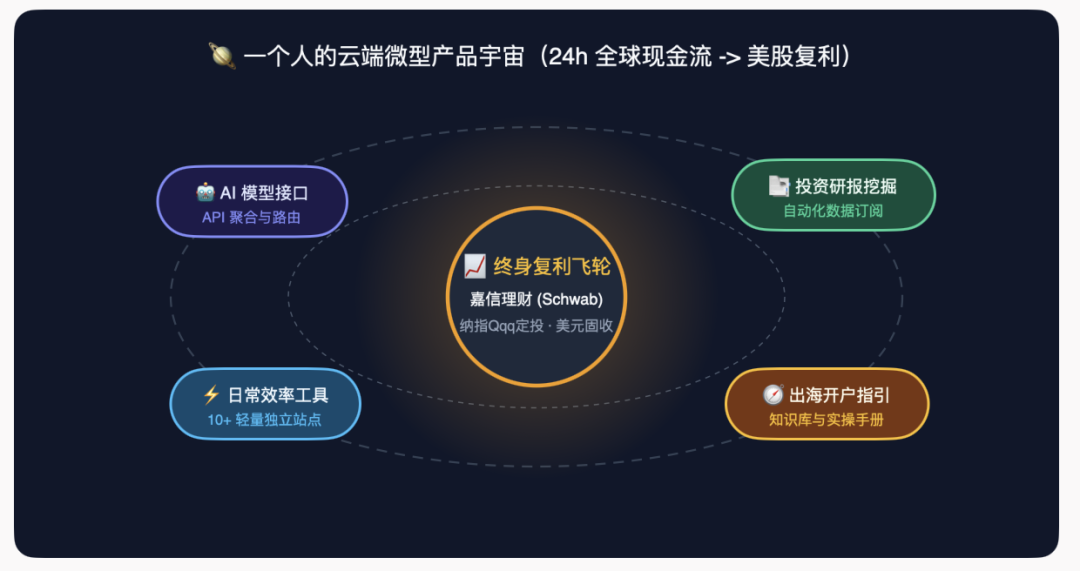
干自由职业最怕的就是收入不稳定。想要心里不慌,必须趁早搭一个能自己造血的复利飞轮。我现在的做法是把各条资金链做物理隔离:收单通道只管进钱,香港中转钱包负责多币种调度,日常消费单独划拨,多出来的核心利润,全额汇入嘉信理财这类全球顶流金融机构。
有了这套底座,剩下的事就很简单:把每月结余的美金定投纳斯达克指数,或者买点收益稳健的美元固收产品。从当初收到第一笔十美元订单的新鲜感,到如今在老家闲逛也能有源源不断的睡后收入,这种长线积累给的安全感,远远超过某一个爆款带来的短期刺激。
这一年半里,我一个人陆陆续续上线了十几个轻量服务,在云端搭出了一整片微型的产品宇宙。有做 AI 模型接口的,有做投资研报挖掘的,也有顺手做的日常工具与出海开户指引。它们单看体量都不大,聚在一起却像一颗颗独立运转的小星球,日夜不停地在后台替我换回全球的真实现金流。
自由职业一年半,最大的收获不仅仅是账本上的数字,更是重新拿回了对自己生活的支配权。在强大的国家基建托底下,住在生活成本更舒适的小城镇,面向全球赚取主流货币,这大概就是普通人跳出内卷最真实的解法。
如果有一天,你手里的业务也完全摆脱了地域和工位的束缚,在全国这么多山清水秀、基建完善的小城镇里,你最想把自己的第一站安放在哪里?🤔
 发表于 7 小时前
|
查看: 8|
回复: 0


