美国当地时间11月4日,Arm 公布2027财年第二财季(对应2026年第三季度)业绩。截至9月30日的三个月,Arm 营收14.43亿美元,同比增长27%;按美国通用会计准则(GAAP),净利润为1.30亿美元,同比下降45%。调整后(Non-GAAP)净利润为5.66亿美元,同比增长36%,调整后每股收益0.52美元,超过市场预期。
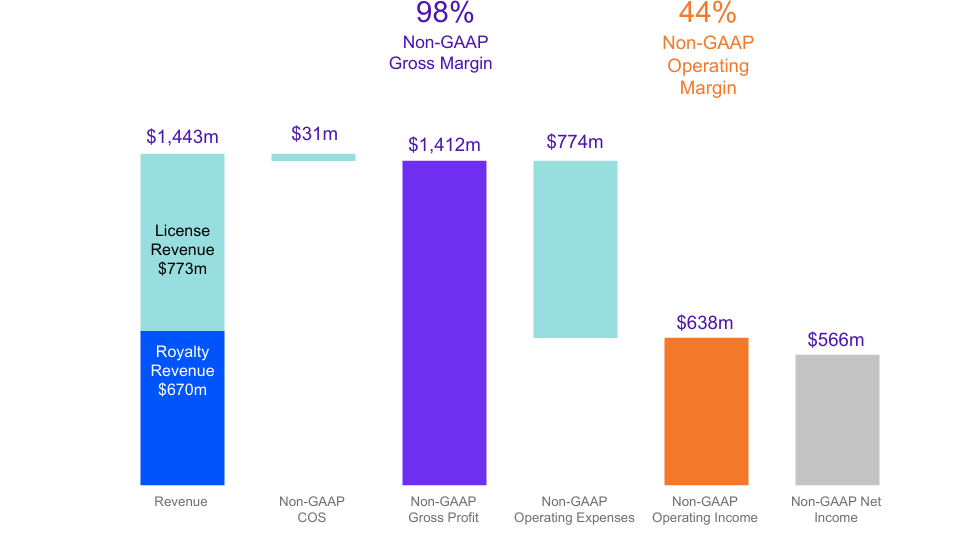
收入增长主要来自授权业务。授权及其他营收达到7.73亿美元,同比增长50%;版税营收为6.70亿美元,同比增长8%。数据中心版税收入同比翻倍,但手机市场承压,版税整体增速明显低于授权业务。
Arm 预计第三财季营收约15.4亿美元,与市场平均预期基本一致。该公司还将目光投向自研 AGI CPU,预计这款产品在2027和2028两个财年带来最高20亿美元收入机会。Arm CEO 雷内·哈斯(Rene Haas)表示,公司对实现这一目标更有信心,但供应能力仍会影响实际交付规模。
数据中心版税翻倍仍难掩手机压力
在第二财季,Arm 两项核心收入业务出现明显分化。
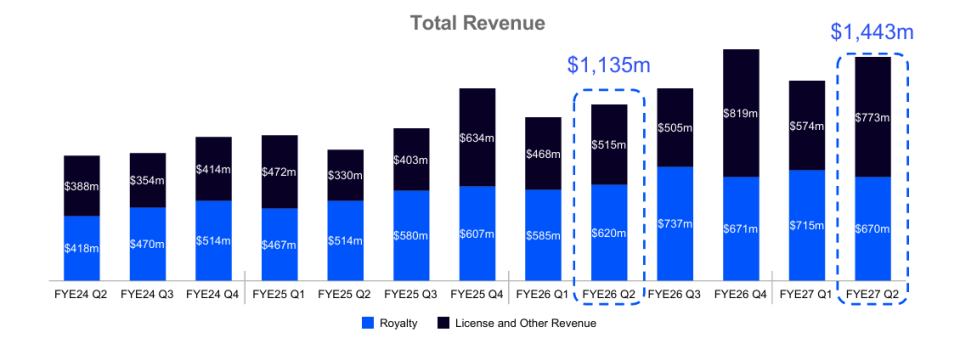
其中,授权收入来自客户获得 Arm 架构、处理器设计及相关技术的使用许可,通常受大型合同签署时间和金额影响。版税则主要根据采用 Arm 技术的芯片出货量及相关协议收取,更直接反映终端产品的销售情况。
Arm 当季授权收入超过市场预期。外媒汇总的分析师预期为6.25亿美元,实际收入高出约1.48亿美元;版税收入则低于市场预期的7.21亿美元。营收超预期主要由授权业务推动,版税表现相对弱一些。
除了当季收入,Arm 还披露了一项重要经营指标:年化合同价值(Annualized Contract Value,ACV)达到17.90亿美元,同比增长12%,高于上年同期的16亿美元。
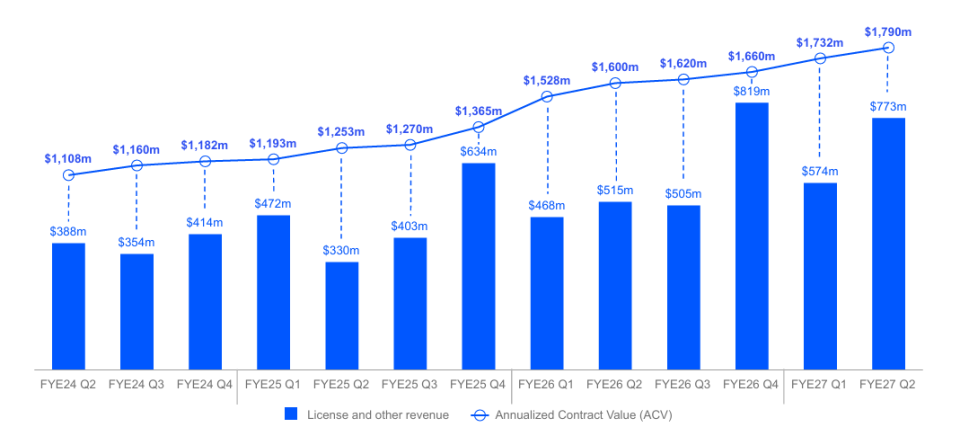
ACV 用于衡量已签署授权合同的年化承诺费用,不包括未来可能产生的版税收入,也不等同于当季确认的授权收入。与单季度授权收入相比,这项指标更适合观察授权合同的整体规模和持续性。Arm 当季授权收入增长50%,而 ACV 增长12%,也说明单季度收入还受到大额合同签署时间和确认节奏影响。
数据中心是版税业务中增长最快的部分。Arm 此前披露,数据中心版税收入同比翻倍。随着云服务商自研 CPU 和 AI 服务器需求增加,Arm 架构的应用范围继续扩大。
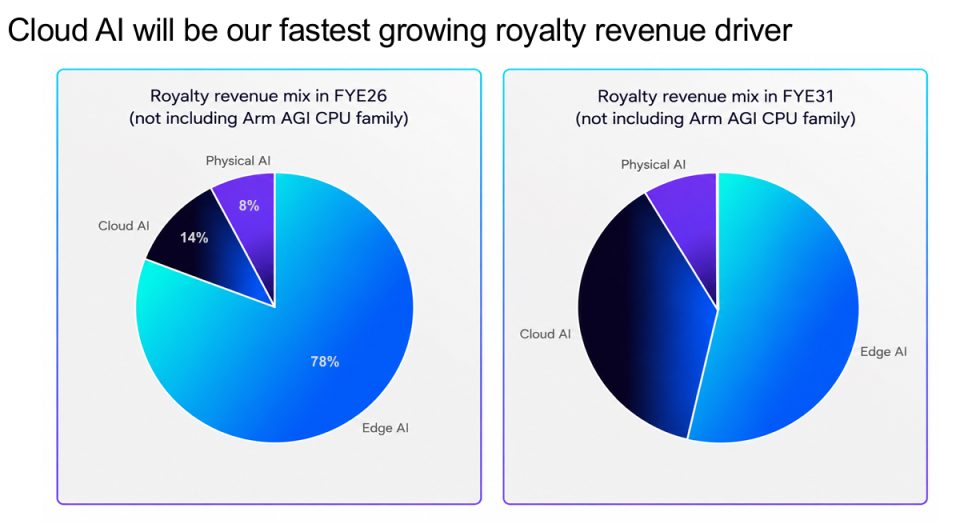
其中,采用 Arm 架构的服务器在头部超大规模云服务商中的部署份额,2025年已超过50%,该公司预计2026年底将超过60%。亚马逊 Graviton、谷歌 Axion、微软 Cobalt 等自研处理器均采用 Arm 架构。
手机业务仍然是版税增长面临的压力来源。Arm 在股东信中表示,内存价格上涨对智能手机市场造成影响,部分抵消了 Armv9 架构、CSS 平台和数据中心芯片部署带来的版税增长。
Arm 还在扩大 Compute Subsystem(CSS,计算子系统)授权业务。第二财季,公司又签署了4项 CSS 授权协议,相关芯片将用于数据中心和智能手机。CSS 将CPU、内存管理单元、安全及系统IP等模块整合为经过验证的计算平台,客户可以在此基础上开发差异化芯片。相比单独授权 CPU IP,CSS 有机会提高单颗芯片的技术集成度和版税价值。
Arm 表示,Neoverse CSS N4 已经推出,面向 CPU、网络、基础设施管理和安全芯片开发。与上一代产品相比,CSS N4 每插槽性能最高提升2倍,每瓦性能提高25%。
Arm 开始直接销售芯片
Arm 正在尝试改变传统商业模式。
过去,Arm 主要向芯片厂商、云服务商和设备制造商授权 CPU 架构及相关知识产权,再根据客户芯片出货收取版税。2026年3月,Arm 推出自研 AGI CPU,开始直接向数据中心客户提供处理器产品。
这款 CPU 面向 AI 数据中心,采用Arm Neoverse V3核心,单颗最高配置136核。与传统授权业务相比,自研芯片让 Arm 能够直接参与产品销售,也有机会获得更高的单颗芯片收入。
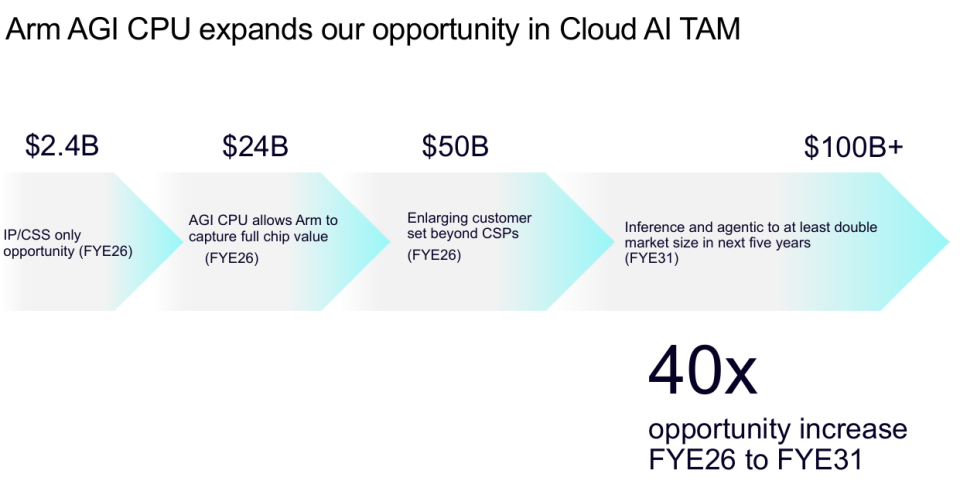
这项业务已经出现实际订单进展。Arm 在最新股东信中表示,自3月发布以来,AGI CPU 需求持续增强,已获得多家客户的采购订单,订单覆盖至2027年日历年,首批商业交付仍计划在2027财年第四季度进行。甲骨文云基础设施计划于2027年提供 AGI CPU 实例。
但供应链是当前需要关注的环节。TipRanks 的分析提到,先进晶圆、内存、基板和测试产能都可能限制 AGI CPU 的生产规模。该机构还预计,第一代 AGI CPU 毛利率可能处于30%后段至40%出头,低于 Arm 传统授权业务的水平;随着产品规模扩大,毛利率才有机会逐步接近50%,但这一过程可能需要数年。
在性能方面,Arm 引用独立测试机构 Signal65 在 Open Compute Project 峰会上的测试结果称,AGI CPU 在特定测试环境下的每机架性能约为 AMD EPYC 9755 的2倍。Arm 认为,数据中心电力供应日益紧张,能够在既有电力条件下提供更多计算能力,将成为 CPU 产品竞争的重要因素。
因此,AGI CPU 带来的收入增长,也会改变 Arm 的利润结构。传统 IP 授权业务具有较高毛利率,自研芯片则需要承担制造、供应链和产品交付成本。即使20亿美元目标最终实现,对整体利润率的贡献也需要结合产品成本和销售规模判断。
Arm 正在从芯片设计和授权商向芯片产品供应商延伸,但目前仍处于商业化初期。2027财年第四季度能否按计划交付,以及后续供应能力能否跟上客户需求,将决定这项业务何时开始对财报形成实质贡献。
AI 扩张延伸至 PC 和汽车
Arm 的市场机会已经从云端 AI 扩展至边缘 AI 和 Physical AI(实体AI)。公司在最新投资者材料中将业务增长方向划分为三个领域:Cloud AI、Edge AI 和 Physical AI。
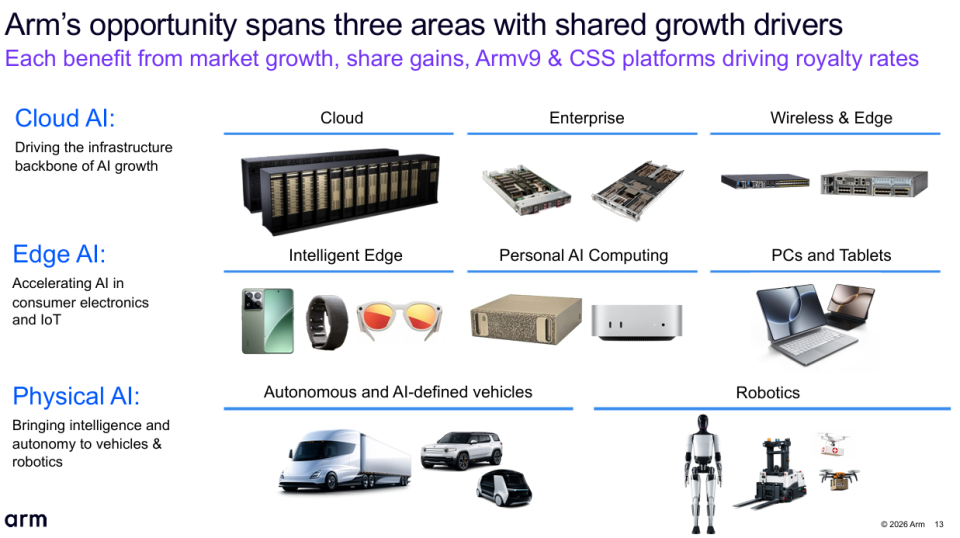
在 PC 市场,Arm 架构处理器已经占全球 PC 出货量约20%。谷歌推出的 Googlebook 将 Arm 作为多款设备的主要计算平台,英伟达 RTX Spark 也采用 Arm 架构,进一步拓展本地 AI、内容创作和游戏市场。
智能手机仍是 Arm 最重要的传统市场之一。随着 AI 功能向终端迁移,手机厂商需要在提升本地计算能力的同时控制功耗。Arm CSS for Mobile 2 通过 SME2 技术,使智能体 AI 工作负载性能提高70%,OPPO 和 vivo 已经采用相关技术。
图形处理方面,Arm 推出首款面向 AI 应用的 Mali G2-Ultra NX GPU,官方称其在相同持续功耗下能够实现最高4倍帧率,小米已经采用相关技术。随着 AI 应用对本地计算、图形处理和安全能力的要求提高,Arm 希望通过更完整的 IP 组合提升每颗芯片的授权价值。
Physical AI 则包括智能汽车、机器人和自主设备。Arm 披露,本季度这一领域的版税收入同比增长50%,主要由高级驾驶辅助系统和车载信息娱乐系统采用率提高推动。
在汽车领域,Armv9 和 Zena CSS 面向更高性能的车载计算平台。Tensor 的 L4 级个人自动驾驶车辆 Robocar 集成了400多个 Arm CPU 核心,用于自动驾驶、安全和车辆控制。Arm 还推出 Total Design for Physical AI 计划,联合80多家公司,覆盖计算平台、软件、AI 模型和系统集成,加快实体 AI 产品开发。
这些业务的商业化周期并不相同。数据中心客户的芯片部署可以较快形成版税收入,汽车芯片需要经过更长的验证和导入周期,机器人市场仍处于发展阶段。短期内,数据中心仍是 Arm 最明确的增长来源。
Arm 的生态规模也在扩大。公司披露,合作伙伴在本季度报告的 Arm 架构芯片出货量首次超过100亿颗,同比增加15亿颗;累计出货量超过3750亿颗,全球开发者数量超过3000万人。庞大的芯片出货规模和软件生态,是 Arm 向更多终端市场扩张的重要基础。
业务扩张也带来费用增长。Arm 第二财季研发费用达到8.57亿美元,同比增长24%;在 Non-GAAP 口径下研发费用为5.47亿美元,同比增长17%。Non-GAAP 口径下运营费用达到7.74亿美元,同比增长19%。
在第二财季,Arm 净利润为1.30亿美元,同比下降45%;Non-GAAP 口径下为5.66亿美元,同比增长36%。两种口径差异较大,反映出股权激励等项目对利润的影响。Non-GAAP 口径下营业利润为6.38亿美元,同比增长37%,营业利润率从上年同期的41.1%提高至44.2%。
现金流方面,Arm 当季经营活动现金流为2.07亿美元,同比下降63%;Non-GAAP 自由现金流为1.10亿美元,同比下降73%。不过,过去12个月的 Non-GAAP 自由现金流达到10.96亿美元,同比增长2%。截至季度末,Arm 现金及短期投资合计36.21亿美元。
估值也是市场关注的另一项问题。Zacks 在分析中指出,Arm 远期12个月市盈率约为75.94倍,超过当时行业平均水平10.20倍。该机构认可 Arm 在芯片架构和 AI 计算领域的长期机会,但认为较高估值限制了短期安全边际。
第三财季指引也给出了市场对 Arm 增长预期的参照。该公司预计营收为15.4亿美元,上下浮动5000万美元;Non-GAAP 口径下每股收益为0.56美元,上下浮动0.04美元。分析师平均营收预期为15.3亿美元,部分预测接近17亿美元。公司指引达到平均预期,但没有覆盖所有较为乐观的预测。
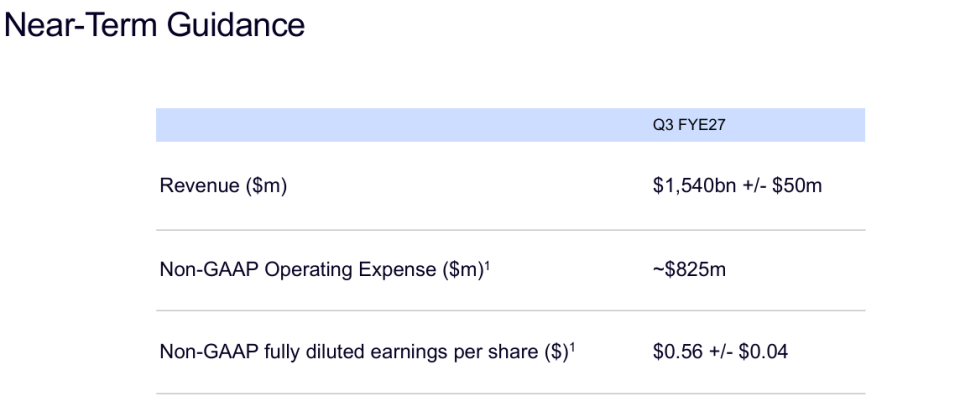
Arm 的下一阶段增长,取决于两项业务能否接力:传统授权和版税业务需要继续扩大数据中心客户覆盖,自研 AGI CPU 则要把客户需求转化为稳定交付和收入。手机市场带来的压力尚未消失,芯片供应、初期毛利率和研发投入也会影响新业务的盈利贡献。
对 Arm 而言,20亿美元 AGI CPU 收入目标已经成为市场衡量其转型进展的重要指标。接下来几个季度,产品交付和收入确认情况将比需求预期本身更能说明这项业务的商业价值。
 发表于 前天 18:20
|
查看: 14|
回复: 0
 /1


