Intel 日前发布的 2026 年第三季度财报看起来还不算太差——165 亿美元的收入同比上涨了 21%。可当管理层给出下一季度指引之后,市场的态度瞬间变了。Intel 预计第四季度收入将回落到 150-160 亿美元,每股收益只有 0.25 美元,明显低于华尔街预期。
受此拖累,Intel 的股价应声暴跌 28.58%,创下几十年来的单日最大跌幅,市值一夜蒸发近 1400 亿美元,整个半导体板块也跟着遭殃。
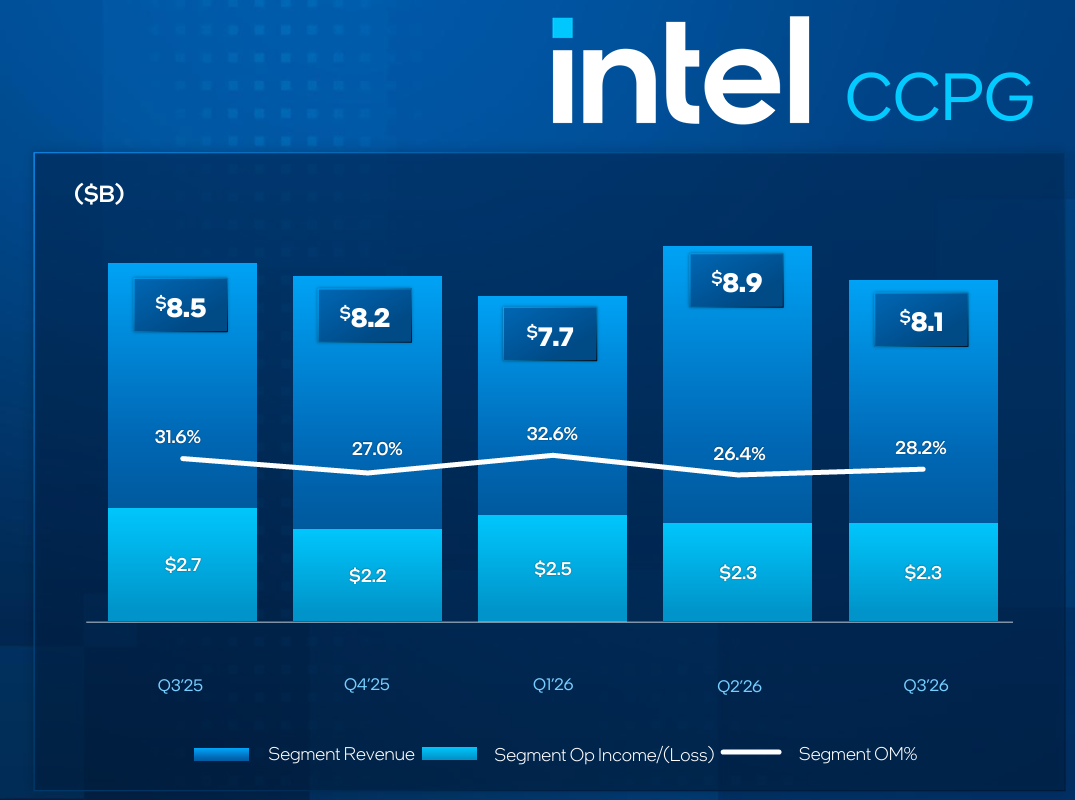
作为 PC 行业龙头,Intel 自然首当其冲。客户端计算与物理 AI 事业部(CCPG)第三季度收入 81 亿美元,同比下滑 5%,环比减少 9%;营业利润 23 亿美元,营业利润率只有 28.2%。更让人揪心的是,Intel 预计第四季度 CCPG 的收入将环比下降超过 20%。
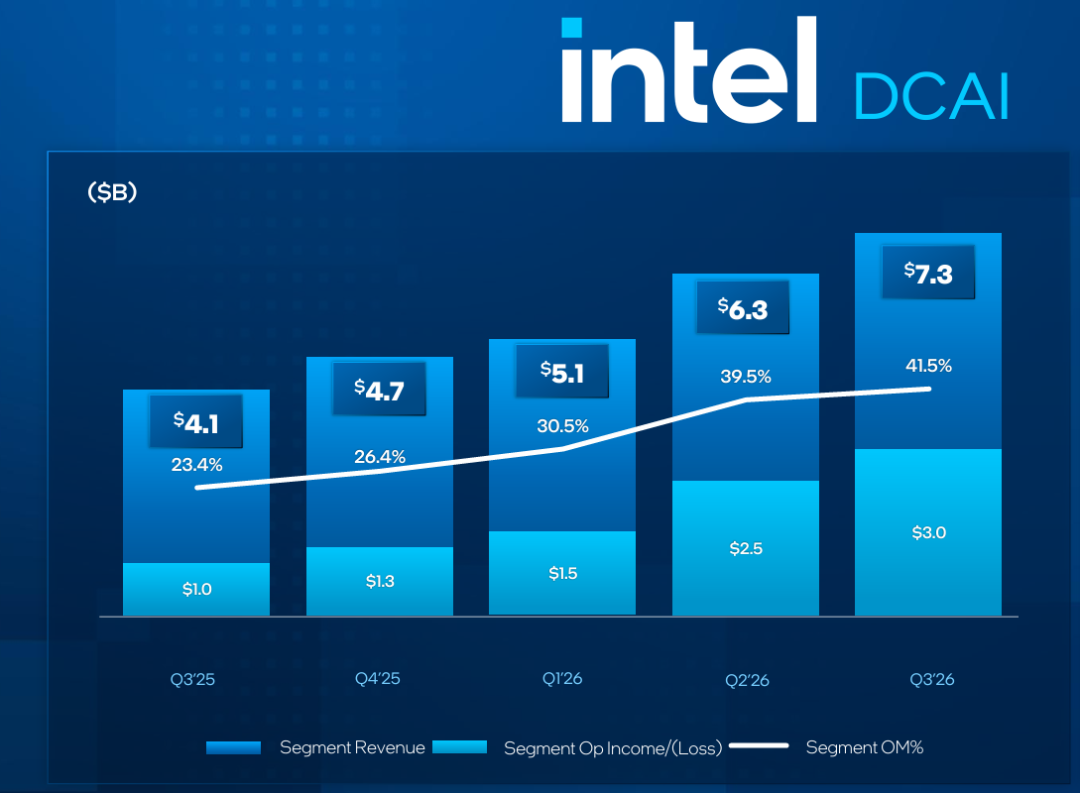
与之形成鲜明对照的是数据中心与 AI 事业部(DCAI):第三季度收入 73 亿美元,环比增长 17%,同比大幅增长 78%,营业利润达到 30 亿美元,营业利润率高达 41.5%。
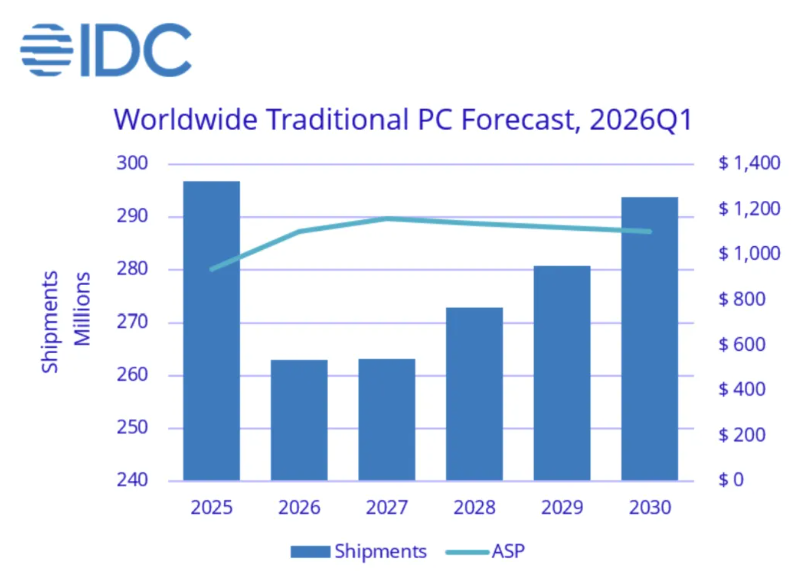
芯硬件注意到,根据权威市调机构 Counterpoint Research 的最新报告,2026 年第三季度全球 PC 出货量为 5700 万台,同比大跌 21%,环比也下降了 13.8%;第四季度的同比跌幅预计还会扩大到 27%。另一家机构 IDC 早些时候就给出过判断:2026 年全球 PC 出货量将下降 11.3%,其中第四季度可能锐减 20%。IDC 还认为,明年 PC 市场基本只会原地踏步,要到 2028 年才能缓慢复苏,而且即便到 2030 年也回不到 2025 年的水平。
一边是 PC 需求疲软,一边是 AI 基础设施订单爆满,Intel 的选择也就不难理解了。
Intel 相信,尽管消费级 PC 市场正在收缩,未来几个季度还会继续萎缩,但 AI 行业对计算和存储产品的压倒性需求,足以抵消 PC 业务的下滑。 CEO 陈立武也表了态:在“超级智能”(SI)前所未有的需求驱动下,行业正经历史上最严重的供应短缺。Intel 对第三季度扩大服务器 CPU 供货的进展感到满意,至强 6 系列(Granite Rapids)已经成为产能爬坡速度最快的至强产品。不过他也承认,至强 CPU 未来几个季度要想跟上需求,依然困难不小。
Intel 预计,随着行业持续部署更多 AI 推理用户智能体负载,全球数据中心 CPU 出货量在 2026 年和 2027 年都将保持 30% 以上的增长,强势势头还会延续到 2028 年。
为了接住这波需求,Intel 正在多条战线同时推进:
一是扩建爱尔兰 Fab 24 工厂,提升 Intel 3 工艺下至强 6 系列(Granite Rapids)的产能,但预计要到 2027 年底才能带来明显改善。
二是将俄勒冈州工厂的一部分产能从 Intel 18A 转向 Intel 3,牺牲一部分酷睿 Ultra 300 系列(Panther Lake)的产能,毕竟眼下 PC 需求太弱了,不过这项调整也要到 2027 年下半年才能见效。
三是在亚利桑那州 Fab 52 工厂继续爬坡 Intel 18A 产能的同时,已经启动邻近 Fab 62 工厂的设备进场安装,全力加速,计划 2028 年底前投产。
四是在新墨西哥州与马来西亚扩大先进封装业务,包括 EMIB、EMIB-T、Foveros 3D 等。无论是自家的至强 CPU 还是外部客户产品,对这些封装技术的依赖程度都在升高。
五是与供应商合作,扩产严重紧缺的有机基板,预计约 40% 的新增产能将在 2027 年下半年到位。
Intel 尚未披露 Fab 62 工厂的投产工艺规划。在芯硬件看来,Fab 62 很有可能会成为 Intel 第二座大规模量产 18A、18A-P 及衍生工艺的工厂(包括未来的 14A),用来支撑后续的至强、酷睿处理器,只是产能如何分配还不得而知。
当然,这并不意味着 Intel 要放弃 PC 市场,尤其是在酷睿 Ultra 4000 系列(Nova Lake)即将发布的时间点上。Intel 特别强调,Nova Lake 将帮助 Intel 夺回更多 PC 市场份额,必须尽快实现大规模量产,而且它会首发 Intel 18A-P 工艺。
这些扩产动作都需要巨额资本支撑。Intel 预计 2026 年资本开支(CapEx)预算约为 200 亿美元,2027 年还会继续大幅增加。2027 年被 Intel 定义为“投资年”。CFO David Zinsner 直言,2026 年第三季度调整后的自由现金流为正约 16 亿美元,而且这个状态未必能延续到明年,预计无法实现正的自由现金流。 这也是 Intel 股价暴跌的主要诱因之一。
分析师预计,Intel 2027 年的现金流可能在 -10 亿美元到 -15 亿美元之间;2028 年则很难预料,乐观的话可以转正到 50 亿美元左右,悲观情况下可能扩大到 -40 亿美元。核心分歧在于:2028 年对 Intel 来说究竟是“收获年”,还是又一个“投资高峰年”?眼下并没有人能给出确切答案。
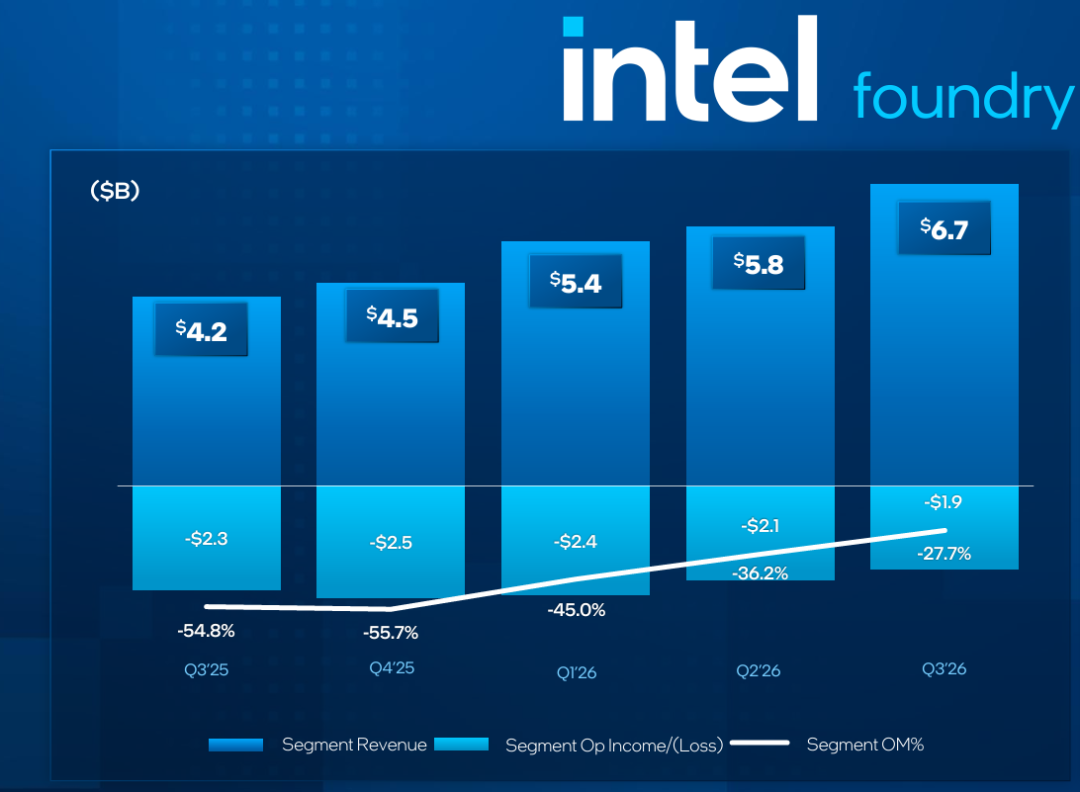
关键除了 Intel 18A 工艺的回报程度,更要看 Intel 14A 工艺能不能拿到大规模外部订单。毕竟刚刚过去的第三季度,Intel Foundry 代工事业部虽然录得 66.97 亿美元收入,但大部分来自内部订单,外部收入只有 4.11 亿美元,而且主要来自一项非经常性合同,营业亏损仍高达 18.53 亿美元。
PC 市场的寒气与数据中心的热浪同时扑来,Intel 正试图用产能腾挪和工艺押注穿过这场周期。至于结果如何,恐怕要等到 2027 年乃至 2028 年才能真正见分晓。
 发表于 8 小时前
|
查看: 11|
回复: 0
 /1


