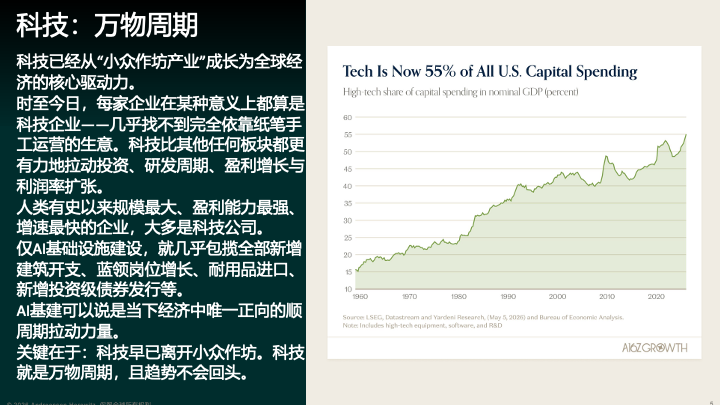
这份报告从公开市场一路延伸至一级私募市场,试图回答一个核心问题:2026 年这轮由科技主导的全新经济周期,到底和过去有什么不同。结论相当直接——科技已经升级为「万物周期」,不再只是单一行业板块。它贡献了标普 500 约 76% 的盈利增量,占美国资本开支的 55%,同时驱动投资、研发与利润扩张。而这轮股市上涨主要靠盈利拉动,并非估值泡沫,行情也从美股七大科技巨头扩散到了范围更广的科技企业。
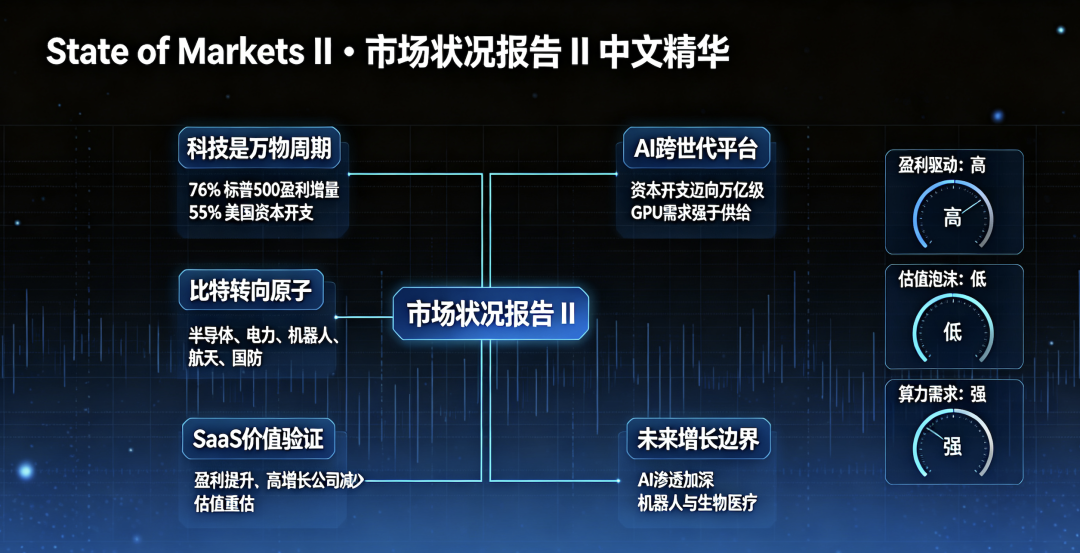
AI 属于跨世代平台变革。云厂商年度资本开支正向万亿美元迈进,自有现金流被基建投入持续消耗,同时借助债务融资扩大投入。尽管市场一度担忧 GPU 会在 3 到 4 年内快速折旧淘汰,但现实是算力需求爆发推高了硬件资产价值,老款 GPU 依旧保有可观残值。
AI 当前最突出的特征是「覆盖面广、落地深度浅」:多数企业宣称布局 AI,却只有少数完成可量化业务落地;消费端付费渗透率同样处于低位。受杰文斯悖论影响,算力成本下降反而刺激总需求暴涨,开源与闭源模型共存,并非零和博弈。就业层面,深度应用 AI 的企业反而增加了技术岗位招聘,并未出现大规模岗位替代。
市场主线已经发生轮动。投资重心从数字软件「比特」转向实体硬件「原子」。AI 算力建设叠加电网升级、国防、制造业回流、机器人与航天产业发展,半导体、电力设备等实体赛道迎来景气上行。云厂商现金流持续向实体产业链转移。参照移动互联网发展规律,硬件先行,软件红利尚在后期。
SaaS 行业并未迎来所谓末日,而是进入价值验证阶段。零利率退潮后,多数软件企业转向优先盈利,但高增速企业数量锐减,市场因此完成估值重估——这属于结构性分化,而非行业崩盘。
一级市场视角下,私募领域同样迎来新格局。私营企业数据印证宏观趋势,AI 带动初创创业活跃度提升,但市场筛选标准变得严苛,资本更看重真实业务回报。整体来看,本轮科技周期与历史周期截然不同,AI 持续打开全新需求空间,机器人、生物医疗等前沿领域将成为未来重要增长方向。
10 个关键问题问答
Q1:为什么说现在是「科技万物周期」?
A:科技不再只是一个行业板块。它贡献标普 500 约 76% 盈利增量,占到美国资本开支 55%,成为拉动投资、就业、利润的核心经济驱动力。
Q2:本轮美股上涨是估值泡沫吗?
A:不是。股价上涨主要依靠企业盈利增长,科技板块估值倍数反而出现压缩,并非单纯靠估值抬升驱动行情。
Q3:市场担心 GPU 3 到 4 年就会淘汰报废,报告怎么看?
A:算力需求爆发抵消折旧压力,老一代 GPU(如 A100)租赁价格、残值保持坚挺;算力与模型迭代不是零和博弈,老硬件仍具备商业价值。
Q4:当前 AI 商业化处于什么阶段?
A:覆盖面广但落地深度很浅。多数企业宣称布局 AI,但仅有少数有可量化业务成果;消费端付费渗透率依旧偏低,整体尚处在早期。
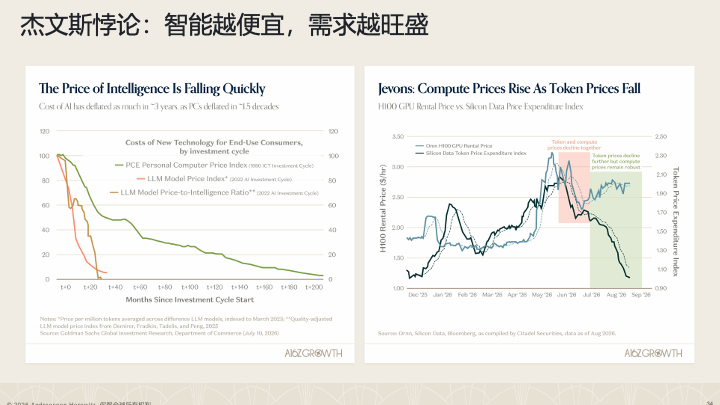
Q5:什么是报告提到的 AI「杰文斯悖论」?
A:单位算力成本持续下降,但智能应用爆发,带来总算力需求指数级上涨——越便宜,消耗得越多。
Q6:AI 会大规模替代软件工程师岗位吗?
A:并不会。数据显示深度落地 AI 的企业,技术岗位招聘反而增加;AI 更多是工具,放大人力产出,而非简单替代。
Q7:「比特转向原子」代表什么市场主线?
A:资本从纯数字软件(比特),大规模流向半导体、电力、制造、机器人、航天国防等实体硬件(原子)。
Q8:SaaS 末日论成立吗?
A:不成立。零利率退潮后软件企业转向优先盈利,高增长公司变少带来估值回调,属于结构性分化,不是行业覆灭。市场要求企业拿出业绩证明价值。
Q9:云厂商巨额 AI 资本开支钱从哪里来?
A:前期主要消耗云巨头自有经营现金流;随着自有现金被消耗,债务融资成为越来越重要的资金补充渠道。
Q10:对未来市场有什么核心判断?
A:本轮 AI 科技周期不同于历史周期,AI 持续拓宽需求边界;硬件先行,软件红利会滞后释放,机器人、生物医疗等领域是未来重要增长方向。
01 科技:万物周期
科技已经从小众「作坊产业」,成长为全球经济的核心驱动力。时至今日,每家企业在某种意义上都算是科技企业——几乎找不到完全依靠纸笔手工运营的生意。
科技比其他任何板块,都更有力地拉动投资、研发周期、盈利增长与利润率扩张。人类有史以来规模最大、盈利能力最强、增速最快的企业,大多是科技公司。仅 AI 基础设施建设,就几乎包揽全部新增建筑开支、蓝领岗位增长、耐用品进口、新增投资级债券发行等。AI 基建可以说是当下经济中唯一正向的顺周期拉动力量。
简言之,科技早已不再是小产业。科技就是万物周期,且趋势不会回头。
全球头部企业大多是科技企业
- 全球市值百强企业(不含中国),按公司数量统计,科技占比约 35%。
- 全球市值百强企业(不含中国),按市值统计,科技占比约 60%。
科技主导价值创造与盈利增长
过去至少十年,科技企业一直是价值创造与盈利增长的绝对主力。
- 标普 500 接近一半利润来自科技板块。
- 科技板块累计盈利增长是非科技板块的 3.8 倍。
- 2026 年,科技贡献标普 500 盈利增量的 76%。
科技带动利润率扩张
各行业利润率近期普遍走高,但科技板块表现尤为突出。标普 500 整体利润率处于历史高位,2026 年二季度预期达到 17.5%;科技板块利润率显著高于标普 500 剔除科技后的其余成分股。
基本面表现极为强劲
科技与能源引领盈利上行,但盈利改善具备广泛性:94% 的标普 500 企业达到或超出每股收益(EPS)市场预期,该比例处于历史极高水平(2026 年达 93.6%)。
很难将当前市场定义为「泡沫」
市场持续创下历史新高,但驱动上涨的是企业盈利,并非单纯估值抬升。即便在已经很高的利润基数之上,盈利依旧继续增长,估值倍数反而在收缩,行情完全由盈利增长驱动。
- 标普 500 远期每股收益持续走高,但市盈率(P/E)持续下行。
- 科技板块在基数已经很高的前提下,2026 年部分季度盈利同比增速高达 71%。
全市场估值普遍收缩,科技尤为明显
科技板块年内涨幅超 20%,但市盈率较 5 年均值低约 20%。
- 分行业拆解:科技板块年内股价上涨 22.1%,每股收益增长 55.7%,估值倍数压缩 21.6%。收益来自业绩,不是估值炒作。
- 对比各行业相对 5 年、10 年市盈率均值:科技板块显著低于历史均值。
市场不再只由「Mag7」独舞
去年市场高度集中于七大科技巨头;2026 年,其他科技企业跑赢大盘,七大巨头跑输指数。背后逻辑很清晰:云巨头正把巨额利润持续投入 AI 基建。云厂商的资本开支推高半导体企业盈利,市场收益也跟着资金流向发生转移。
动量交易、散户资金与杠杆
散户依旧是重要的市场影响力量,杠杆与动量策略放大市场波动。但和迷因股票时代不同,如今散户资金主要涌入市场共识主线赛道。
- 动量因子阶段性冲高回落,价值、成长因子表现分化。
- 带杠杆 ETF 规模持续走高,半导体相关杠杆 ETF 规模增长突出。
02 AI 是划时代的平台变革
一个关键事实:AI 资本开支规模极其庞大。
资本开支进入数万亿美元级别
大型云厂商(Hyperscalers)资本开支:
- 2026 年合计资本开支预计接近 7770 亿美元。
- 预计自 2027 年起,年度资本开支将突破 1 万亿美元。
对比历史算力迭代周期:大型机 → 小型机 → 个人电脑 → 桌面互联网 → 云与移动互联网 → AI 时代。AI 时代设备与用户规模、资本开支体量全面超越过往所有周期。
市场持续低估满足需求所需的资本开支
每一年,华尔街都会预测云厂商资本开支,但预测值年年被实际数据突破。算力需求、芯片价格上行,持续推动投资规模不断走高。
- 当前云厂商资本开支占美国 GDP 比重,已经逼近历史上铁路、油气、电信繁荣时期的资本开支峰值。
- 五大云厂商的资本开支预期随时间不断上修,每一轮更新的预测曲线都显著高于旧版本。
资本开支正在消耗云厂商自由现金流(阶段性)
云厂商的巨额利润,是本轮资本开支的主要资金来源;代价是自由现金流大幅下滑,市场预计该状态会持续至 2028 年前后才会修复。
债务市场接力提供资金(表内 + 表外)
当云厂商自有现金被充分耗用之后,信贷市场开始发力。市场不再只有美债这一个主要投资标的。
- 云厂商、英伟达新增发行大量投资级债券、设立特殊目的载体 SPV 进行融资,2025–2026 债务规模爆发式增长。
- 云厂商为市场提供大量长期限债务资产。
云厂商投资回报率依旧高于借贷成本
债务规模巨大,风险抬升,但核心看投资回报。目前云厂商投入资本回报率(ROIC)显著高于债务成本与加权平均资本成本 WACC。这些企业历史盈利能力极强,此前借贷规模很低;现在举债投资实体硬资产,资产能够产生稳定、持续增长的现金流,受到债权人欢迎。
资本开支对宏观经济带来正向外溢效应
AI 建设催生技术工人紧缺,蓝领岗位薪资大幅溢价。
- 数据中心带动建筑、技术工种岗位激增,自 2022 年新增岗位超 30 万个,暖通、电气、公用设施建设用工高速增长。
- 数据中心岗位薪资显著高于同类普通岗位:设施经理薪资高 64%,施工经理高 29%,网络技术员时薪高 42%。
- 意外的正向影响:数据中心甚至压低居民电价。大规模稳定用电需求分摊电网固定成本,减轻普通用户负担。研究测算:数据中心容量每提升 10%,居民零售电价平均下降约 0.4%;2019–2024,数据中心容量增长 160%,对应居民电价平均下降 6%。
资本开支见到实效:AI 收入增长速度史无前例
巨额投资的逻辑很直白:AI 需求的强度前所未有。
- OpenAI、Anthropic 的年度经常性收入 ARR 呈陡峭指数级拉升。
- 2026 年,头部 AI 实验室新增收入体量预计超过全部上市软件企业的新增收入总和。
- 各大云厂商反复传递同一个信号:需求大于供给;云业务订单储备同比翻倍。当下自由现金流承压,但市场预计两年后自由现金流会强势反弹。
- 「新云厂商」(Neoclouds,例如 CoreWeave 等)营收增速甚至超越早期 AWS、Azure。
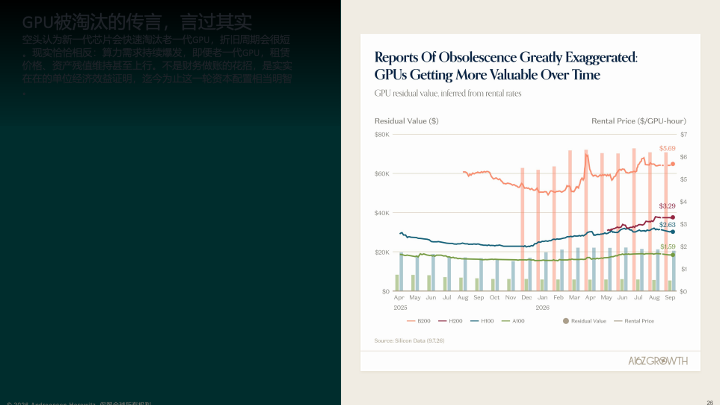
GPU 被快速淘汰的说法被严重夸大
空头观点认为新一代芯片会快速淘汰老一代 GPU,折旧周期会很短。现实恰恰相反:算力需求持续爆发,即便老一代 GPU,租赁价格、资产残值维持甚至上行。不是财务做账的花招,是实实在在的单位经济效益证明。迄今为止,这一轮资本配置相当明智。
尽管需求火热,AI 整体仍处于非常早期
AI 应用覆盖面广,但落地深度仍然很浅。
- 标普 500 中 69% 企业宣称已经上线 AI 部署,但仅有 2% 披露自己持续跟踪的量化业务指标;68% 有 AI 规划,64% 实际落地使用,仅 29% 产出可量化结果。
AI 投资回报的零散实证案例
- 亚马逊:使用 Alexa 购物的客户单笔订单支出平均提升超 40%。
- Meta:AI 广告产品带来对话量、购买转化显著提升。
- Shopify:AI 搜索带来流量转化大幅提升。
- ServiceNow:AI 年度合同价值突破 10 亿美元,智能体部署规模 9 个月增长 9 倍。
- Affirm:AI 风控批准大量原本会被拒绝的信贷申请,坏账可控、成交提升。
- Lemonade:AI 理赔将理赔成本率降至历史新低。
- Snowflake:AI 持续降低单位服务成本。
- Microsoft:微软 365 Copilot 付费席位突破 3000 万,收入环比加速增长 60% 以上。
- Walmart:使用 AI 购物助手的用户单客消费高出 40%。
企业 AI 支出还有巨大增长空间
调研显示,仅 20% 企业将成本视作 AI 应用的约束条件;大部分企业不受成本制约,计划继续加大 AI 投入。AI 当前支出占整体 IT 预算的比重还很低。对比云计算发展历史:云业务第二年就占到 IT 预算 4%,而现在 AI 占比普遍低于该水平,AI 潜在总可触达市场 TAM 远大于 IT 预算本身。绝大多数行业的多数企业计划未来一年继续增加 AI 投入。
其他早期信号:创业浪潮与代码爆炸
- Z 世代创业申请数量大幅走高。
- GitHub 合并 PR、代码提交量、新建代码仓库数量 2023–2026 爆发式增长。
AI 强度越高,招聘反而越多,尤其软件工程师
大众担忧 AI 替代初级岗位,但数据显示:AI 高强度落地的企业,初级岗位占比反而提升;低 AI 强度企业才出现初级岗位占比下滑。AI 带动美国大量技术岗位净新增:软件开发人员、数学与数据科学、网络安全分析师、工程师岗位数量持续走高。
表象火热之下,AI 发展尚不成熟
整体亮眼数据掩盖深层现实:AI 覆盖广,但深度有限。增长高度集中在一小部分重度用户,这部分用户使用高阶工具挖掘巨大价值。随着智能能力成本下降,前沿、非前沿模型的需求同步上涨。
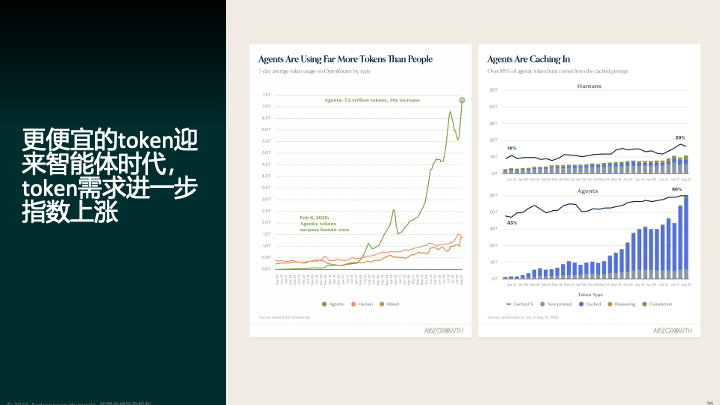
AI 智能体(Agent)带来 token 需求的抛物线式暴涨,路由、缓存等效率优化让智能体具备经济可行性,这就是现实版杰文斯悖论(Jevons Paradox,效率提升反而推高总消耗)。算力需求指数式推高算力资产价格;即便是 4 到 5 年的老 GPU,价格和一年前大致持平。目前增长由前 1% 的用户驱动,绝大多数市场参与者才刚刚起步。
- AI 头部 1% 用户的采购规模,是前 10% 群体中位数的 8 倍;头部用户 token 消耗倍数远远甩开普通使用者,差距持续扩大。
杰文斯悖论:智能变得更便宜,总需求反而暴涨
大模型智能能力的价格下跌速度,远超当年个人计算机价格下跌速度。token 单位成本持续走低,但整体算力硬件租赁价格维持强势。即便 token 越来越便宜,总算力需求依然吞噬掉成本红利。
Token 成本下行,迎来智能体时代
2026 年 2 月 6 日,智能体产生 token 数量正式超过人类用户;智能体 token 总量达到 7.3 万亿,实现 14 倍增长。智能体 86% token 消耗来自缓存提示词,人类用户仅 29% 来自缓存。
不是开源对抗闭源,而是两者共存
智能成本降低扩大整体需求盘子,模型竞争不是零和博弈。分层性能、分层定价,让企业在整条价值链上挖掘更多落地场景。
- 开源模型支出占比在提升,但整体盘子扩张更快;闭源前沿模型依然在高难度问题上享有溢价。
- 头部闭源实验室(Anthropic、Google、OpenAI)消耗 35% token,却拿走 70% 的市场花费。
- 老模型远没有过时;企业端 55% 的开销流向非前沿标准/轻量模型。前沿与非前沿模型共同分食持续变大的市场蛋糕。
消费端 AI 同样刚刚起步
- 美国家庭 AI 付费订阅用户持续增长,留存曲线向上,用户用得越久留存越高。
- 单订阅用户每月 AI 付费金额上行;自 2025 年以来消费端付费订阅规模大约增长 5 倍。ChatGPT、Gemini、Claude、Perplexity 用户量同步扩张。
- 流量来源变化:传统搜索的导流占比下滑,直接访问、付费推广、社媒成为重要来源。
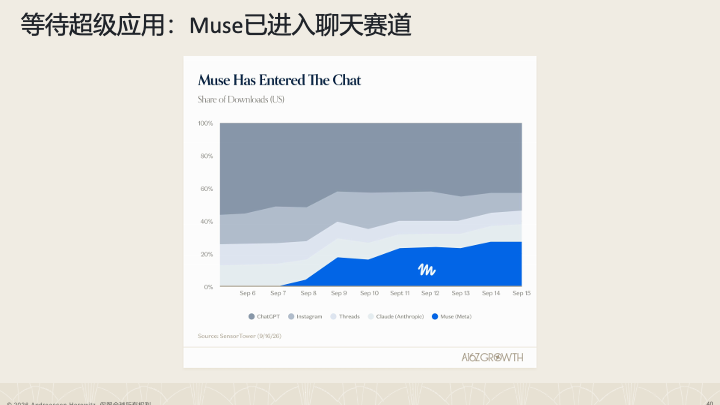
- Meta 推出 Muse 聊天产品,在美国下载量快速抢占市场份额。
历史复盘:移动互联网时代,先半导体硬件,后软件服务
移动互联网行情:半导体板块先走强,之后是基础设施设备,最后软件服务迎来大行情。AI 周期复刻类似路径:半导体率先爆发,其次基础设施硬件,软件服务尚在后面。
04 实体硬件强势回归(Atoms Are So Back)
AI 推动市场从「比特(数字软件)」向「原子(实体硬件)」轮动。
回到资本市场:AI 供需格局深刻改变领涨赛道。过去十几年软件是舞台主角;AI 到来,硬件走到舞台中央。数万亿美元级资本开支超级周期,带动 GPU、HBM 高带宽内存、电力元器件、技术工种、铜等实体物资需求,供给跟不上需求。传统上属于弱周期的板块迎来历史性盈利增长,股价同步反应。
不止 AI 基建驱动比特向原子切换:电动车、光伏带来电网大规模升级;国防开支上行;火箭航天、机器人成为全新前沿。全球地缘政治、人口老龄化,倒逼重建本土工业基础,支撑制造业、创新、自动化。
我们已经进入实物资产的新一轮周期。科技贯穿其中,但轻资产的数字比特不再是唯一主角。原子时代再度降临。
跟着 AI 资本开支看资金流向
AI 100 美元资本开支的供应链拆分:加速器芯片、存储芯片、CPU、网络设备、电力配套、冷却系统、厂房建设等各个环节分配。历史投资结构变迁:过去投资主要是软件,如今硬件、数据中心投资占比大幅抬升。
比特转原子,不止是芯片
全球实体基础设施需求极其庞大:2040 年前全球合计需要约 90 万亿美元基础设施投资。
- 美国水、道路、电力、交通、机场存在巨大资金缺口。
- 分区域:中国、欧洲、美国、印度、日本及其他地区的基础设施投资需求。
制造业底座正在扩张
美国制造业 PMI 回到扩张区间,新订单、就业指数回暖;制造业产出增速超过产能扩张速度,半导体、电气设备、航空运输设备生产走强。
万物电气化
电力需求增长不只有数据中心:电动车、热泵、空调、各类工业用电共同拉动。预计到 2035 年总用电规模相对 2025 年增长 29%,2050 年增长 69%。公用事业资本开支到 2030 年将突破 2700 亿美元,覆盖发电、输配电、新能源等。
航天商业化时代
火箭发射成本持续下降,单次发射有效载荷重量大幅提升。商业运营主体占航天发射物体的占比飞速提升,商业航天成为新商业赛道。
大量机器人及零部件需求爆发
AI 开启自动化、机器人新一轮浪潮。但目前大部分机器人供应链还在海外,局面正在改变。人形机器人、自动驾驶汽车、工业机器人、家用机器人、大型 VTOL 垂直起降飞行器、小型无人机需要大量减速器、轴承、电机等精密零部件;未来几十年全球机器人销量将持续大幅增长。
05 SaaS 末日?不如叫 SaaS 价值验证时代
市场年初流传「SaaSpocalypse(SaaS 末日论)」,认为 AI 会彻底颠覆企业软件。现实更为复杂:并非行业整体性崩盘,而是估值重估。零利率(ZIRP)时代结束之后,软件企业优先级从烧钱换增长转向盈利。2022 年市场遍地高增长、不盈利软件公司;到 2026 年,约 75% 上市 SaaS 软件企业实现盈利,但仅 30% 企业保持 20% 以上增速。高利率环境资本变得稀缺,企业转向稳健可持续经营。低速增长企业无法长期维持过去的高估值倍数,于是板块整体估值回调。但高增长企业估值依旧维持在历史合理区间,只是达不到零利率泡沫高点,而且高增长标的变少了。
没有 SaaS 末日,只有「SaaS 拿出业绩证明自己」。
报告要点摘要
- 科技 = 万物周期:科技贡献标普 500 盈利增量 76%,占美国资本开支 55%;不再只是一个板块,成为驱动整体经济周期的核心。行情由盈利驱动,估值反而压缩,并非泡沫;市场从七大巨头独演扩散到更广的科技赛道。
- AI 是跨世代平台变革,资本开支持续超预期:云厂商资本开支向万亿级别迈进,自有现金流被消耗,叠加债务融资支撑;AI 基建给宏观带来外溢——就业、蓝领薪资、甚至居民电价均有正向影响。
- GPU 不会快速报废,杰文斯悖论显现:算力成本下降,总需求爆炸,老 GPU 依旧具备高经济价值;AI 当前渗透率广但深度很浅,企业端、消费端都处于早期;增长高度集中于极少数重度用户。闭源、开源模型共存,并非零和博弈。
- 大轮动:从比特走向原子:半导体、算力硬件、电力、制造、机器人、航天、国防迎来超级周期;云厂商现金流大量转化为实体产业链的利润。类比移动互联网历史,硬件先繁荣,软件红利会后置。
- SaaS 不是末日,是价值验证:利率环境变化,软件企业优先盈利,增速下行带来估值回调,属于结构性分化而非行业消亡。
- 就业不是简单被 AI 替代:高强度使用 AI 的企业反而增加技术岗位招聘;创业、代码开发活动全面繁荣。
本次给到的 PDF 分页材料仅展示至第 48 页机器人部分,后面三个章节原始文本未包含在抓取片段中,故无对应译文。对这类长报告感兴趣的读者,可以在云栈社区持续关注后续章节的更新与讨论。
 发表于 3 小时前
|
查看: 3|
回复: 0


