当前,AI 数据中心、电网升级和光伏储能三大引擎同步发力,全球功率半导体需求明显回暖,行业重新进入量价齐升的高景气通道。
产业层面看,涨价潮从年初就密集启动:海外头部厂商英飞凌今年已经连发两轮涨价函,最新一轮 7 月 1 日落地;国内部分大厂也在 6 月跟进了新一轮涨价。功率半导体国产替代正从“能用”走向“好用”,叠加下游多个应用周期同步复苏,已经成为当前半导体赛道中增速最快的核心方向之一。
本文重点聚焦功率半导体产业链结构、竞争格局以及接下来的产业趋势。
01 功率半导体行业概览
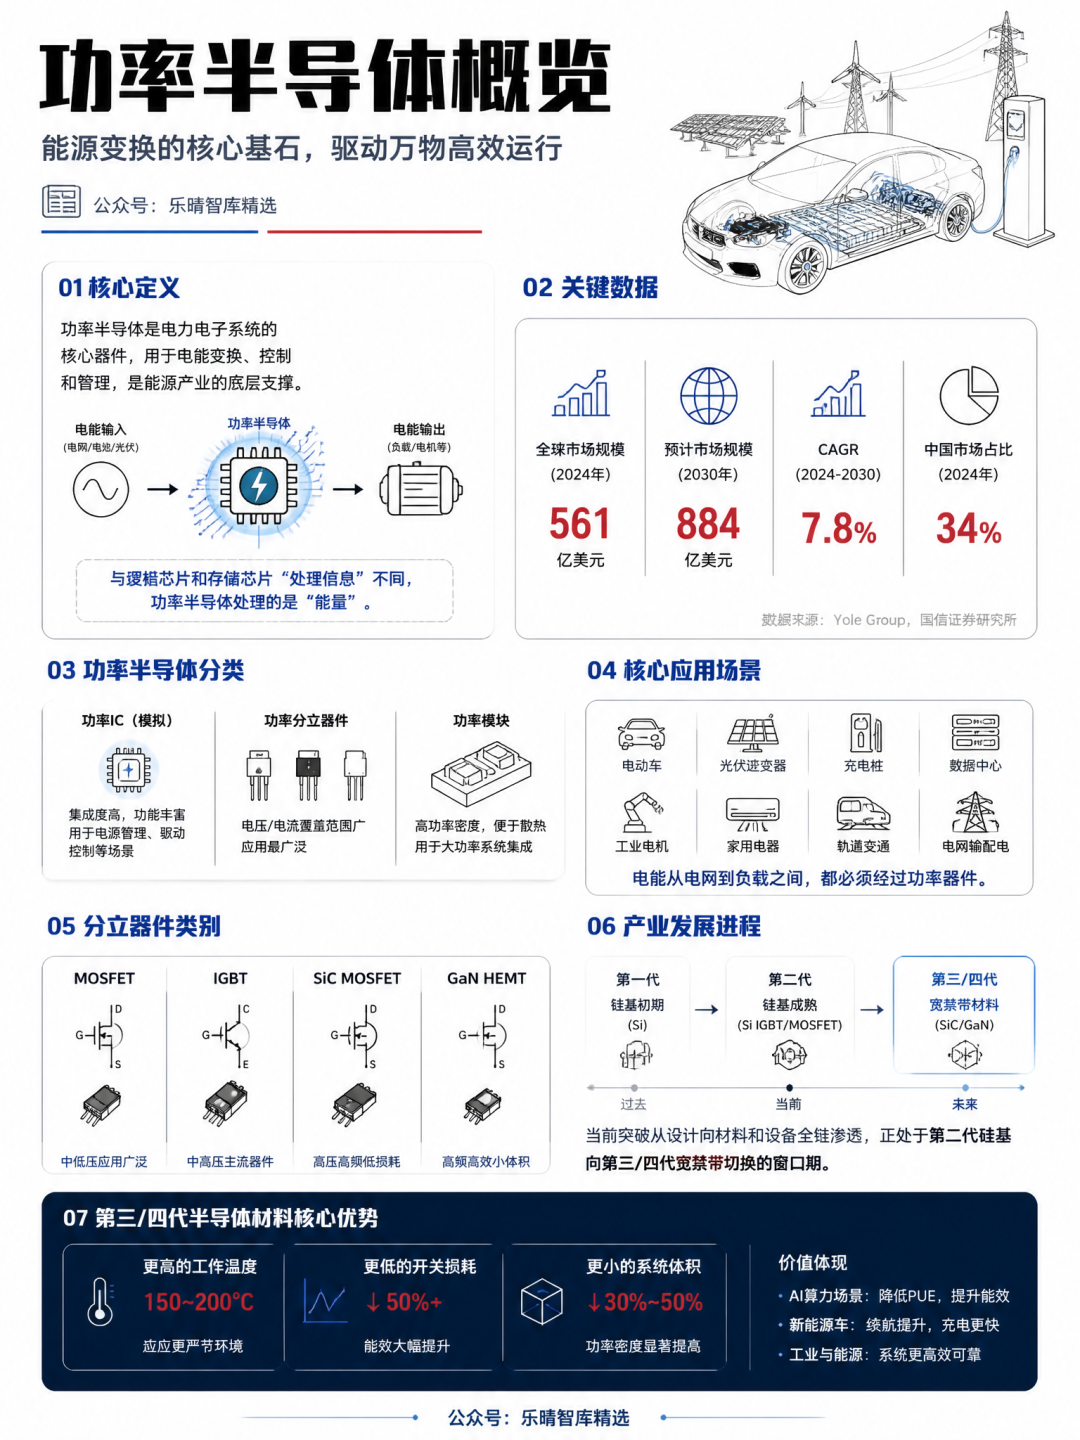
功率半导体是电力电子系统的核心器件,主要负责电能变换、控制和管理,可以理解为能源产业的底层支撑。与逻辑芯片、存储芯片“处理信息”的定位不同,功率半导体处理的是“能量”。
从分类看,功率半导体主要分为功率 IC(模拟)、功率分立器件和功率模块三类。其核心应用覆盖电动车、光伏、充电桩、数据中心、工业电机、家电等场景——电能从电网输送到负载之间,几乎都必须经过功率器件。
分立器件类别主要包括 MOSFET、IGBT、SiC MOSFET、GaN HEMT 等。
从产业进程看,当前技术突破正从设计端向材料端、设备端全链条渗透,行业处于第二代硅基器件(Si IGBT/MOSFET)向第三、四代宽禁带器件(SiC/GaN)切换的关键窗口期。相比硅基器件,宽禁带材料的优势是更高的工作温度、更低的开关损耗、更小的系统体积。在 AI 算力场景和新能源车中,这些优势会直接转化为续航提升与能耗下降。
当前 AI 算力正成为功率半导体核心增长引擎。美银预计,英伟达机柜功耗将从 10-15kW 飙升至 1.5MW 以上,带动 2025-2030 年 AI 数据中心新增 233GW 电力需求。800V 直流架构、储能及固态电力设备将加速落地,SiC 与 GaN 是最直接受益的方向。此外,服务器高压侧使用 SiC、低压侧使用硅基 MOS,两者价值量都有望迎来双重爆发,叠加 AI 芯片对功率产能的刚性挤占,需求曲线会更加陡峭。
02 功率半导体产业链
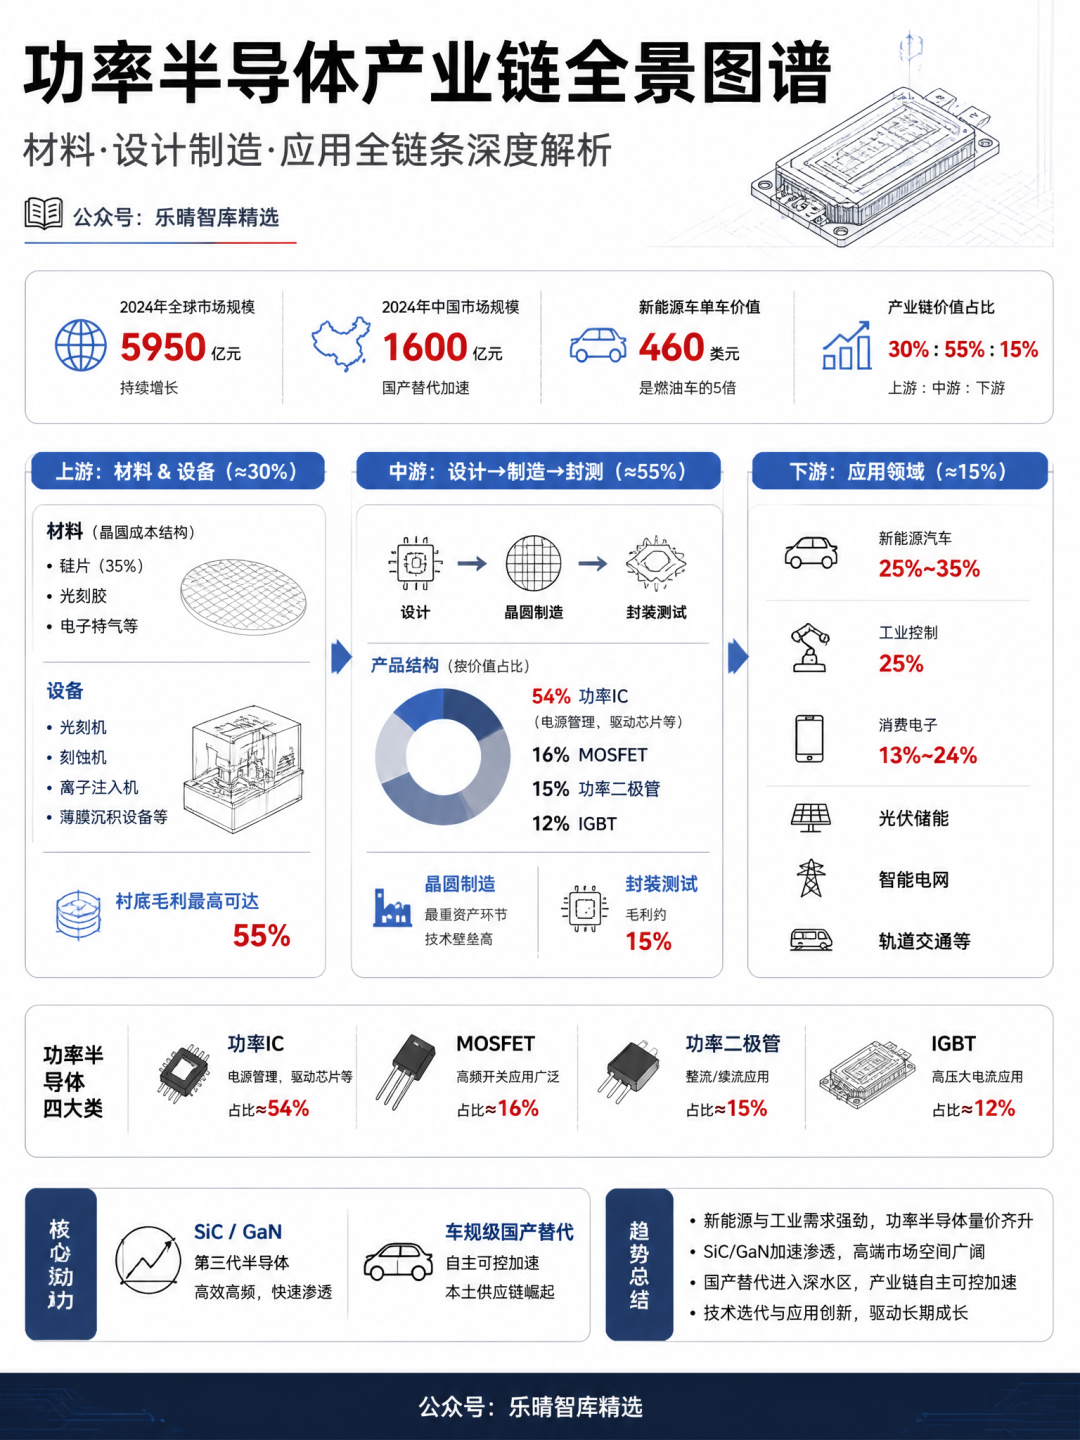
产业链价值分布上,上游材料与设备约占 30%,中游设计、制造与封测约占 55%,下游系统应用约占 15%,覆盖新能源车、数据中心、光伏储能和工业变频等领域。
具体到环节价值:材料端毛利最高,衬底毛利率约 55%;制造端资本开支最重,一条 8 英寸 SiC 产线投资超过 10 亿美元;下游价值量最大,但利润相对最薄。
03 功率半导体上游:材料端
碳化硅(SiC)和氮化镓(GaN)属于第三、四代宽禁带半导体,核心优势是耐高压、耐高温、开关损耗低,但代价是衬底生长难度极高。业内有句话概括得很直接:衬底决定成本上限,外延决定性能上限。SiC 卡在衬底,GaN 卡在外延。
碳化硅 SiC 衬底/外延
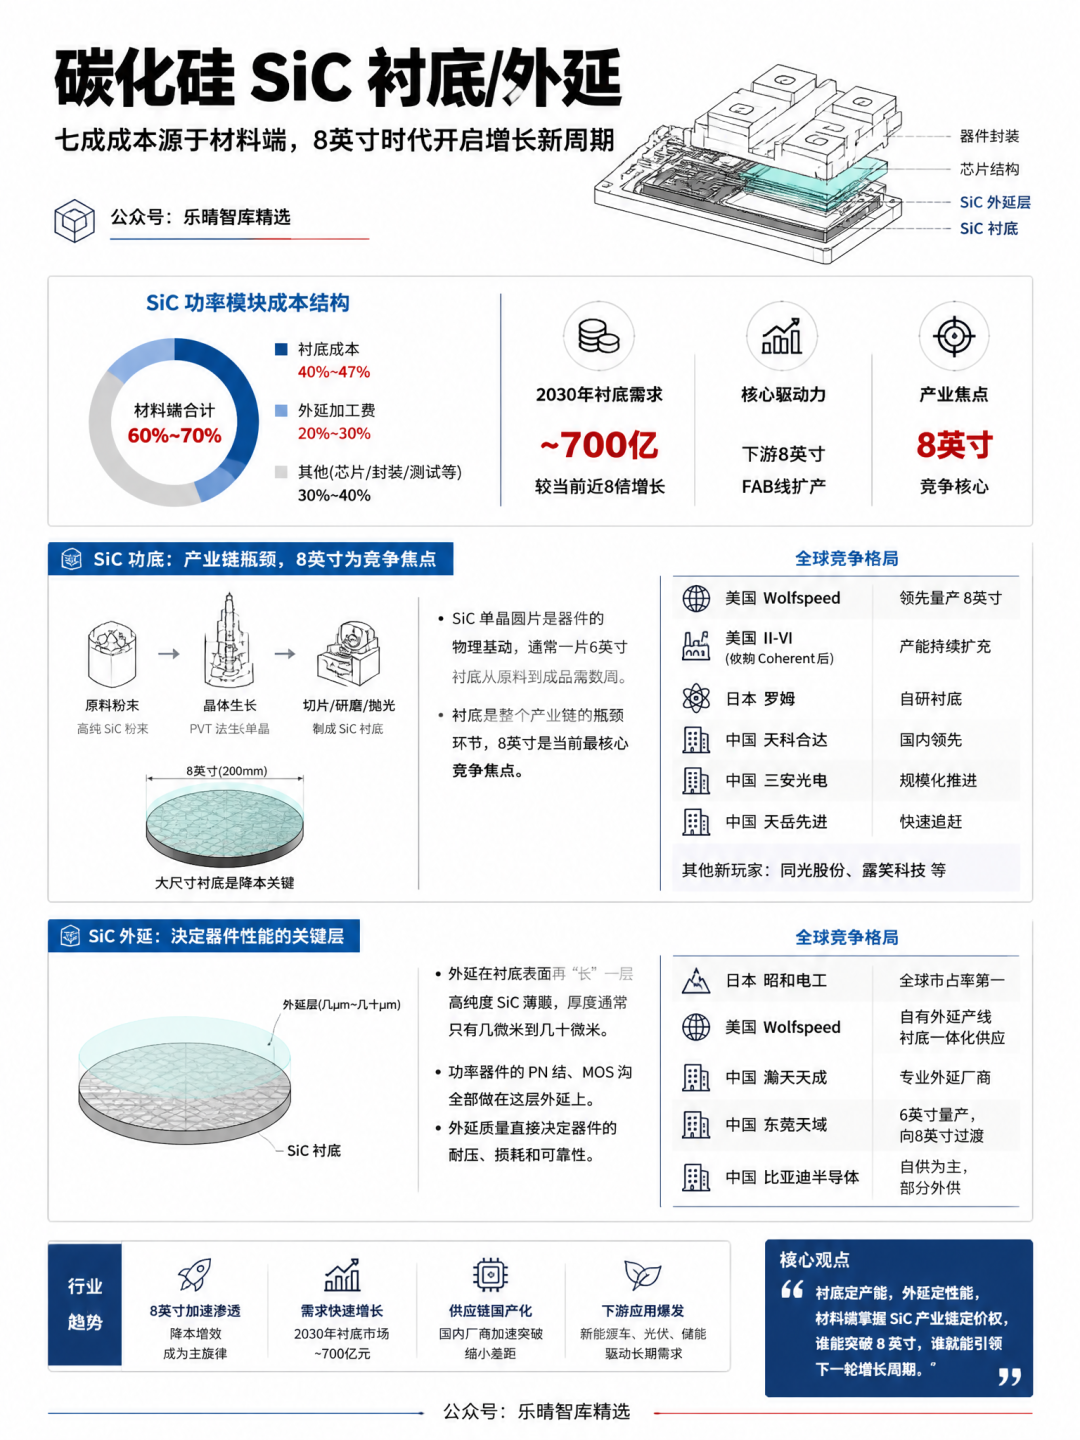
衬底成本占 SiC 器件总成本的 40%~47%,外延加工费占 20%~30%,材料端合计占 60%~70%。也就是说,一颗 SiC 功率模块,大约七成成本都花在衬底和外延上。
SiC 衬底: SiC 单晶圆片是整个器件的物理基础,通常一片 6 英寸衬底从原料到成品需要数周时间。SiC 衬底也是产业链中最大的瓶颈环节,8 英寸则是当前最核心的竞争焦点。
从全球竞争格局看,美国 Wolfspeed 已率先量产 8 英寸衬底;II-VI(收购 Coherent 后)产能持续扩充;日本罗姆选择自研衬底。国内核心厂商包括天科合达、三安光电、天岳先进等,同光股份、露笑科技等新玩家也在进入。预计到 2030 年,SiC 衬底需求将达到约 700 亿元,较当前增长近 8 倍,核心驱动力来自下游 8 英寸 FAB 线扩产。
SiC 外延: 外延是在衬底表面再“长”一层高纯度 SiC 薄膜,厚度通常只有几微米到几十微米。功率器件的 PN 结、MOS 沟道全部做在这层外延上,外延质量直接决定器件的耐压、损耗和可靠性。
全球市场格局方面,日本昭和电工市占率全球第一;美国 Wolfspeed 拥有自有外延产线,与衬底实现一体化供应。国内主要外延厂商包括瀚天天成、东莞天域、比亚迪半导体等。其中天域半导体已具备 6 英寸外延量产能力,并正向 8 英寸过渡;比亚迪半导体以自供为主,部分外供。
氮化镓 GaN 外延
GaN 的核心优势是开关速度极快,适合高频、高密度电源场景。与 SiC 最大的区别在于:GaN 不依赖自支撑衬底,产业主流方案是使用蓝宝石、SiC 或硅作为异质衬底做外延。因此衬底并不是 GaN 的瓶颈,真正拼的是外延工艺和应用落地速度。
当前 GaN 正在从消费快充走向车规与数据中心。AI 算力对高密度 GaN 电源的需求,是未来三年最大的变量;英伟达供应链正在加速导入,1200V 车规 GaN 也有望加速放量。
自支撑衬底方面,日本住友电工和三菱化学是主要供应商,尺寸多为 2 英寸,价格极高,单片约 5000 美元以上。纳微半导体在消费快充端全球市占率第一。国内 GaN 龙头英诺赛科拥有全球最大的 8 英寸 GaN-on-Si 产能,并实现设计加制造一体化。
硅片: GaN 功率器件大量使用硅基衬底,所以硅片环节同样关键。信越化学和 SUMCO 垄断高端硅片;国内沪硅产业 12 英寸产品已进入车规验证,立昂微 6 英寸国产化率持续提升。
04 功率半导体上游:设备端
功率半导体与逻辑芯片最大的不同在于,器件又大又厚,电压动辄 1200V 甚至 3300V 以上,因此需要专用设备。目前设备端国产化率约 20%~30%,其中长晶炉国产化率最高,外延设备和刻蚀设备仍以进口为主。
长晶炉设备
这是整条链里技术壁垒最高、价值量最大的环节。SiC 衬底采用物理气相传输法,在 2000℃ 以上的高温炉中让 SiC 粉末升华,再在籽晶上重新结晶。一炉晶体通常要长一周,之后还要经过切割、研磨、抛光,周期极长。
全球格局中,瑞典 Norstel(原 Cree 长晶部门)是 SiC 长晶设备龙头,也是 Wolfspeed 自用设备的主要来源,6 英寸和 8 英寸方案都比较成熟。国内晶升股份是目前唯一实现 6 英寸 SiC 长晶设备量产的厂商,产品已进入天科合达、天岳先进产线,8 英寸设备在研;北方华创也在布局 SiC 长晶炉,目前处于验证阶段。
外延设备
外延是在衬底上再生长一层高质量薄膜。SiC 使用化学气相沉积(CVD),GaN 使用 MOCVD(金属有机化学气相沉积)。外延设备的核心在于温度均匀性和气体流量控制,这会直接影响外延层的厚度一致性以及缺陷密度。
德国 Aixtron 和美国 Veeco 长期垄断全球外延设备市场。国内方面,北方华创是 SiC 外延设备龙头,6 英寸 CVD 已量产,8 英寸正在攻克;中微公司主攻刻蚀设备,同时也在推进 SiC 外延设备。
刻蚀与离子注入设备
功率器件需要在外延层上精确注入铝、氮、磷等杂质,以形成 PN 结。美国 Axcelis 是全球离子注入龙头,SiC 专用注入机市占率最高,深度绑定 Wolfspeed、ST、ROHM。国内万业企业(凯世通)、中科信等厂商已有相应布局。
05 功率半导体中游:设计制造封测
中游玩家大致分为三类:
IDM(设计+制造+封测一体化): 自己设计、自己制造、自己封装,产能自主可控,是车规级市场的主力。代表厂商包括扬杰科技、士兰微、华润微、时代电气,以及海外的罗姆、英飞凌、意法半导体。
举例来看,华润微是国内少有的 IDM 功率大厂,6/8/12 英寸产线全覆盖,MOSFET、IGBT、SBD、FRD 产品线齐全,可以说是国内硅基功率半导体的“全能选手”。士兰微拥有 6/8 英寸和 12 英寸产线,IGBT、FRD 自有产线已经量产,SBD、MOSFET 也在推进,同时正在建设 12 英寸 SiC 产线,是国内少数同时布局硅基与 SiC 的 IDM。英诺赛科则拥有全球最大的 8 英寸 GaN-on-Si 产能,实现设计加制造一体化。
斯达半导的车规 IGBT 市占率国内第一,已导入比亚迪和蔚来供应链。时代电气在轨交 IGBT 领域全球领先,并且已经切入车规市场。
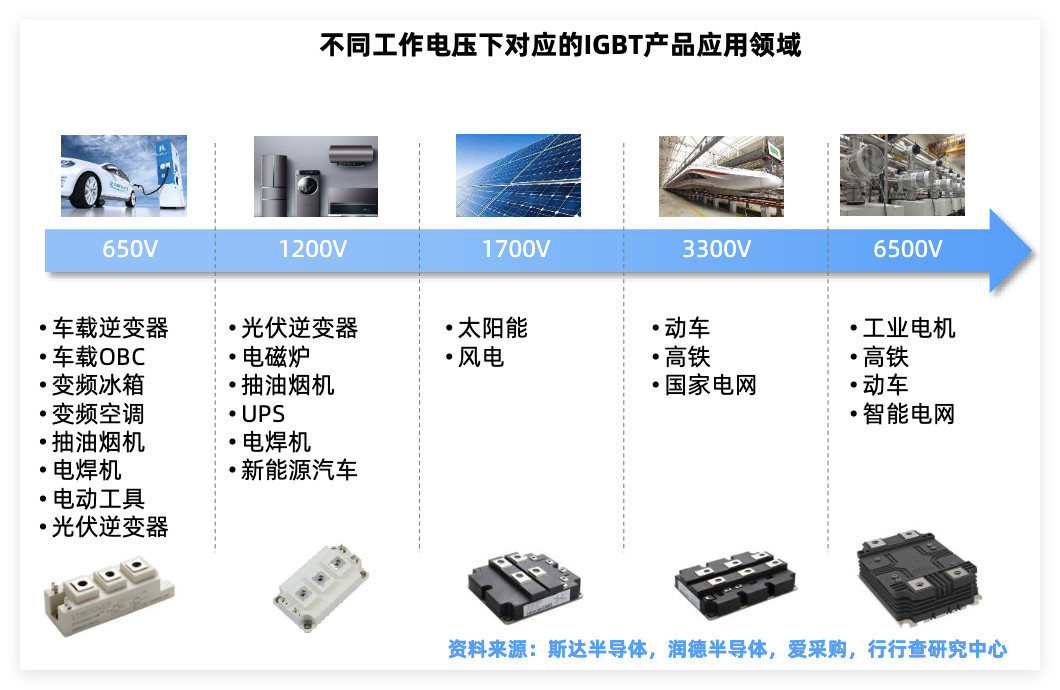
Fabless(纯设计,制造外包): 只做芯片设计,制造交给代工厂。优势是轻资产、灵活,但在功率领域份额相对有限。代表厂商包括新洁能、东微半导、捷捷微电等。新洁能以 MOSFET 为主力,中高压 SGT 和 SJ 工艺是核心能力,IGBT、SiC 正在推进,采用完全代工模式。东微半导是功率超级结龙头,拥有服务器级 SJ MOS。宏微科技和斯达半导模式类似,芯片外购、自己封装模块,核心竞争力都在封装端。
Foundry(纯代工,不做设计): 只做制造,服务下游设计公司。代表厂商包括芯联集成、华虹公司等。
从行业趋势看,功率半导体正迎来拐点:SiC 从 6 英寸向 8 英寸全面切换,是未来几年的核心方向;GaN 则从消费走向车规和数据中心,AI 算力驱动高密度 GaN 电源需求爆发,英伟达供应链加速导入,1200V 车规 GaN 有望放量。叠加 AI 服务器电源带来的量价齐升、下游周期复苏以及国产替代加速,产业链各环节都有望迎来更多国产替代机会。
免责声明:本文内容仅作为行业分析参考,不构成任何投资建议!
 发表于 2 小时前
|
查看: 9|
回复: 0


