中国是全球第二大芯片市场:2025 年占全球芯片销售额的 27.4%,也是全球最大的电子产品制造基地。本土企业占国内销售份额,从 2020 年的 9% 爬到了 2025 年的约 22%。
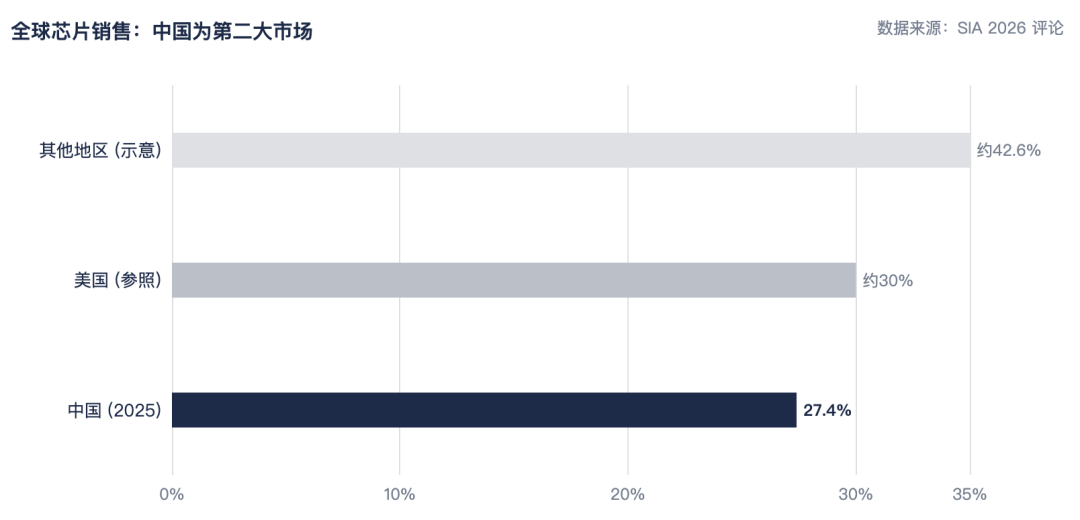
五年翻了一倍多,速度不算慢。但换个角度看,每卖出四颗半芯片,还有三颗半来自别人。
中国规模优势集中在哪里?成熟制程。OECD 经 SIA 转引的数据显示,中国成熟逻辑产能约 423 万片每月,是第二大产能国的 1.7 倍;功率与分立器件产能约 628 万片每月,是 2.6 倍;在建产能合计,超过其他前六名之和的 3 倍。
在 28 纳米以上的战场,中国已经是压倒性存在;先进制程那一头,账本还不好翻开。这就是中国芯片的基本盘:市场够大,成熟制程规模优势已经定型,短板集中在高端设备、材料和 EDA。
一)中国半导体体系,完善度到什么程度了?
“自主可控”提了快二十年,为什么说现在才算真正开始?先看时间轴。
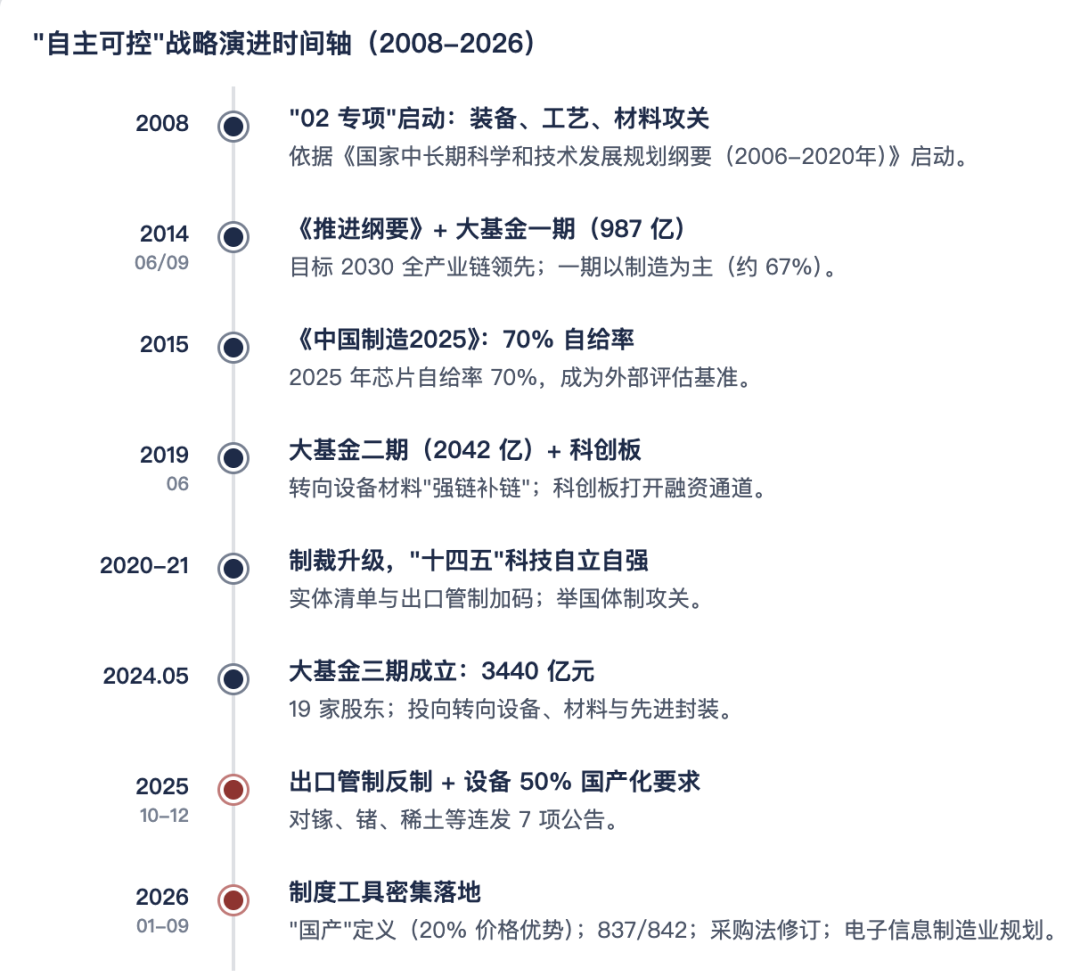
2008 年“02 专项”启动,2014 年《推进纲要》配合大基金一期,定下全产业链领先的总目标。2019 到 2021 年,外部制裁升级,举国体制攻关与科创板融资成为主线。真正的变化发生在 2025 年下半年到 2026 年:商务部出口管制、新建产线设备 50% 国产化要求、“国产”定义与 20% 价格优势,制度工具开始密集落地。
2025 年 10 月,二十届四中全会通过“十五五”规划建议,明确“采取超常规措施,全链条推动集成电路、工业母机等关键核心技术攻关取得决定性突破”。2026 年 3 月,全国人大批准“十五五”规划纲要;同月《政府工作报告》把集成电路列为重点打造的新兴支柱产业之首。
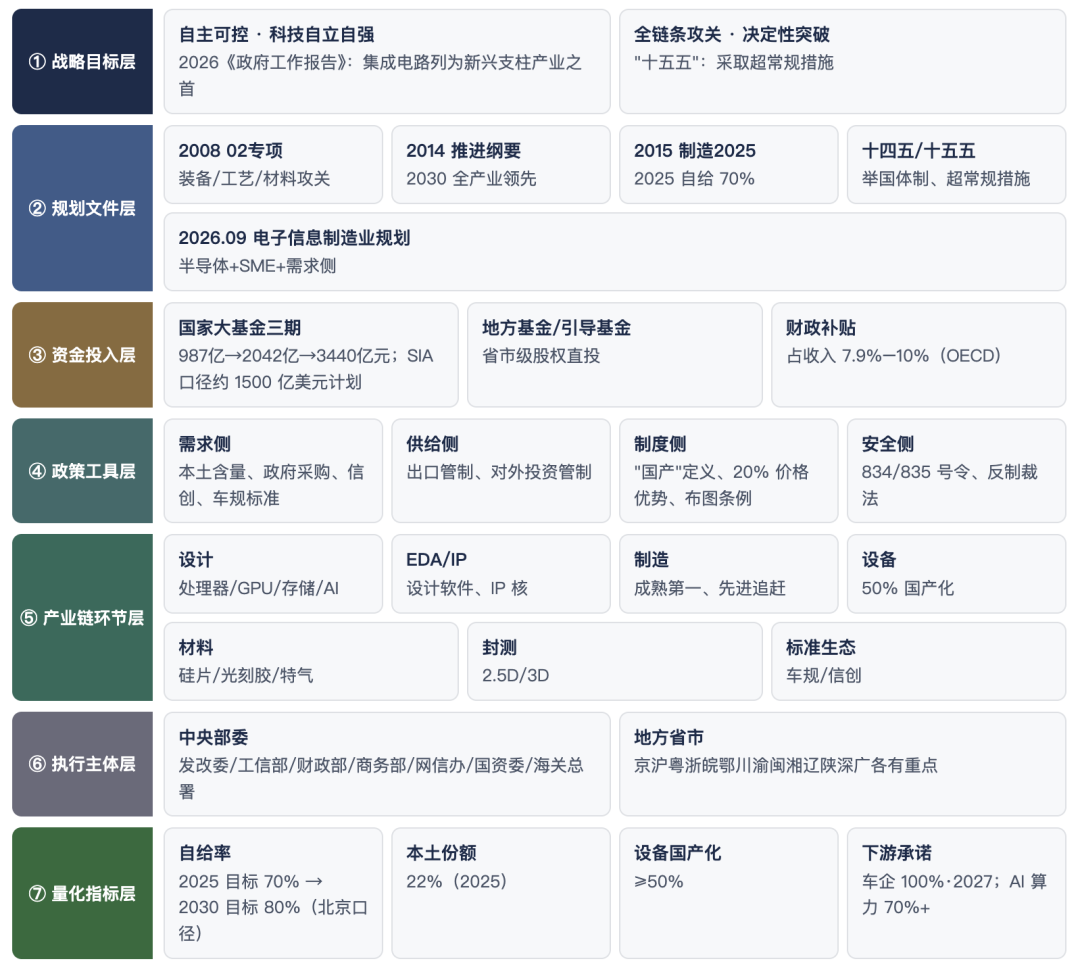
自主可控由此从部门政策升格为国家战略主线。这一轮与以往最大的不同,是可度量、可问责。产业规划可以拆成七层:战略目标定方向,规划文件定路径,资金投入给资源,政策工具给手段,产业链环节定战场,执行主体定责任,量化指标定验收。
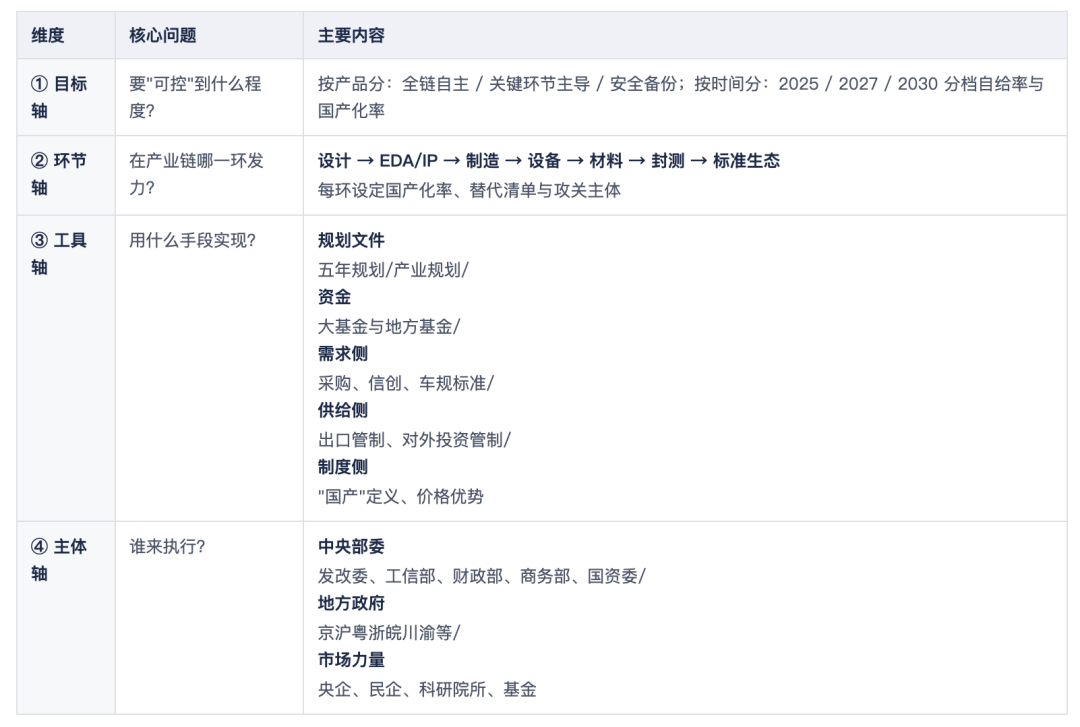
任何一项具体政策,都可以回答它支撑哪个目标、落在哪个环节、由谁执行、拿什么指标验收。例如 2026 年政府采购的 20% 价格优势政策,定位在政策工具层的需求侧,服务“自主可控”这个总目标,执行主体是财政部和各级采购单位,验收看国产化率阈值。再配上“目标、环节、工具、主体”四维矩阵交叉定位,哪项政策覆盖了什么、重复投在哪、空白又落在哪个环节,都会更清楚。
二)中国半导体接下来的资金如何投入?
资金是三层结构:国家级基金、地方引导基金,再加上财政补贴。大基金三期在 2024 年 5 月注册成立,注册资本 3440 亿元,共 19 家股东,规模超过一期与二期之和;计划投入约 1500 亿美元,目前已投放约 1075 亿美元。
投向变化更值得关注。一期约 67% 砸在制造,二期转向设备与材料,三期继续加码设备、材料、先进封装。钱在往上游走。
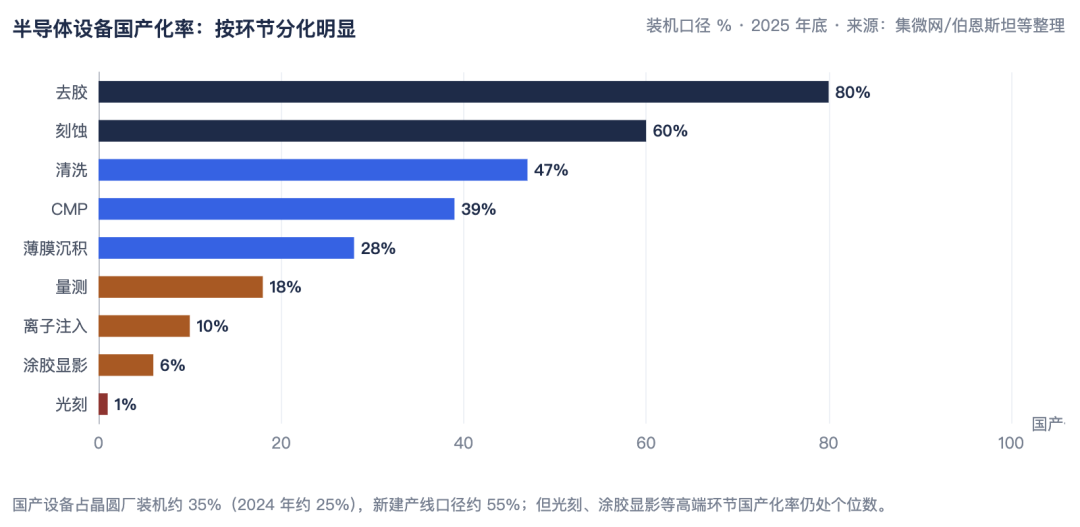
结果直接体现在设备国产化率上。2025 年底,国产设备占晶圆厂装机约 35%,而 2024 年约为 25%,一年涨了 10 个百分点;新建产线口径约 55%。50% 的国产化要求主要卡新建产线,先进制程产线可以豁免,等于留了口子。
分环节看,差距更具体:去胶约 80%,刻蚀装机口径约 60%、金额口径约 31%,清洗约 47%,CMP 约 39%,薄膜沉积约 28%,量测检测约 18%,离子注入约 10%,涂胶显影约 6%,光刻不足 1%。去胶、刻蚀、清洗这些环节,国产设备已经能打;光刻机那边,EUV 仍是空白,整体依赖进口。国产替代像按环节啃的巷战,一个环节一个环节来,快慢差别极大。
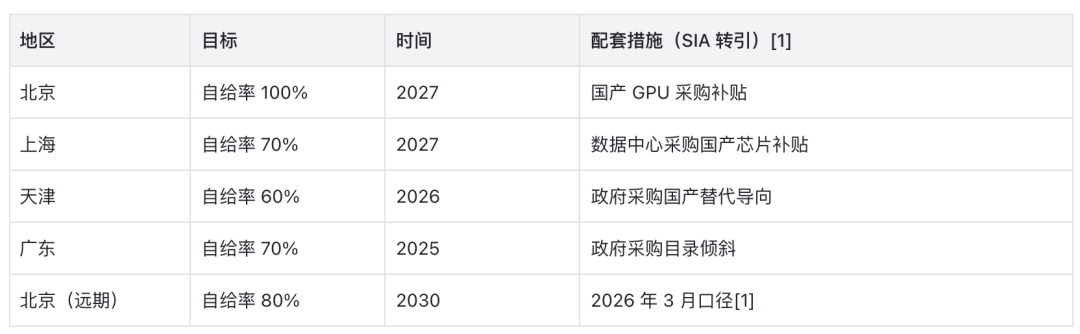
需求侧也挂上了指标:车企 2027 年使用国产芯片比例在不断提高(日本经济新闻报道甚至说要实现 100%),AI 数据中心本土芯片占比 70% 以上,芯片厂设备国产化不低于 50%。地方目标同样明确:北京 2027 年自给率 100%,上海 2027 年 70%,天津 2026 年 60%,广东 2025 年 70%。
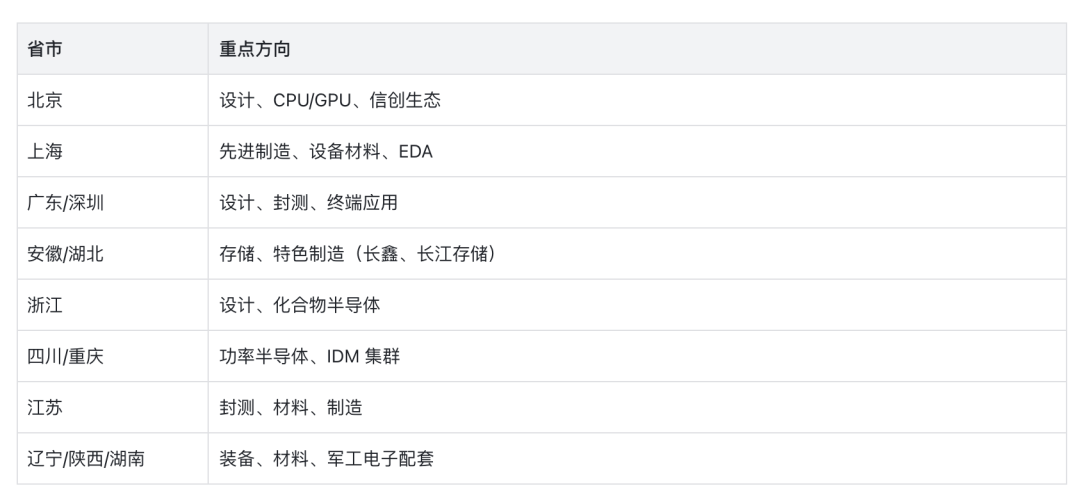
小结一下:中国芯片自主可控的真实状态,是家底厚在成熟制程和市场需求,短板硬在光刻、量测等环节。体系已经不像早些年那样只停留在口号上,而是开始逐步完善、可以被拆解和验收了。
 发表于 1 小时前
|
查看: 4|
回复: 0


