业绩回暖,分化仍在
半年报季最容易制造一种错觉:利润翻倍、扭亏为盈、收入创新高,几组同比数字摆在一起,行业似乎一下子又热了起来。
但把 32 家国产 MCU 企业的 2026 年半年报摊开看,情况却并非如此。32 家公司中,28 家营收同比增长,26 家实现盈利,景气回暖已经相当直观。
本文统计的 32 家企业,均为已披露 2026 年半年报且具有明确 MCU 业务的国产厂商。除特别注明外,营收和净利润均采用公司整体口径,部分企业还包含存储、模拟芯片、汽车电子等其他业务,因此数据主要用于观察行业趋势,不作为单纯的 MCU 业务排名。
继续往 MCU 业务里拆,却能看到另一面:有人已经把出货增长转化为利润,有人仍停留在“增量不增利”,还有一批企业的新产品刚进入验证、定点或量产爬坡期。
市场确实在恢复,但问题已经从“有没有订单”,变成了“什么订单更值钱、谁能把订单变成利润”。
先看业绩层面的成绩单。兆易创新、普冉股份、复旦微电等净利润明显增长,中微半导、峰岹科技、博通集成收入和利润同步改善,华润微、纳芯微、必易微等也出现修复或扭亏。
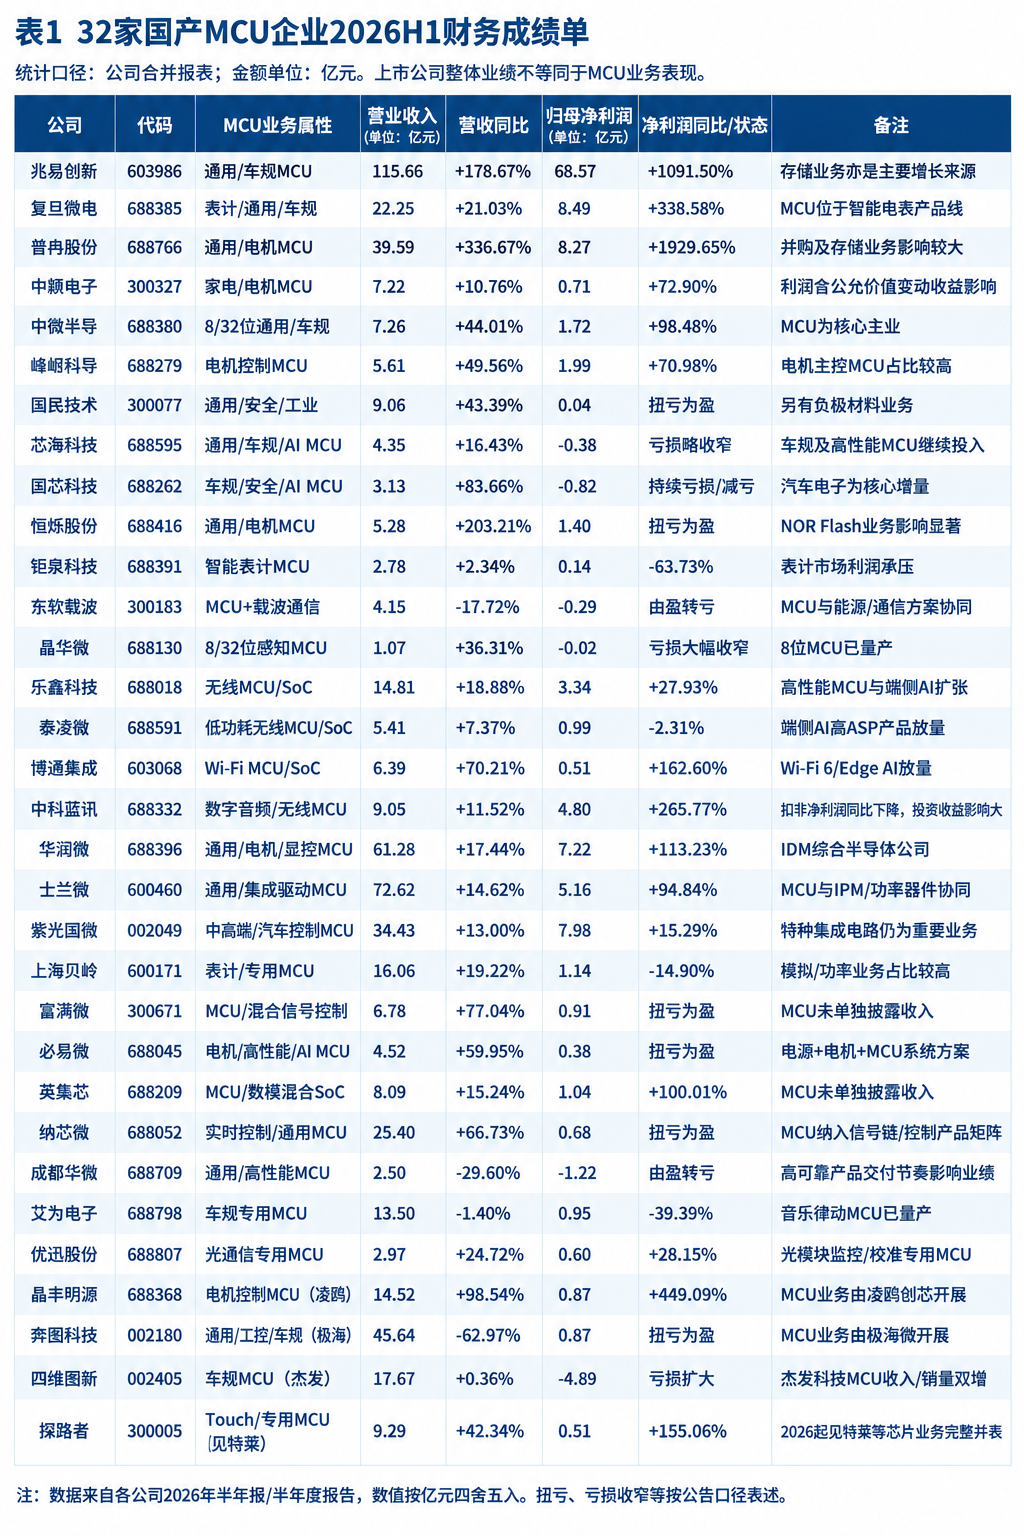
不过,上市公司利润不能直接等同于 MCU 行业的真实情况。兆易创新有存储业务拉动,普冉股份还叠加存储景气和并购影响;奔图科技、四维图新、探路者的 MCU 业务分别来自极海、杰发和贝特莱,上市公司本身还有其他主业。
所以,表 1 更适合看企业整体经营状态,而不是排一张“MCU 盈利榜”。
真正有参考价值的是两类公司:一类是 MCU 业务占比较高、业绩变化更能反映行业温度的中微半导、峰岹科技;另一类是仍在车规、高性能产品上高投入的芯海科技、国芯科技。前者已经开始兑现利润,后者还在承担研发、认证和客户导入成本。
换句话说,今年财报的分化,很大程度上是不同产品周期叠加的结果。
出货回升,产品结构正在上移
把 MCU 业务单独拆出来,行业变化更清楚。
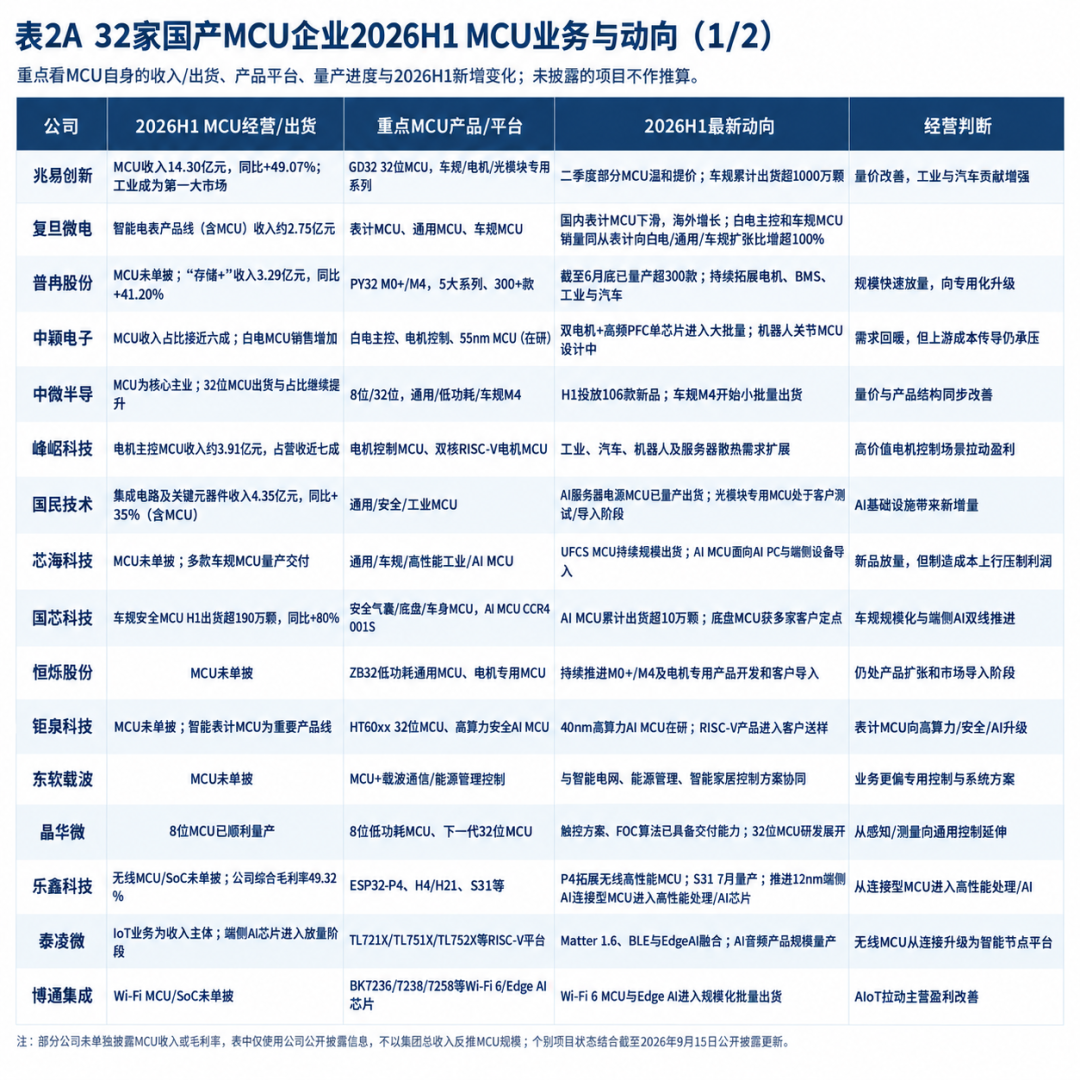
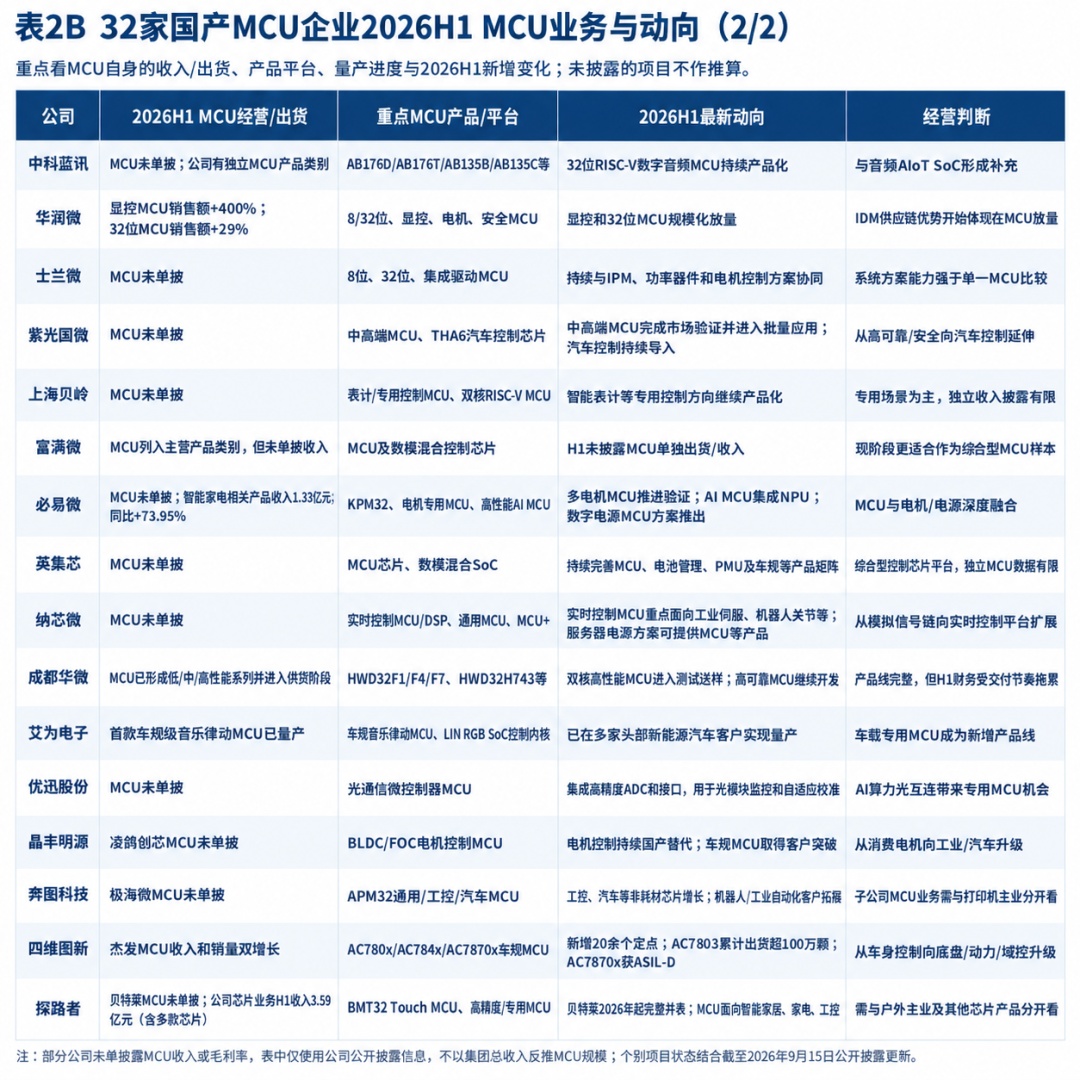
首先是“量”。兆易创新上半年 MCU 收入约 14.30 亿元,同比增长 49.07%,工业成为第一大市场;华润微显控 MCU 销售额同比增长 400%,32 位 MCU 增长 29%;中微半导 32 位 MCU 出货和收入占比继续提高,车规 M4 开始小批量出货;峰岹科技电机主控 MCU 收入约 3.91 亿元,占总营收近七成。
这些增长的共同点,不只是出货恢复,而是产品组合正在往 32 位、高性能、电机、工业和汽车方向移动。换句话说,厂商不再只靠低端通用 MCU“堆量”,而是想办法提高单颗价值和客户黏性。
价格端也出现变化。过去两年,很多国产 MCU 销量增长但平均售价承压,只能靠更多出货换收入。进入 2026 年,成熟制程供给趋紧、晶圆和封测成本上升,部分厂商开始提价。兆易创新披露,行业 MCU 价格普遍提高,公司 MCU 价格从二季度开始温和上涨。不过,涨价并未同步转化为所有企业的利润改善。
企业差异仍然明显:中颖电子预计晶圆代工成本继续上行,下游竞争激烈,产品售价调整存在滞后;芯海科技上半年营收增长 16.43%,但综合毛利率同比下降 5 个百分点。能否顺利传导成本,正在成为利润分化的重要分水岭。
更关键的是“结构”。复旦微电白电主控和车规 MCU 销量同比增长超过 100%;国芯科技车规安全 MCU 上半年出货超过 190 万颗,AI MCU 累计出货超过 10 万颗;杰发科技 MCU 收入和销量双增,新增 20 余个定点,AC7803 累计出货突破 100 万颗。
乐鑫、泰凌微、必易微、纳芯微等厂商,则分别从无线连接、电机驱动、实时控制等方向提高 MCU 的集成度。国产 MCU 的竞争维度,已经从内核、主频和价格,进一步扩展到专用外设、系统集成和软件生态。
增量市场加速迁移
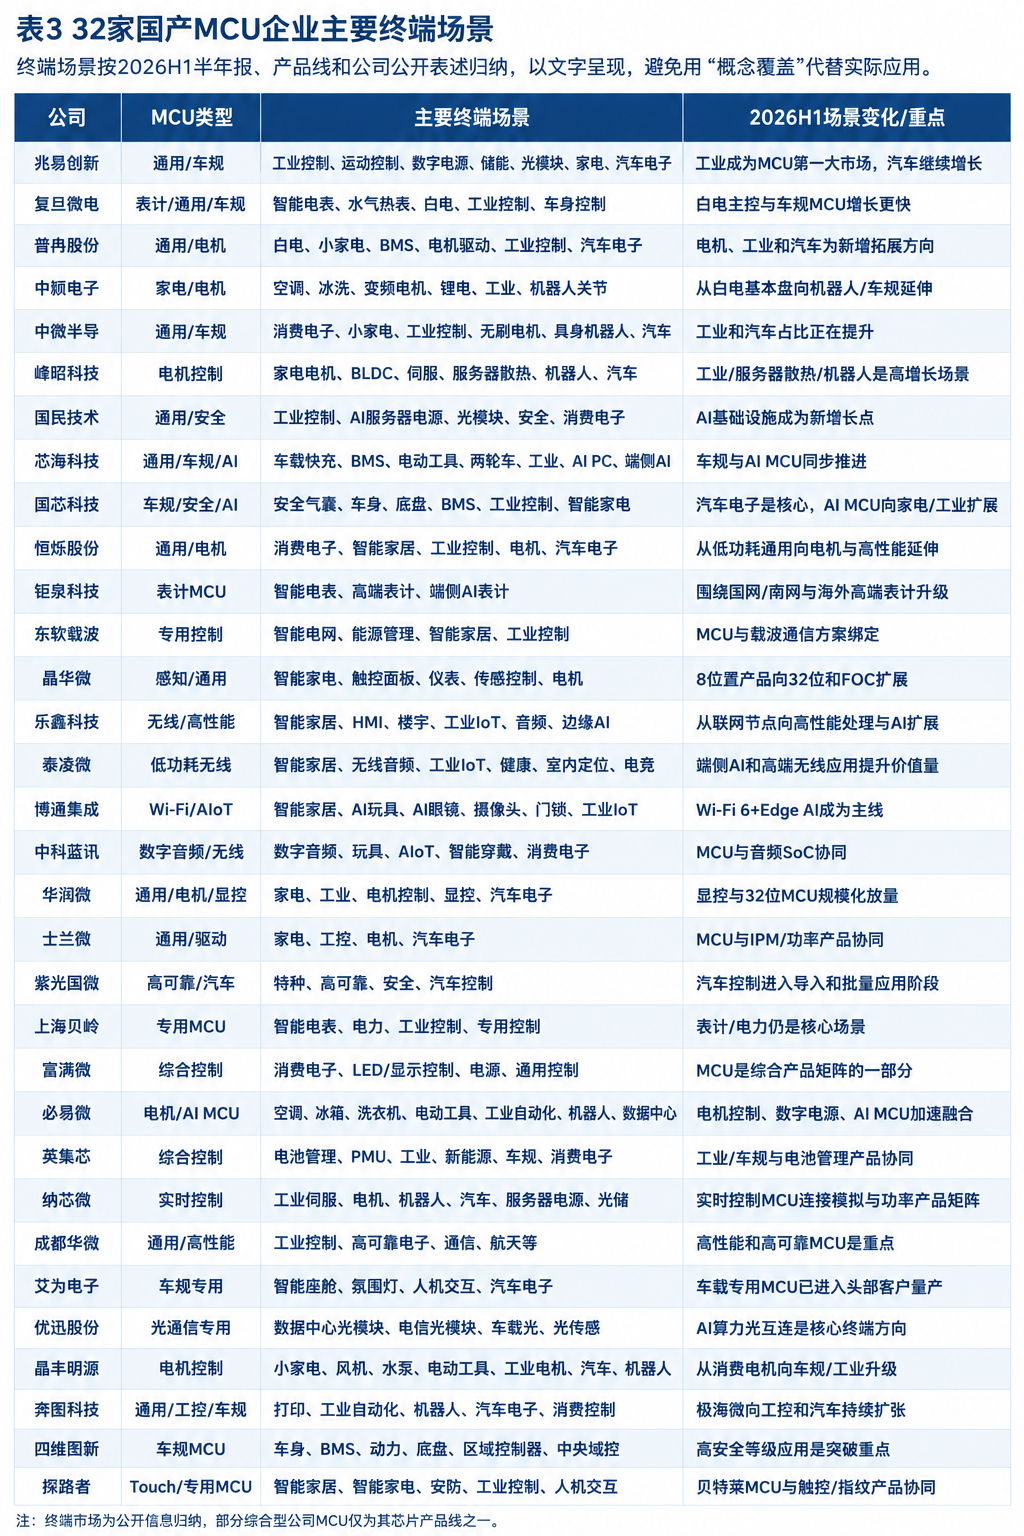
产品在升级,订单也在重新流向不同的市场。把 32 家国产 MCU 企业的终端市场重新排一遍可以发现,这一轮回暖并没有平均发生在所有下游。
消费和家电依旧贡献大量出货,但真正拉开增长质量的,正在越来越集中于工业、电机、汽车以及 AI 基础设施 等市场。
工业和电机控制是最典型的一条线。兆易创新工业 MCU 已升至第一大市场;峰岹科技从家电电机延伸至服务器散热、机器人和汽车;中颖电子面向伺服、机器人关节控制的新产品仍处设计阶段;晶丰明源、必易微则把 MCU 与驱动、功率器件做成更完整的电机方案。
这类场景通常对性能、可靠性和验证要求更高,客户切换成本也更高,部分高性能和专用 MCU 的 ASP 也更高。进入伺服、机器人关节等系统后,换芯往往意味着算法、软件和硬件重新验证,更容易形成长期供货关系。
汽车则是另一种节奏。AEC-Q100、功能安全认证只是门票,后面还有定点、车型导入和量产爬坡。现阶段更值得看的是谁已经从“有产品”走到“有量”:杰发科技 AC7803 累计出货突破 100 万颗,国芯科技车规安全 MCU 上半年出货超过 190 万颗,兆易创新车规 MCU 累计出货进入千万颗级。下一步的看点,是国产 MCU 能否继续从车身控制向底盘、动力和域控渗透。
AI 需求也开始落到具体场景。国民技术 AI 服务器电源 MCU 已量产出货,光模块专用 MCU 仍在客户测试和导入;纳芯微可为服务器电源 PSU 提供 MCU 等产品,其实时控制 MCU 重点面向工业伺服、机器人关节;优迅专用 MCU 用于光模块监控和校准,峰岹、必易微则分别面向数据中心风机、水泵或数字电源控制。
AI 服务器并非 MCU 主算力市场,但电源、液冷、风机和光模块扩张,正在增加实时控制和电源管理需求。
相比之下,消费和家电仍是基本盘,价格竞争也更充分。乐鑫、泰凌微、博通集成、中科蓝讯等无线 MCU 厂商,则把连接、协议栈、本地计算和 AI 能力打包,商业模式与传统通用 MCU 越来越不同。
结语
从 32 家国产 MCU 企业的半年报来看,2026 年上半年的核心变化,并不是所有企业都开始赚钱,而是需求修复的同时,增量正在向工业、电机、汽车和 AI 基础设施等更高门槛的市场迁移。
32 位、高性能、车规和专用 MCU 的占比提升,也意味着国产 MCU 的竞争正在进入新的阶段。
真正决定盈利能力的,不只是卖了多少颗 MCU,而是卖到了哪里、能不能被轻易替代。
消费和家电仍贡献着大量出货,但更高价值市场通常认证周期更长、客户切换成本更高,也更容易形成长期供货关系。
下一阶段,国产 MCU 仍然会有价格竞争,也会继续有新品扎堆,但竞争的分水岭已经不只是“国产替代”,而是产品结构、客户质量和系统价值。
行业的确回暖了,但这一轮复苏带来的利润,不会平均落到每一家企业手里。谁能进入更高价值、更难替代的场景,谁才更有机会真正赚到钱。
 发表于 1 小时前
|
查看: 5|
回复: 0


