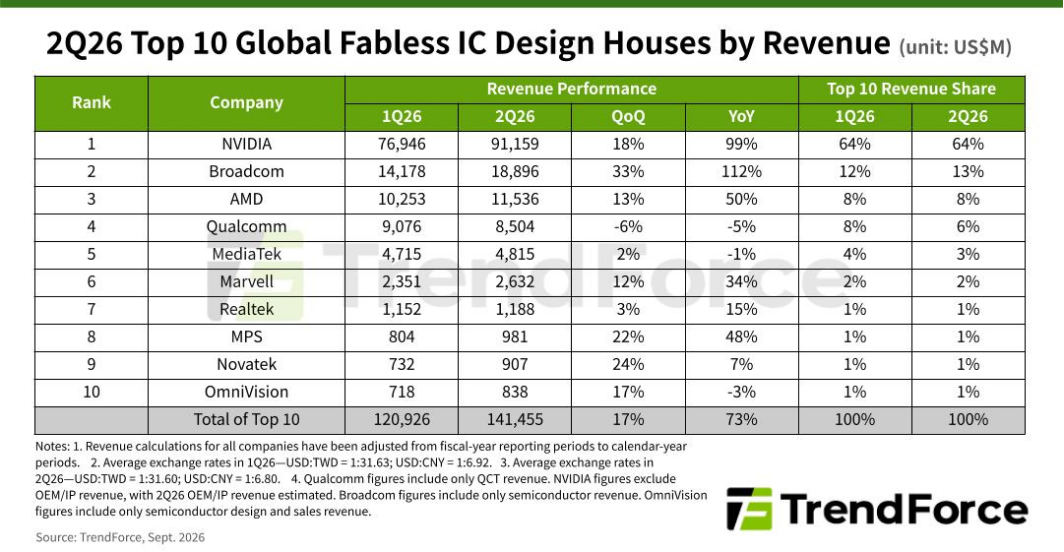
TrendForce 近期发布 2026 年第二季度全球 Fabless 公司 TOP 10 榜单,交出了一份相当有冲击力的成绩单。前十大 Fabless 公司合计营收达到 1414.5 亿美元,同比增长 73%。这个增速已经很亮眼,但它只是一个总量结果——比数字本身更值得追问的是:究竟谁在增长?涨了多少?涨在哪个环节?顺着这份榜单往下看,产业里几个明显的变化已经浮出水面。
01 TOP10到底发生了什么?
先看整张榜单:合计营收继续增长,但增量分布明显不均。英伟达依然稳坐榜首,一家就吃下前十总营收的 64%,其余九家完全不是一个量级。博通守住了第二的位置,虽然营收绝对值和英伟达差着几个身位,但同比增速超过 110%,排在第一。AMD 以 115.36 亿美元超越高通,挤进前三;高通则退居第四,同比、环比双双下跌。再往后,依次是联发科、Marvell、瑞昱、MPS、联咏和豪威。
中后段的公司同样值得留意。Marvell 同比增长 34%,环比增长 12%;MPS 同比增长 48%,环比增长 22%。营收体量虽然不算大,但增长质量相当不错。整体来看,这份榜单的“洗牌”不只是排名上的升降:英伟达拉开了更大的差距,AMD 完成了对高通的超越,中后段厂商则在增速上进一步分化。
02 英伟达凭借什么吃掉64%的营收?
前面说了英伟达是其余九家“难以望其项背”的存在,那它凭什么建立起这么大的领先优势?
答案主要有两点。
首先是 AI GPU 需求的持续增长。随着大模型训练、推理以及 Agentic AI 应用不断扩展,云服务商、AI 公司和企业客户都在持续加码 AI 基础设施,GPU 依然是当前 AI 数据中心最主要的计算加速器。TrendForce 也指出,除了传统超大规模云服务商之外,NeoCloud、主权 AI 项目以及企业客户都在给英伟达贡献更多收入,客户范围拓宽进一步支撑了 GPU 需求。
从英伟达财报来看,AI 数据中心还是公司最主要的增长引擎。本季度总营收 962.2 亿美元,其中数据中心业务营收达到 890 亿美元,同比增长 117%,约占总营收的 92%。这个体量已经远远甩开游戏、专业可视化和汽车等其他业务。
英伟达的优势还来自 GPU 之外的 AI 基础设施布局。AI 计算规模越来越大,多颗 GPU 之间需要高速交换数据,GPU 与 CPU、网络设备以及其他计算节点之间的通信效率,也直接影响整个系统的运行效率。英伟达因此不断强化高速互连和网络能力,把 GPU、NVLink、网络芯片和整机系统组合起来,逐步形成覆盖计算、互连与系统的 AI 基础设施方案。
其中 NVLink 是这套体系里的关键技术。它是一套高速互连技术,用来提升 GPU 之间以及处理器与加速器之间的数据传输效率。在英伟达的 AI 计算平台中,NVLink 可以把多颗 GPU 连接起来,构成更大规模的高速计算域;NVLink-C2C 则进一步负责处理器与加速器之间的高速低延迟互连。随着 AI 集群规模持续扩大,高速互连的重要性也在不断抬升。英伟达还进一步推出 NVLink Fusion,把 NVLink 的能力延伸到第三方定制芯片。合作伙伴可以基于这个平台开发定制 CPU 和 XPU,并接入英伟达的 AI 基础设施——英伟达提供互连、网络和机架级系统等配套能力,合作伙伴则针对特定工作负载设计处理器。
目前 Marvell 已经加入 NVLink Fusion 生态,为定制 XPU 提供互连和网络方案;AI 推理芯片公司 d-Matrix 也宣布采用 NVLink Fusion,把下一代 Raptor 推理处理器接入英伟达 AI 基础设施。英伟达还和联发科展开合作,由联发科面向数据中心客户开发定制 XPU。从 GPU 到 NVLink,再到网络和机架级系统,英伟达正在把 AI 基础设施的覆盖范围不断做宽。对客户来说,这意味着 AI 算力的部署可以围绕一套更统一的软硬件体系展开,而英伟达也因此进一步强化了自己在 AI 数据中心里的平台地位。
03 AMD升至第三,AI红利向CPU传导
如果说英伟达吃下的是 AI 算力需求最直接的一波红利,那 AMD 的排名变化则说明:这波需求正在向更广泛的数据中心计算环节传导。
看 AMD 自己的财报,本季度营收 115 亿美元,数据中心业务达到 67 亿美元,占总体的 58%,同比增长 107%。CEO 苏姿丰特别强调,这次数据中心的“成功”很大程度上得益于市场对 EPYC(霄龙)处理器以及 Instinct GPU 的强劲需求。也就是说,AMD 这一轮的增长不能只归功于 CPU,GPU 同样是重要的增长来源。
不过更值得注意的是,在数据中心业务高速增长的同时,AMD 的服务器 CPU 也在持续扩张。服务器 CPU 营收已经连续第五个季度创下历史新高,云端和企业客户的销售额同比都增长了超过 70%。随着第五代 EPYC Turin 和第四代 EPYC Genoa 继续扩大部署,AMD 在 x86 服务器市场的营收份额也在持续提升。第五代 EPYC Turin 目前已经覆盖全球超过 1600 种 EPYC 公有云实例中的近三分之一,云服务商正把它用于数据库、存储和 AI 等更多工作负载。
这背后的逻辑,和 GPU 直接受益于 AI 需求并不完全一样。大模型训练和推理对并行算力的渴求,首先推高了 GPU 加速器的采购量,GPU 因此成为 AI 基础设施扩张中最先感受到需求爆发的芯片。但随着越来越多 GPU 进入数据中心,围绕这些加速器运转的服务器系统也需要更多 CPU 来承担数据处理、任务调度、存储访问和系统管理等工作。AI 算力需求就这样开始向通用计算环节传导。
AMD 已经开始围绕这个变化调整产品布局。公司今年推出第六代 EPYC 服务器处理器,明确面向 Agentic AI、通用计算和企业工作负载;同时也在通过 Helios 机架级 AI 系统,把 EPYC CPU、Instinct GPU 以及网络等产品整合到更完整的 AI 基础设施里。AI 先带动 GPU 需求快速上升,再通过数据中心规模扩张和工作负载变化把增量传导到 CPU 等通用计算环节。恰好同时拥有 GPU 和 CPU 产品线,让 AMD 能承接这两层需求,这也是其数据中心业务持续扩张的重要支撑。
04 手机芯片厂商也开始抢AI算力的蛋糕
相比英伟达和 AMD,高通和联发科走的是另一条路。
这两家原本都主攻手机芯片,但当手机芯片市场承压时,AI 成了它们寻找增长空间的重要破局点。
高通的路线比较多元,汽车、物联网和数据中心都是它持续发力的方向。财报显示,本季度高通营收达到 99.47 亿美元,其中 QCT 收入里汽车部分贡献 15.88 亿美元,同比增长 61%,汽车业务已经连续 23 个季度保持两位数同比增长;物联网贡献 18.3 亿美元,同比增长 9%。高通对这两个板块的目标也很明确:汽车业务 2029 财年冲刺 100 亿美元,物联网超过 140 亿美元。
而且,高通正在把数据中心当作下一阶段的重要增长方向。今年 6 月,高通正式公布了面向数据中心的完整 AI 路线图,并把 2029 财年数据中心业务营收目标定为超过 150 亿美元。公司推出了一系列全新的数据中心解决方案,包括 Dragonfly C1000 CPU、高带宽计算(HBC)、Dragonfly AI300 推理加速器以及连接产品,还提供定制芯片方案,并进一步收购了 AI 软件平台公司 Modular,试图从芯片层向软硬件协同的平台方案延伸。
联发科的路线则更聚焦 AI ASIC。相比继续依赖手机 SoC,联发科正在利用自己在高速 SerDes、低功耗处理器和连接技术上的积累,为云服务商开发定制 AI 芯片。在 2026 年第一季度业绩会上,联发科已经将 2027 年 ASIC 市场规模预估上调至 700 亿到 800 亿美元,并预计这一市场会随着云服务商持续增加自研算力而继续扩大。
本季度,联发科又进一步上调了数据中心业务目标:2026 年数据中心营收目标从之前的 10 亿美元以上提高至 20 亿美元以上,首款面向大型美国云服务商的 AI 加速器 ASIC 预计在第四季度量产。另外,本季度联发科 Smart Edge 业务收入占比达到 53%,首次超过 Mobile Phone 业务的 41%,也说明公司业务重心正在逐步向手机之外延伸。
更值得关注的是,联发科已经与英伟达建立了更深的 AI 基础设施合作。8 月 31 日,英伟达宣布投资联发科 35 亿美元,双方将围绕 NVLink Fusion 继续展开合作。联发科客户可以据此开发定制 AI 芯片,并接入英伟达的数据中心基础设施。这意味着联发科发展 ASIC 的同时,还能借助英伟达既有的互连和系统生态,更快进入 AI 数据中心市场。
05 传统消费电子芯片厂商也在寻找AI切入点
AI 带来的产业增量并没有只停留在 GPU、CPU 和 ASIC 这些核心算力芯片上。随着 AI 服务器规模持续扩大,电源管理、光通信、网络连接等基础设施环节也在同步获得新需求。一些原本深耕消费电子市场的 Fabless 公司,也正在凭借自身优势进入新的增长赛道。MPS 和豪威就是两个典型。
作为高性能模拟和电源芯片厂商,MPS 并不直接参与 AI 算力竞争。但 AI 服务器功耗越来越高,意味着供电系统需要处理更高的功率密度和更复杂的电源转换需求。GPU 数量增加、服务器功率提升,最终都会转化为对电源管理芯片和解决方案的新增需求。
这种变化已经体现在 MPS 的业绩里。2026 年第二季度,MPS 营收达到 9.81 亿美元,同比增长 47.6%,创下单季新高。其中企业数据(Enterprise Data)业务营收达到 3.81 亿美元,同比增长 164.3%,环比增长 44.8%,是公司增长最快的业务之一。MPS 明确表示,企业数据业务的增长主要受 AI 相关电源解决方案需求推动,公司正在持续扩大面向 AI 和数据中心的电源产品布局。
随着 AI 数据中心向更高功率密度发展,MPS 的产品也开始向更高功率的供电架构延伸。公司已经开始为 800V 数据中心架构提供高压 AC-DC 产品样品,进一步扩大它在 AI 基础设施供电环节的产品覆盖。对 MPS 来说,AI 带来的机会已经从单一电源管理芯片需求,逐步延伸到更完整的数据中心供电方案。
豪威则体现了另一种“迂回”的增长路径。财报显示,其第二季度营收约 11.35 亿美元(76.11 亿人民币),环比增长 18.65%。其中图像传感器解决方案实现收入 92.54 亿元,占主营业务收入 66.05%,但同比减少 10.55%;新兴市场表现强劲,合计收入 17.26 亿元,同比增长 47.12%——专业影像终端 12.87 亿元(同比增长 53.36%)、机器视觉与机器人 2.10 亿元(同比增长 71.15%)、端侧 AI 2.30 亿元(同比增长 8.46%)。同时,豪威还在向光通信及 AI 算力基础设施等方向持续布局,进一步扩大模拟芯片业务。
对豪威来说,手机、车载 CIS 等传统业务的市场空间受到挤压,公司正在加快布局新兴赛道:从专业影像、机器视觉、端侧 AI,到光通信和 AI 算力基础设施,持续拓展新的应用场景,希望构建第二增长曲线。
06 AI正在重新定义Fabless公司的增长逻辑
纵观整张榜单,面对 AI 这张考卷,不同厂商给出了各自的答案,也代表了整个行业几个不同的发展走向。
第一种答案是继续押注通用算力。这可以说是最稳妥的选择。AI 模型规模扩大和算力需求增加,为通用 GPU 和 CPU 提供了持续增长的市场空间。英伟达和 AMD 都在持续扩展数据中心 GPU 业务。TrendForce 也指出,2026 年 Q2 全球前十大 Fabless 公司的营收增长,主要受到 GPU、CPU、ASIC 和互连产品需求上升的推动。
第二种答案是向定制化算力延伸。博通、Marvell 和联发科都在加强 ASIC 相关布局。随着大型云服务商越来越多地开发自研 AI 芯片,定制 ASIC 可以针对特定模型和工作负载进行优化,在性能、功耗和成本之间找到更适合自身业务的平衡。AI 模型规模持续扩大,TrendForce 预计 Google、AWS 等云服务商将在 2026 年继续加速部署自研 ASIC,ASIC 在 AI 服务器中的占比也将进一步提升。
第三种答案是向 AI 基础设施延伸。高通和联发科的变化,代表着 Fabless 厂商正在把计算、连接和芯片设计能力带入更大的数据中心市场。随着 AI 算力规模不断扩大,需求从单颗加速芯片扩展到 CPU、互连、连接以及系统级方案,Fabless 公司的竞争边界也随之进一步拓宽。
最后一种答案是探索新兴市场寻求增长空间。MPS 和豪威的布局说明,AI 带来的产业增量还在继续向产业链其他环节扩散,并与机器视觉、专业影像、光通信、电源管理等已有市场产生交集。对于 Fabless 公司而言,新需求往往会沿着既有技术能力向外延伸,进而形成新的应用场景和增长空间。
07 结语
AI 正在把芯片产业的增长空间进一步铺向不同环节。GPU 承接最直接的 AI 算力需求,CPU 随着数据中心规模扩大和新型 AI 工作负载获得更多增量,ASIC 则顺着定制化算力需求持续发展,电源管理、网络、光通信等基础设施芯片也开始分享 AI 数据中心扩张带来的市场机会。
排名变化只是结果,背后更重要的是:AI 正在重新分配芯片产业的增长机会。对 Fabless 公司而言,未来的竞争边界正在不断拓宽,通用算力、定制芯片、基础设施以及软硬件生态,都可能成为新的增长支点。
 发表于 昨天 23:35
|
查看: 3|
回复: 0


