过去一两年,AI 产业链上的各类瓶颈基本都被市场炒了个遍,有的甚至被反复炒了好几轮。至今仍有朋友问我:AI 产业链上还有没有值得留意的机会?坦白说,我也没有标准答案。云栈社区整理了大摩这份报告的核心脉络,供大家参考。
大摩最新报告试图回答这个困惑:面对 AI 产业链中如此多的瓶颈,究竟应该怎么选?
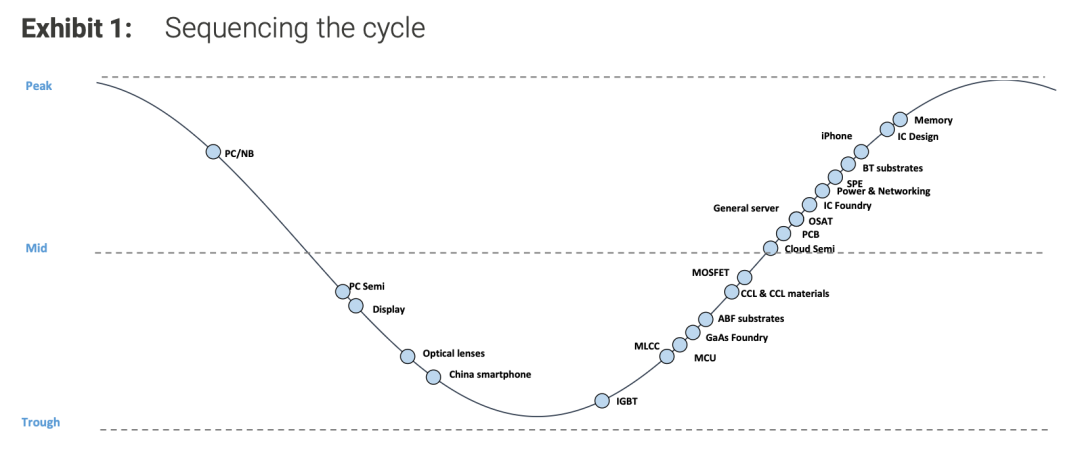
计算仍是最优先方向
AI 计算依然是大摩最看好的板块。
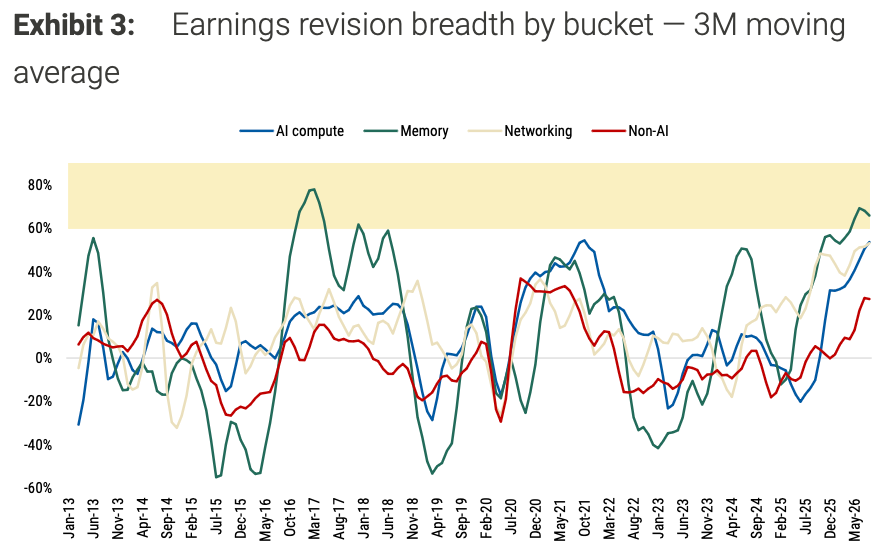
台积电已经把 2026 年收入增速指引上调到 40% 以上。大摩预计,台积电 AI 半导体业务未来几年有望保持 70%-80% 的复合增速,2026 年 AI 芯片收入占比可能超过 30%;2026 年资本开支提高到 600-640 亿美元,也从侧面印证 AI 需求仍然强劲。
更值得关注的是配套环节。AI 芯片数量增长,正在转化为基板、MLCC、封装、测试和电源设备的用量增长,并开始带来价格和利润率的变化。
ABF 载板的需求结构已经从 PC 转向服务器、AI GPU、ASIC 和网络设备。大摩预计,2027 年以后 ABF 供给不足可能扩大,而新产能从建设到投产至少需要两年,欣兴、南亚电路板等公司有望受益。
AI 服务器对 MLCC 的需求也明显高于传统服务器,原因是功率密度和性能要求提高,单机使用的高价值 MLCC 增加。村田和三星电机是大摩重点推荐对象,后者同时受益于 ABF 和 MLCC 两条 AI 供应链。
在芯片制造和后道环节,大摩偏好台积电、MediaTek、GUC、Advantest、东京电子、ASE、KYEC,以及电源和散热相关的 Delta。
存储器基本面强,但周期已进入后段
大摩没有否定存储器需求,尤其是服务器和 HBM 需求仍然强劲,但认为存储器的投资风险收益比正在下降。
预计 2026 年第三季度 DRAM 合约价格环比上涨约 20%,第四季度仍可能上涨 5%-10%,但价格上涨速度和盈利预期上修都在放缓。大摩预计,存储周期可能在 2026 年第四季度逐步进入后周期。
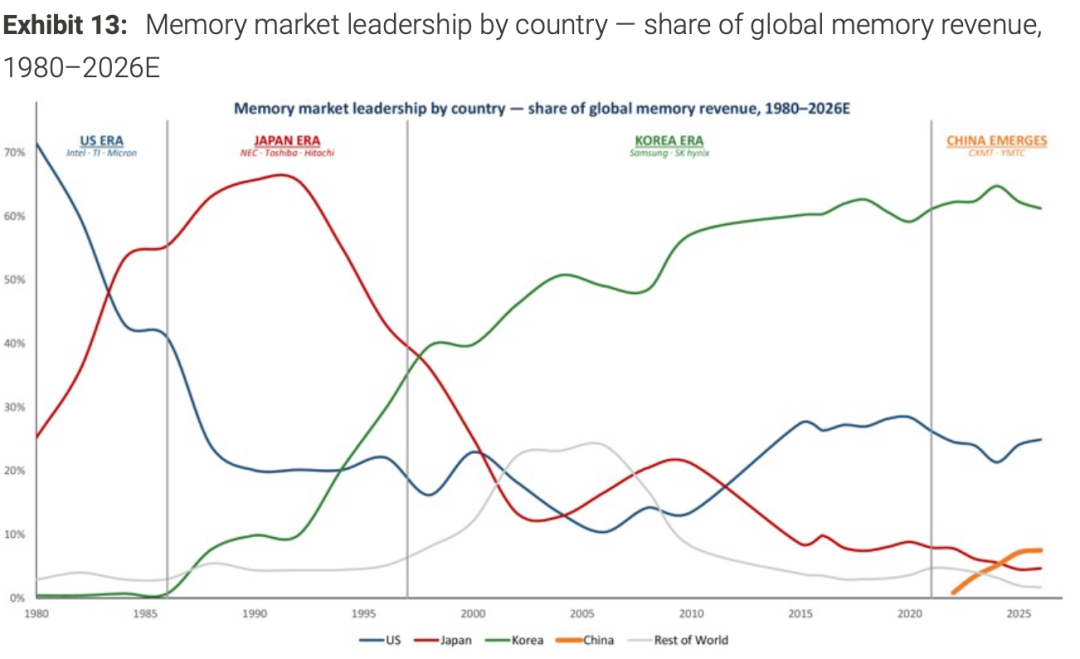
供给增长是主要压力。2026 年 DRAM bit 供给增速预计约为 31%,存储器厂商已经提前增加设备采购。如果新增产能从 2027 年下半年开始释放,价格周期可能受到压制。
HBM4E 则带来一个新的变量。由于互连层数增加、后道工艺复杂度提升,HBM4E 更像是高度集成的 Chiplet 系统,而不只是传统的 3D 存储堆叠。这会提高 BEOL 产能需求,并可能推迟 DRAM 和 NAND 的有效供给增长。
因此,大摩不建议广泛追逐存储器价格,而是偏好三类机会:具备结构性份额提升的公司、受益于中国国产化的公司,以及直接服务 AI 计算的封装、测试和设备企业。
长鑫存储是大摩在中国市场最看好的方向之一。大摩预计其 2025-2028 年 bit 出货量复合增速为 46%,并认为 HBM3E 可能在 2027 年成为中国 AI GPU 的关键瓶颈。设备端则关注 Canon、东京电子、Ebara,以及北方华创、中微公司和 ACM Research。
网络市场扩大,但铜不会立刻退出
网络是大摩排在第二位的 AI 投资方向。
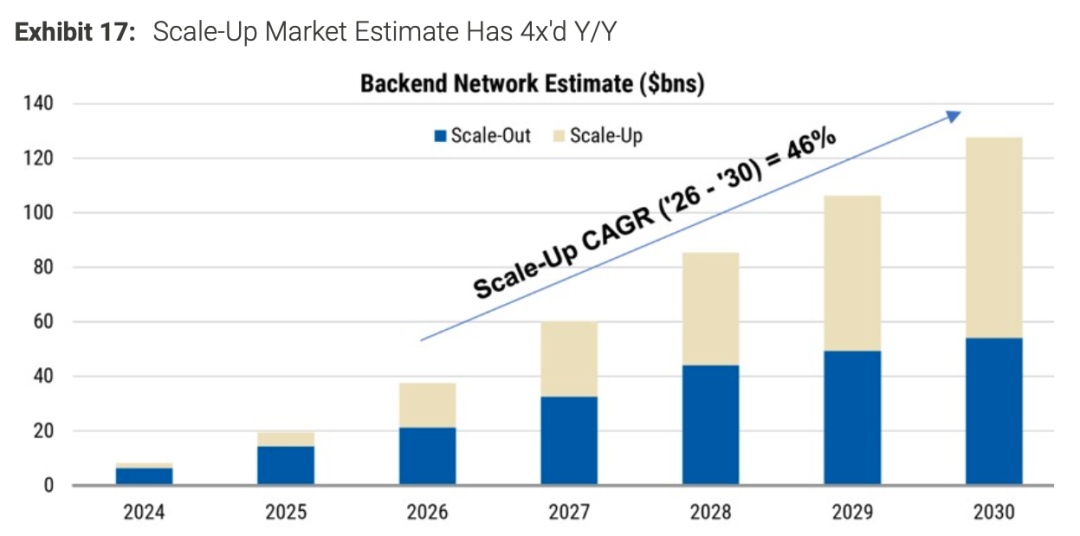
随着 AI 集群规模扩大,GPU 之间的通信量快速增加,scale-up 网络市场预计到 2030 年超过 700 亿美元,比一年前的估算扩大四倍以上。NVIDIA Rubin 将单个网络域扩大到 144 个 GPU,Rubin Ultra 进一步扩大到 576 个 GPU。
在机架内部的短距离连接中,铜缆仍然具备低延迟、低功耗和低成本优势,SerDes、retimer、连接器和有源铜缆技术也会延长其生命周期。产业路径更可能是“铜缆—NPO 或混合架构—CPO”,而非一步完成铜转光。
大摩预计,2028 年 CPO 的规模化采用仍然有限,较明显的放量可能在 2029 年以后。CPO 交换机出货量预计从 2026 年约 2.3 万台增加到 2027 年约 5.9 万台,2030 年接近 20 万台(大摩报告中没说是 up 还是 out 的交换机,但我觉得这个数量拍少了)。
重点公司包括 Corning、Lumentum、Coherent、Keysight、Furukawa、Fujikura 和 Soitec。亚洲供应链中,台积电、ASE、FOCI、AllRing、MPI、Winway 和 Hon Precision 也被列为受益者。
模拟芯片成为非 AI 对冲方向
与存储器相比,模拟芯片处于更早的周期位置。
经历三年多的低迷后,模拟芯片出现几个改善信号:渠道库存较低、价格趋稳,成熟制程和功率器件出现局部紧张,工业订单、产能利用率和产品价格开始回升。
因此,模拟芯片可以为 AI 组合提供另一种周期来源。AI 计算依靠长期结构性增长,模拟芯片则依靠低利用率修复和工业需求回暖带来的经营杠杆。
大摩偏好 STM、NXP 和 Renesas,同时将 Texas Instruments 视为观察全球模拟芯片需求的代表公司。不过,行业复苏是否来自真实终端需求,仍需要继续验证。
消费电子仍是弱项
智能手机、PC 和传统消费电子仍然承受元件涨价压力。
大摩预计,全球智能手机 2026 年出货量下降约 13%,Android 出货量下降约 15%,内存涨价将推高终端价格并压制中端需求。相比之下,iPhone 及其供应链的市场份额表现可能更好。
PC 市场同样偏弱,大摩预计 2026 年下半年出货量下降 15%-20%,2027 年需求仍然低迷。传统服务器的增长也不如 AI 服务器,云资本开支和 AI 基础设施仍是硬件需求的主要来源。
 发表于 3 天前
|
查看: 0|
回复: 0


