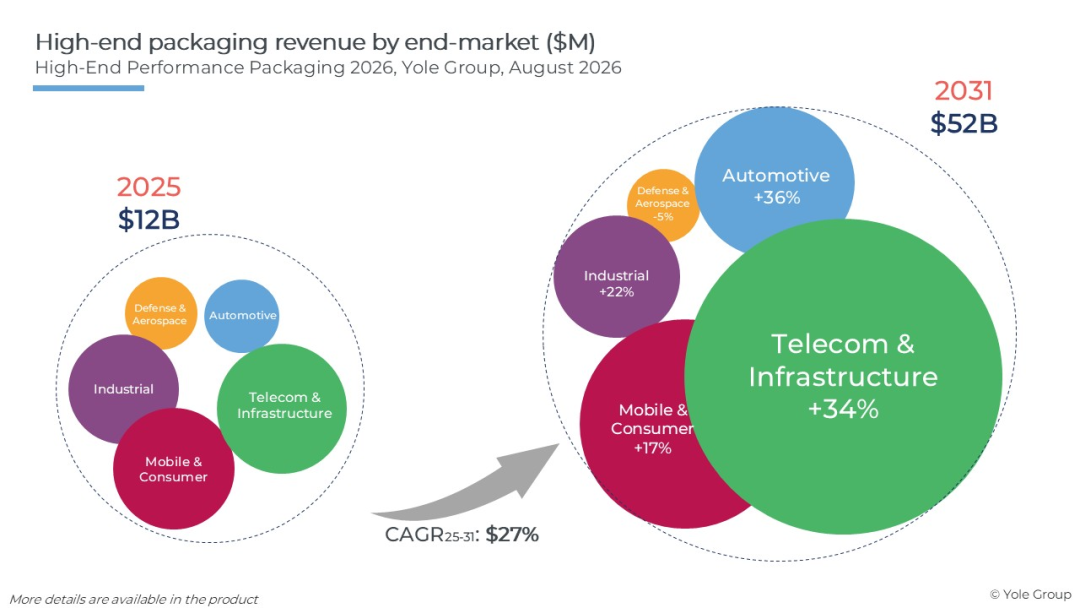
六年内增长近 5 倍,复合年增长率高达 27%。
近日,Yole Group 发布《High-End Performance Packaging 2026》行业深度报告。报告明确指出,人工智能产业的飞速发展,正在带动高端性能封装市场迎来爆发式增长。封装技术已经不再是芯片制造中的辅助环节,而成为制约 AI 计算性能突破的新核心瓶颈。
市场数据显示,全球高端封装行业正在进入高速扩容周期。2025 年全球高端封装市场收入为 121 亿美元,预计到 2031 年将攀升至 520 亿美元,六年内增长近 5 倍,复合年增长率高达 27%。从应用场景来看,电信与基础设施领域是行业增长的核心驱动力。依托 AI GPU、ASIC 高端封装、HBM 高带宽内存集成、CPO 光学引擎三大核心需求,该领域占据全球高端封装 70% 的市场份额,主导着行业发展走向。
在技术迭代层面,互连技术革命正在重塑先进封装产业格局。传统微凸点技术逐步进入发展瓶颈,混合键合技术异军突起,预计 2031 年将超越微凸点技术,占据行业 58% 的市场收入。技术迭代推动芯片架构全面升级,行业正式从传统 2.5D 架构,加速向 3D 架构以及融合型 3.5D 架构演进。同时,共封装光学光引擎市场实现从无到有的突破,市场规模从 2025 年的近乎空白,预计到 2031 年增长至 3.43 亿美元。这也标志着混合键合、TSV、微凸点等 3D 集成技术,正式规模化应用于 AI 数据中心光网络场景。
当前全球高端封装市场呈现“高度集中、快速变革”的格局。2025 年行业前六大厂商合计占据 97% 的市场份额,英特尔、台积电稳居行业榜首,其中台积电成为增长速度最快的头部企业。值得关注的是,相较于 IDM 厂商和晶圆代工厂,OSAT 外包半导体封测厂商增速遥遥领先,预示行业市场份额正在迎来结构性转移。随着 AI 封装需求持续爆发,IDM 与代工厂自有产能难以匹配市场需求,叠加高端封装高附加值、高售价的优势,新型逻辑芯片、光芯片平台快速入局,行业竞争格局持续洗牌。
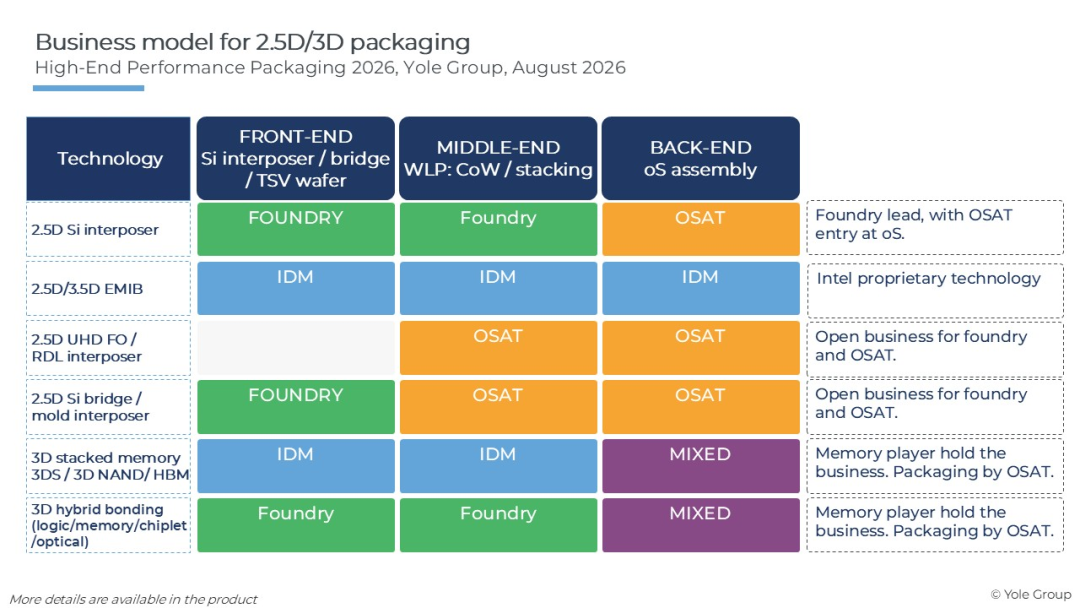
报告指出,高端封装行业的商业模式以技术环节为核心划分,并非依托企业属性界定。晶圆代工厂牢牢掌控高密度 2.5D 硅中介层核心市场,主导产业链前端、中端核心制造环节,OSAT 厂商主要参与后端组装工序。英特尔等 IDM 厂商依托自主封闭的专有流程,实现端到端全产业链覆盖,其 EMIB 技术实现全流程自主运营,牢牢掌握顶尖芯片集成技术,构筑起极高的技术壁垒。
与此同时,扇出型技术与桥接平台为 OSAT 厂商实现技术突破、切入高端市场提供重要机遇。在 2.5D 超高清 FO/RDL、FO 硅桥接、模内中介层领域,代工厂与 OSAT 厂商同台竞争,成为 OSAT 企业布局高端 2.5D 封装市场的核心路径。在存储芯片领域,行业分工模式清晰,存储巨头掌握 3D 堆叠核心技术,主导前端、中端工艺研发生产,将后端组装、封装测试环节外包给专业 OSAT 厂商,覆盖 3D NAND、HBM 等主流高端存储产品。更多行业数据与技术细节,可查阅 技术文档 相关资源。
从终端应用市场细分来看,除了占比七成的电信基础设施市场,移动消费电子是第二大核心市场,主要依托苹果、华为、英特尔客户端 CPU 需求支撑。汽车行业成为增速最快的细分领域,凭借 ADAS 高阶自动驾驶、车载高密度计算模块的普及,车载 2.5D、3D 封装需求持续释放,行业复合年增长率高达 36%。细分赛道中,采用晶圆对晶圆混合键合技术的 3D NAND 是营收最高的产品品类,年复合增长率达 22.2%;CoWoS-L 模塑中介层凭借适配大尺寸 AI 芯片封装的优势,成为 2.5D 领域规模最大、增长最快的细分赛道,增速达 28.1%。
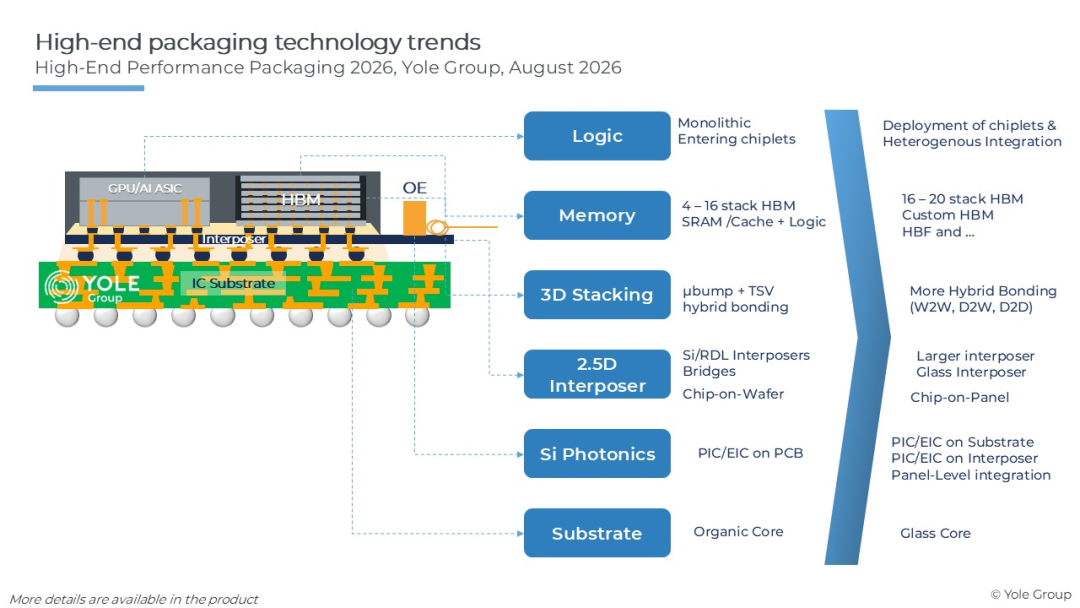
当前行业形成两条并行的 3D 混合键合技术发展路径。芯片对晶圆键合技术现有市场规模更大,年复合增长率约 65%,广泛应用于台积电 SoIC 技术,落地于 AMD、苹果、英伟达多款核心芯片产品。晶圆对晶圆键合技术体量较小,但增长潜力突出、增速更快,中芯国际 LogicFolding 技术应用于华为麒麟移动 APU,成为该技术路线的标杆案例。
供应链层面,台积电是全球 2.5D 封装供应链的核心枢纽,核心产能集中于中国台湾地区,未来将拓展美国亚利桑那产能,联电作为第二供应商提供中介层配套。基板领域形成多元化供应链,日月光、安靠、PTI 等企业承接溢出产能,ABF 基板仍是当前产业链核心瓶颈。英特尔打造美国本土专属 IDM 产线,布局多款核心封装技术,产能逐步向马来西亚、韩国拓展,开启部分环节外包模式。
整体来看,高端封装产业正全面走向集成化、高密度、新材料迭代。单片逻辑芯片逐步被异构集成芯片组替代,HBM 堆叠层数持续提升,混合键合技术全面普及,中介层、基板材料与制造工艺持续革新,光电共封装技术快速落地。随着 2031 年行业迎来五倍规模增长与技术路线分化,先进封装将成为未来半导体与 人工智能 产业竞争的核心赛道。 |  发表于 前天 01:57
|
查看: 4|
回复: 0


