同样的景气,不同的含金量
近日,全球存储产业交出了半导体史上最惊人的一份季度财报组合。
2026年第三季度,三星电子单季营业利润107.4万亿韩元,成为全球第一家单季营业利润突破100万亿韩元的科技公司;SK海力士单季营收首次越过100万亿韩元,营业利润率高达80%;美光单季营收542亿美元、毛利率87%;铠侠单季营收2.48万亿日元,一个季度就超过了上一整个财年;闪迪单季营收同比增长378%,毛利率85%。
这是一份几乎找不到短板的成绩单,可越是这样的时候越值得追问一句:这些利润到底是怎么赚出来的,又能持续多久?
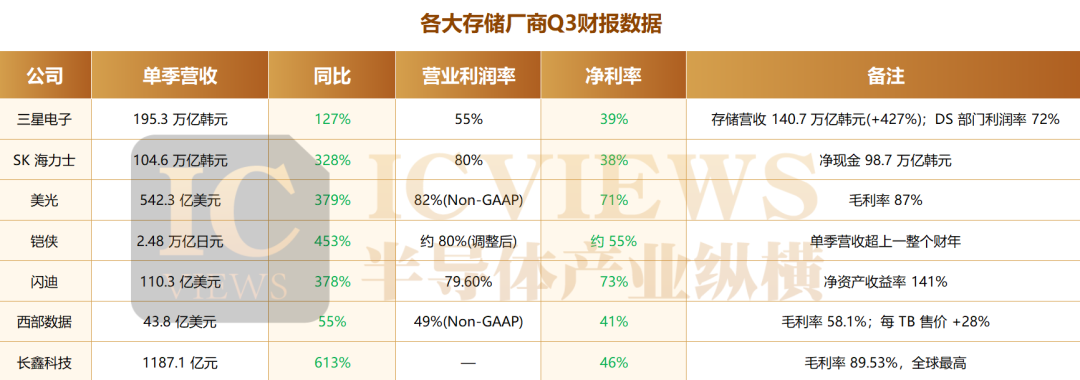
把各家公司的成绩单排在一起,第一眼看到的是增速的惊人,第二眼看到的却是某种不协调。
三星单季营收195.3万亿韩元,同比增长127%,其中DS部门营收147.1万亿韩元、营业利润106.5万亿韩元,几乎贡献了集团全部利润;SK海力士营收104.6万亿韩元、同比增328%,营业利润83.3万亿,营业利润率80%。美光2026财年第四财季营收542.3亿美元、同比增379%,毛利率87%。铠侠2026财年第二财季营收2.48万亿日元、同比增453%,利润率约80%。闪迪2027财年第一财季营收110.3亿美元、同比增378%,毛利率85%、营业利润率79.6%。西部数据同期营收43.8亿美元、同比增55%,毛利率58.1%。再算上A股的长鑫科技,第三季度营收1187.1亿元、同比增长613%,归母净利润544.35亿元,毛利率89.53%。
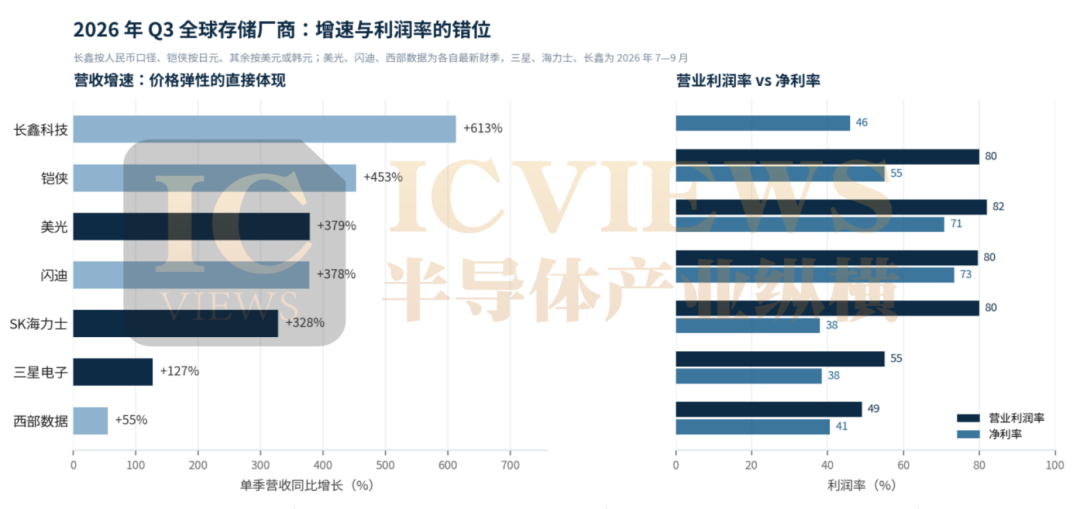
这些数字里最有信息量的地方,并不是谁跑得最快,而是营收增速与利润率之间那种明显的错位。SK海力士营收涨了328%,利润率能做到80%,因为它卖的不是更多的 bit,而是更贵的 bit。HBM4全面出货,服务器DDR5大幅涨价,321层企业级固态硬盘放量,三条产品线同时站在价格曲线最陡的位置。
铠侠的营收增速达到453%,但它的增长几乎全部由价格撑起:bit 出货环比只有低两位数的10%到15%,平均售价环比涨到20%区间中段,而上一季度这个数字还是70%。高增长靠的是价而不是量,这也直接解释了为什么它下一季的指引几乎原地踏步——出货时点一动、价格一平,增长就立刻失速。
西部数据营收只涨55%,是六家里最慢的,可它的调整后毛利率58.1%、下一季指引60%到61%,靠的是每TB售价上涨28%和近乎双寡头的供给纪律。增长最慢,可预测性却最高。
最有意思的是长鑫科技,毛利率89.53%,比三星和海力士的存储业务还高。这不是因为它技术领先,而是因为在国内市场的价格体系里,它是那个无可替代的供给方。
所以这一轮周期里,利润率已经不反映技术差距了,它反映的是你站在哪条产品线上、面对哪一群客户。做HBM的赚八成,做通用DRAM的赚五到六成,做NAND的赚四到五成,做硬盘的赚五成但只能赚三年内的确定性;而在中国本土市场,长鑫科技靠稀缺性拿到了比技术更值钱的毛利率。
这一轮为什么涨得这么猛,又为什么突然不涨了
理解这轮周期,最硬的一条逻辑是 HBM 对产能的乘数式挤占。
HBM 不是"更贵的 DRAM ",它是一台吃产能的机器。一颗 HBM 由八到十二层 DRAM 晶粒垂直堆叠,再加一颗逻辑 base die,单位容量消耗的晶圆面积约是普通 DRAM 的三倍。三星高管在业绩会上给出的说法是,2027年 HBM 将消耗全球 DRAM 产能的近三成。这意味着即使全球 DRAM bit 供给增长15%到20%,扣掉 HBM 的挤占之后,留给个人电脑、手机和通用服务器的增量可能接近于零。
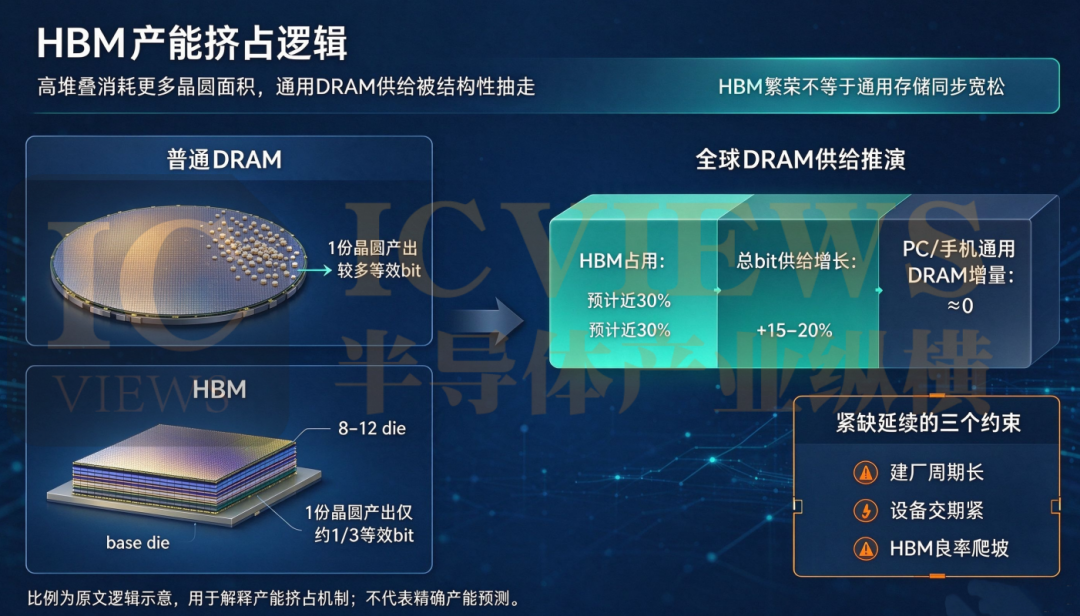
三件看似矛盾的事因此都能解释:通用 DRAM 合约价能在2026年一季度环比涨90%到95%,不是需求突然暴增,而是供给被抽走了;手机厂商涨了五轮价还在缺货,因为 LPDDR 在原厂排产优先级里排在最后;三星说紧缺持续到2028年、海力士说持续到2030年,因为建厂周期、设备交期和 HBM 工艺良率三重约束叠在一起——钱可以印,洁净室不能印。
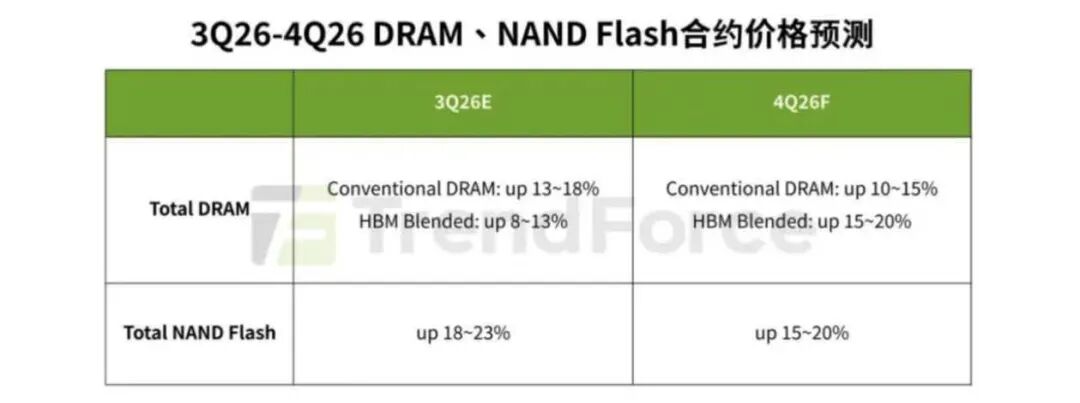
但真正让这轮景气开始松动的,是涨价斜率在第三季度明确拐头。集邦咨询的数据显示,一般型 DRAM 合约价的环比涨幅一季度是93%到98%,二季度58%到63%,三季度收窄到13%到18%,四季度预估10%到15%;NAND 从一季度55%到60%、二季度70%到75%,三季度降到18%到23%,四季度预估15%到20%。更值得看的是结构性分化:四季度服务器 RDIMM 预估涨18%到23%、企业级 QLC 固态硬盘涨23%到28%,而手机用的 LPDDR 与 UFS 只有0到5%,个人电脑 DRAM 与消费级固态硬盘只有3%到8%。也就是说,AI 相关的高端品类还在涨,消费类已经摸到天花板。整条产业链的涨价幅度从90%掉到10%——但这不是同一个故事,真正发生的是结构性分化,而不是需求崩塌。
分化背后还有一层更基础的变化:需求的性质变了。过去几轮存储上行周期由个人电脑和智能手机拉动,需求分散、弹性大、来得快去得也快;这一轮则由 AI 服务器同时拉动 DRAM、HBM 和企业级固态硬盘,需求高度集中、可预测性强,但同时高度依赖少数几家云厂商的资本开支节奏。四家云厂的季度资本开支动辄数百亿美元,亚马逊单季就做到772.6亿美元、同比翻倍。这种量级的采购既能让上游一年多赚出过去五年的利润,也能在节奏稍有变化时让上游的产能规划立刻失衡。英特尔在另一端给了一个反面例子:其首席财务官直言个人电脑市场放缓至少持续到明年上半年、2027年内存价格"非常严峻"。同一个行业,服务器端在抢货,消费端在收缩,这种撕裂本身就是本轮周期最真实的写照。
还有一层容易被忽略的变化,是长协对本轮行业秩序的重构。三星已与10家主要客户签署长期供应协议,锁定60%到70%的中长期产能;海力士与14家客户签约,部分在谈把五年期进一步延长,锁定量相当于2027至2028年总产能的50%以上;美光把战略客户协议从上一季的16份增加到26份,客户财务承诺从220亿美元升到320亿美元且大部分是现金预付,覆盖到2030年35%以上的营收,其中四分之三设了价格上下限、部分合约延至2031年;铠侠2027年产能已经售罄,2028年一半以上被锁定,已经开始谈2029和2030年。这是本轮周期与2017至2018、2021至2022两轮最本质的区别:行业第一次集体用长约、预付和价格区间对抗周期。代价是,在涨价周期里,长协锁掉的是超额利润的上限。这也是美光下一季毛利率指引86.3%反而成为"全年低点"的原因——合约价总是滞后于现货。
不同原厂的不同活法
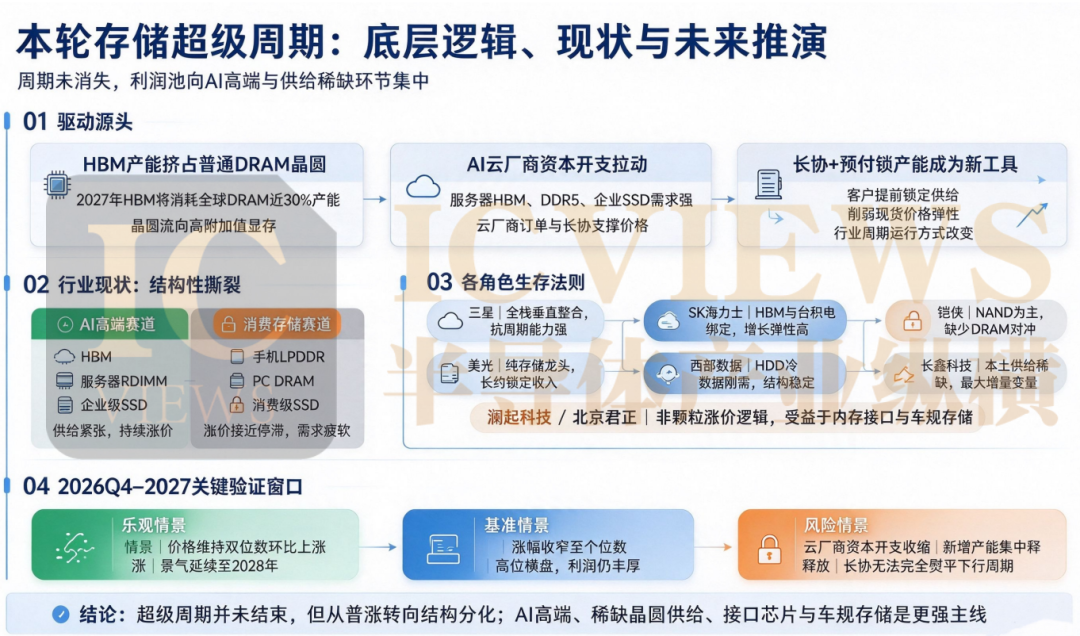
三星这一季的账,是"用垂直整合换周期话语权"的典型样本。它的盈利核心全在 DS 部门,DRAM 平均售价环比涨20%、NAND 涨约10%,HBM4 销售额环比增长超过三倍、占 HBM 总销售额的60%。但净利润只有75.21万亿韩元,拖累来自9.5万亿韩元的财务费用,净利率从二季度的41.8%回落到38.5%;同时 DX 消费电子部门录得0.8万亿韩元的营业亏损——存储涨价正在反噬它自己的终端业务,这是三星独有的左右手互搏。
技术上,三星是全球唯一把存储、代工和封装全握在手里的玩家。HBM4 用自家 1c 级 10 纳米 DRAM 配自家 4 纳米逻辑 base die,2026年2月就开始量产,是三家原厂中最早的,并计划2027年上半年量产 HBM4E。2026年资本开支84.4万亿韩元、同比增长约六成,其中 DS 部门76.8万亿,重点投向平泽 P5 和美国泰勒晶圆厂。
它赌的是用最强的资本开支加最全的技术栈,把 HBM 份额从32%拉到40%,代价则是必须同时承受终端亏损、代工爬坡投入,以及在 HBM4 谈判中以价换量的压力——它报到4到5美元每 Gb,明显高于同业3美元出头的水平。
SK海力士则展示了"专注加客户绑定"能走到什么程度。单季营收首破百万亿韩元,营业利润83.3万亿、利润率80%,净现金头寸扩大到98.7万亿韩元、借款降到15.8万亿。第四季度起 HBM4 将在出货量和收入上双双超过 HBM3E 成为主力。
它和三星最大的路线差异在 HBM4 的 base die 上:它把逻辑部分交给台积电代工,好处是良率和产能更可靠,坏处是成本分成和产能受制于人。NAND 一侧,321层 TLC 已占韩国本土产能一半以上,中长期押注 HBF(高带宽闪存),想把 NAND 做成 AI 推理的键值缓存分层存储,这是它对抗"纯 NAND 商品化"的差异化路径。资本开支上,交银国际测算2026年为46.7万亿韩元,2027年79.6万亿、2028年95.6万亿,DRAM 产能预计从2026年底的每月57.5万片增至2028年底的74万片。
它的持久力也体现在两处:一是14份长约把2027至2028年的收入底锁住,二是它在现金流最充裕的时候中止了 Solidigm 的公开募股审议,理由是当前市场环境难以实现预期效果。这是一个相当清醒的信号,说明管理层认为周期还有下行风险,需要保留资产负债表的弹性;也意味着它宁可自己承担扩产的资金压力,也不愿在不利的窗口稀释价值。
美光2026财年第四财季四大业务线全部创纪录:核心数据中心180亿美元、环比增56%、毛利率90%;云内存163亿美元、毛利率83%;移动与客户端131亿美元、毛利率90%,新一代 1γ DRAM 已占该板块近半营收;汽车与嵌入式68亿美元、环比增47%。数据中心固态硬盘单季营收接近100亿美元、同比增长超过十倍、占 NAND 收入三分之二以上,这是 NAND 涨价最真实的结构性来源。
它这一季的利润之所以没有跟上营收,是因为费用端在扩张:调整后营业支出26亿美元、比一致预期高52.8%,研发18亿美元、高35%,加上库存天数升到129天,导致下一季毛利率指引成为全年低点。它不做代工、不做终端、只做存储,资本效率因此最高——净资产收益率88.3%、投入资本回报率93.8%。但周期下行时也最没有缓冲。26份长约、320亿美元客户承诺,本质是用利润弹性换确定性。如果2028年价格继续走高,它拿不到那部分超额收益。
铠侠是这轮周期里弹性最大、确定性却最低的资产。单季营收超过上一整个财年,SSD 与存储业务1.616万亿日元、占营收65%,其中数据中心与企业级占该板块约65%,还第一次派发了中期股息。但它的指引几乎原地踏步:第三财季营收约2.5万亿、环比只增0.8%,营业利润约2万亿、环比增0.6%。
管理层解释是出货时点问题:部分订单被客户要求提前到9月确认,部分企业级订单因生产周期长推到明年1至3月,叠加日元升值对营业利润约550亿日元的负面影响。但其首席财务官也坦承,考虑到价格已经大幅上涨,尚不确定2027财年 NAND 价格能否继续上行。目前其产能排期并不弱:2027年售罄、2028年过半锁定,与闪迪的合资厂在扩产,第八代 BiCS 已占晶圆产出五成以上。
闪迪和西部数据是一组教科书式的分拆对照。闪迪只剩 NAND 与消费品牌,单季营收110.3亿美元、数据中心部门环比增61%至48亿美元、边缘业务58.3亿美元、而消费业务下滑29%、只剩3.97亿美元。它营收增速最快、毛利率最高、净资产收益率141%,单季回购50亿美元、自由现金流57亿美元,但消费业务的萎缩已经暴露出终端承受力的极限。当一块业务一个季度缩水近三成时,企业级的高增长能撑多久就成了必须回答的问题。
而西部数据只剩硬盘,出货248EB、同比增21.6%,每TB售价涨28%,对前七大客户的订单能见度已经排到2030或2031年。它的增速最低,却可能是六家里被低估的一家。因为硬盘是双寡头格局、供给纪律远好于 NAND 的四强混战,而且容量是刚需——AI 训练数据、冷数据归档、检查点存储,最终都要落到硬盘上。
长鑫科技是六家里变量最大的一家。前三季度营收2690.24亿元、同比增长738.5%,归母净利润1320.4亿元,研发投入110.71亿元、同比增长73%。但它环比增速从二季度约96%骤然降到19.3%、归母净利润环比只增3%。原因一是有基数效应,二季度是价格涨幅最陡的季度;二是权益结构,三季度增长主要来自长鑫新桥和长鑫集电两家控股子公司,两家营收与利润环比增速都超过五成,而集团对它们的持股比例较低,归母口径被稀释,公司8月已对长鑫集电增资提高权益比例。
技术上,9月第五代 DRAM 平台 G5 量产,有源区半间距缩到11.95纳米,单片晶圆裸片产出比上代提升至少五成;10月公布 4F² 单元架构进展,计划年底推出融合混合键合的新一代 DDR5 RDIMM;自研 LPDDR6 于8月量产商用,首发小米18 Fold,是全球 LPDDR6 第一次在旗舰手机端落地。
它面对的是一个双轨市场:在国际上排第四、份额约7%到8%,在中国却是唯一能大规模供货的 DRAM 原厂。这既给了它异常的毛利率,也意味着它的扩产不受全球供给纪律的约束——它是这轮周期里最大的供给端变量。
产业链不同位置的生存切片
如果说六大原厂是卖水的人,那下面这九家就是卖水杯、卖水管、卖水质检测仪的人。它们的财报里藏着这轮周期最真实的分化,而且必须与前面的原厂分开来看,因为商业模型完全不同。
最典型的是模组三杰。江波龙前三季度营收387.18亿元、同比增131.4%,归母净利润143.22亿元、同比增1909.7%;佰维存储营收217.17亿元、同比增230.3%,归母净利润87.68亿元、同比暴增287倍;德明利营收285.55亿元、同比增328.8%,归母净利润87.46亿元、同比暴增324倍。但把镜头推到单季,故事完全变了:江波龙三季度归母净利润37.45亿元、环比下滑44.2%;佰维三季度营收61.42亿元、环比降30%,归母净利润16.02亿元、环比降62%;只有德明利环比还正增长2%。它毛利率最低、只有32.89%,却最稳,因为它的模式更接近"自研主控加模组加企业级供货",赚的是加工与方案的钱,而不是纯粹的囤货差价。
这组数据说明,模组厂本质上不是存储公司,是库存管理公司。利润等于售价减库存成本再乘出货量,涨价前半段库存是资产,后半段库存是负债。
佰维的亮点则在结构:前三季度 AI 新兴端侧存储收入48.23亿元、同比增长389.6%,是模组厂里唯一有非价格驱动增长逻辑的一家。
兆易创新是最接近原厂的公司,三季度营收87.32亿元、同比增225.7%、环比增18.35%,归母净利润42.09亿元、同比增728.9%、环比却降了22%,而扣非净利润45.51亿元、环比增31.04%。它卖的是自有品牌的 NOR 闪存、SLC NAND、DRAM 和 MCU。所有风险不在经营,在利润的可持续性。
澜起科技是这条链上少数不靠涨价赚钱的公司。三季度营收20.79亿元、同比增46%、环比增10.9%,归母净利润12.4亿元、同比增162%,毛利率67.56%。它的增长逻辑不是存储涨价,而是"每台服务器需要更多内存模组、每个模组需要更多接口芯片"。AI 推理与智能体应用推动服务器 CPU 需求增长,进而带动内存模组总量;CPU 与 GPU 的配置比例从1比8走向1比4、未来可能到1比1,单机 CPU 数量增加;当前主流服务器 CPU 支持8或12个内存通道,明年量产的新一代将支持16个通道,单颗 CPU 可配的模组上限同步抬升;DDR6 标准推进后,单根 RDIMM 还要配置更多接口芯片。三季度 DDR5 第三、四、五代 RCD 芯片出货占比提升,产品结构上移带动毛利率环比升5.73个百分点,这也使它具备了穿越周期属性。
北京君正的财报则说明了一个反直觉的现象。三季度营收31.45亿元、环比增31.2%,归母净利润14.19亿元、环比增61.5%。它的三条产品线是 DRAM、NOR 闪存和 SRAM,落点在车载与工控,是这条链上最"非 AI "的公司。偏偏因为非 AI,它的需求更稳定:智能座舱和高级辅助驾驶在推高车规存储用量,工控替换周期长,价格弹性小但黏性强。当通用 DRAM 被 HBM 挤占产能时,最下游的车规和工控小容量存储反而最先缺货、最能涨价。它56.53%的存储毛利率比很多模组厂还高,因为它卖的是认证壁垒,不是颗粒。
大普微是这轮最大的黑马,三季度营收51.13亿元、同比增891.31%,归母净利润12.09亿元、环比增25.4%,毛利率25.64%、比二季度的33.89%明显回落。其企业级产品占营收99.99%、境外收入占57.29%,10月在开放计算峰会展出业界最大容量的512TB QLC 固态硬盘,两盘即1PB;7月发布自研的 SLC 加 QLC 双模方案、已进入客户灰度验证。但它没有晶圆,全靠外购 NAND 颗粒:涨价时成本上升快于售价,跌价时库存又要减值。它的价值在于把颗粒做成企业级方案的能力,可这层附加值在颗粒紧缺时会被压缩。
联芸科技三季度单季归母净利润亏损1.93亿元、同比下降669.4%,销售净利率负37.51%,而扣非仍为正的1353万元,说明亏损主要来自非经常性项目。它的数据存储主控芯片占营收85.69%,AIoT 信号处理及传输芯片占12.77%,境外收入占49.55%。主控是"卖铲人",固态硬盘卖得越多需求越大,但主控是标准化产品、价格竞争激烈,而且在 NAND 涨价周期里,下游模组厂的利润被颗粒吃掉,反过来会压主控的价格。
周期往何处去
目前,几大原厂的订单能见度都排到了2027至2028年:铠侠2027年产能售罄,美光2027年 HBM bit 供应基本锁定。这说明需求侧至少还能支撑两年;但涨价幅度从一季度的90%掉到四季度的10%到15%,说明价格的弹性已经释放得差不多。美银和伯恩斯坦的判断是供需紧张延续到2027年、2028年进入正常化,DRAM 毛利率从约90%回落到70%、NAND 回落到65%。换句话说,2027年更可能是"高位横盘"而不是"继续冲高"。企业的利润会继续好看,但同比增速可能会一个季度比一个季度难看。
另外,模组厂的库存红利见底,接下来拼的是结构红利。各家的单季环比已经把这个转折写得很清楚。接下来的分化点在三处:谁的企业级占比高——德明利已进入国内云服务商批量供应、佰维在推企业级、江波龙上半年企业级突破21亿元;谁的端侧 AI 有真需求——佰维 AI 端侧存储增长389.6%,是唯一非价格驱动的增长;谁的主控与封测有壁垒——江波龙自研主控累计出货超过2.8亿颗,佰维在推晶圆级先进封测。判断标准很简单:看四季度和2027年一季度,谁能在颗粒价格横盘时守住毛利率,谁就是真的有结构。
因此,2026年四季度到2027年一季度,是这轮周期最关键的验证窗口。如果 DRAM 合约价在四季度还能维持10%到15%的环比涨幅、NAND 维持15%到20%,那么"2028年才见顶"的判断成立,当下的高利润还有延续的空间;如果涨幅进一步收窄到个位数,那么2027年就是高位横盘的一年——业绩还在创新高,但增长的斜率已经掉下来了。存储行业现在飞得太高,很难软着陆,所以大家都学会了用长协把自己绑在椅子上。
 发表于 昨天 19:08
|
查看: 4|
回复: 0
 /1


