11月1日,苹果中国官网在售的 iPhone 18 Pro,256GB 标价 9999 元,512GB 标价 11999 元,1TB 标价 15499 元,2TB 标价 20499 元。同一天,华为 Mate 80 的 12GB+256GB 版本在官方渠道维持 5499 元。
这两个数字都不是发布时的定价。iPhone 18 Pro 国行起售价比上一代高出 1000 元,华为 Mate 80 的 12GB+256GB 则比调价前高出 800 元。
从 3 月到 10 月,国内主流品牌至少完成了五轮调价。而推动这几轮涨价的存储合约价,季度涨幅已经从年初的九成,回落到四季度的十几个百分点。
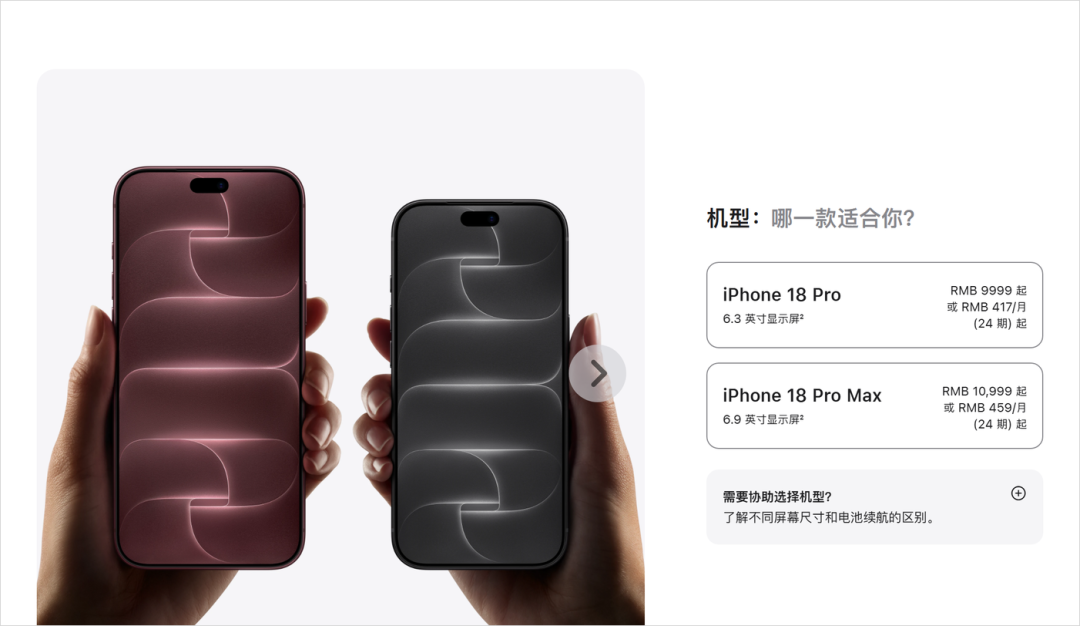
图1 苹果中国官网 iPhone 18 Pro 购买页,含产品图与各机型起售价。来源:apple.com.cn(2026年11月1日截屏)
一、五轮调价:单次幅度从200元到2500元
3月16日零点,OPPO 对 A 系列、K 系列以及一加部分已发售机型调价,成为今年首个公开官宣涨价的国产品牌。
7月暑期,vivo 与 OPPO 跟进。据央视财经报道,iQOO 15、iQOO 15 Ultra 全系涨价,标准版单轮涨幅 400 至 1000 元,标准版顶配 16GB+1TB 对比首发价累计上涨 1500 元。OPPO Find N6 起售价较上一代上调 1000 元,12GB+256GB 为 9999 元。
8月2日,小米17、小米17 Pro、小米17 Pro Max 起售价分别从 4499 元、4999 元、5999 元上调至 4799 元、5399 元、6499 元。
9月1日,华为、小米、荣耀在同一天调价。
华为 Mate 80 各存储版本统一上调 800 元,12GB+256GB 由 4699 元调整为 5499 元,涨幅超过 17%;Mate 80 Pro 与 Mate 80 Pro Max 各版本上调 1000 元,Pro Max 的 16GB+1TB 版本由 8999 元调整为 9999 元。定位千元档的畅享 90 Pro Max 上调 200 元。
小米17系列一个月内第二次调价:小米17由 4799 元上调至 5099 元,17 Pro 由 5399 元上调至 5699 元,17 Pro Max 由 6499 元上调至 6999 元。REDMI K90 Max 由 3499 元调整至 3899 元,K90 至尊版由 3299 元调整至 3699 元,Turbo 5 Max 由 2799 元调整至 2999 元。
荣耀 Power2 的 12GB+256GB 由 2699 元调整至 3199 元,单次上涨 500 元;Magic8 的 12GB+256GB 由 4499 元调整至 4799 元。
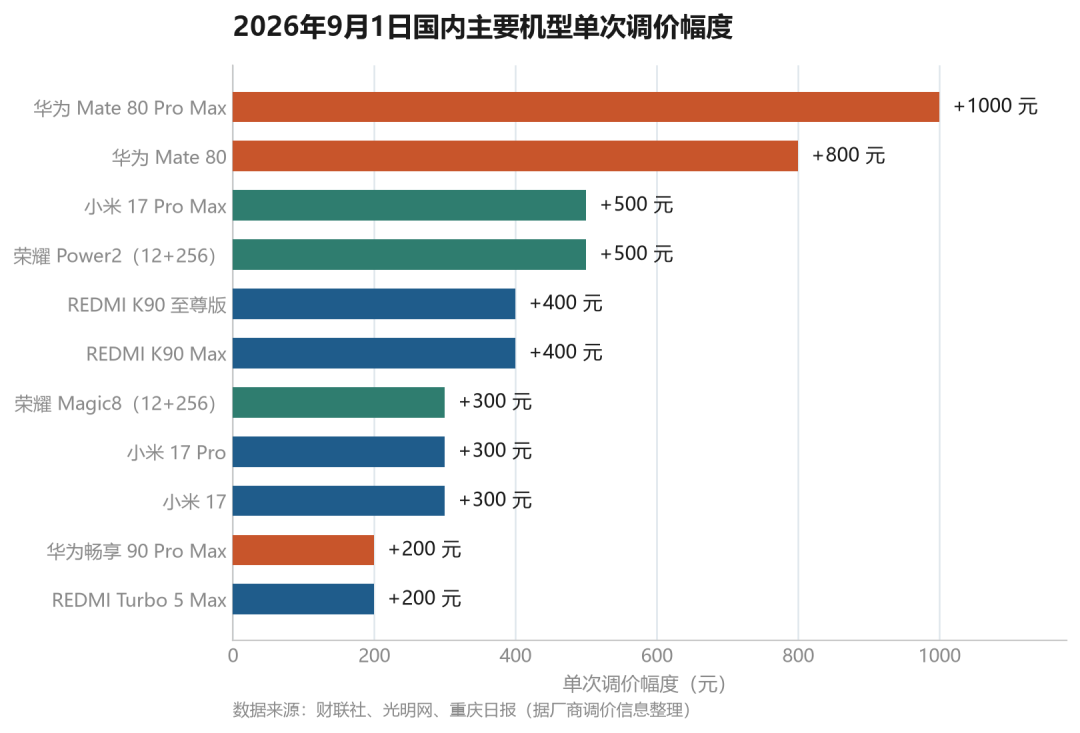
图2 2026年9月1日国内主要机型单次调价幅度。来源:财联社、光明网、重庆日报
9月10日,苹果 iPhone 18 Pro 国行起售价由 8999 元上调至 9999 元,Pro Max 由 9999 元上调至 10999 元,入门版本均上涨 1000 元。1TB 版本由 12999 元上调至 15499 元,上涨 2500 元,幅度达到 19.2%。
10月9日,第五轮调价启动。据中国经济新闻网报道,华为 nova16 与 nova16 Pro 建议零售价上调 400 元,nova16 SE 上调 200 元;同一天小米17 Ultra 全系上调,标准版起售价由 6999 元涨至 7999 元,徕卡版由 7999 元涨至 8999 元。报道称,这距离上一次华为、小米上调在售机型价格仅过去一个多月。
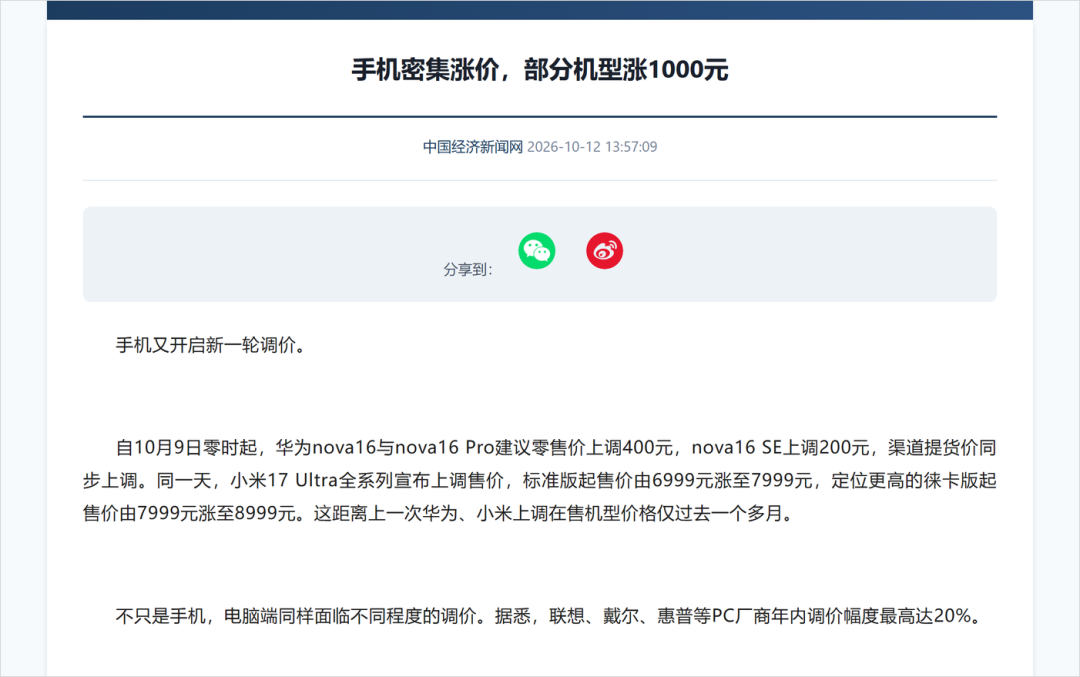
图3 中国经济新闻网10月12日关于新一轮调价的报道。来源:中国经济新闻网(2026年11月1日截屏)
三家厂商客服的口径基本一致。华为称因关键物料市场价格调整、产品成本上涨,对售价作相应调整;小米称受核心元器件采购成本持续上涨影响;荣耀则表示综合评估后对相关产品价格进行了适当调整。
同一时期,电脑端的调价幅度更大。联想、戴尔、惠普等 PC 厂商年内调价幅度最高达到 20%。
二、DRAM超过SoC,成为旗舰机最贵元器件
Counterpoint Research 的测算显示,2026年第二季度智能手机内存价格环比涨幅超过 80%。在同一份测算中,DRAM 已经超过 SoC 处理器,成为旗舰手机中成本最高的单一元器件。
按整机物料成本(BOM)计算,低端机型同比上涨 70%,中端机型上涨 52%,高端旗舰接近 50%。
存储占手机物料成本的比重,从过去的 10% 至 15% 上升到 30% 以上,部分高端机型接近 50%。按蓝鲸新闻的拆算,一台旗舰机所需的 12GB LPDDR5X,单颗成本从 77 美元升至 146 美元;1TB 闪存芯片成本从 200 余元升至近 600 元。
现货市场的变化更为直观。据中国经济时报走访,华强北 DDR4 16GB 内存条去年最低 100 多元,现在最低 600 多元;DDR5 16GB 从最低 200 多元涨到 1400 元以上。
惠普在2026年第一季度财报中披露,笔记本内存成本占比已从三个月前的 15% 至 18% 升至约 35%,并为此推出 16GB 降至 8GB 的减配版本。Gartner 年初的预测是,到2026年底 PC 整机价格平均上涨 17%,手机上涨 13%。
三、10%、34%、40%:存储芯片在iPhone中的成本跃升
TrendForce 拆解了近两代 iPhone Pro 256GB 版本的物料成本:一年前存储芯片占整机物料成本约 10%,2026年第三季度升至 34% 左右,预计2027年上半年突破 40%。同一机构估算,iPhone 18 Pro 256GB 的物料成本比上一代高约 38%。Counterpoint 的测算是,同配置的 iPhone 18 Pro Max 比 17 Pro Max 成本高出 300 多美元。
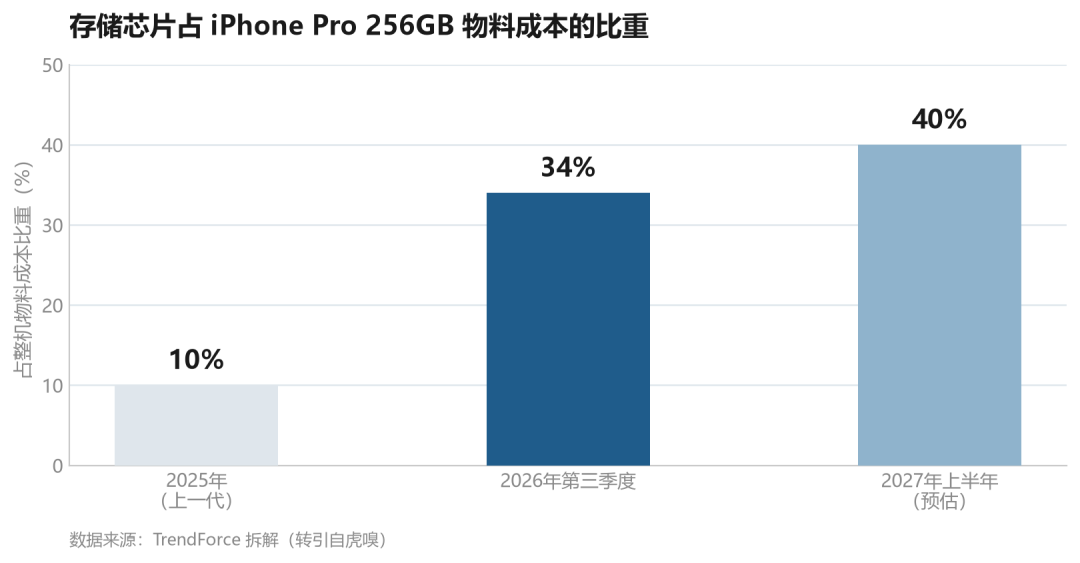
图4 存储芯片占 iPhone Pro 256GB 物料成本的比重。来源:TrendForce 拆解,转引自虎嗅
成本涨了 300 多美元,售价只涨了 100 美元。美版 iPhone 18 Pro 与 Pro Max 的起售价分别为 1199 美元和 1299 美元,均比上一代高 100 美元。
差额主要靠毛利率消化。苹果3月季度毛利率 49.3%,6月季度降至 48.1%,首席财务官帕雷克称这 120 个基点的下滑 100% 以上来自存储成本;9月季度指引为 47% 至 48%,其中含约 1 个百分点的关税退款。
转嫁给大容量版本的部分更多。国行 256GB 版本涨价 1000 元,1TB 版本涨价 2500 元,容量越大涨幅越高。
TechInsights 算过一笔账:如果苹果要让 iPhone 18 Pro 维持上一代约 47% 的毛利率,起售价需要定到 1371 美元。实际定价是 1199 美元。
四、涨价的源头在手机之外
存储涨价的直接原因,是 AI数据中心 对 HBM、服务器 DDR5 和大容量企业级 SSD 同时下单,原厂把先进产能集中投向这些品类。
SK海力士2026财年三季度营业收入 104.62 万亿韩元,营业利润 83.33 万亿韩元,营业利润率 80%。公司在财报电话会上称,已与 14 家核心客户签署长期供货协议,锁定量相当于 2027 年与 2028 年总产能的 50% 以上;加上磋商中的需求,到 2029 年 DRAM 与 HBM 产能已接近售罄。
三星电子三季度销售额约 195 万亿韩元,营业利润 107.40 万亿韩元。
同期,苹果的毛利率在 47% 至 48% 之间,不到 SK海力士营业利润率(80%)的六成。对原厂而言,同样的晶圆产能做服务器和 HBM,单位产出的收入高于做手机存储,产能分配上自然先满足前者。
五、合约价涨幅从90%回到10%
存储合约价的涨幅正在逐季收窄。
TrendForce 的追踪数据显示,2026年一般型 DRAM 合约价一季度环比上涨 90% 至 95%,二季度上涨 58% 至 63%,三季度上涨 13% 至 18%,四季度预估上涨 10% 至 15%。
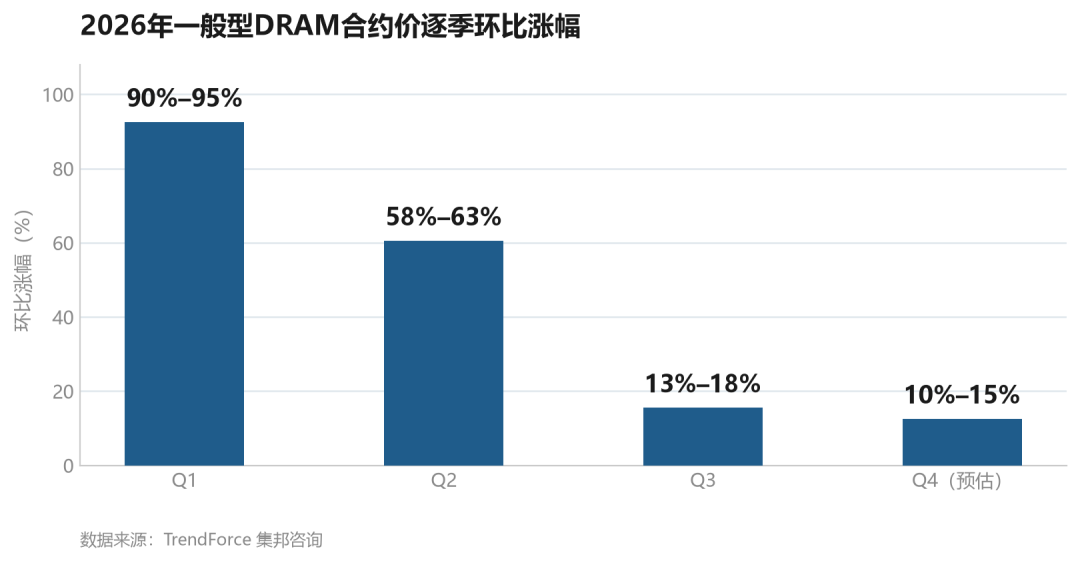
图5 2026年一般型 DRAM 合约价逐季环比涨幅。来源:TrendForce 集邦咨询
四季度各品类的涨幅差别相当大。服务器 RDIMM 预估上涨 18% 至 23%,企业级 QLC SSD 上涨 23% 至 28%,整体 NAND 上涨 15% 至 20%,整体 DRAM 上涨 10% 至 15%,PC DRAM 与消费级 SSD 上涨 3% 至 8%。
手机上使用的移动端 LPDDR 与 UFS,预估涨幅都是 0 至 5%,是主要品类里最低的。
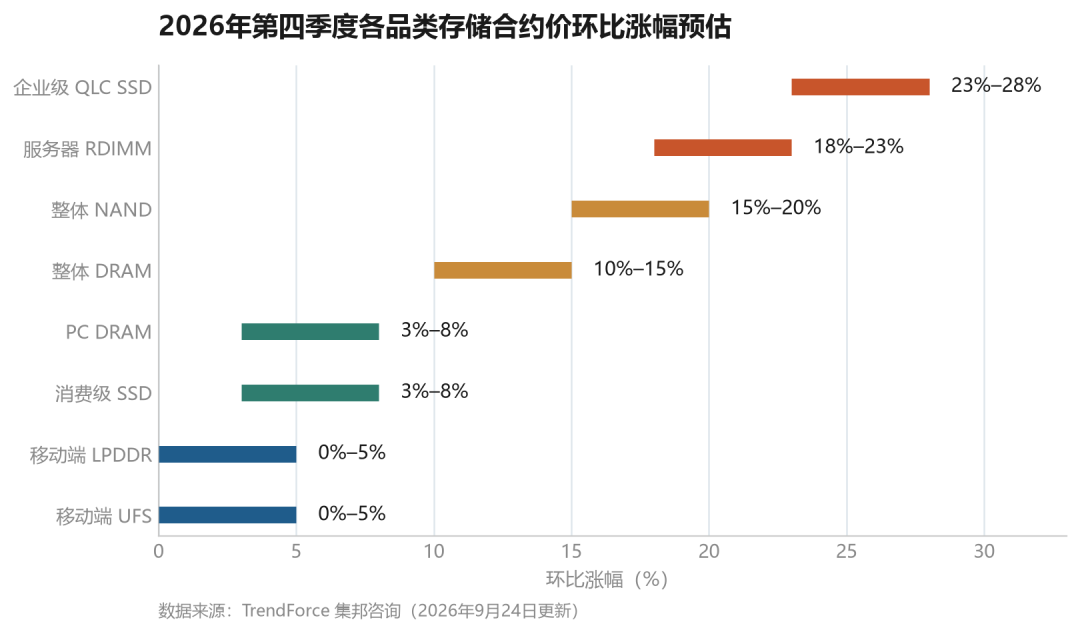
图6 2026年第四季度各品类存储合约价环比涨幅预估。来源:TrendForce 集邦咨询(2026年9月24日更新)
CFM 闪存市场的口径更宽松一些:四季度移动端 LPDDR4X/5X 合约价环比涨幅收窄至 0 至 5%,eMMC/UFS 收窄至 0 至 3%。报告同时提到,“十一”长假后询单清淡,64GB 及以下低容量嵌入式 eMMC/UFS 因终端客户库存高企、个别买家抛售库存,10月中旬价格已开始小幅调降。
六、明年一季度可能再涨两成
手机端涨幅收窄,原因在长协和需求两侧。
原厂与手机客户在前期已签订长期协议并锁定价格策略,四季度可调整的空间有限。
需求端同时也在收缩。Counterpoint 的初步数据显示,2026年第三季度全球智能手机出货量同比下降 20%,创 2012 年以来同期最低;2026年至今,全球智能手机零售价格上涨 20%。厂商把成本转嫁给消费者,需求端随即收缩。
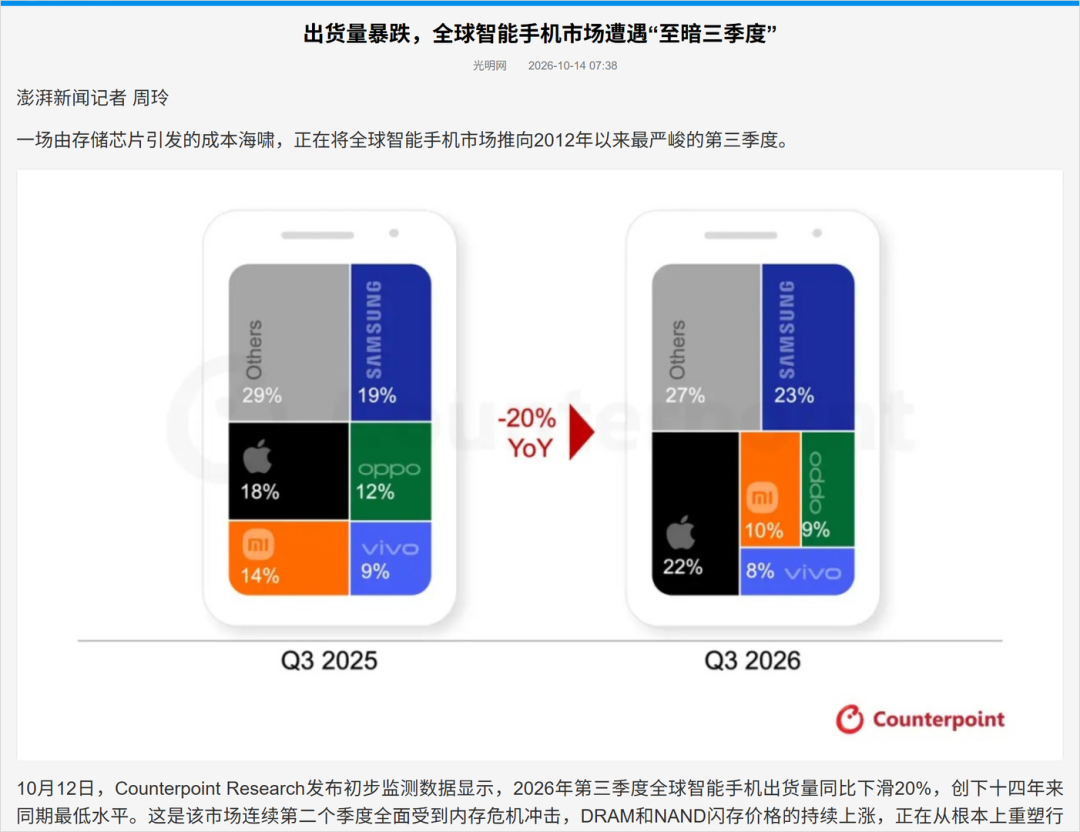
图7 Counterpoint 2026年第三季度全球智能手机出货与厂商份额(同比 -20%)。来源:光明网转载 Counterpoint Research(2026年11月1日截屏)
头部厂商同样在压缩。三星出货量同比下降 3%,份额升至 23%;苹果份额 22%,为历年三季度首次突破 20%;小米出货量同比降幅超过 30%,份额由 14% 回落至 10%;OPPO 与 vivo 出货量同比降幅均超过 20%,份额分别为 9% 和 8%。
国内市场,IDC 的数据是2026年上半年出货约 1.34 亿台,同比下降 4.2%,其中一季度 6904 万台,同比下降 3.3%。
模组厂的业绩已经在下滑。江波龙第三季度单季净利润环比回落超三成。
明年的压力可能来自服务器端。CFM 闪存市场在四季报中提示,随着英伟达 Vera CPU、AMD Verano CPU 放量,服务器对 LPDDR5X 的需求增速最高可能翻倍;除服务器端的 SOCAMM2 之外,互联网自研算力卡、AI PC、汽车、运动相机等场景对 LPDDR5X 的需求也在上升。报告预判,不排除明年服务器客户采购 LPDDR5X 的总量超过移动端。
原厂会把更多 LPDDR5X 产能向服务器倾斜,移动端供应比例随之收缩。当前两端价差较大,原厂出于财务考虑会推动移动端价格向服务器锚定,预计 2027 年一季度移动端 LPDDR5X 价格将出现超过 20% 的上涨。
两家机构看的是全年缺口,给出的判断是紧张延续。高盛10月1日的研报将 2027 年 DRAM 供需缺口从 -2.5% 下修至 -5.9%,NAND 缺口 -4.6%,判断紧张格局延续到 2028 年。摩根士丹利10月13日的研报则提示周期顶部风险:自 2025 年 9 月以来亚洲存储股累计涨幅约 9 倍,三星与 SK海力士的远期市盈率约 3 至 4 倍,若要支撑当前股价隐含的上涨空间,DRAM 合约价还需在现有水平上环比上涨约 70%。
两份报告的时间尺度不同:高盛算的是 2027 年全年的供需缺口,摩根士丹利算的是当前股价已经反映了多少涨价预期。
七、国内两家原厂的位置
长鑫科技10月16日披露业绩预告,预计2026年前三季度营业收入 2650 亿至 2700 亿元,比上年同期增加 2329.16 亿至 2379.16 亿元;归母净利润 1310 亿至 1325 亿元,上年同期为亏损 52.80 亿元。公司第三季度营业收入环比增长约 15% 至 20%。
按 Counterpoint 的数据,2026年第二季度长鑫科技在全球 DRAM 营收中的份额为 10%,位列第四;同期三星 38%、SK海力士 25%、美光 24%。
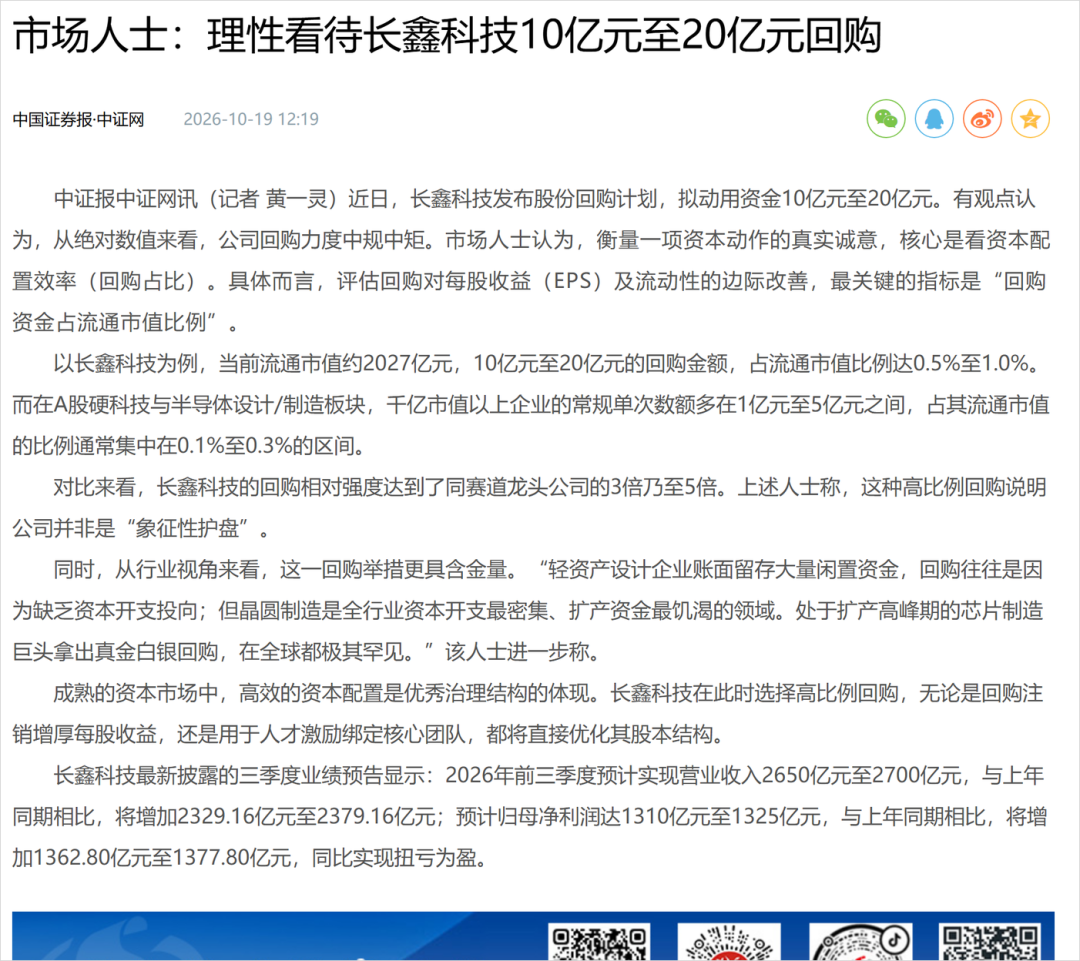
图8 中国证券报10月19日报道中引述的长鑫科技三季度业绩预告数字。来源:中国证券报·中证网(2026年11月1日截屏)
长江存储方面,Counterpoint 10月13日的报告显示,2026年第二季度其 NAND 出货量份额进入全球前三,超过铠侠,出货量同比增长 22%、环比增长 5%;同期三星出货量份额 25%,SK海力士含 Solidigm 为 22%。按销售额计算的份额为 14%,排名第五,原因是产品结构偏重消费级,高价值企业级 SSD 占比仍然偏低。
长江存储已实现 267 层 3D NAND 量产,正在推进 300 层以上产品的研发。企业级 SSD 在2026年第二季度已占全球 NAND 位元出货量的 48%,上年同期为 26%,长江存储在这一部分的占比仍然偏低。
通用 DRAM 与 NAND 的缺口,给了国产厂商进入供应链的空间。但两家在产品结构上都偏重消费级,企业级份额低,本轮受益的主要还是通用产品。
八、四个变量
第一,手机端的合约价涨幅已经落到 0 至 5%,四季度再大幅上调的空间有限。
第二,2027年一季度的变数在服务器。如果 LPDDR5X 的产能继续被服务器抽走,移动端价格可能向服务器价格靠拢,出现超过 20% 的补涨。
第三,需求端已经在收缩。全球出货同比下降 20%,零售均价上涨 20%,成本转嫁的空间被用掉了一部分。
第四,国产两家原厂的扩产节奏,以及 SK海力士大连二厂 2027 年上半年量产,会影响 2027 年下半年的供需平衡。
五轮调价 之后,终端价格已经抬高一档。存储合约价的季度涨幅从 90% 回到 10%。两者的变化节奏不同:终端定价跟的是长协价格和渠道库存,合约价的季度涨幅反映的是新签订单的价格变化。
明年一季度,如果移动端 LPDDR5X 按 CFM 的预判上涨 20% 以上,终端价格可能再调整一次。
本文数据来自 TrendForce 集邦咨询、CFM 闪存市场、Counterpoint Research、IDC、Gartner、高盛、摩根士丹利、TechInsights 的公开报告;终端价格与调价信息来自苹果中国官网,以及财联社、光明网、重庆日报、中国经济时报、中国经济新闻网、中国证券报·中证网的公开报道;长鑫科技数据来自其2026年前三季度业绩预告公告;SK海力士数据来自其2026财年三季度财报及业绩发布会。以上均为公开信息,不构成投资建议。
 发表于 4 小时前
|
查看: 17|
回复: 0
 /1


