这段时间,科技行业里日子过得最滋润的,除了 NVIDIA,恐怕就是存储三大厂了。AI 驱动的存储超级周期,把利润推到了一个史无前例的高度,数钱数到手软。
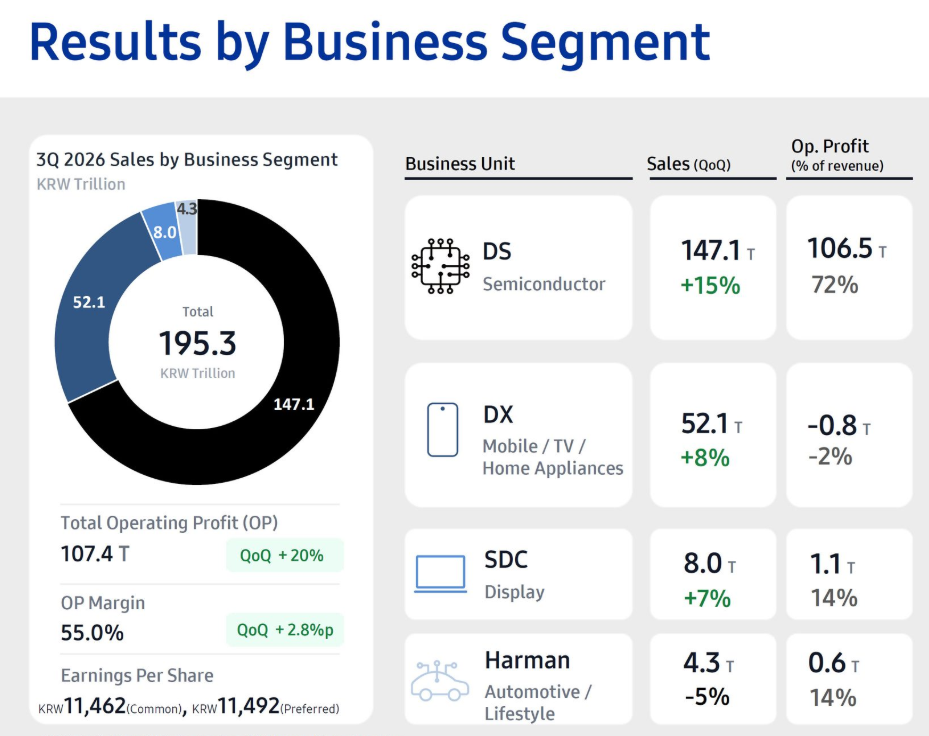
第三季度,三星实现营收 195.3 万亿韩元(约 9750 亿元人民币),同比增长 127%,环比增长 14%,连续第四个季度刷新纪录。
营业利润 107.4 万亿韩元(约 5360 亿元人民币),同比暴增 783%,环比增长 20%,成为全球首家单季营业利润突破 100 万亿韩元的科技公司。
净利润 75.1 万亿韩元(约 3750 亿元人民币),同比增长 514.6%,但即便这样,仍然低于市场预期的 86-89 万亿韩元。
其中,内存和存储业务所在的 DS 半导体部门贡献了 147.1 万亿韩元营收、106.5 万亿韩元营业利润,分别占整个三星集团的 75.3%、99.2%!
单是存储业务一项,营收就达到 140.7 万亿韩元,占 DS 部门的 95.6%,占全集团的 72.0%。对比之下,手机、电视和家电等业务所在的 DX 部门,反倒亏损了 0.8 万亿韩元。
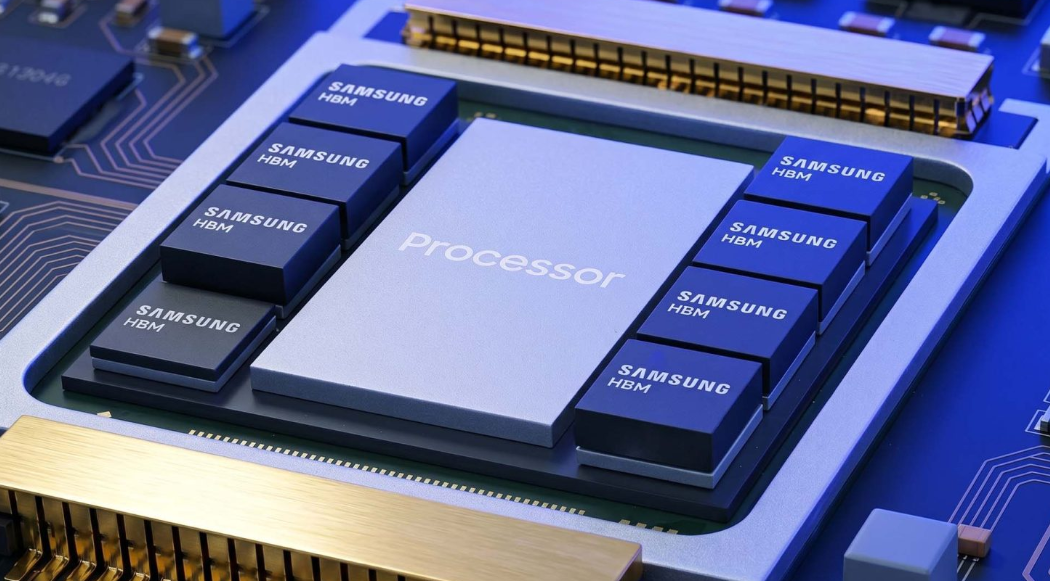
三星内存全球销售与市场营销执行副总裁金载俊(Jaejune Kim)透露,2027 年的 HBM 高带宽产能已经被预订一空,完全售罄。 HBM4 凭借技术领先优势继续扩大销量,产能仍在爬坡,而下一代 HBM4E 计划在 2027 年上半年量产。
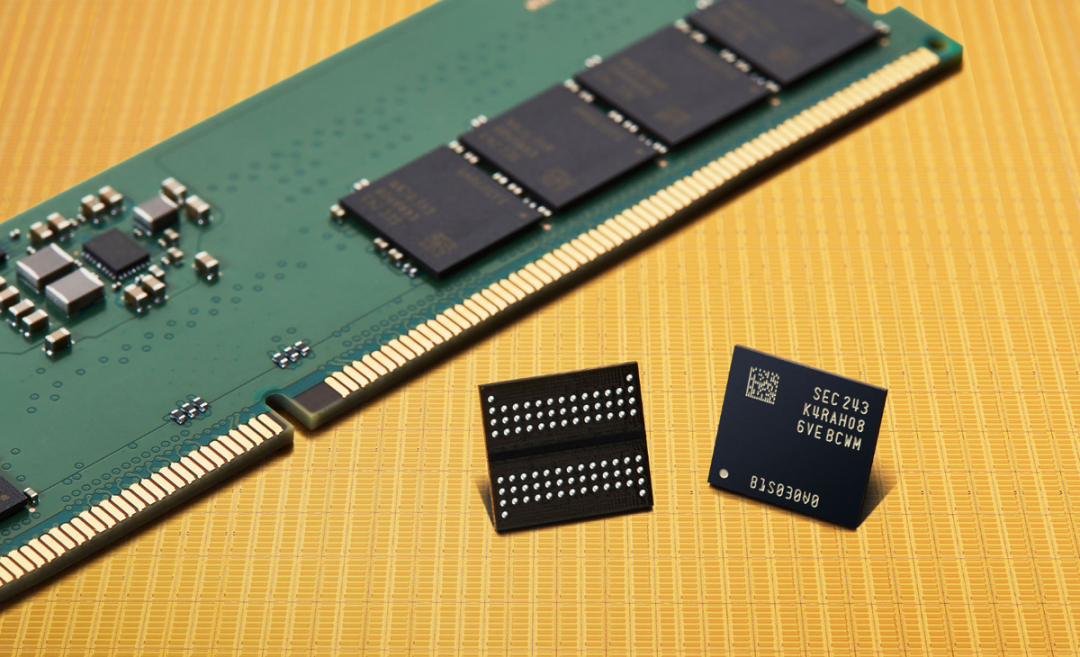
另外,DDR5内存需求同样旺盛,尤其是 8000 MT/s 及以上频率的高端产品。NAND 方面,三星继续加速推进 AI 专用产品,比如 PCIe 6.0 SSD、企业级 SSD、高密度 QLC SSD 等等。
晶圆代工方面,三星预计 2026 年的 2nm 工艺订单数量,可比去年增长一倍以上,尤其是 AI 需求的增长将进一步带动 2nm/4nm 工艺的代工收入。其中,4nm 将成为核心动力,已经得到美国主要 AI 客户的采纳,而面向 2nm 核心客户的量产工作,计划今年下半年启动。三星还将开发 3D 堆叠技术,以加强先进封装竞争力。
三星确认,已经和 10 家大客户签订了存储的长期供货协议(LTA),覆盖了三星总产能的 60%–70%。 与此同时,寻求更长期、更大规模存储供货的客户数量也在增加,并且客户范围正从超大规模云厂商,扩展到移动、汽车和网络领域。
金载俊强调,内存短缺问题暂时看不到尽头,预计 2027 年的情况会更糟,即便到了 2028 年也依然紧张。
耐人寻味的是,金载俊承认,三星虽然增加了资本开支,但并不会推动内存产能的增长。 道理其实不难理解:在如此赚钱的行情下,无论三星还是 SK 海力士、美光,都巴不得供应一直紧张下去,好让自己继续掌握市场话语权,绝不可能急匆匆地新建工厂和产线来扩充产能。
更关键的是,扩产的周期太长。新建晶圆厂到批量投产,至少要花三四年,而眼下这一波 AI 浪潮——或者说 AI 泡沫——到底能持续多久,什么时候崩盘,谁心里都没底。终究,存储行业一直是周期性波动的,有上行必然会有下行。
甚至有闪存厂商早就直言,现在虽然赚钱,但已经在为后续的亏损做准备了。
不过,三星的说法还算客气了。就在日前,SK 海力士 CEO 郭鲁正(Kwak Noh-jung)在完成纳斯达克挂牌上市之后,发出了重磅预警:
2027 年将迎来全球内存行业史上最严重的供应短缺,而这种局面预计将持续到 2030 年以后,内存降价短期内基本无望。 他说,从供应端来看,预计明年将是存储行业历史上最艰难的一年,因为客户需求在不断增长,产能却有限。
美光 CEO Sanjay Mehrotra 同样丝毫不加掩饰:“目前仍不清楚内存供应何时能跟上持续增长的需求。” 中国台湾老牌存储厂商华邦电子也声称,已经有客户提前洽谈锁定 2029 年、2030 年的内存产能。
不过,这只是存储厂商的一面之词,业内也有不同的声音。彭博行业研究的报告就认为,2026 年第二季度是存储供应最紧张的时段,预测 2027 年一季度供需将逐步回稳,2028 年甚至可能出现产能过剩。
可以说,存储厂商高管们的预警,既是对现实的描述,在很大程度上也有维护市场预期、防止客户砍单的公关成分。
 发表于 昨天 20:07
|
查看: 3|
回复: 0
 /1


