找回密码
立即注册
搜索
发回帖 发新帖

6478

积分

0

好友

791

主题
发表于 18 小时前 | 查看: 3| 回复: 0

关键词:联发科、云端 ASIC、AI 加速器、先进封装、NVLink Fusion

联发科 2026 年第三季财报里,有两组数字摆在一起挺有看头。

手机业务收入同比下降 17%,公司第四季营收指引却环比增长 25% 至 32%。拉动指引的核心产品,是 9 月才开始小量出货的首款云端 AI 加速器。 管理层为它给出的第四季收入目标是 25 亿美元,2027 年则瞄准约 160 亿美元。

这块业务会快速改变联发科的单季收入结构。按公司给的汇率粗略折算,25 亿美元约合 792.5 亿新台币,差不多相当于第四季营收指引中值的 37%。一款新品在一个季度内冲到这样的体量,外界关注的重点也随之转移:联发科怎样完成复杂芯片的量产,云端 ASIC 又会怎样影响公司的利润。

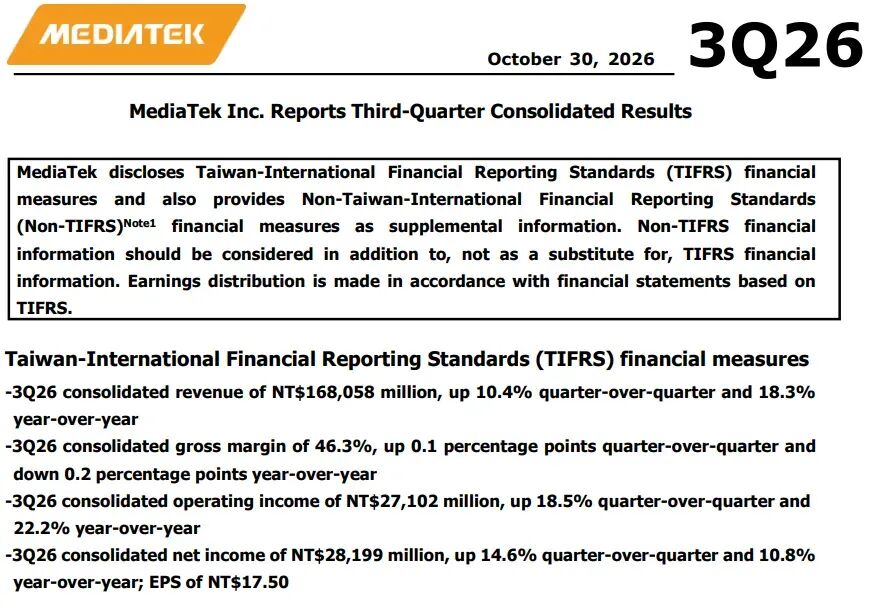
联发科2026年第三季度财报新闻稿截图,展示营收、毛利率、营业利润与每股收益数据

答案分布在芯片设计、先进封装、高速互连和供应链交付几个环节里。首款产品开始出货,说明这些能力已经接受过一次真实项目检验。第二代产品、第二家客户和 2027 年的产能安排,将决定这次放量能否延续。

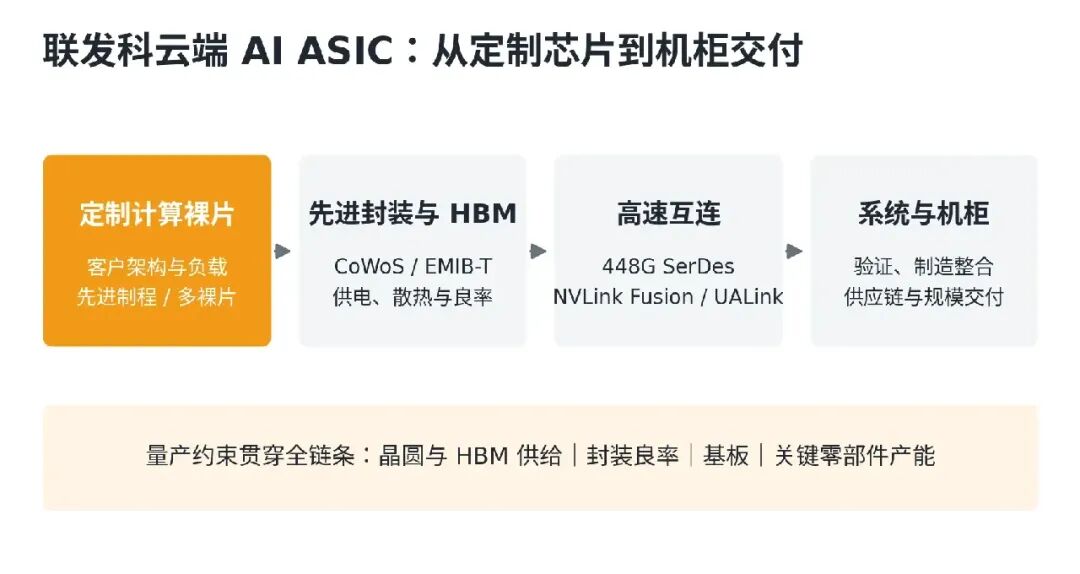
联发科云端AI ASIC技术与交付链条图,横跨计算裸片、先进封装与HBM、高速互连、系统与机柜四个层级

图 1:联发科云端 AI ASIC 技术与交付链条,横跨四个层级。计算裸片决定架构与基础算力,先进封装和 HBM 影响数据供给、供电与散热,高速互连负责把加速器连成更大的系统,机柜交付还要经过验证和供应链整合。英伟达在与联发科的合作公告中,也把多裸片、封装、SerDes、HBM 和机柜验证列为一套完整工程。(数据来源:MediaTek 3Q26 Earnings Call¹、NVIDIA and MediaTek Deepen Long-Standing Partnership to Build AI Edge to Cloud Computing Platforms²)

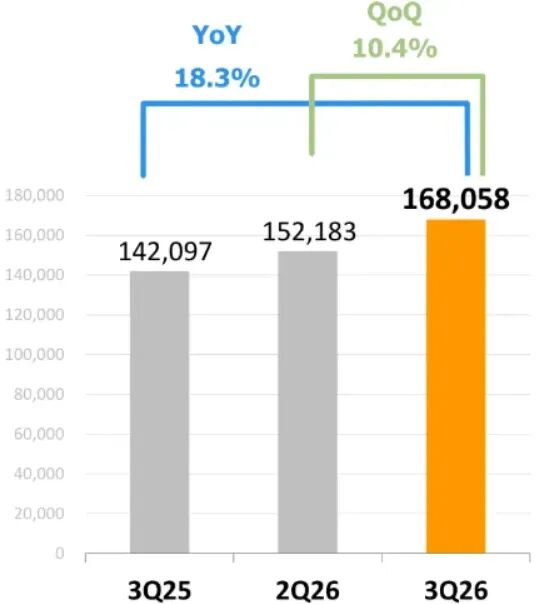
联发科2026年第三季合并营收柱状图,展示3Q25、2Q26、3Q26的营收对比及同比增长18.3%

图 2:联发科 2026 年第三季合并营收为 1680.58 亿新台币,高于第二季的 1521.83 亿新台币和 2025 年同期的 1420.97 亿新台币,环比增长 10.4%,同比增长 18.3%。增长来自智慧装置平台多个新项目量产,以及电视芯片中 DRAM 价值量提高。营收已经超过公司此前指引,但手机业务仍在下滑,单看总收入容易忽略内部结构的变化。(数据来源:MediaTek 2026-Q3 Investor Conference³)

一、手机收入下滑 17%,增长来源已经分散

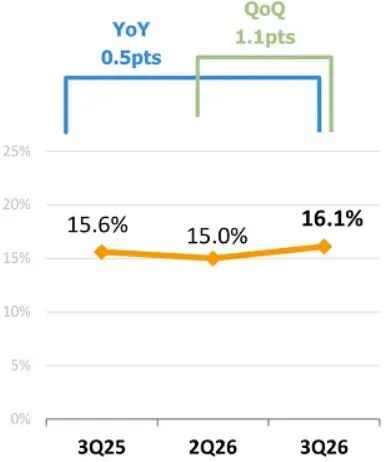
根据联发科第三季财报⁴,公司当季营业利润为 271.02 亿新台币,同比增长 22.2%;净利润 281.99 亿新台币,同比增长 10.8%;每股收益 17.50 新台币。毛利率 46.3%,营业利润率 16.1%,整体盈利保持稳定。

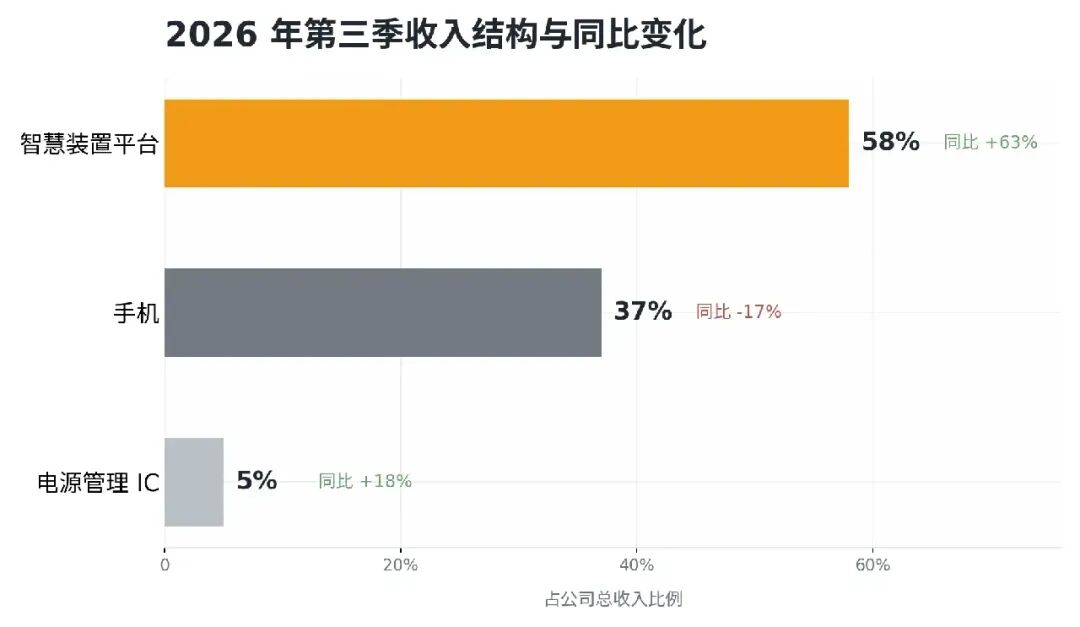
三项业务的表现分化很明显。手机收入环比下降 1%、同比下降 17%,占总收入 37%。旗舰产品表现好于其他手机产品,搭载首款 2 纳米天玑 9600 Pro 的机型陆续上市,仍不足以扭转整个手机业务的同比下滑。

智慧装置平台收入环比增长 20%、同比增长 63%,占比达到 58%。这部分增长来自好几个项目同时量产:新手机客户的 5G Thin Modem、新 AI 平板、AI PC 和车用座舱。Thin Modem 可以理解为主要负责蜂窝通信的独立调制解调器芯片,把通信功能与应用处理器分开部署。电视芯片收入也有所增加,其中包含 DRAM(动态随机存取存储器)价值量同比提高的影响。电源管理 IC 占比 5%,收入同比增长 18%,数据中心相关产品的市场份额提升是主要原因。

联发科2026年第三季度收入结构横向条形图,智慧装置平台占58%,手机占37%,电源管理IC占5%

图 3:联发科第三季业务收入结构。智慧装置平台已经贡献联发科 58% 的收入,手机占比降至 37%。两项业务的同比走势也明显分化,前者增长 63%,后者下降 17%。智慧装置平台覆盖通信、电视、平板、PC 和车用等多类产品,因此这个 58% 不能全部归入 AI 收入。它反映的是产品组合更加分散,云端 AI 加速器的收入则在第四季指引中单独出现。(数据来源:MediaTek 3Q26 Earnings Call⁵)

这些边缘业务降低了手机波动对公司整体的冲击。不过,真正让第四季收入曲线变陡的变量,来自云端。

二、25 亿美元进入单季收入,第二款产品和第二家客户接续

在第三季法说会逐字稿⁶中,联发科 CEO 蔡力行表示,首款 AI 加速器需求强劲,9 月已经开始小量出货,公司有信心在第四季实现 25 亿美元收入。2027 年的目标是达到此前收入目标区间的上缘,约 160 亿美元,相当于公司所估计的 AI 加速器 ASIC 市场的约 20%。

这里的 ASIC 是专用集成电路。云厂商围绕自己的模型、软件和基础设施定义芯片,联发科这样的合作伙伴参与设计、IP(可复用的芯片设计模块)整合、流片与量产导入。 与面向广泛任务的 GPU 相比,定制芯片可以针对固定负载优化性能、功耗和成本,代价是研发周期长,项目和客户也更集中。

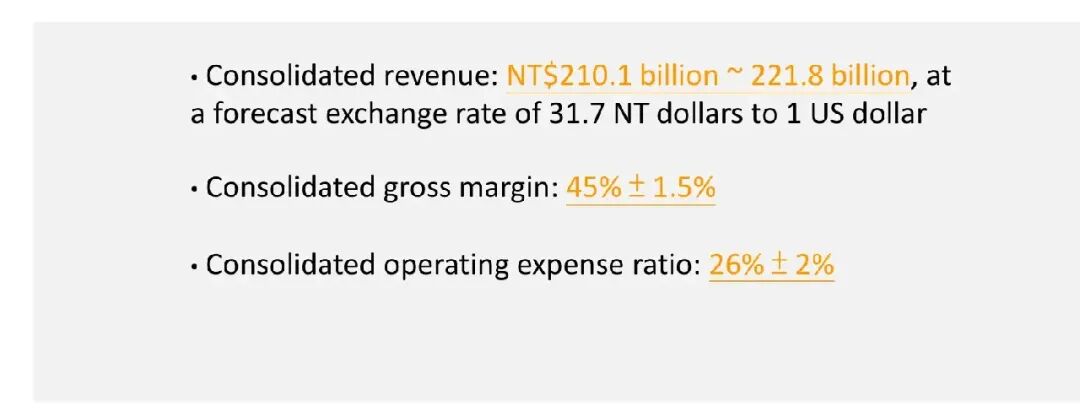
25 亿美元的体量可以换算得更直观。按照公司第四季指引采用的 1 美元兑 31.7 新台币计算,对应约 792.5 亿新台币。第四季公司总营收指引为 2101 亿至 2218 亿新台币,中值约 2159.5 亿新台币。静态换算后,这款加速器约相当于指引中值的 37%。 实际收入确认仍会受出货和汇率影响,这个比例主要用于理解订单体量。

联发科第四季度财务预测幻灯片,显示合并营收、毛利率和营业费用率的预测范围

图 4:联发科预计第四季营收为 2101 亿至 2218 亿新台币,毛利率 45%±1.5%,营业费用率 26%±2%。营收指引环比增长 25% 至 32%,主要由 AI 加速器放量推动;消费电子的季节性疲软抵消了部分增长。费用率指引从第三季的 30.2% 下降,也为营业利润率改善留下了空间。(数据来源:MediaTek 2026-Q3 Investor Conference⁷)

管理层还给出了后续项目的节奏。第二个 AI 加速器项目计划在 2028 年第一季进入大规模量产,部分裸片已经流片,最复杂的裸片仍按原计划推进。 财务长顾大为在问答环节确认,公司已经拿到第二家 ASIC 客户,与当前主要客户不同,预计 2028 年开始贡献收入。管理层只补充这家客户不来自中国,没有披露身份和订单规模。

首款产品验证交付能力,第二家客户验证这套能力能否复制。两者都很关键。

三、量产门槛分布在封装、存储和高速互连

3.1 多裸片与先进封装同时决定性能和良率

高端 AI 加速器很少只靠一整块裸片。把计算、I/O 和其他功能拆成多个裸片,可以分别选择合适的工艺,也能绕开单颗超大芯片在制造上的部分限制。裸片增多以后,封装需要承担高速连接、供电、散热和机械可靠性等任务,任何一项处理不好,都可能让设计停留在纸面上。这类把多个裸片并排集成在中介层或基板上的方式,通常称为 2.5D 封装。

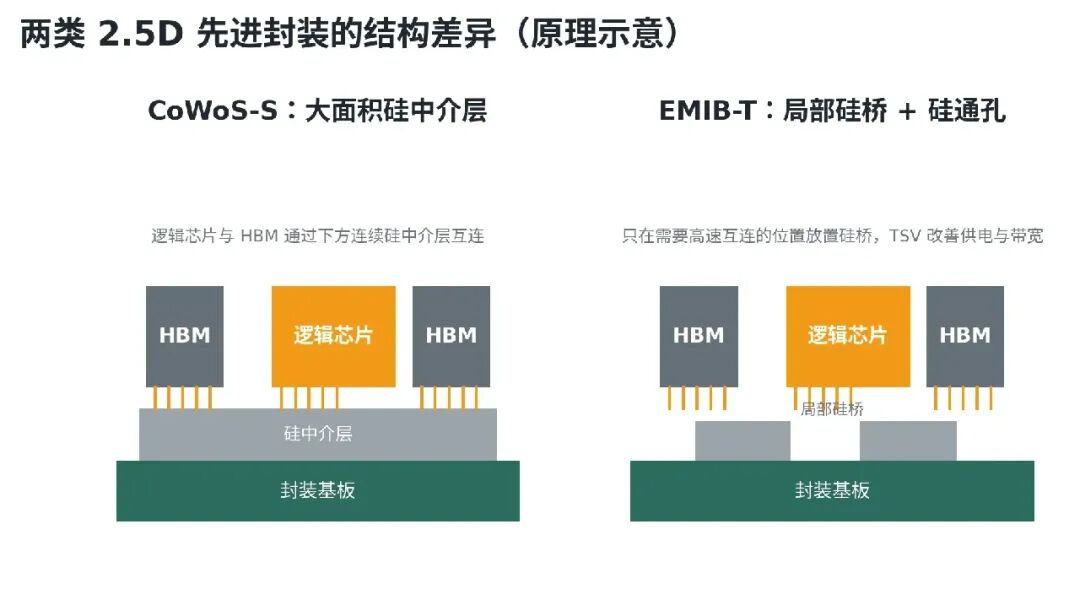
在封装路线上,联发科同时布局台积电 CoWoS 与英特尔 EMIB-T,第二个项目涉及后者。根据台积电 CoWoS 官方技术页⁸,CoWoS-S 通过大面积硅中介层连接逻辑芯片和 HBM。HBM 即高带宽存储器,把多层 DRAM 垂直堆叠后放在计算芯片附近,缩短数据传输路径并提供更高带宽。

英特尔对 EMIB-T 的技术说明⁹显示,EMIB 把小型硅桥嵌入封装基板,只在裸片需要高速互连的位置建立高密度通道;EMIB-T 又加入硅通孔和金属—绝缘体—金属电容,以改善供电和带宽。两种路线都能集成计算裸片与 HBM,结构和制造流程有所差别。

CoWoS-S与EMIB-T两种2.5D先进封装结构差异原理示意图

图 5:CoWoS-S 与 EMIB-T 原理对比。CoWoS-S 在逻辑芯片与 HBM 下方铺设连续硅中介层,EMIB 则在局部放置硅桥,EMIB-T 进一步通过硅通孔改善垂直供电。图中只表达结构差异,没有按比例绘制实际尺寸。路线选择还会受到封装尺寸、成本、产能和客户设计影响,不能仅凭结构判断优劣。(数据来源:TSMC CoWoS¹⁰、Intel Foundry's Advanced Packaging Enables Next-Gen Technologies and Capacity¹¹)

蔡力行在问答中多次谈到 EMIB-T 良率。 他表示,团队已经与合作伙伴识别出若干关键问题,正在晶圆厂内实施改进。 这个说法展现了进度,也提醒外界:第二代产品仍处在制造爬坡前的准备阶段,良率改善需要继续验证。

3.2 448G SerDes 把单颗芯片接入更大的计算系统

SerDes 是串行器与解串器的合称,负责把芯片内部并行数据转换成高速串行信号发送出去,再在接收端还原。AI 系统里的计算裸片、交换芯片和机柜内其他设备,都要依靠这类接口交换数据。

联发科表示,448G SerDes 已经流片,采用 PAM6 设计。PAM6 用六种信号电平表示数据,相比四电平的 PAM4,每个符号可以携带更多信息;电平之间的间隔也更紧,对噪声、信道损耗和功耗控制提出更高要求。蔡力行称,这项 IP 不会成为项目的关键瓶颈,后续还要做更广泛的互操作适配。

这项技术的意义不限于单颗芯片跑分。加速器数量增加后,芯片之间的数据交换会直接影响系统利用率。计算单元等待数据的时间越短,昂贵算力被闲置的比例就越低。

根据英伟达与联发科 2026 年 5 月发布的合作公告¹²,NVLink Fusion 提供经过预构建、预认证和系统级预验证的基础,帮助客户的定制 XPU 接入英伟达 NVLink 机柜系统。XPU 是对 GPU、定制加速器等计算芯片的统称。

联发科同时支持 UALink。后者是由 UALink 联盟推动的开放加速器互连标准,目标是让不同厂商的加速器通过统一接口组成系统。UALink 路线图¹³已经把规范扩展到管理、Chiplet(芯粒)和一致性测试等配套部分。

两条互连路线对应着不同生态。对联发科来说,关键在于把芯片、封装、互连、验证和机柜整合成一套交付方案,减少客户逐项组装的工程工作量。收入空间随之扩大,交付责任也更重。

四、博通规模领先,Marvell 覆盖互连,联发科仍在证明持续性

联发科进入的是一条已有强势参与者的赛道。

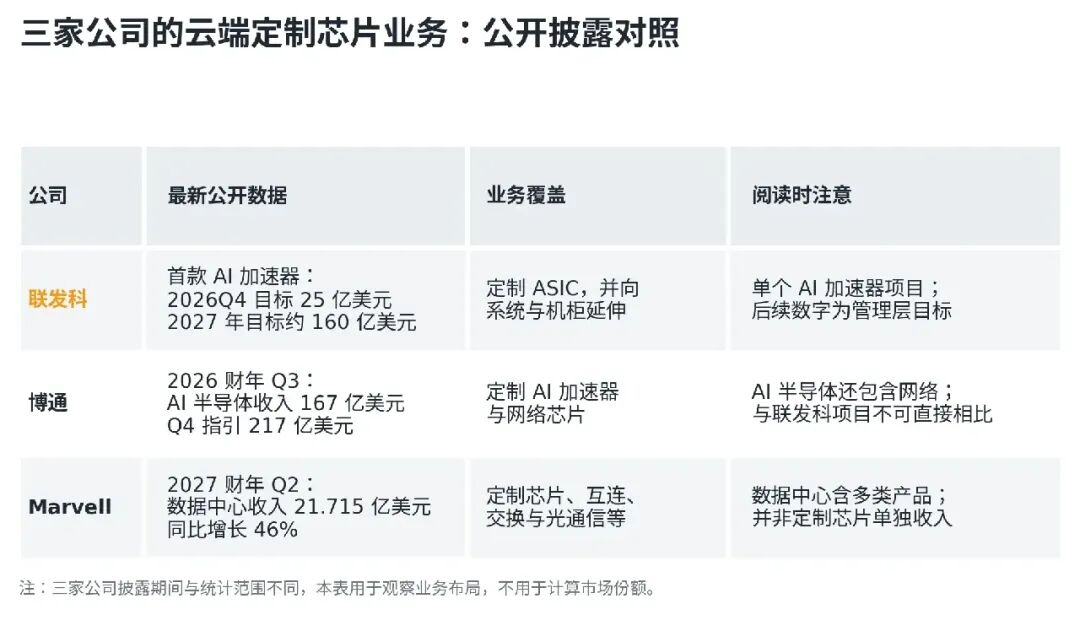
博通 2026 财年第三季财报¹⁴显示,其 AI 半导体收入达到 167 亿美元,同比增长 221%,第四季指引为 217 亿美元。这个范围包括定制 AI 加速器和网络业务,规模明显领先。博通同时具备定制计算与网络芯片能力,可以向大型客户提供更完整的组合。

Marvell 2027 财年第二季财报¹⁵显示,数据中心收入为 21.715 亿美元,同比增长 46%,占公司总营收 79%。公司预计定制业务会在 2027 财年下半年明显加速。Marvell 还公开了定制 HBM¹⁶、CPO¹⁷和 NVLink Fusion¹⁸等布局。CPO 是共封装光学,把光通信引擎放到计算芯片附近,用光信号承担更长距离的高速传输。

联发科、博通与Marvell三家公司云端定制芯片业务公开披露对照表

表 1:联发科、博通与 Marvell 公开业务对照。三家公司都在定制 AI 计算和高速互连上投入,但披露的统计范围不同。博通的 AI 半导体收入包含网络,Marvell 的数据中心收入包含定制芯片以外的多类产品,联发科给出的则是首款 AI 加速器项目收入及后续目标。披露期间也不一致,因此这些数字适合观察体量与布局,不能直接拿来计算市场份额。(数据来源:Broadcom Q3 FY2026 Results¹⁹、Marvell Q2 FY2027 Results²⁰、MediaTek 3Q26 Earnings Call²¹)

与这两家公司相比,联发科的特点是从大规模消费类 SoC(系统级芯片)设计跨入云端定制芯片,再把手机时代积累的先进制程、低功耗设计和供应链经验带进新项目。 首款加速器量产提供了重要凭证,第二家客户则还需要等到 2028 年贡献收入。当前,联发科已经拿到大型项目的入场资格,持续竞争力仍要靠后续交付建立。

五、毛利率降到 45% 左右,营业利润率反而有望超过 20%

云端 ASIC 对财务报表的影响,不能只盯着毛利率。

联发科第三季毛利率为 46.3%,第四季指引中值为 45%。顾大为明确表示,数据中心业务当前毛利率低于公司平均水平,这也是第四季综合毛利率指引下移的原因之一。

同一场法说会上,管理层又给出了另一组判断:数据中心业务从第四季开始,营业利润率将高于公司整体水平;2027 年公司整体营业利润率预计超过 20%。

两组说法并不冲突。毛利率先扣除晶圆、封装、测试等直接成本,营业利润率还会继续扣除研发、销售和管理费用。ASIC 项目的直接成本较高,毛利率可能偏低;项目收入足够大时,营业费用不需要同比例增加,费用率下降可以改善最终经营收益。

公司指引已经体现了这一步。第三季营业费用率为 30.2%,第四季指引为 26%±2%。中值下降 4.2 个百分点,幅度大于毛利率中值约 1.3 个百分点的下降。 两笔变化放在一起,营业利润率就有了上升空间。

联发科营业利润率折线图,展示3Q25、2Q26、3Q26的营业利润率变化趋势

图 6:联发科营业利润率变化,营业利润率从 2026 年第二季的 15.0% 升至第三季的 16.1%,也高于 2025 年同期的 15.6%。第三季改善主要来自营收增长带来的经营杠杆。第四季 ASIC 收入继续放大后,管理层预计数据中心项目的营业利润率会高于公司平均水平,2027 年整体营业利润率则瞄准 20% 以上。(数据来源:MediaTek 2026-Q3 Investor Conference²²)

这套逻辑成立的前提是订单规模与交付节奏。项目延期会留下研发和供应链投入,却无法提供预期收入;封装良率和关键零部件成本上升,也会侵蚀利润。低毛利率业务可以改善营业利润率,但它对规模执行的要求更高。

六、库存、产能和客户集中度是接下来的观察点

6.1 库存周转天数升至 127 天

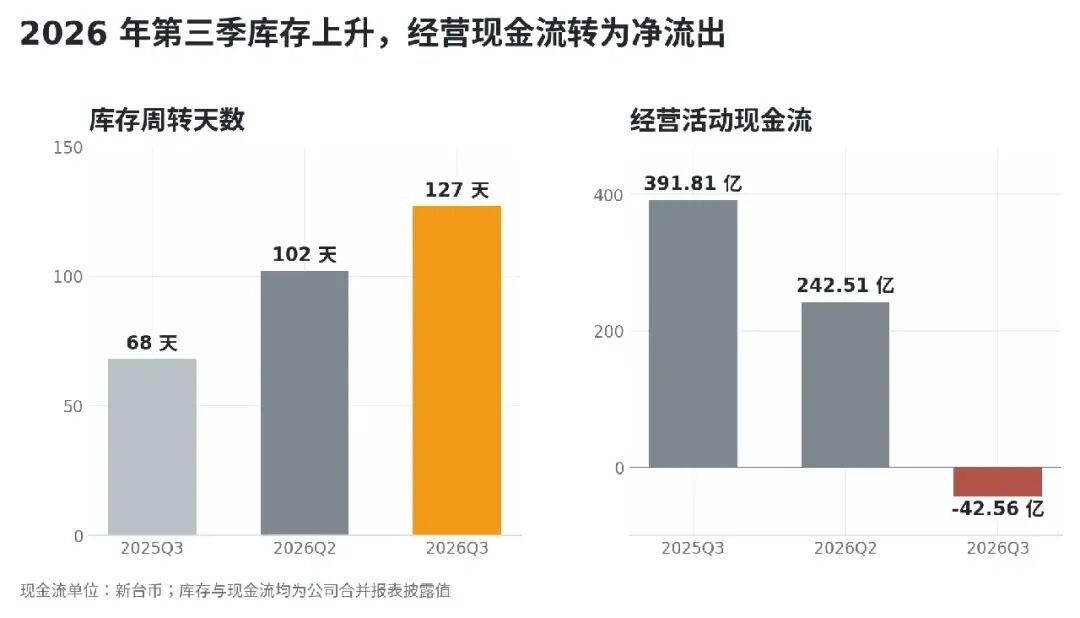
截至第三季末,联发科净库存为 1535.31 亿新台币,库存周转天数从第二季的 102 天升至 127 天,2025 年同期为 68 天。第三季经营活动现金流为净流出 42.56 亿新台币,上一季为净流入 242.51 亿新台币。

联发科库存周转天数与经营活动现金流柱状图

图 7:联发科库存与经营现金流。库存周转天数连续上升,第三季经营现金流同时转为净流出。第四季 AI 加速器即将放量,提前准备晶圆、封装和相关物料具有商业合理性,但公司没有披露库存的产品构成,现有数据无法区分 ASIC 备货与其他业务库存,也不能直接据此判断滞销。后续需要结合出货、库存回落和现金流恢复一起观察。(数据来源:MediaTek 3Q26 Consolidated Results²³)

6.2 2027 年目标需要更多产能配合

管理层把 2027 年约 160 亿美元目标的信心部分归因于供应链产能支持,同时仍在争取更多产能。蔡力行在问答中多次提到基板,说明先进封装之外,关键零部件同样可能限制交付。

这也解释了联发科第三季完成 39 亿美元海外可转换公司债发行的用途之一:增强确保关键零部件产能的能力。英伟达与 Alphabet 参与认购。资金可以缓解扩产和备货压力,最终的产量仍取决于晶圆、HBM、封装、基板与测试等多个环节共同到位。

6.3 首款项目体量越大,客户集中影响越明显

按静态换算,首款 AI 加速器可能贡献第四季约 37% 的收入。单一项目快速放大,会显著提高单个客户采购节奏对公司的影响。云厂商资本开支如果调整,订单变化会更快反映到联发科收入上。

第二家客户预计 2028 年才开始贡献收入,因此未来几个季度仍要重点观察首款项目的持续性。管理层没有披露客户身份,外界不应用市场传闻补上这个空白。

七、未来两年看三次交付

联发科这次法说会给出了三个清晰的时间节点。

  • 2026 年第四季,首款 AI 加速器需要兑现 25 亿美元收入目标,同时验证低毛利率项目能否提高整体营业利润率。
  • 2027 年,约 160 亿美元目标对应更大的产能需求,公司整体营业利润率能否超过 20%,将检验收入规模和费用率改善能否同时发生。
  • 2028 年,第二代产品与第二家客户需要接续,证明这套云端 ASIC 能力可以跨项目、跨客户复制。

手机业务仍然贡献 37% 的收入,智慧装置平台也在分散经营波动。未来几个季度最受关注的增量已经转向云端。首款产品让联发科进入了大型 AI 加速器供应链,后面的交付记录会决定它能在这条供应链里占多大的位置。

参考资料

[1] MediaTek 3Q26 Earnings Call: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Transcript.pdf

[2] NVIDIA and MediaTek Deepen Long-Standing Partnership to Build AI Edge to Cloud Computing Platforms: https://nvidianews.nvidia.com/news/nvidia-and-mediatek-deepen-long-standing-partnership-to-build-ai-edge-to-cloud-computing-platforms

[3] MediaTek 2026-Q3 Investor Conference: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Presentation.pdf

[4] 联发科第三季财报: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Press%20Release.pdf

[5] MediaTek 3Q26 Earnings Call: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Transcript.pdf

[6] 第三季法说会逐字稿: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Transcript.pdf

[7] MediaTek 2026-Q3 Investor Conference: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Presentation.pdf

[8] 台积电 CoWoS 官方技术页: https://3dfabric.tsmc.com/english/dedicatedFoundry/technology/cowos.htm

[9] 英特尔对 EMIB-T 的技术说明: https://community.intel.com/t5/Blogs/Intel-Foundry/Systems-Foundry-for-the-AI-Era/Intel-Foundry-s-Advanced-Packaging-Enables-Next-Gen-Technologies/post/1719719

[10] TSMC CoWoS: https://3dfabric.tsmc.com/english/dedicatedFoundry/technology/cowos.htm

[11] Intel Foundry's Advanced Packaging Enables Next-Gen Technologies and Capacity: https://community.intel.com/t5/Blogs/Intel-Foundry/Systems-Foundry-for-the-AI-Era/Intel-Foundry-s-Advanced-Packaging-Enables-Next-Gen-Technologies/post/1719719

[12] 英伟达与联发科 2026 年 5 月发布的合作公告: https://nvidianews.nvidia.com/news/nvidia-and-mediatek-deepen-long-standing-partnership-to-build-ai-edge-to-cloud-computing-platforms

[13] UALink 路线图: https://ualinkconsortium.org/blog/ualink-roadmap-insights-accelerating-open-scalable-ai-networking-1296/

[14] 博通 2026 财年第三季财报: https://investors.broadcom.com/news-releases/news-release-details/broadcom-inc-announces-third-quarter-fiscal-year-2026-financial

[15] Marvell 2027 财年第二季财报: https://investor.marvell.com/news-events/press-releases/detail/1031/marvell-technology-inc-reports-second-quarter-of-fiscal-year-2027-financial-results

[16] 定制 HBM: https://www.marvell.com/company/newsroom/marvell-announces-breakthrough-custom-hbm-compute-architecture.html

[17] CPO: https://www.marvell.com/company/newsroom/marvell-co-packaged-optics-architecture-custom-ai-accelerators.html

[18] NVLink Fusion: https://www.marvell.com/company/newsroom/marvell-nvidia-provide-to-custom-solutions-advanced-ai-infrastructure.html

[19] Broadcom Q3 FY2026 Results: https://investors.broadcom.com/news-releases/news-release-details/broadcom-inc-announces-third-quarter-fiscal-year-2026-financial

[20] Marvell Q2 FY2027 Results: https://investor.marvell.com/news-events/press-releases/detail/1031/marvell-technology-inc-reports-second-quarter-of-fiscal-year-2027-financial-results

[21] MediaTek 3Q26 Earnings Call: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Transcript.pdf

[22] MediaTek 2026-Q3 Investor Conference: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Presentation.pdf

[23] MediaTek 3Q26 Consolidated Results: https://www.mediatek.com/hubfs/MediaTek-Assets/Pdfs/Quarterly%20Earnings%20Release/2026/Quarterly%20Earnings%20Release-2026Q3/Press%20Release.pdf


上一篇:薛定谔方程、海森堡方程与费曼路径积分:量子力学三种等价形式
下一篇:如何构建持续进化的 Agent:模型、Harness 与上下文的改进路径
您需要登录后才可以回帖 登录 | 立即注册

关闭

站长推荐上一条 /1 下一条

手机版|小黑屋|网站地图|云栈社区 ( 苏ICP备2022046150号-2 )

GMT+8, 2026-11-2 20:19 , Processed in 0.073456 second(s), 40 queries , Gzip On.

Powered by Discuz! X3.5

© 2025-2026 云栈社区.

快速回复 返回顶部 返回列表