摩根士丹利 9 月 10 日发布最新 AI 供应链专题报告《AI Supply Chain: Prelim 2028 AI semis vs. CSP capex growth》。此前该行刚更新过 摩根士丹利 8 月追踪:GB200/GB300 NVL72 机柜出货约 8,400 台,全年预测 8 万至 8.5 万台,而本次报告聚焦的问题更为长期:到 2028 年,AI 半导体的增长动能还能不能延续?
这个问题并非空穴来风。摩根士丹利美国互联网行业分析师 Brian Nowak 此前发布的 AI 行业指南书(Navigating the Age of Inference)预计,到 2028 年云服务商(CSP)的资本开支增速约为 12%,明显低于过去两年接近翻倍的水准。不少投资者因此开始担心 AI 半导体的增长动能。
一、核心判断:AI 半导体增速仍将快于整体 AI 资本开支
报告给出的回答是:AI 半导体的资本开支,尤其是计算芯片部分,增速仍将快于整体 AI 资本开支。基于最新供应链核查,团队首次给出 2028 年 CoWoS、CoPoS、EMIB-T 三大先进封装技术的产能假设:2028 年全球 2.5D 封装产能(不含主要用于 CPU 的 EMIB-M)合计仍将增长约 50%;基础设施类支出(机房土建、AI 数据中心)预计基本持平;内存价格涨幅温和。
按平均产能口径测算,2026 年至 2028 年,全球 2.5D 封装总产能将从约 142 kwpm(千片晶圆/月)升至 250 kwpm,再到 374 kwpm。报告对 2027 年云资本开支的预测,也较市场一致预期高出约 17%。
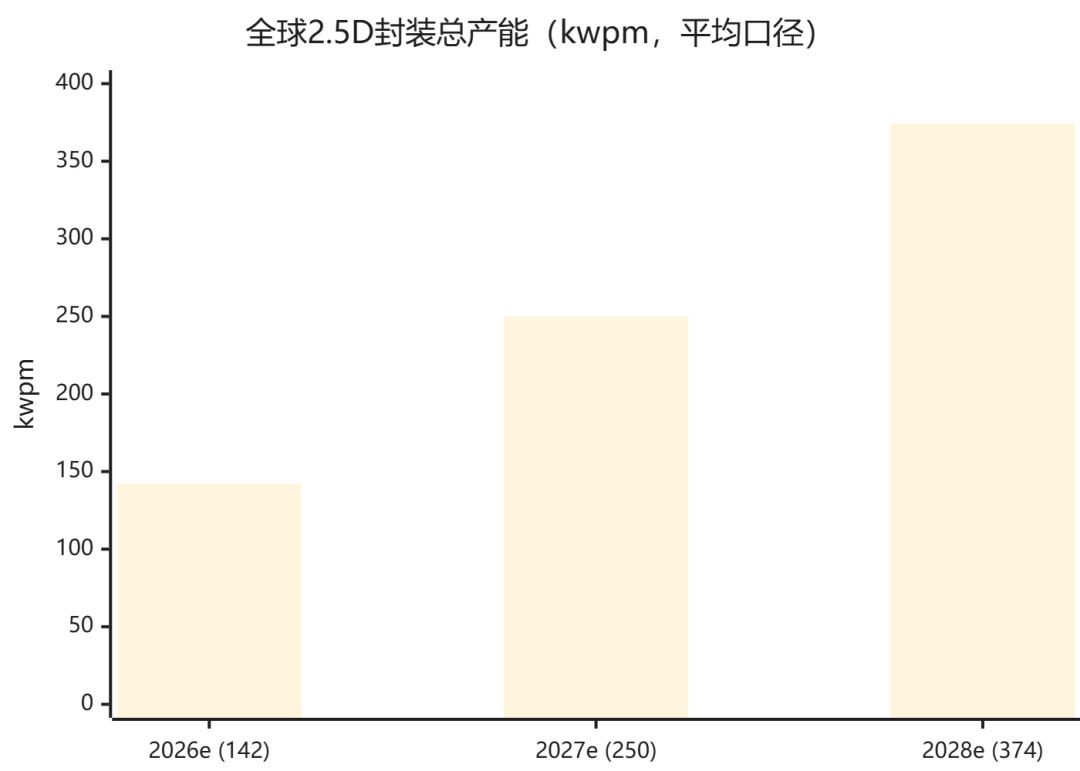
数据来源:摩根士丹利研究估算。
二、三大封装路线的 2028 年展望
这里先交代背景。报告讨论的 CoWoS、CoPoS 与 EMIB-T 均属于 2.5D 封装技术,服务于 AI GPU、XPU、CPU 与网络芯片等 AI/HPC 芯片,三类技术的载体不同:CoWoS 是晶圆级,CoPoS 是面板级,EMIB-T 是基板级。
台积电 CoWoS 与 OSAT 扩产。 台积电 CoWoS 产能预计从 2026 年末的 130 kwpm、2027 年末的 200 kwpm,进一步扩至 2028 年末的 260 kwpm。2028 年新增产能主要落在美国亚利桑那的 AP9/10,并可能涉及 AP7。CoWoS 的 oS(基板)环节,台积电可能需要 ASE 之外更多合作伙伴——供应链核查显示,Amkor 与 Xintec 将分别在美国和台湾分散一部分 oS 产能。
非台积电阵营同样在扩产:ASE/SPIL 的 FoCoS 与 CoWoS 产能预计从 2027 年末的 30 kwpm 增至 2028 年末的 50 至 60 kwpm;Amkor 的 CoWoS 产能预计从 30 kwpm 增至 55 至 60 kwpm,两者扩产都集中在 CoWoS-L 与 CoWoS-R。
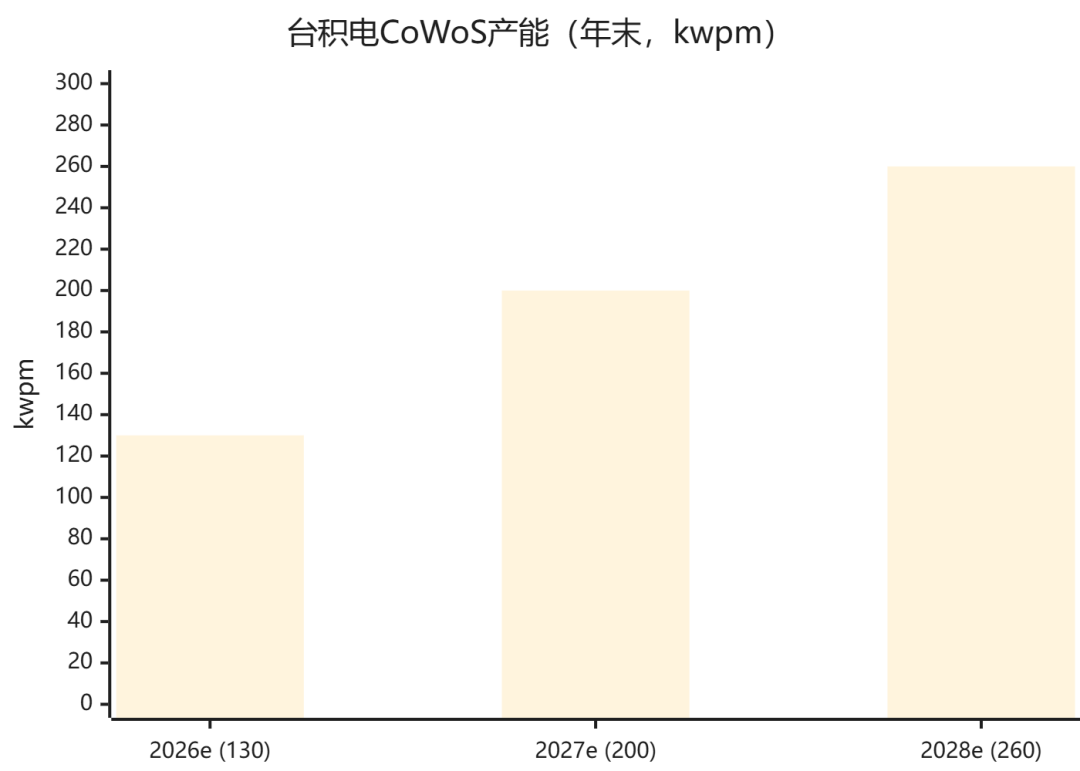
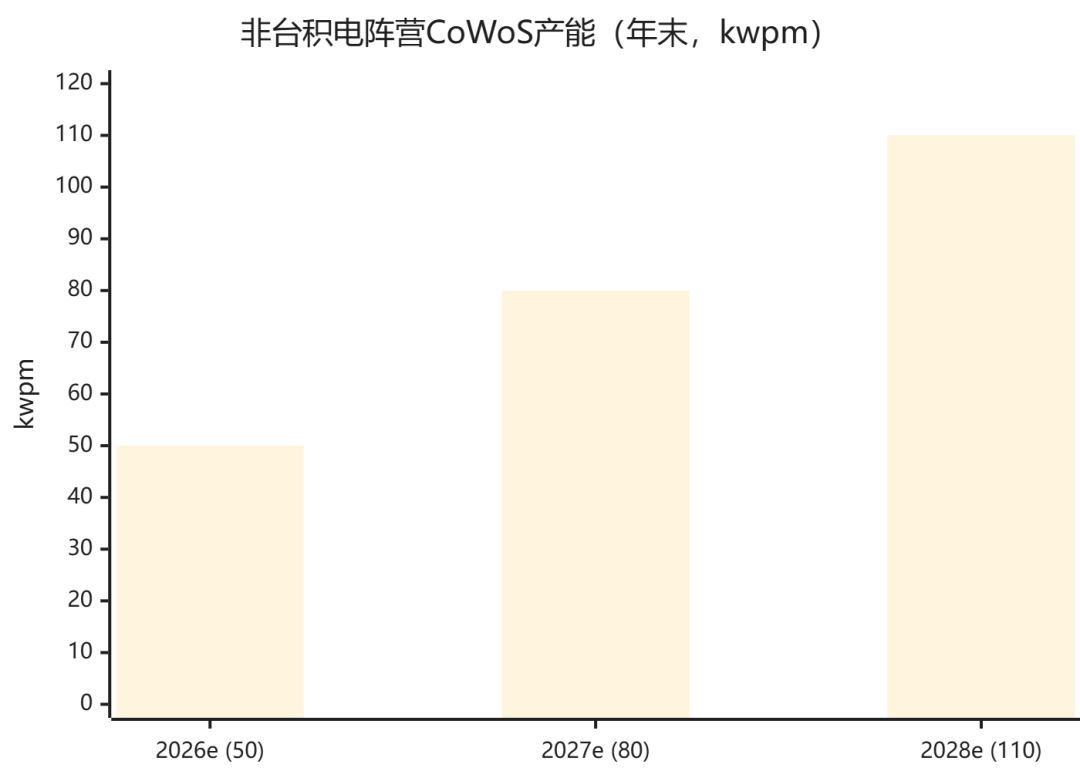
注:非台积电阵营指 ASE/SPIL 与 Amkor。数据来源:摩根士丹利研究估算。
CoPoS:面板级封装起步。 台积电正在桃园进行 CoPoS 试产,若进展顺利,预计 2028 年形成 5 至 10 kwpm 的产能(按 12 英寸晶圆当量折算),2029 年进一步升至 10 至 20 kwpm。报告提到,CoPoS 的首个目标项目是英伟达的 Feynman Ultra GPU。
Intel 的 EMIB-T。 一块 EMIB-T 基板可产出 16 颗 9 倍掩模版尺寸的芯片,约为单片 CoWoS 晶圆产出量的 4 倍。折算成 12 英寸晶圆当量后,EMIB-T 产能预计从 2026 年的约 5 kwpm 增至 2027 年的 15 至 20 kwpm、2028 年的 40 至 45 kwpm,对应 2028 年至少产出 200 万颗 Humufish 基板,并占到 2.5D 封装总产能的 10% 至 15%。
目前 EMIB-M 的平均产能约为 110 kwpm。因部分产线转产 EMIB-T,2027 年将小幅降至 95 kwpm。Trainium3、下一代 Trainium4 及 Intel 自研服务器 CPU 是 EMIB-M 的主要客户。MediaTek 与 Google 的 Humufish 将消耗 EMIB-T 在 2027 至 2028 年的大部分产能,预计 2027 年底至 2028 年累计产出接近 300 万颗 Humufish。
三、ASIC 市场的最新变化
报告对 ASIC 市场近期动态做了交叉验证。博通方面,参考 Joe Moore 的报告,博通给出了更明确的 FY27 收入指引——1150 亿美元,并可能在 FY28 再翻一番。供应链核查显示,博通的一个 AI 实验室客户已在 2027 年预订了约 1.5 万至 3 万片 CoWoS 产能。
高通近期宣布与 AWS 建立 ASIC 合作关系。由于 AWS 是 Alchip(世芯电子)的重要 ASIC 客户,这一消息一度引发市场关注。但报告指出,高通的公告明确指向推理场景,与 Alchip 的 Trainium4(同时覆盖训练与推理)定位不同,因此对 Alchip 的影响预计有限。
值得留意的是联发科。报告认为,凭借与英伟达 NVLink Fusion 的合作,联发科有机会赢得第二个 AI CSP 或 AI 实验室客户,相关决定可能在 2026 年第四季度作出,这将是潜在的重要催化剂。
四、2027 年 CoWoS 需求:总量增 80%,结构在变
报告同步更新了 2027 年的 CoWoS 需求分配。全球 CoWoS 需求预计从 2026 年的约 139.4 万片增至 2027 年的约 250.9 万片,同比增加约 80%。
其中英伟达仍是最大客户,需求从 78 万片升至 122.2 万片;博通从 30 万片升至 48.4 万片;AMD 的增幅最为突出,同比增长 165% 至 34.5 万片。AMD 方面,2027 年的重点将是 MI455 与 MI450(两者出货量均有望达到约 50 万至 65 万颗),MI500 系列(代号 Arcadia)则于 2027 年底小批量生产。AMD 对台积电 CoWoS-L 的预订预计同比增长 200%,达到 21 万片。
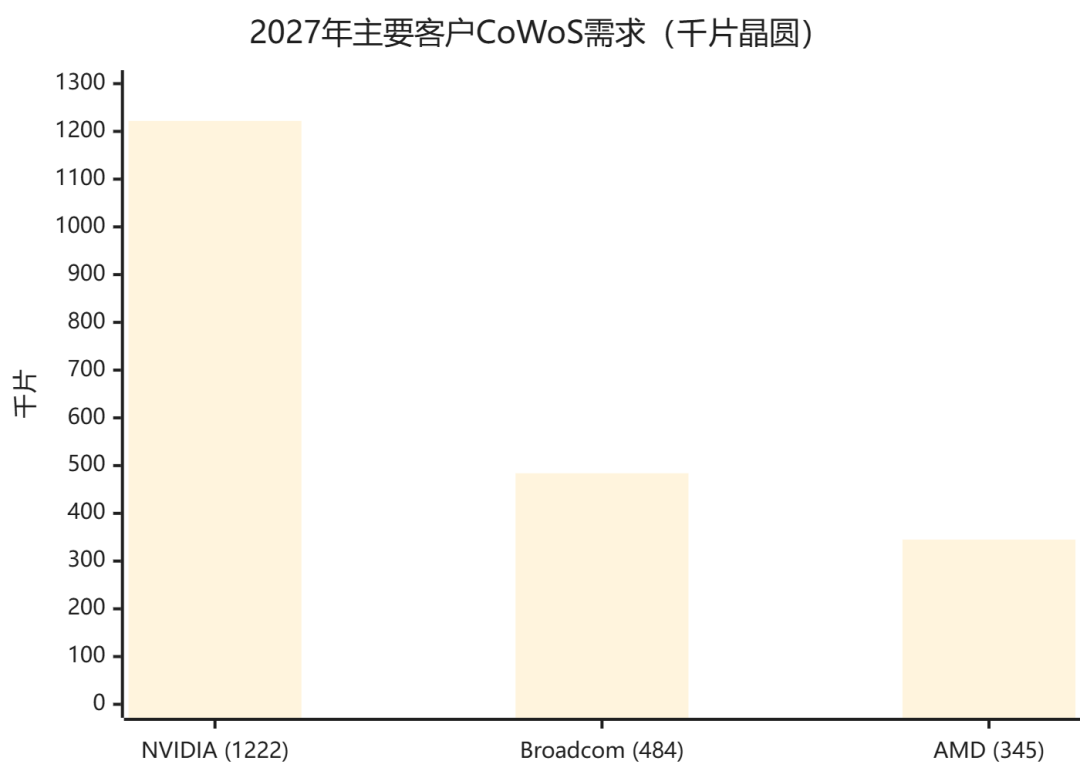
数据来源:摩根士丹利研究估算。
需要留意的是,由于 ASE 与 Amkor 等 OSAT 的产能建设慢于预期,AMD 的 Venice CPU 原本主要交由非台积电阵营封装,现在预计台积电也需要支持约 8 万片 CoWoS-L 用于 Venice 生产,这在一定程度上会挤压 AI GPU 的产能空间。Venice CPU 的 CoWoS 预订量从 2026 年的 5 万片增至 2027 年的 21 万片,对应约 440 万颗 CPU,略低于团队最初预测的 560 万颗。此外,Powertech(力成)原计划参与 Venice 生产,但因面板级封装良率偏低,预计将专注游戏 GPU。
其他需求侧变化包括:微软 Maia200 的 CoWoS 预订从 2026 年的约 1000 片升至 2027 年的约 5000 片,对应约 10 万至 15 万颗芯片;一个美国 AI 实验室(由博通支持)2027 年在台积电的 CoWoS 预订可达 1.5 万至 3 万片。
五、HBM、晶圆与机架出货
与封装产能扩张相配套,存储与晶圆需求同步增长。报告预计,AI 用 HBM 需求将从 2026 年的约 299 亿 Gb 增至 2027 年的约 449 亿 Gb,同比增长约 50%。AI 计算芯片晶圆消耗(compute die)对应的市场规模,2026 年至少 270 亿美元,2027 年至少 550 亿美元。
工艺节点方面,MI455/MI450/MI500、Venice CPU、Google TPU v9(Humufish)与微软 Maia 300 等多款产品 2027 年将采用 2nm 制程,进一步推高单片晶圆价值量。
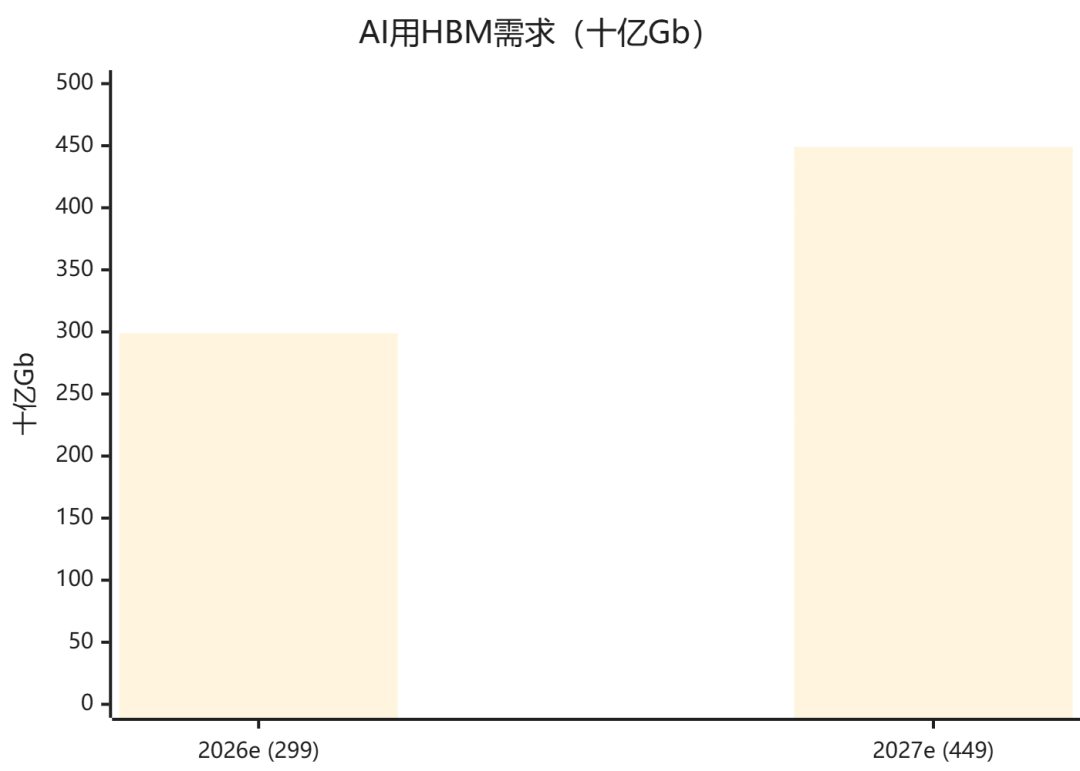
数据来源:摩根士丹利研究估算。
机架层面,报告援引 Howard Kao 的出货更新:2026 年 8 月 GB200/GB300 NVL72 机架出货明显回升,暗示 Blackwell GPU 的消耗量在增加,全年机架出货预测维持在 8 万至 8.5 万架。京元电子(KYEC)在 3Q26 仍在为 B 系列 GPU 进行大规模的最终测试,与此相互印证。
六、收入与估值
收入端,英伟达与 AMD 的数据中心及高性能计算半导体收入逐季上行。报告测算,台积电的 AI 相关收入(含通用 AI 芯片、定制 ASIC、CoWoS 与晶圆测试、AI 服务器 CPU)2024 至 2029 年的年复合增速可能达到 60%。
估值层面,报告将 AI 半导体板块分为三组观察:GPU(英伟达)、替代 AI 半导体(AMD、Alchip、Andes、Marvell、博通)与 AI 半导体赋能者(台积电、新思科技、楷登电子、ASML、BESI、揖斐电、京元电子、爱德万测试)。
 发表于 16 小时前
|
查看: 8|
回复: 0


