昨天,摩根士丹利发布《Greater China Technology Hardware: GB200 and GB300 NVL72 Racks in August 2026》追踪报告,更新了大中华区主要服务器代工厂(ODM)8月的 GB200/GB300 NVL72 机柜出货数据,并对2026年全年出货作出预测。
行业整体:8月出货约8,400台,全年预测8万至8.5万台
报告估算,2026年8月全行业 GB200/GB300 NVL72 等效机柜出货约8,400台,环比增长27%。其中,广达出货2,500至2,550台,纬创出货2,300至2,400台(按计算托盘折算),鸿海出货约2,600台。
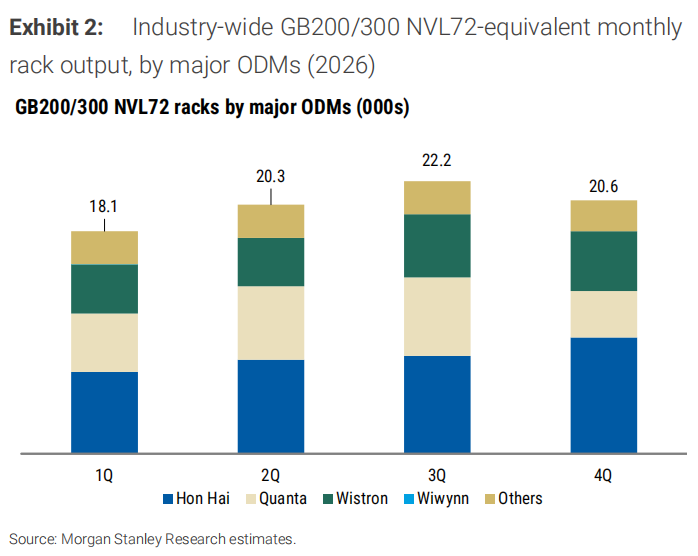
分季度看,机柜出货自2025年以来逐步放量:
| 季度 |
2025年出货(台) |
2026年出货/预测(台) |
| 一季度 |
900 |
18,100 |
| 二季度 |
4,300 |
20,300 |
| 三季度 |
7,200 |
22,200 |
| 四季度 |
14,200 |
20,600 |
摩根士丹利将2026年全年机柜出货预测维持在8万至8.5万台,较2025年约2.65万台的水平同比增长超过100%,报告判断今年是下游机柜组装环节需求强劲的一年。从供给份额看,2025年鸿海占46%、广达23%、纬创22%、纬颖2%、其他厂商7%;2026年预计鸿海份额降至39%,广达升至26%,纬创维持22%,其他厂商升至13%。
广达:8月营收环比增16%,机柜出货2,500至2,550台
广达8月营收达4,240亿新台币,环比增长16%、同比大增177%。环比增长主要来自 GB200/300 机柜出货提升至2,500至2,550台(环比增22%),部分被笔记本电脑出货下滑所抵消:8月笔电出货260万台,环比降7%、同比降37%。
7、8两月合计,广达已出货约4,600台 GB200/300 机柜,对应其三季度约6,400台的预测进度偏快,三季度出货存在超预期可能;同期合计营收约7,900亿新台币,相当于摩根士丹利三季度营收预测的81%、市场一致预期的71%,同样显示三季度有上行空间。报告同时指出,全年约18,700台的出货预测也可能面临上调。
纬创:8月营收环比增49%,计算托盘出货环比近翻倍
纬创8月营收达4,601亿新台币,环比增长49%、同比增长166%。增长主要来自两方面:一是 GB200/300 服务器计算托盘出货大幅提升,按机柜等效估算约2,300至2,400台,环比增长约100%;二是子公司纬颖营收约1,443亿新台币,环比增23%、同比增50%。笔记本(140万台,环比降13%,同比降36%)、台式机(50万台,环比降29%,同比降38%)与显示器(75万台,环比降17%,同比降6%)出货则环比下滑。
7、8两月合计营收约7,683亿新台币,为摩根士丹利三季度预测的74%、市场一致预期的75%,三季度存在超预期空间,全年约17,900台的出货预测也可能上调。
需要说明的是,纬创出货数据按 L10 计算托盘折算,未计入 L11 机柜组装与测试所需时间,因此报告提示,实际交付至终端客户的机柜数量可能低于上述统计值。
鸿海:8月营收环比小幅下滑,服务器业务环比增速最强
鸿海8月营收达9,218亿新台币,环比下降3%、同比增长52%。分业务看,服务器相关业务环比增速最强,其次是组件与其他产品;计算机产品及消费电子(主要为 iPhone 组装)环比下滑。报告测算鸿海8月 GB 机柜出货约2,600台,环比增长6%,全年约31,700台的出货预测维持不变。
 发表于 昨天 07:02
|
查看: 6|
回复: 0


