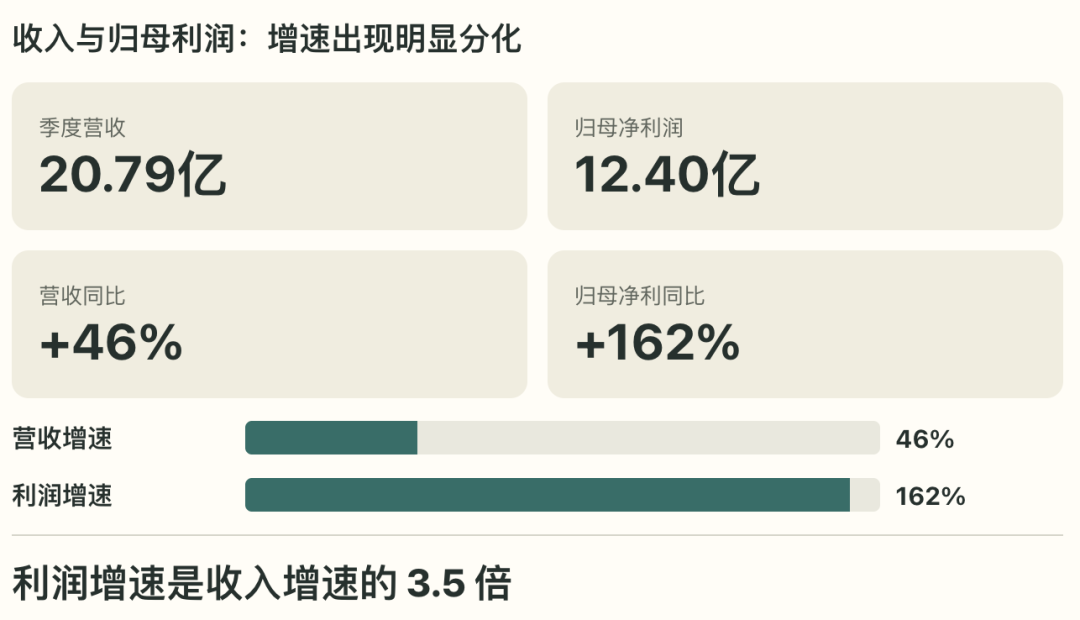
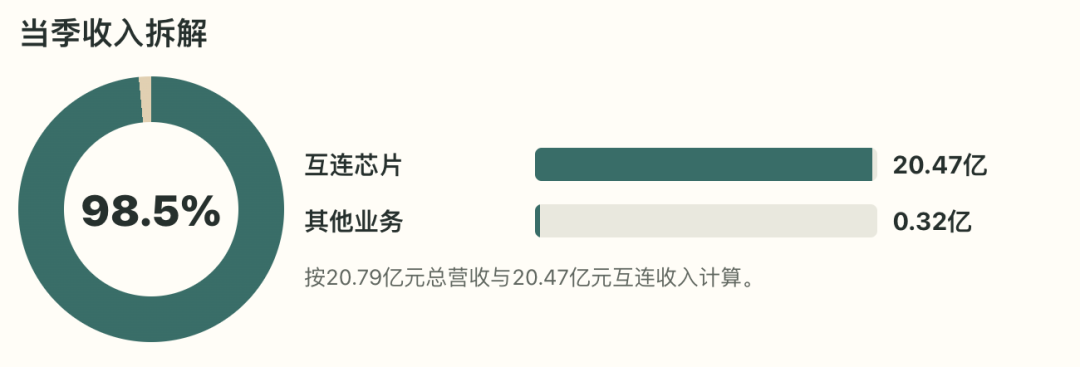
澜起科技2026年第三季度财报数据相当能打:营收20.79亿元,同比增长46%;归母净利润12.40亿元,同比大涨162%,利润率逼近60%。支撑这份成绩的核心,是互连类芯片——当季互连收入20.47亿元,占比约98.5%,产品线毛利率高达68.4%。
在服务器CPU与DDR5内存之间,RCD、DB等芯片负责缓冲和分配高速信号,保障更多内存模组在更高频率下稳定运行。服务器采购量增加、DDR5平台更新、内存模组规格升级,都在抬升这类芯片的出货。
单颗芯片售价并不起眼,但在服务器内存系统里却承担关键功能,客户更看重可靠性、兼容性和平台认证。
Part 1:12亿利润,怎么赚来的?
当季收入结构简单得近乎单调:互连类芯片20.47亿元,占比约98.5%,毛利率68.4%,剩下那点零头来自其他产品线。一家中国芯片公司能把利润率做到60%以上,靠的是单一产品线在服务器内存这个单一场景里的深度卡位。
服务器内存并不是把DRAM颗粒焊上去就能跑。CPU与内存之间每一次数据交换都要经过高速信号链路,频率越高、模组越多、通道越长,信号就越容易失真。RCD负责在CPU和DRAM之间重新生成、分配时钟与命令信号,DB负责缓冲数据信号,这样一根内存条上才能挂更多颗粒、跑更高频率。
这类芯片单价不高,但每台服务器都绕不开,而且必须通过CPU平台、内存颗粒和模组厂商的联合验证才能上量。
AI热潮把这门生意推到了台前。AI服务器除了GPU,还需要CPU、内存、网络和存储协同工作。
推理服务和Agent应用带来大量任务调度、数据预处理、数据库访问和上下文管理需求,通用CPU和系统内存同样需要扩容。
澜起在财报中披露,DDR5第三、第四、第五子代RCD出货占比持续提升。代际升级不只是速度更高:更严格的信号完整性要求抬高了接口芯片的技术门槛,新产品组合也改善了毛利率。
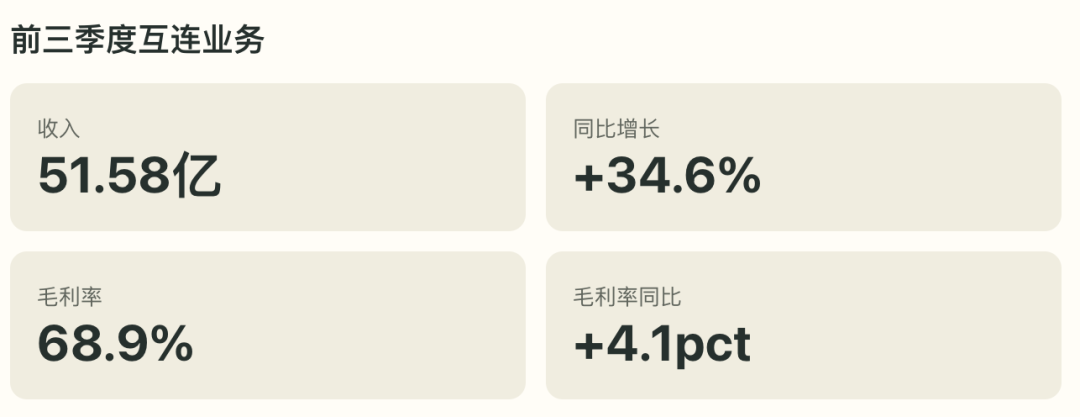
2026年前三季度互连芯片收入51.58亿元,同比增长34.6%,互连业务毛利率68.9%,同比提升4.1个百分点。拉动因素来自服务器数量、内存配置和产品升级三个维度。
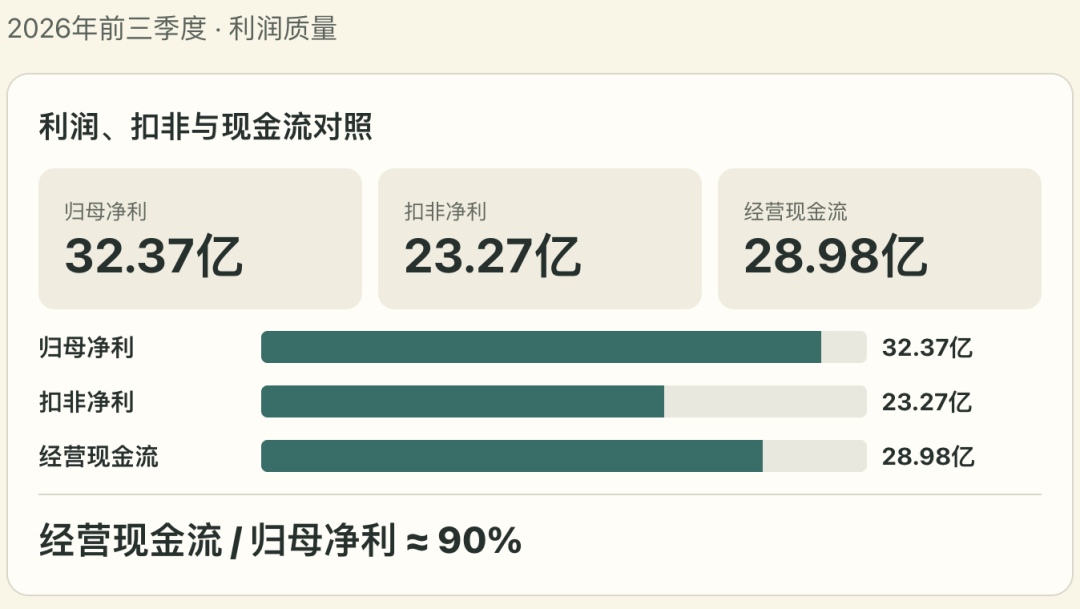
再看利润质量:第三季度归母净利12.40亿元,扣非净利10.05亿元,差额约2.35亿元;扣非同比增长167.2%、环比增长39.8%,核心经营在加速。前三季度归母净利润32.37亿元,扣非净利润23.27亿元,差额约9.10亿元,其中投资收益与公允价值变动收益合计9.04亿元,同比大增709%,同期外币资产还产生汇兑损失2.38亿元。
投资收益虽然抬高了账面利润,但扣非增长和经营现金流的同步改善说明,增长主力确实在经营端:前三季度经营现金流净额28.98亿元,同比增长81.1%。
Part 2:68%毛利率的护城河和天花板
澜起的高毛利,本质来自替换成本。RCD等芯片要与服务器CPU、内存颗粒和模组厂商协同验证,平台认证和兼容性验证周期长,客户切换供应商的代价不低。高速接口设计的积累也是门槛:信号完整性、功耗和可靠性要在真实平台上反复迭代,新进入者很难靠低价一步跨过去。
但天花板同样存在,来自周期和竞争。当前利润水平站在产品结构升级和服务器采购周期的顺风上;一旦DDR5渗透率继续提升,成熟代际的竞争会从早期高附加值产品扩展到更多供应商参与,价格和毛利都会承压。
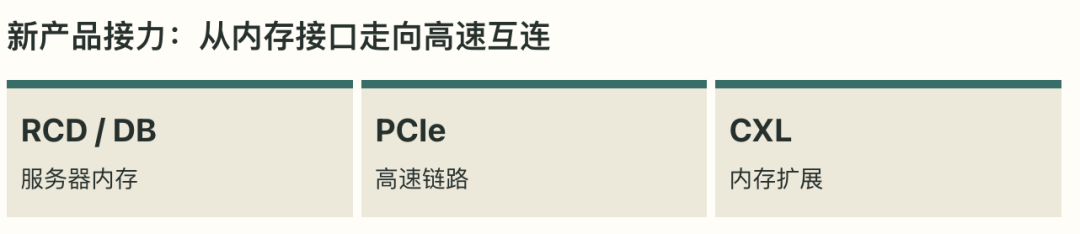
澜起同时布局PCIe Retimer、CKD、CXL等互连产品,在服务器、PC与内存扩展系统里寻找第二条收入曲线。AI服务器内部GPU与CPU、加速卡与主机之间的高速链路需要Retimer中继,CXL面向内存扩展和池化,承接的是下一波服务器架构的增量。
小结
中国芯片公司,只要切进AI服务器产业链,大多能赚到钱。不起眼的连接芯片这次赚大了——单季收入20.79亿元、归母净利12.40亿元的生意,确实很猛。
 发表于 昨天 21:54
|
查看: 5|
回复: 0
 /1


