2026 年 9 月,中国乘用车智能驾驶域控芯片装机榜换了个节奏。这份数据来自 NE 时代对国内终端销量的统计。
英伟达以 28.5% 的份额继续排在第一,地平线升到 20.3%,华为占 13.0%。国产芯片合计份额已经接近 45%,和此前几个季度相比明显上了一个台阶。
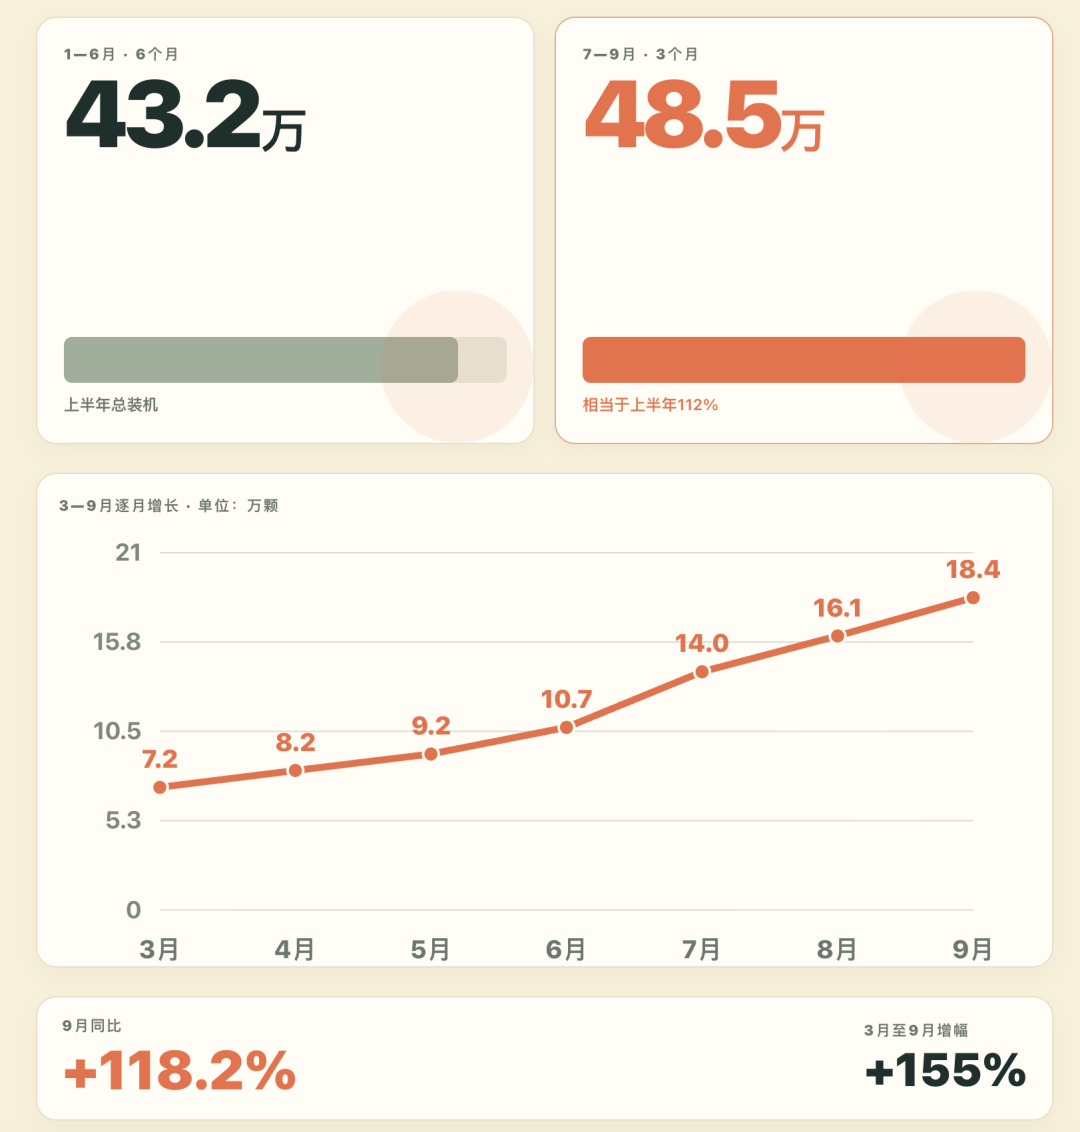
地平线 9 月装机 18.36 万颗,同比增长 118.2%。第三季度合计 48.47 万颗,超过上半年六个月的 43.16 万颗。增长主要来自征程 6 系列向 10 万到 20 万元级走量车型的渗透。
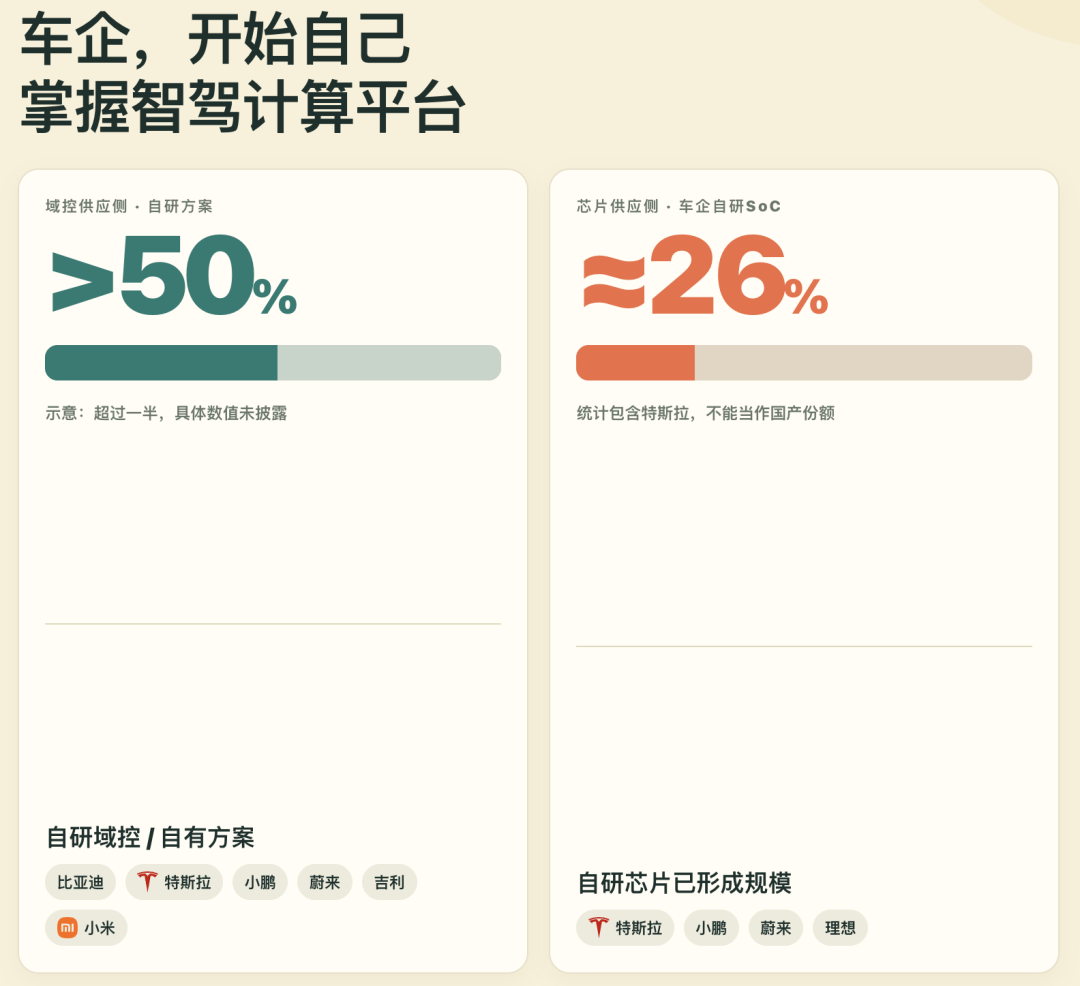
另一个值得注意的趋势是,车企自研的域控方案正逐步成形。特斯拉、小鹏、蔚来、理想的自研芯片也开始形成规模。
Part 1:英伟达、华为和地平线,三家怎么分市场?
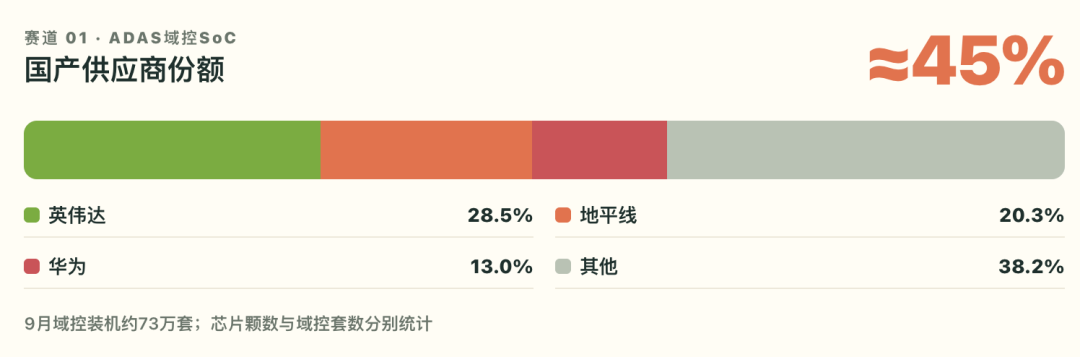
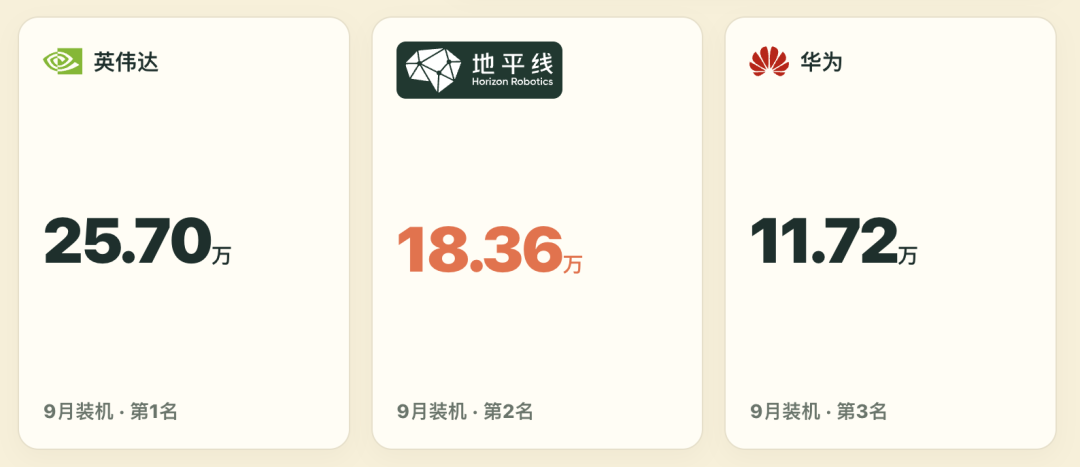
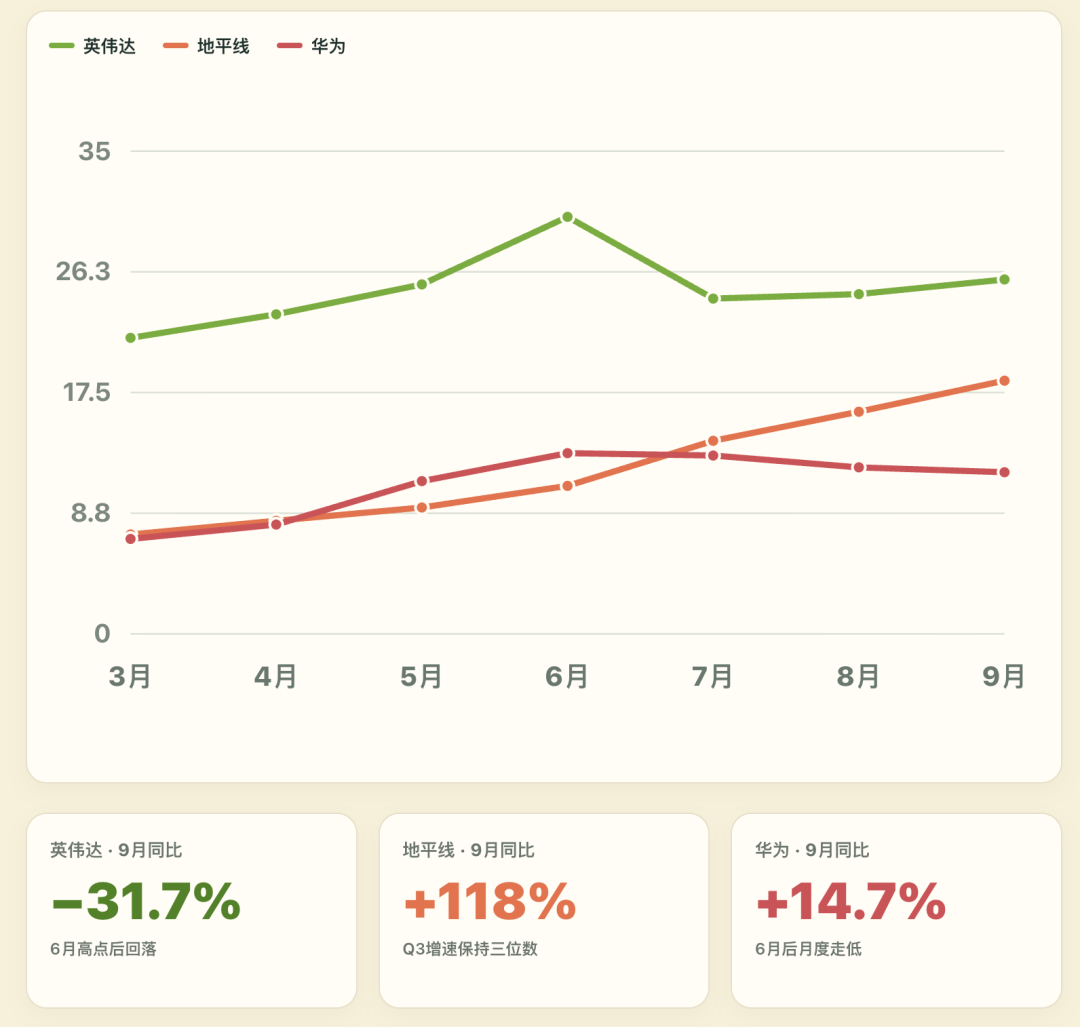
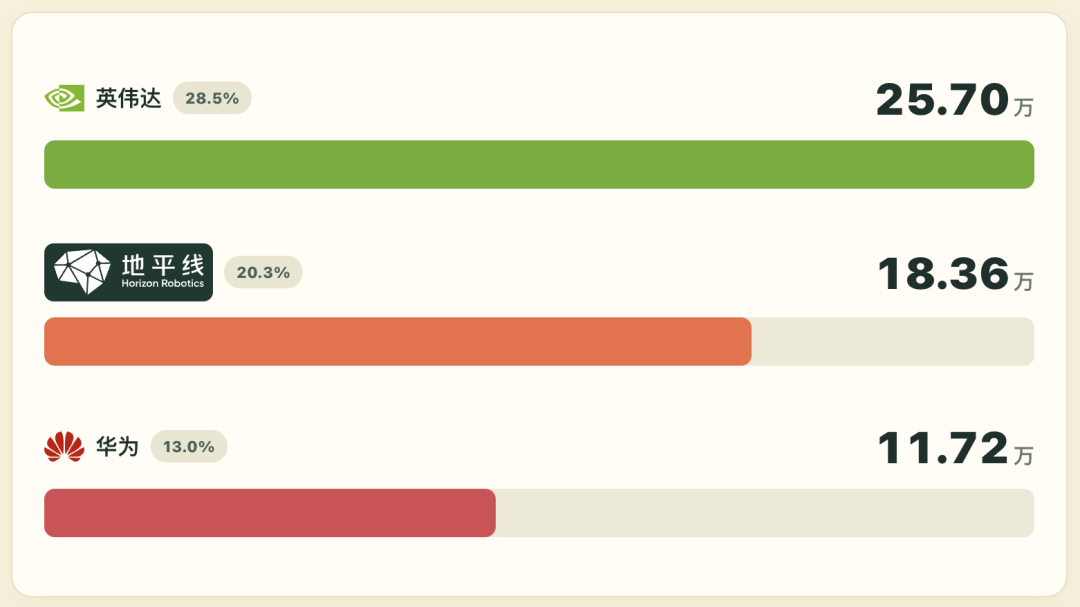
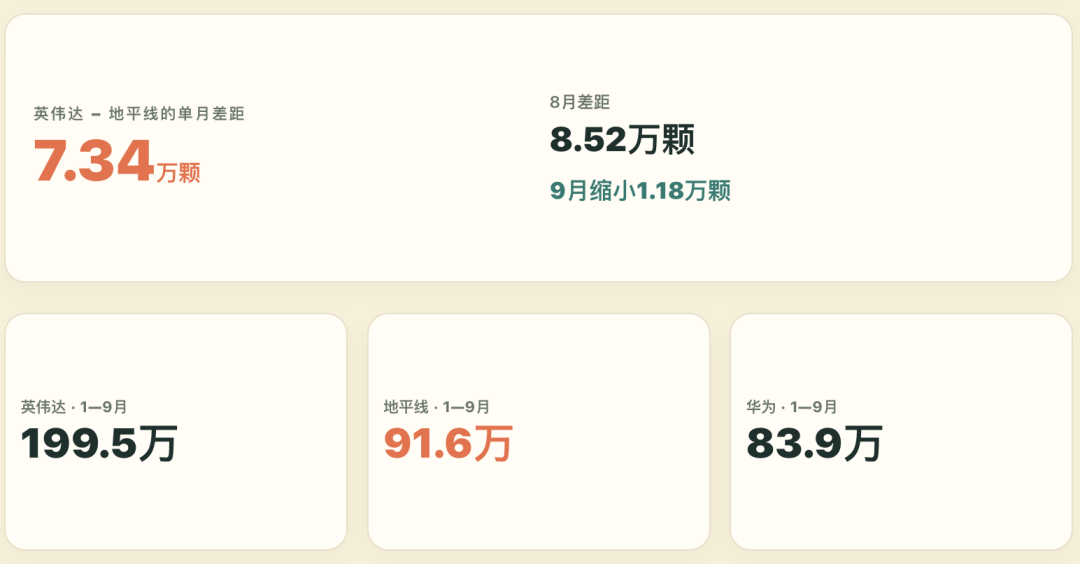
◎ 英伟达 9 月装机 256,969 颗,份额 28.5%,同比下降 31.7%。环比 8 月多装约 1.07 万颗,但仍低于 6 月 30.24 万颗的阶段高点。前三季度累计约 199.5 万颗,规模领先的优势还在。
高算力平台、成熟的工具链,以及既有车企项目的延续性,是英伟达现在的主要壁垒。
◎ 地平线 9 月装机 183,583 颗,份额 20.3%,同比增长 118.2%。前三季度累计 91.6 万颗。
从 3 月的 7.21 万颗到 9 月的 18.36 万颗,半年多增长约 155%。7、8、9 月分别装机 14.00 万、16.11 万和 18.36 万颗,三个月合计 48.47 万颗,相当于上半年六个月 43.16 万颗的 112%。与英伟达的单月差距,从 8 月的 8.52 万颗缩小到 9 月的 7.34 万颗。
◎ 华为 9 月装机 117,207 颗,份额 13.0%,同比增长 14.7%。前三季度累计 83.9 万颗。6 月装机 13.10 万颗是阶段高点,此后三个月回落到 11.72 万颗。
华为的智驾系统、芯片和域控方案是跟整车合作项目一起落地的,月度节奏基本上跟着品牌交付走。
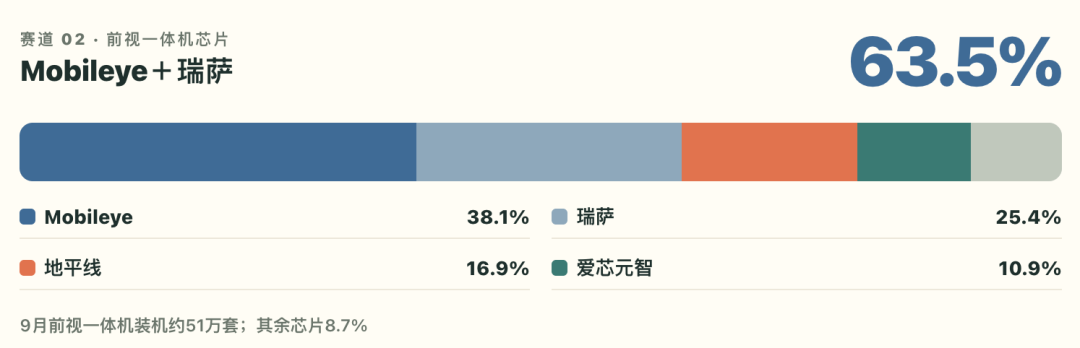
NE 时代另一份 9 月统计显示,国内前视一体机装机约 51 万套。芯片份额方面,Mobileye 占 38.1%,瑞萨 25.4%,两家合计 63.5%;地平线和爱芯元智分别为 16.9%、10.9%。
地平线的增长,关键在征程 6 系列覆盖了不同价格带。
◎ 单颗征程 6M 为 128 TOPS,可以支持 10 万元级车型的中阶和城区辅助驾驶方案。
◎ 征程 6H 为 420 TOPS,征程 6P 为 560 TOPS,覆盖更高阶的车型配置。
部分车型采用双 6M,还有一些车型按高低配选用不同芯片。地平线也从单纯销售芯片,逐步延伸到芯片、工具链、算法与 HSD 系统的组合交付。
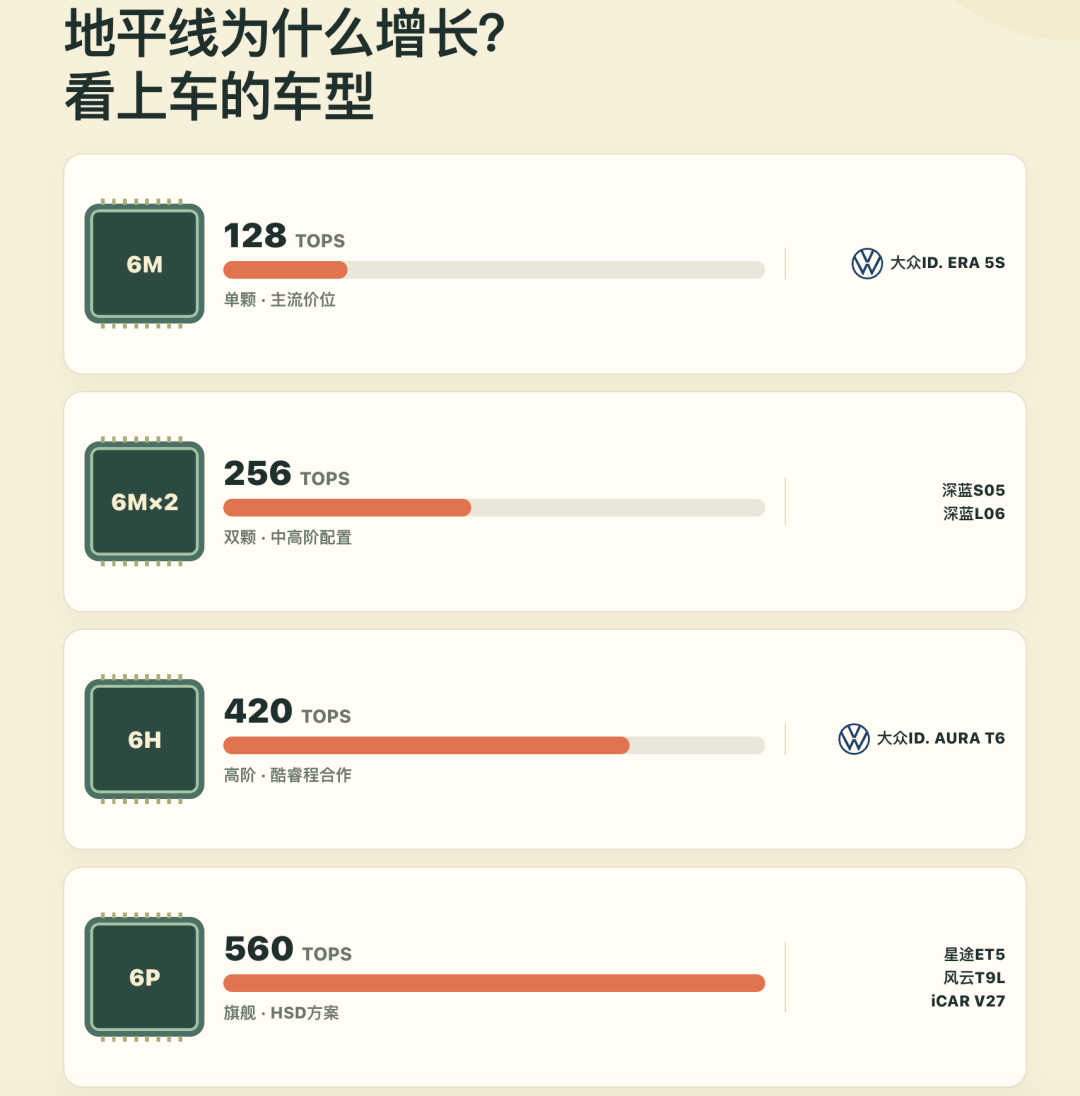
◎ 深蓝 S05 部分配置和深蓝 L06 用双征程 6M,走量纯电 SUV 把高阶智驾带进主流价位。
◎ 上汽大众 ID. ERA 5S 用单征程 6M,合资品牌把城区 NOA 放进 10 万元级车型。
◎ 风云 T9L、iCAR V27 和星途 ET5 的高阶配置用征程 6P 加 HSD,覆盖家用 SUV、个性化 SUV 和 15 万元级高阶智驾。
◎ 一汽-大众 ID. AURA T6 用征程 6H 加酷睿程方案,是合资品牌本地研发的落地。
Part 2:智能驾驶芯片的竞争
智驾芯片开始进入更多主流价格区间。
以前高算力主要跟着高价车型走,现在从深蓝到大众,越来越多 10 万到 20 万元级车型需要能运行端到端模型、支持高速与城区辅助驾驶的计算平台。芯片厂商要在功耗、成本、内存带宽和算法效率之间做取舍,单纯把 TOPS 堆高很难形成走量优势。
芯片颗数增长与商业价值增长正在拉开差距。一辆车装两颗 6M 贡献两颗装机量,一辆车用单颗 6P 或 6H 只贡献一颗,对应的芯片价格、软件收入和客户黏性都不同。
特斯拉、小鹏、蔚来、理想的自研芯片合计约 26%。
◎ 英伟达仍是域控芯片第一,存量和生态的优势没有松动。
◎ 地平线逼近 20% 份额,靠的是主流车型快速放量。一个季度的装机已经超过上半年六个月。
◎ 车企自研从方案到芯片都在成规模,市场从芯片厂商之间的竞争,变成芯片厂商与整车企业同台竞技。
接下来我们会跟踪国产芯片在不同价位的装机份额,6P、6H 等高价值芯片的实际搭载量,以及车企自研芯片替代外部供应商的速度。份额看的是广度,高价值芯片看的是单车价值量,自研替代速度看的是第三方厂商的天花板。如果你对智驾芯片的月度走势和产业变化感兴趣,也可以到开发者广场看看更多行业资讯和趋势讨论。
小结
国产智能驾驶芯片已经完成了从少数车型试用到规模装车的跨越。地平线们拿下了 10 万到 20 万元的走量市场,接下来要看 Momenta 的芯片公司会交出什么样的成绩单。
 发表于 昨天 21:51
|
查看: 2|
回复: 0
 /1


