本周末,英特尔新任CEO陈立武在首次公开深度访谈中,给全球芯片产业未来5到10年的走向定了调:摩尔定律正在走向终结,封装和材料才是下一阶段的真正战场。
本月初,台积电向供应链发布了“CoWoS玻璃基板开发计划”,携手ABF载板厂Ibiden与面板厂群创共同推进玻璃基板落地。这是台积电首次公开玻璃基板技术的应用进程,也意味着玻璃基板正式进入产业化验证阶段。
台积电此次导入玻璃芯基板,核心目的非常直接:解决大尺寸AI芯片封装中的翘曲、热膨胀形变和贴合分层良率问题。
当前 AI算力 的下一瓶颈其实不在芯片本身,而在承载芯片的基板。玻璃基板叠加CoPoS架构,正在成为下一代先进封装的主流方向。
本文重点聚焦先进封装材料玻璃基板的产业链结构、核心细分赛道、竞争格局与产业趋势。
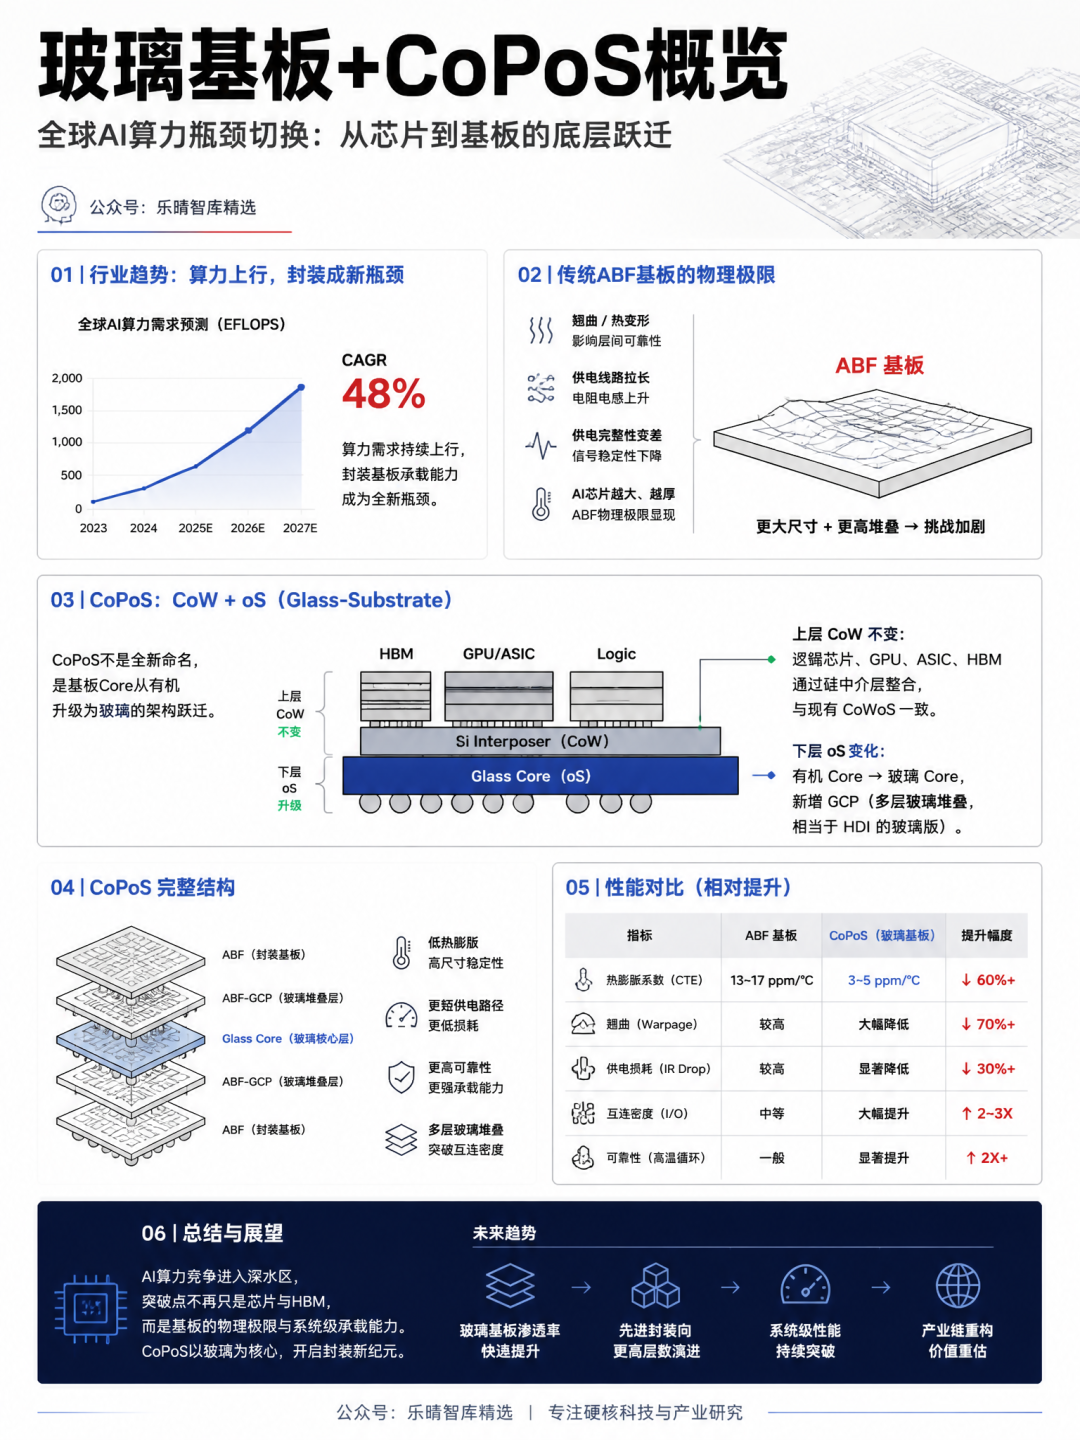
01 玻璃基板+CoPoS概览
全球AI算力持续紧缺上行,封装环节成了全新的行业瓶颈。
此前市场目光大多集中在L1材料、L4 HBM以及云端资本开支上,现在关注焦点已经转移到最底层的基板承载能力。原因很直接:如果基板扛不住,GPU和HBM的算力优势再强也发挥不出来。
传统基板为什么不够用? ABF有机基板便宜、成熟、供应链完善,这些都是它的优势。但随着AI芯片越做越大、封装越堆越高,有机基板的物理硬伤开始暴露:翘曲、热变形、供电线路拉长、电阻电感上升、供电完整性变差。不是它不好,而是它触到了物理极限。
CoPoS是什么? 本质上是 CoW 与 oS(Glass-Substrate)的组合。CoPoS并不是一个全新的命名,而是基板Core从有机材料升级为玻璃材料的架构跃迁。
上层 CoW 保持不变:逻辑芯片、GPU、ASIC、HBM 仍然通过硅中介层完成整合,与现有 CoWoS 方案一致。
下层 oS 发生了变化:有机Core替换为玻璃Core,同时新增了 GCP(多层玻璃堆叠,可以理解为 HDI 的玻璃版本)。
完整结构可以表示为:ABF → ABF-GCP → Glass Core → ABF-GCP → ABF。
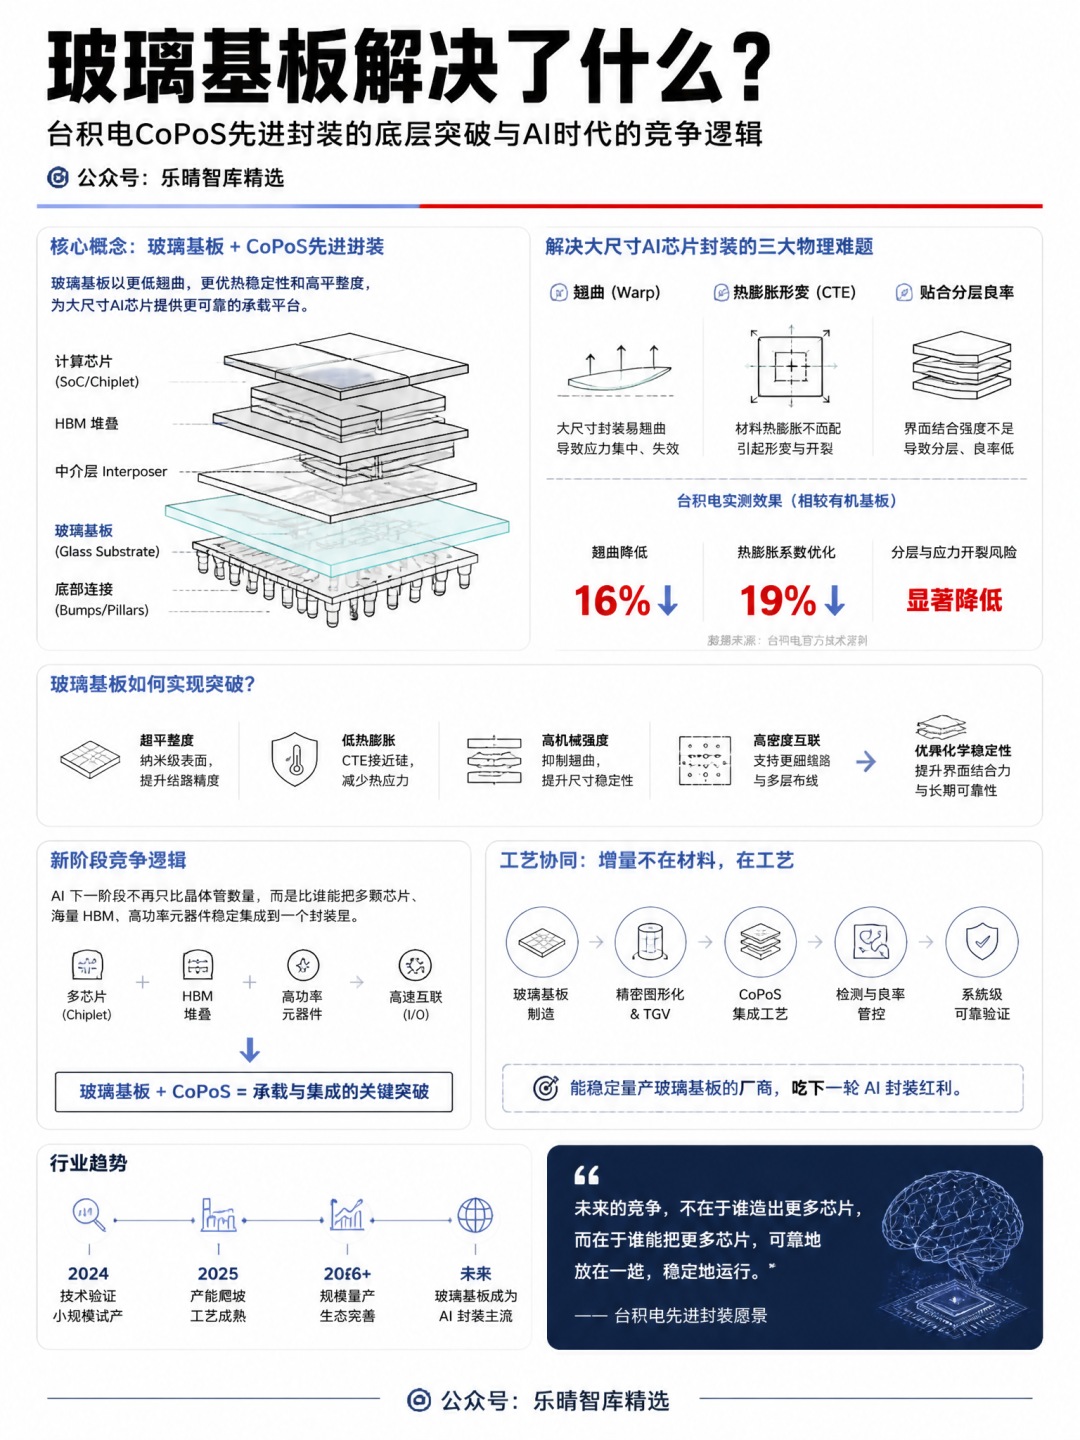
玻璃基板解决了什么? 台积电这次迭代的目的很清楚:解决大尺寸AI芯片封装的三个物理难题——翘曲、热膨胀形变和贴合分层良率。根据台积电实测数据,玻璃基板让封装翘曲降低16%、热膨胀系数优化19%。翘曲、分层、应力开裂,这些都属于超薄玻璃贴合管控的核心范畴。
新阶段的竞争逻辑: AI下一阶段不再只比拼晶体管数量,而是比拼谁能把多颗芯片、海量HBM和高功率元器件稳定集成到一个封装里。玻璃基板加CoPoS方案解决的正是这个承载痛点。此外,真正的增量不在单一材料,而在工艺协同。能够稳定量产玻璃基板的厂商,才有机会吃下下一轮AI封装红利。
核心受益逻辑链条:
- 台积电:护城河从制程延伸到封装生态,客户切换成本极高。台积电此次使用的测试样品采用0.8mm玻璃芯基板,封装规格为5x reticle CoW,整体封装尺寸为85×110mm,属于AI GPU封装级别。此次是基于成熟CoWoS工艺下的晶圆级玻璃芯样品测试,为未来CoPoS的玻璃基板应用奠定基础。
- AI芯片客户:能承载更大封装、堆叠更多HBM,释放性能上限。
- HBM厂商:封装瓶颈解除,高端HBM需求继续扩容。
- 面板/基板材料厂:玻璃加工、切割、薄化工艺切入AI封装,估值逻辑面临重构。
- 封装设备与检测:TGV打孔、金属化、激光加工、电镀、对位、检测全流程需求刚性,单片报废成本极高,设备投入很难省。
整体来看,台积电搭台,芯片客户和HBM厂商受益最直接,材料厂和设备商则是增量最确定的两条线。
02 玻璃基板产业链
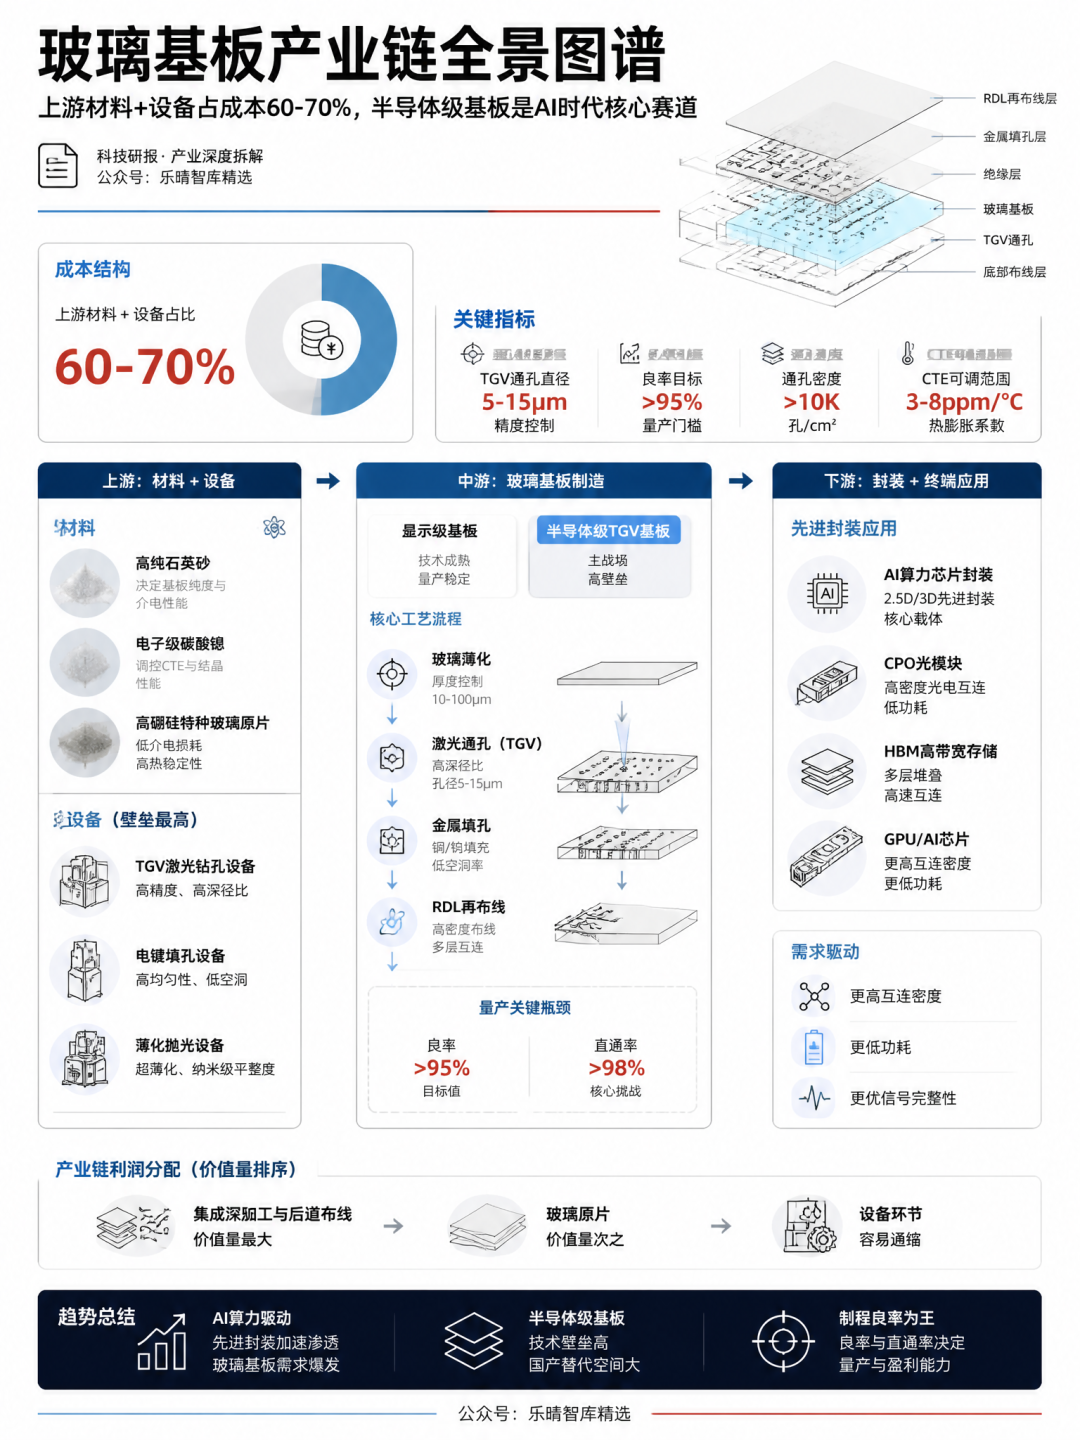
玻璃基板产业链上游材料加设备占总成本60%到70%,壁垒也最高。
材料端包括高纯石英砂、电子级碳酸锶、高硼硅特种玻璃原片等,直接决定基板的热膨胀系数和介电性能。设备环节的TGV激光钻孔、电镀填孔、薄化抛光设备,则是整条产业链的命门所在。
中游是玻璃基板的制造环节,分为显示级和半导体级两条线。显示级技术已相对成熟,半导体级TGV玻璃基板才是真正的主战场,核心工艺包括玻璃薄化、激光通孔、金属填孔和RDL再布线,良率与直通率是量产的关键瓶颈。
下游是封装和终端应用,AI算力芯片的先进封装正在大规模导入玻璃中介层方案,CPO光模块、HBM高带宽存储、GPU/AI芯片的2.5D/3D封装都是核心需求方。
整体来看,上游卖的是材料和设备,中游拼的是制程良率,下游拉的是AI算力对更高互连密度和更低功耗的刚需。利润分配上,集成深加工与后道布线价值量最大,玻璃原片次之,设备环节则容易通缩。
03 玻璃原片
玻璃原片是玻璃基板的核心基材。
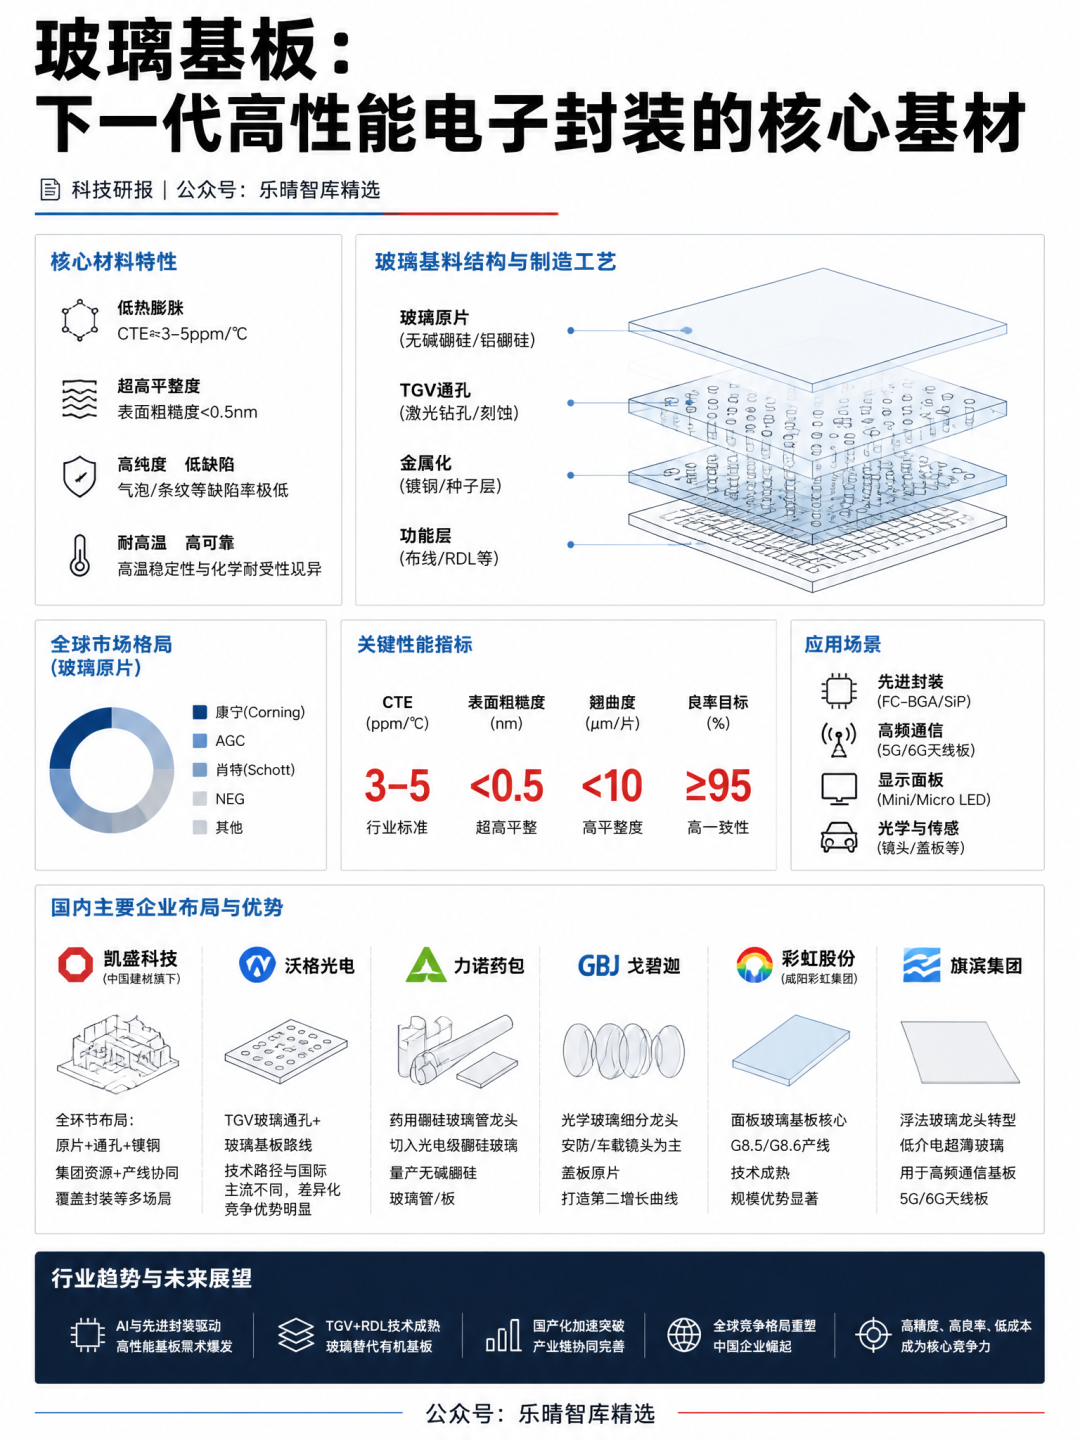
无碱硼硅/铝硼硅特种玻璃对热膨胀系数和表面平整度要求极为苛刻:CTE约3到5ppm/℃,表面粗糙度小于0.5nm。
全球市场长期被康宁、AGC、NEG瓜分,主力供应商还包括肖特(BM33~110)和康宁(AF32 400-500)。
国内的主要瓶颈在于膨胀系数翘曲、纯度一致性以及气泡/条纹等缺陷率。凯盛科技、沃格光电、力诺药包、彩虹股份、戈碧迦、旗滨集团等企业正在加速突破。
凯盛科技母公司为中国建材集团,布局覆盖玻璃基板全环节,包括原片、通孔和镀铜,为封装等场景提供玻璃基板解决方案,优势在于集团资源与产线协同。沃格光电走的是TGV玻璃通孔加玻璃基板敷线路线,技术路径与国际主流不同,差异化优势明显。
力诺药包是药用硼硅玻璃管龙头,近年切入光电级硼硅玻璃,核心产品为中性硼硅药用管,已量产无碱硼硅玻璃管/板。戈碧迦则是光学玻璃细分龙头,主营安防和车载镜头用光学玻璃,盖板原片是其第二增长曲线。彩虹股份母公司为咸阳彩虹集团,核心是面板玻璃基板(G8.5/G8.6)。旗滨集团作为浮法玻璃龙头转型,低介电超薄玻璃用于高频通信基板和5G/6G天线板。
04 后道加工核心工序与设备
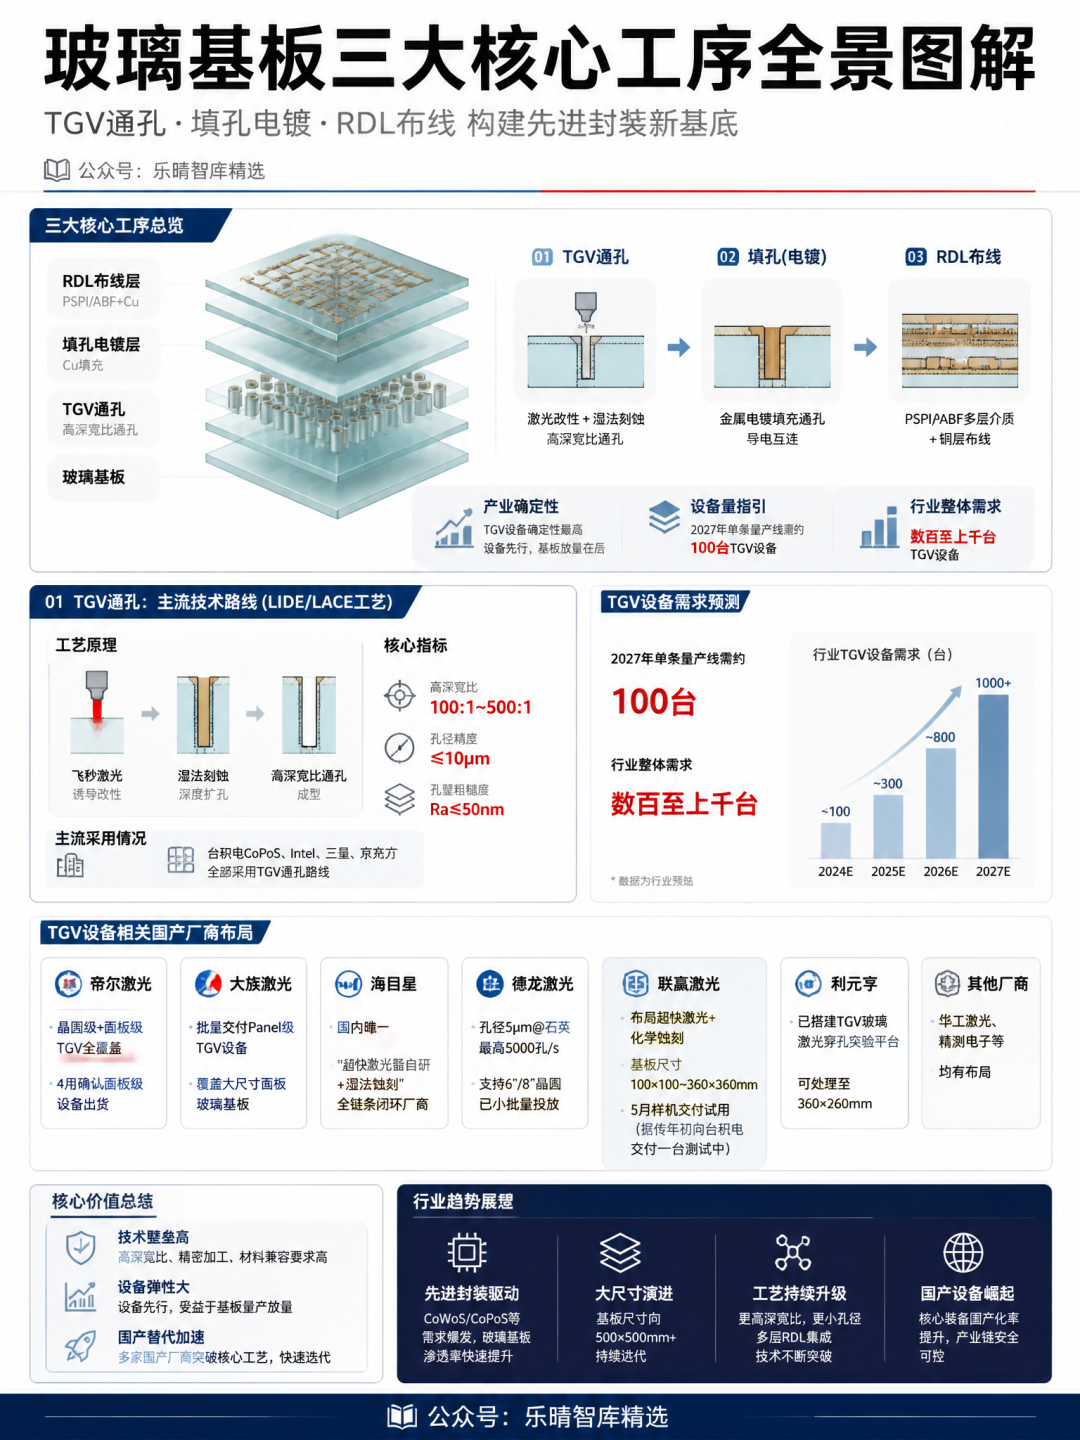
玻璃基板三大核心工序包括:TGV通孔、填孔(电镀)、RDL布线(PSPI/ABF多层介质加铜层)。
TGV设备是玻璃基板产业链里确定性最高、弹性最大的环节。设备先行,基板放量在后。
TGV通孔
TGV通孔是行业公认的主流路线(LIDE/LACE工艺),台积电CoPoS、Intel、三星、京东方全部走这条路。核心技术路线为飞秒激光诱导改性加湿法深刻蚀,高深宽比可达100:1至500:1。
相关国产设备厂商情况如下:帝尔激光实现晶圆级加面板级TGV全覆盖,4月确认面板级设备出货;大族激光批量交付Panel级TGV设备;海目星是国内唯一“超快激光器自研+湿法蚀刻”全链条闭环厂商;德龙激光孔径做到5μm@石英,最高5000孔/s,支持6寸/8寸晶圆,玻璃通孔专用设备已小批量市场投放;联赢激光布局超快激光加化学蚀刻,覆盖100×100至360×360mm基板,5月官宣TGV样机已交付客户试用,据传年初已向台积电交付一台测试中;利元亨已搭建TGV玻璃激光穿孔实验平台,可处理至360×360mm基板。此外,华工激光、精测电子等均有布局。
PVD镀铜溅射
技术路线中,溅射铜(PVD)为主流方案,玻璃与金属结合力强、工艺成熟、良率高;化铜非主流但有潜力。
国内布局厂商中,北方华创走PVD加电镀全链条路线,覆盖刻蚀、PVD、清洗、电镀、PIQ,属于平台型布局。汇成真空的深孔PVD镀膜是核心壁垒,单靶均匀性控制在±2%以内,有TGV/TCV深孔溅射镀膜设备产品线。海目星从激光器自研延伸到PVD、湿法、电镀,整线能力较强。三孚新科将脉冲电镀和填孔电镀从PCB移植到玻璃基板已有实质进展。德龙激光的玻璃通孔专用设备已小批量市场投放。拓荆科技虽然不是PVD主业,但ALD阻挡层/种子层是PVD的替代或互补路线,混合键合前处理也与玻璃基板金属化直接关联。此外,联赢激光和利元亨等也有所布局。
电镀填孔
电镀填孔是TGV三大核心工序中技术壁垒最高、产业化难度最大的一环,也是从“能打孔”到“能用”的关键跨越。
在又硬又脆的绝缘体上,把又细又深的孔100%填满铜,还不能有气泡、不能分层、不能歪,这正是整个玻璃基板产业链的“卡脖子”环节。
核心路线包括粘附层、阻挡层和种子层,之后再进入电镀环节。
东威科技是通过三星、SK海力士、台积电验证的TGV填孔设备厂商。盛美上海的Ultra ECP ap面板级电镀设备解决高深宽比无空洞填充难题,前道电镀(清洗加电镀)国内垄断,后道TGV面板级电镀处于领先位置。天承科技的方案是脉冲搭桥(THF)加直流填充(TSV)两步法,较一步法良率提升20%。汇成真空的HiPIMS技术加连续式产线是其差异化壁垒。
RDL布线
RDL是玻璃基板从“能通”到“能用”的最后一道关键工序,也是决定最终I/O密度和信号完整性的环节。
核心工艺流程:①涂胶(PSPI/ABF)→ ②黄光(曝光加显影)→ ③电镀加厚 → ④干法刻蚀 → ⑤CMP平坦化 → 重复①至⑤(多层)。
RDL-first路线先在玻璃上完成布线再贴芯片,已被Rapidus、台积电CoPoS验证,良率显著优于Chip-first,是主流方向。
RDL环节需要LDI直写。黄光曝光环节中,国内厂商芯碁微装的LDI直写光刻具备亚微米级对位精度,覆盖PCB加泛半导体。CMP平坦化环节中,海外应用材料、荏原占据全球CMP市场90%以上份额,国内厂商华海清科主要覆盖28nm及以上,玻璃基板专用CMP尚未批量交付;此外,抛光垫等耗材仍依赖进口,国内鼎龙股份等厂商已开始布局。
05 玻璃基板配套材料
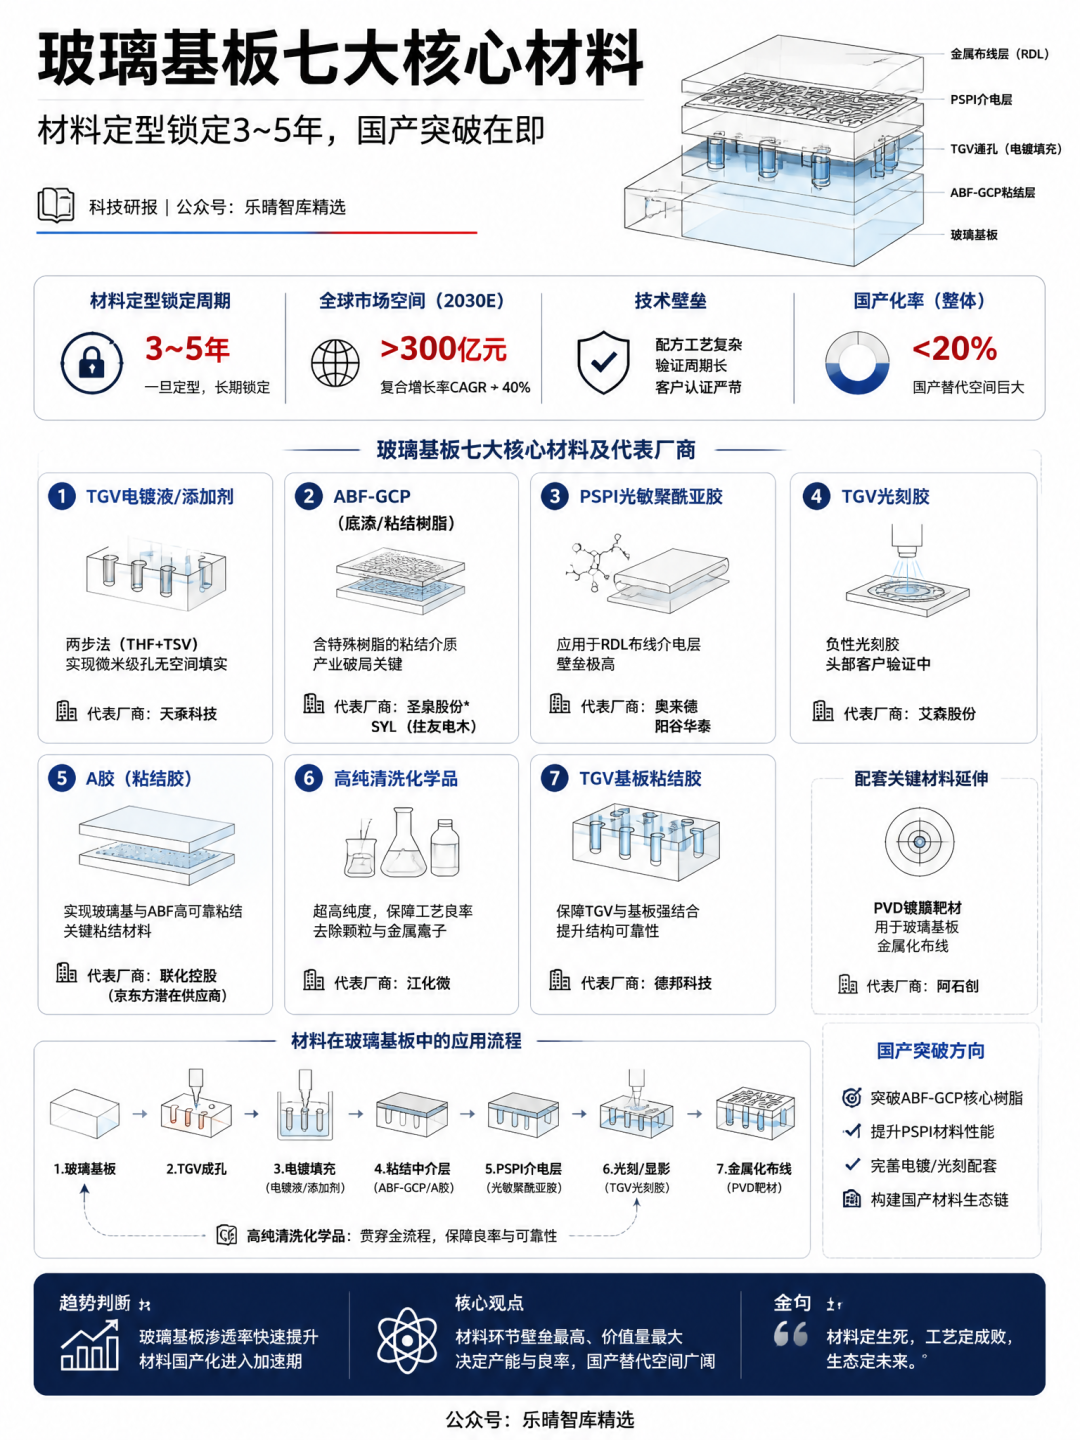
玻璃基板的材料环节更具壁垒——材料一旦定型,就是3到5年的锁定周期。
玻璃基板七大核心材料包括:TGV电镀液/添加剂、ABF-GCP(底漆/粘结树脂)、PSPI光敏聚酰亚胺、TGV光刻胶、A胶(粘结胶)、高纯清洗化学品、TGV基板粘结胶。
电镀材料配套环节中,TGV电镀液/添加剂厂商天承科技通过THF加TSV两步法,实现微米级孔无空洞填实。TGV光刻胶厂商艾森股份已推出玻璃基板专用负性光刻胶,正在头部客户验证中。PSPI光敏材料应用于RDL布线介电层,壁垒极高,相关厂商包括奥来德、阳谷华泰等。
ABF-GCP是产业破局的关键。它并不是单纯多一层超薄玻璃布,而是含特殊树脂的粘结介质(海外称底漆),用于玻璃基与树脂的粘结。国产ABF目前仍受制于萘酚树脂,圣泉与SYL(住友电木)配合已初步突破萘酚,正在全力突破ABF-GCP核心树脂。A胶材料厂商联化控股为京东方潜在供应商。此外,高纯清洗化学品厂商江化微、TGV基板粘结胶厂商德邦科技等也是国内主力供应商,已进入部分大厂供应链。阿石创作为PVD镀膜靶材头部厂商,用于玻璃基板金属化布线。
06 玻璃基板全球竞争格局
三星电机:动作最激进。2024年9月建成中试线,世宗试产线已运行,TGV深宽比做到10:1,已向英伟达、博通送样,苹果已直接采购三星电机的“Baltra”AI服务器芯片样品。此外,三星与住友化学合资锁定上游材料。
英特尔:自研玻璃芯基板加康宁原片,预计2026到2030年实现量产。亚利桑那试产线已运行,良率大于95%,量产时间推迟到2027至2029年。
Absolics(SK旗下):美国佐治亚工厂已完成量产准备,已同时向AMD和博通送样,AMD进度略快,博通在HBM4封装上更为积极。
台积电:2026年6月完成中试线通线,锁定310×310mm基板尺寸,2028下半年量产,英伟达Feynman架构GPU是首波落地产品。携手Ibiden推进ABF中的玻璃基应用,护城河拓展至2nm、A16、A14全制程加先进封装生态。
台积电的核心逻辑并不是自建全链条,而是用CoPoS平台整合Ibiden(载板)、群创(面板加工)、利元亨(设备)、美迪凯(加工),自己专注中介层设计和系统集成。这是典型的“平台型”打法。
京东方:BOE TGV项目总投资约10亿元,包含试验线加中试线,已与康宁签署备忘录。沃格光电拥有东莞中试线和天门量产线,规划10万平米先进封装产能。TCL科技2026年5月确认已启动玻璃基封装前期调研与技术预研,控股子公司天津普林已展示与华星光电联合研发的玻璃芯基板样品。长信科技主业为ITO导电膜玻璃,已有TGV布局;新恒汇封装基板团队有揖斐电背景。佛智芯布局面板级扇出型封装加玻璃基板,孔径1μm、深径比150:1,是国内玻璃微孔加工领域领先企业。
下游方面,长电科技、通富微电等封测龙头已全面导入玻璃中介层方案,中际旭创的CPO光模块已批量采用沃格玻璃载板,英伟达GB200、AMD MI400、HBM堆叠封装都在等待玻璃基板放量。
整体来看,在物理极限临近的大背景下,英特尔将未来资源集中押注先进封装、玻璃基板和材料三大新赛道。台积电、三星和英特尔同步跟进布局,巨头厂商已将玻璃基板提升至产业战略级高度。与此同时,中国大陆厂商从玻璃原片到通孔加工,正在加速布局产业链各大核心环节。
玻璃基板已不再是单一技术路线的选择。当芯片制程的竞争从纳米数字的比拼,转向系统级集成效率的较量时,基板正在成为AI新战场。
免责声明:本文内容仅作为行业分析参考,不构成任何投资建议。
 发表于 昨天 20:56
|
查看: 7|
回复: 0


