当前 AI 算力需求 爆发式增长,大模型训练与推理对数据传输速率提出了更高要求,直接带动 800G 乃至 1.6T 高速光模块需求激增。 为满足这种规模的数据吞吐,CPO(光电共封装)等新兴技术的商业化进程也在全面提速。
如果把光通信系统比作信息高速公路,高速光调制器就是这条公路上的“信号发生器”。它承担着将电信号转换为光信号并完成高速调制的核心任务,直接影响整个光通信系统的传输速率与性能表现。
随着技术路径的持续迭代,薄膜铌酸锂、硅光集成和磷化铟等材料技术不断取得突破,共同推动调制器朝更高带宽、更低损耗的方向演进。
在之前的文章里,我们已经系统梳理过:
本文重点聚焦高速光调制器产业链的核心赛道。
光调制器到底是什么?
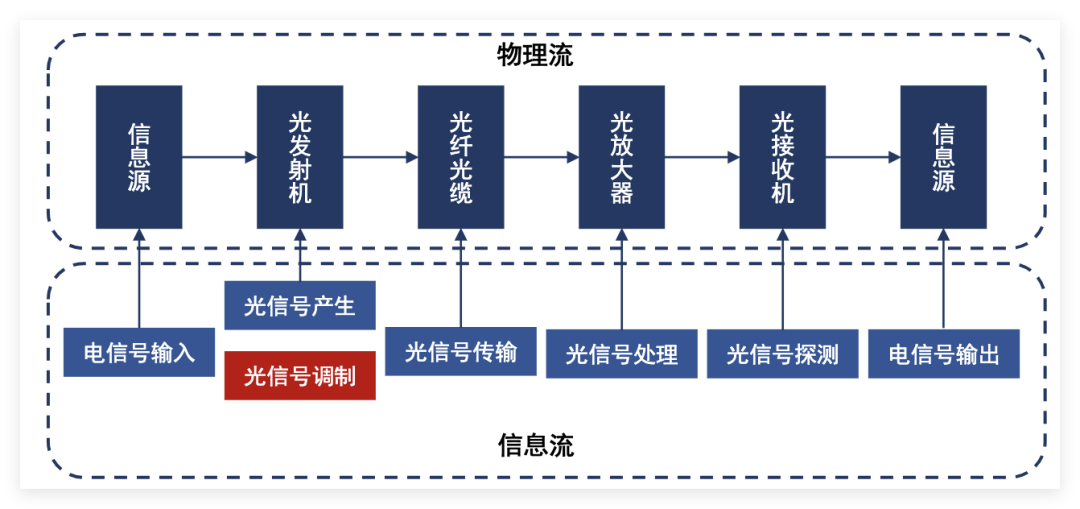
光通信是以光信号作为信息载体、光纤作为传输介质,通过电光转换完成信息传输的系统。
光调制器(Optical Modulator)负责完成从电信号到光信号的转换,是光互连与光通信系统中不可或缺的关键器件。 它的性能直接决定了发射光信号的码率、质量与传输距离,同时也会影响底层光模块的尺寸和功耗。
目前高速光调制器已经能够支持多种调制格式,包括强度调制(IM)、相位调制(PM)、频率调制(FM)等,为光通信系统在不同场景下的灵活部署提供了保障。
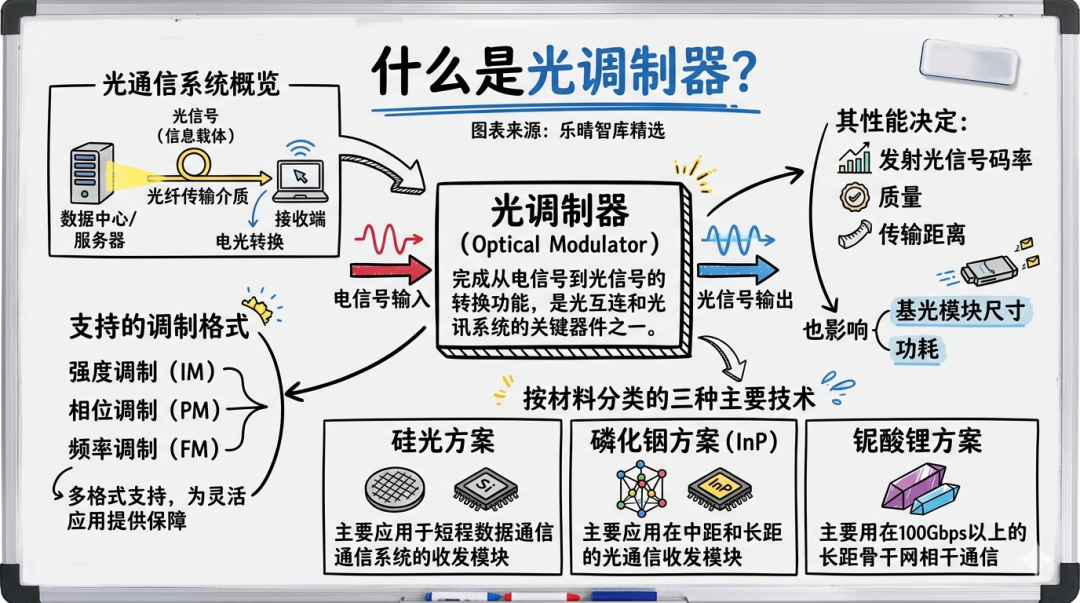
按材料体系划分,当前光调制技术主要基于三种平台:硅光(Silicon Photonics)、磷化铟(InP)和铌酸锂(LiNbO₃)。
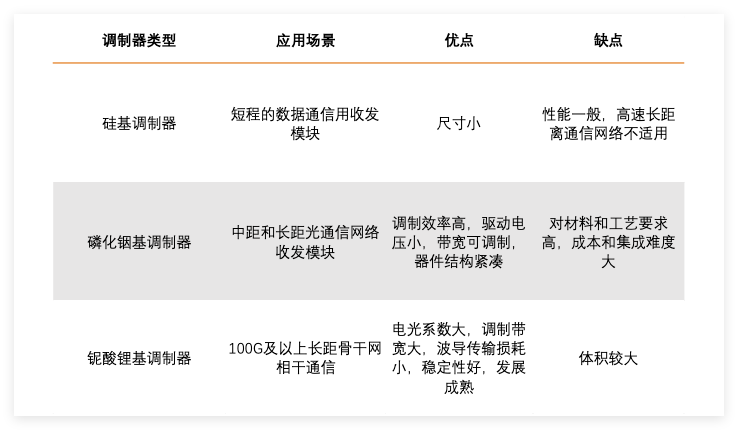
三种方案各有侧重:硅光方案主要应用于短距离数据通信的收发模块;磷化铟方案在中距和长距光通信收发模块中占据优势;铌酸锂方案则更多用于 100Gbps 以上的长距离骨干网相干通信。
硅光调制器:短距低成本场景的优选
硅光调制器利用硅材料的电光效应,通过施加电压改变硅的折射率,从而完成对光信号的调制。
在短距离传输和低成本场景中,传统硅光调制器一度优势明显。尽管早期调制速率相对受限,但近年来的快速迭代已显著拓宽其性能边界。
在 AI 驱动的新一轮产业趋势 下,硅光技术原本 3 到 4 年的迭代周期被大幅压缩,如今大约只需 2 到 3 年就能完成一次升级。同时,相比传统磷化铟技术,硅光的成本也开始出现下降趋势。
目前硅基调制器的 3dB 带宽已经可以达到 67GHz 以上,能够支持单波 200Gbit/s 以上速率的调制与传输。
常见硅光调制器构型包括马赫-曾德尔调制器(MZM)、微环调制器(MRM)与布拉格光栅调制器。
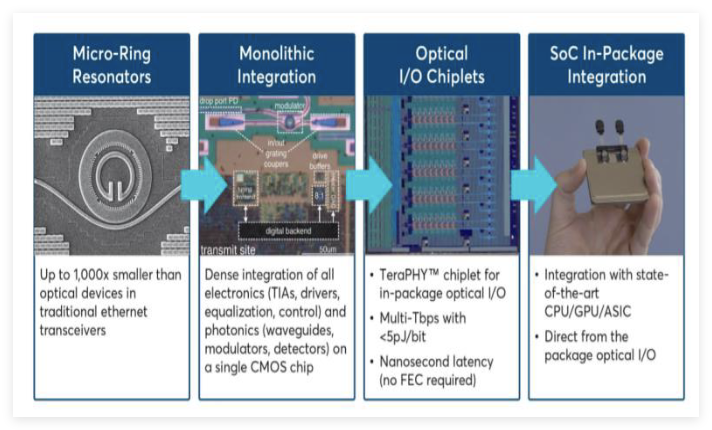
以 Ayar Labs 的 TeraPHY 为例,它采用的正是硅光微环调制器方案:
硅光调制器产业链核心环节
硅片 是硅光芯片的基础材料,通常采用高纯度单晶硅或绝缘体上硅(SOI)技术制造。全球硅片市场整体呈现“国际寡头垄断、国内梯队追赶”的竞争格局,主要参与厂商包括信越化学、SUMCO、环球晶圆、沪硅产业、立昂微、中环等。
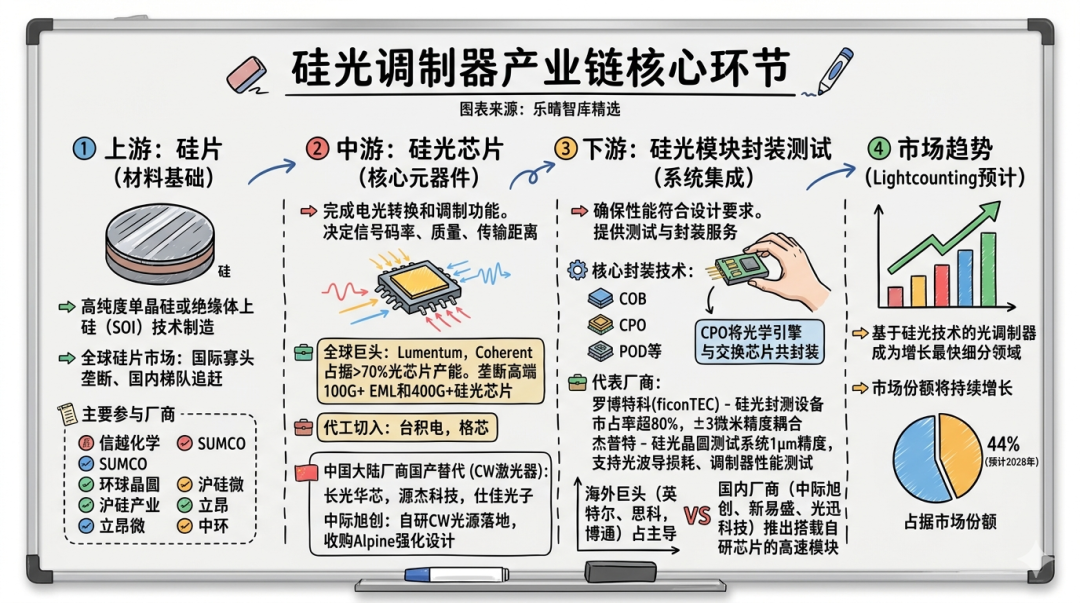
硅光芯片 方面,硅光技术允许在单一芯片上集成数万乃至数百万个光子器件,实现“片上光系统”。相比传统光芯片,硅光芯片具有集成度高、与 CMOS 工艺兼容等优势。
从全球格局看,Lumentum 与 Coherent 占据全球 70% 以上光芯片产能,在高端 100G+ EML 和 400G+ 硅光芯片领域形成垄断;台积电和格芯则通过代工切入硅光产业链。
中国大陆厂商中,长光华芯、源杰科技、仕佳光子等已在 CW 激光器领域实现国产替代,拥有 DFB 有源芯片 IDM 平台,覆盖 MOCVD、电子束光刻、耦合封装全流程。中际旭创通过自研 CW 光源落地、收购 Alpine 强化芯片设计能力。
整体而言,硅光凭借功耗优势(在 1.6T/3.2T 时代可省电 30%-70%)正逐步成为主流选择,英伟达 Feynman 路线图中也已明确写入硅光子技术。
硅光模块封装测试 环节主要提供硅光芯片的测试与封装服务,确保芯片性能符合设计要求。核心封装技术包括 COB、CPO、POD 等。其中,CPO 将光学引擎与交换芯片共封装,缩短信号传输距离,可将延迟降低至纳秒级,功耗减少约 3.5 倍。
相关厂商中,罗博特科收购 ficonTEC 后,其硅光封测设备市占率超过 80%,支持 ±3 微米精度耦合;杰普特的硅光晶圆测试系统具备 1μm 位置精度,可支持光波导损耗、调制器性能等测试。
从竞争格局看,海外英特尔、思科、博通等科技巨头在硅光领域长期占据主导地位;国内厂商中际旭创、新易盛、光迅科技等则已推出搭载自研硅光芯片的高速模块。
根据 Lightcounting 的预测,基于硅光技术的光调制器将成为增长最快的细分领域,其在光模块市场中的份额将持续提升,预计到 2028 年占据 44% 的市场份额。
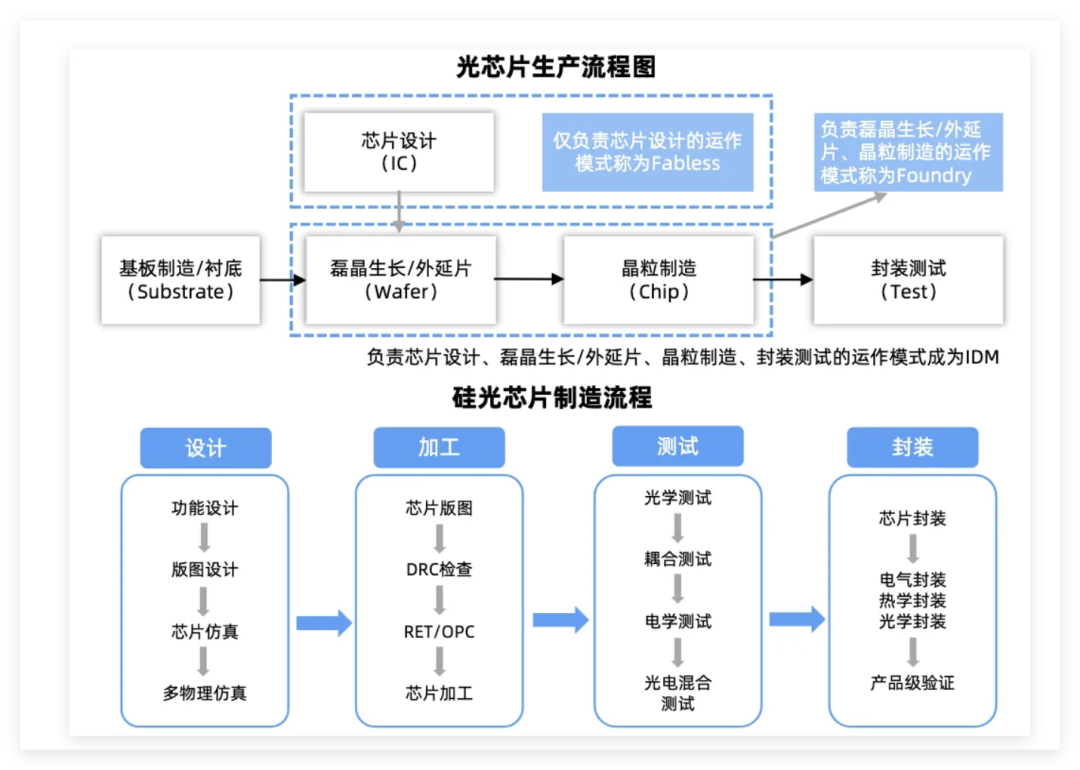
磷化铟调制器:中长距通信的成熟选项
磷化铟调制器是基于 InP 材料的电光调制器,通过电场调控材料折射率,实现光信号的高速调制。
它主要应用于中距和长距光通信网络的收发模块中,能够高效完成光发射与接收,并有效减少信号传输过程中的损耗。
磷化铟调制器产业链核心环节
铟资源 方面,中国占全球 70% 的铟储量。核心厂商包括锡业股份(全球最大原生铟供应商)、云南锗业(控股鑫耀半导体,InP 衬底年产能 15 万片),以及华锡有色等,为磷化铟提供核心原材料。
磷化铟衬底与外延片 方面,全球 90% 高端磷化铟衬底产能集中在日本住友、美国 AXT 和 JX 金属等企业手中。
国内方面,云南锗业通过控股子公司云南鑫耀半导体实现了 6 英寸磷化铟衬底量产,打破日美垄断。今年 4 月,公司公告扩建年产 30 万片(折合 4 英寸,含 6000 片 6 英寸)生产线,达产后总产能将达 45 万片/年(折合 4 英寸),较现有产能提升 300%。有研新材已实现 6 英寸衬底量产,形成多技术路线协同格局。跃岭股份通过参股中石光芯切入磷化铟领域,中石光芯则拥有磷化铟外延片生长、光芯片设计与制备的全套技术。
磷化铟光芯片供应 方面,国内主要参与者包括三安光电、光迅科技、华芯科技、源杰科技、仕佳光子等,提供激光二极管、发光二极管和光电探测器等关键器件。
其中,海思光电子与三安光电合资成立华芯光电子,月产 50 万颗调制器芯片;三安光电依托化合物半导体技术积累深化磷化铟研发;光迅科技与中芯集成共建磷化铟 IDM 产线,自研 25G/100G 磷化铟基 DFB、EML 光芯片;海特高新参股公司华芯科技的产品则覆盖光通信器件全链条。
海外方面,Lumentum 位于北卡罗来纳州的第五座磷化铟晶圆厂已经投产,年化营收产能达 50 亿美元。该公司正将部分非核心产品产能迁移,聚焦磷化铟核心元件扩产,以应对 AI 算力需求的激增。
铌酸锂调制器:800G/1.6T 时代的核心引擎
铌酸锂(LiNbO₃)是一种具有优异电光、非线性光学和压电性能的铁电晶体,常被称为“光学硅”。
铌酸锂调制技术基于铌酸锂材料平台,利用晶体的电光效应实现光信号调制,主要应用于 100Gbps 以上的长距离骨干网相干通信,以及单波 100/200Gbps 的超高速数据中心场景。
传统铌酸锂材料受限于材料与工艺,尺寸难以压缩,不利于集成。相比之下,薄膜铌酸锂调制器通过新工艺制备,不仅继承了铌酸锂的性能优势,还在体积和成本方面有所改善。其理论带宽上限高达 300GHz 以上,目前实验室已经实现 260GHz,被认为是未来实现单波 400Gbps 最具潜力的材料。
CPO、NPO、OIO 等技术路线同样需要单波 400G 的调制器,薄膜铌酸锂的大带宽优势在这些场景中将更加明显。
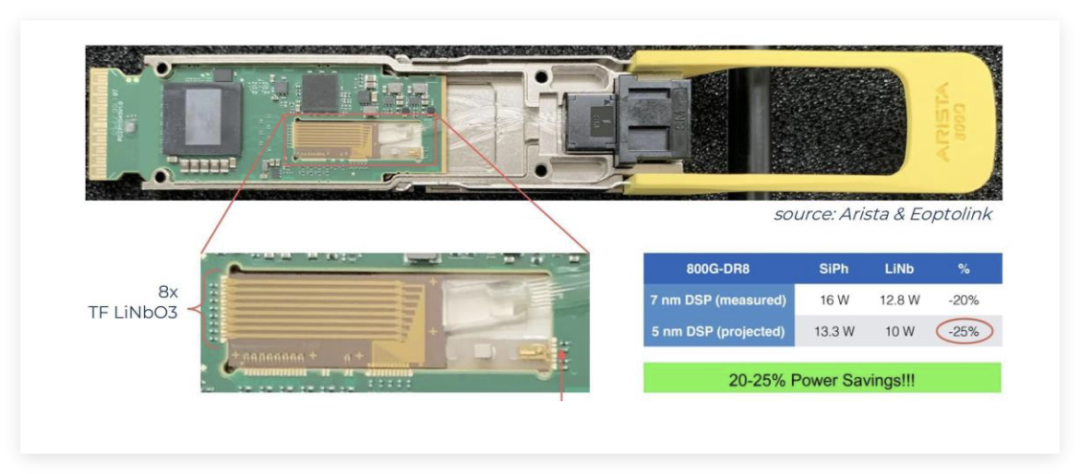
薄膜铌酸锂(TFLN)通过离子切片和晶圆键合技术,将纳米级铌酸锂薄膜(厚度从几百纳米到几微米不等)转移至硅基或二氧化硅衬底上,形成“铌酸锂薄膜—绝缘层—硅衬底”三明治结构。TFLN 兼具铌酸锂的优异光电特性与光子集成的小型化、高集成度优势,已经成为 800G/1.6T/3.2T 超高速光模块的核心材料。
薄膜铌酸锂产业链核心环节
薄膜铌酸锂产业链从上游到下游大致可划分为:铌酸锂材料晶体 → 薄膜铌酸锂晶圆 → 薄膜铌酸锂芯片(调制器)→ 终端光模块厂商。
铌酸锂材料晶体 是薄膜铌酸锂调制器的核心基底材料。
铌酸锂需要经过单晶生长、退火极化、定向等数十个流程,制备工艺复杂、难度大。
此前,住友电工、富士通以及德国 Crystal Technology 占据高端市场多数份额,主导 8 英寸晶体生长与器件封装。国内方面,南京大学、苏州纳米所已建成 6 英寸 TFLN 晶圆中试线;浙江宁波企业实现了高纯度钽掺杂铌酸锂晶体的批量供应。天通股份、福晶科技、南智芯材、德清华莹等国内厂商也已实现国产化突破。
薄膜铌酸锂晶圆 方面,通过将纳米级铌酸锂(LiNbO₃)薄膜键合至绝缘层(如二氧化硅),并由硅或玻璃衬底支撑,形成异质结构晶圆。核心工艺是在硅材料衬底上进行键合等操作。
国内头部厂商中,济南晶正全球率先实现 300-900 纳米厚度铌酸锂单晶薄膜的产业化;上海新硅聚合依托沪硅产业的技术积累,实现 6 英寸光学级硅基铌酸锂薄膜工程化制备,薄膜厚度不均匀性低至 ±0.7%,并已开发 8 英寸异质集成材料技术。
薄膜铌酸锂芯片(调制器) 方面,厂商通过光刻、物理轰击刻蚀或化学机械抛光工艺制备 TFLN 芯片。
HyperLight 与 Lumentum 在高速性能突破与工业化量产代工领域处于领先地位;Coherent(原 II-VI)通过收购整合了磷化铟与铌酸锂技术。
国内方面,光库科技已前瞻布局薄膜铌酸锂调制器产品,具备开发用于 800G 以上相干通信的 96G 和 130G 薄膜铌酸锂相干驱动调制器的能力。铌奥光电、元芯光电等企业掌握 TFLN 调制器芯片设计、流片与封装技术。
亨通光电与洛克利合作开发硅基铌酸锂;德科立布局相干光模块用调制器;旭创在 3.2T 薄膜铌酸锂技术上有所突破,同时积极寻求合作伙伴,完善硅光和薄膜铌酸锂的键合工艺;光迅科技联合中科院研发的薄膜铌酸锂调制器功耗降低 40%,已应用于 1.6T 光模块研发。
索尔思联合易缆微发布了 400G 薄膜铌酸锂异质集成硅光芯片解决方案,产品已亮相 OFC 展会。安孚科技作为产业投资人,联合领投了专注于硅光异质集成薄膜铌酸锂光子芯片的苏州易缆微,该技术是实现数据中心 1.6T/3.2T 集成高性能光模块和 CPO 光电共封装的核心。
苏州易缆微(安孚科技参股)作为专注于硅光异质集成薄膜铌酸锂光子芯片的企业,已首发单波 400Gbps 差分调制芯片,适用于 1.6T/3.2T 光模块及 CPO 技术。
考虑到薄膜铌酸锂材料的优异性能,当前产业头部企业新易盛、联特科技、光迅科技、华工科技等均已布局铌酸锂技术路线。
结语:三种路径互补,薄膜铌酸锂+硅光有望胜出
整体来看,在 AI 算力需求爆发式增长推动光通信向超高速、大容量加速演进的背景下,三种调制技术路径呈现出明显的互补关系:
- 硅光调制器 依靠集成度与功耗优势,在短距和低成本场景中持续渗透;
- 磷化铟调制器 依托在中长距通信中的成熟应用,稳守既有市场;
- 薄膜铌酸锂调制器 则以突破性的带宽潜力,成为 800G/1.6T/3.2T 时代的核心引擎。
三者共同构建起高速光通信调制器的多元技术生态。从产业长期趋势来看,“薄膜铌酸锂+硅光”的异质集成方案,有望成为 3.2T 光模块的主流选择。
本文内容仅作为行业分析参考,不构成任何投资建议。
 发表于 昨天 21:05
|
查看: 5|
回复: 0


