物理AI正成为AI发展的下一个核心高地。
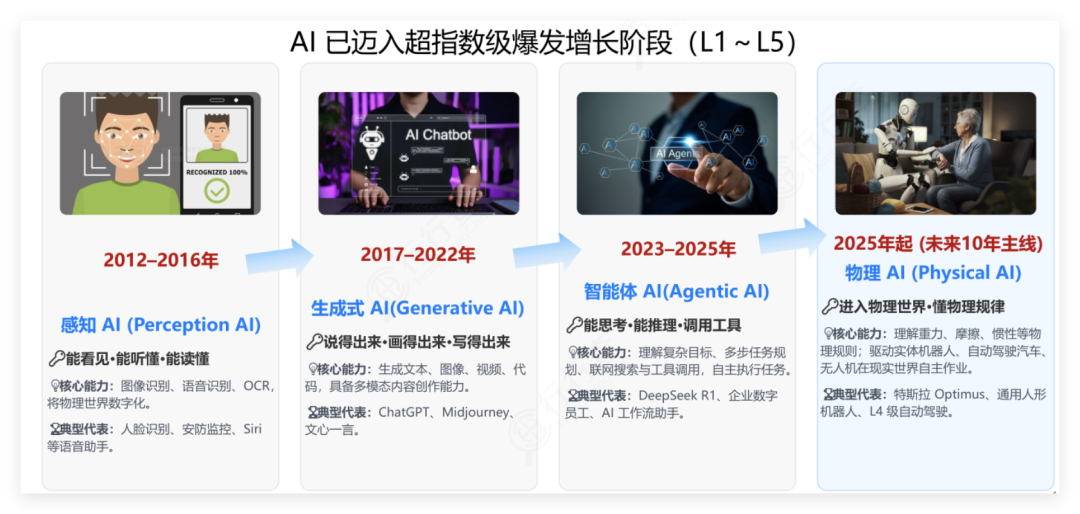
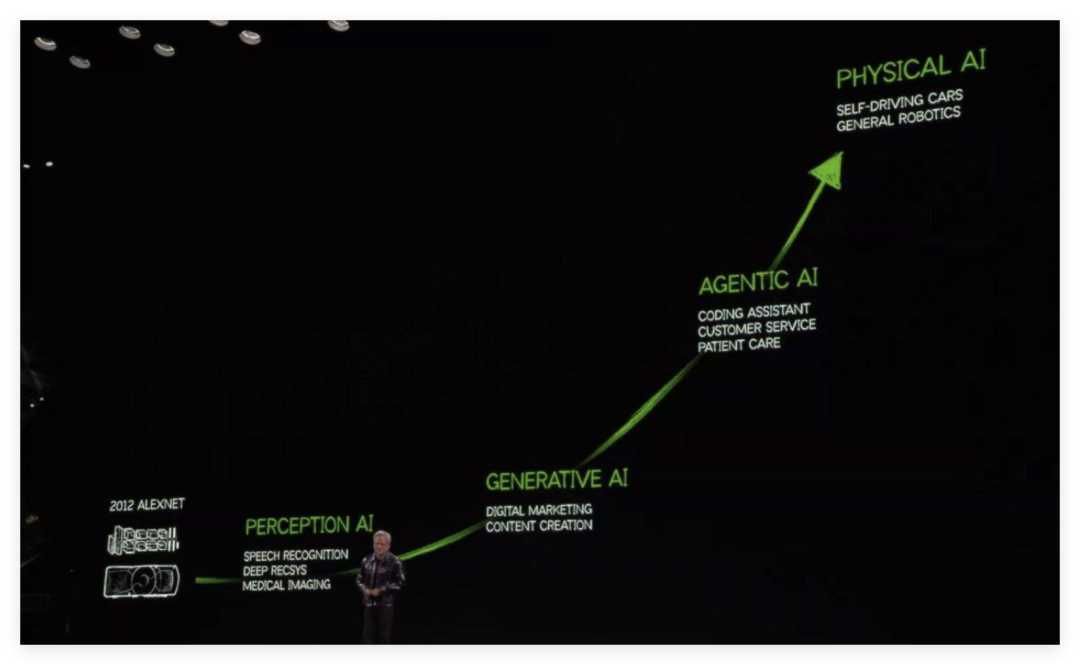
黄仁勋在CES与GTC大会上反复强调,“物理AI时代”已经开启:AI技术范式先后经历了感知AI、生成式AI和Agentic AI三代转移,下一步就是物理AI。在他看来,物理AI可以重塑约50万亿美元的制造与物流产业,市场潜力远超数字AI。通用机器人、人形机器人、自动驾驶、工业软件等领域有望率先跑通商业闭环,并持续解锁更多应用场景。
01 物理AI概览
物理AI是理解并作用于物理世界的智能系统。当前AI正从数字走向实体,这场革命的核心不在于生成,而在于理解与预测真实世界。
物理AI发展脉络
2020至2022年属于萌芽期,NeRF、高斯溅射等3D重建技术涌现,空间智能概念开始出现。2023至2024年是概念期,英伟达提出Physical AI;李飞飞空间智能实验室、杨立昆世界模型理论同步推进。2025年,工具栈正式成型:Cosmos世界模型、Isaac仿真平台、Jetson Thor端侧芯片、GR00T VLA模型四大工具栈就位;宇树、奥比中光、九号机器人、德赛西威等中国厂商加速加入生态。2026年,物理AI正式进入商业化元年,具身智能开始量产落地。
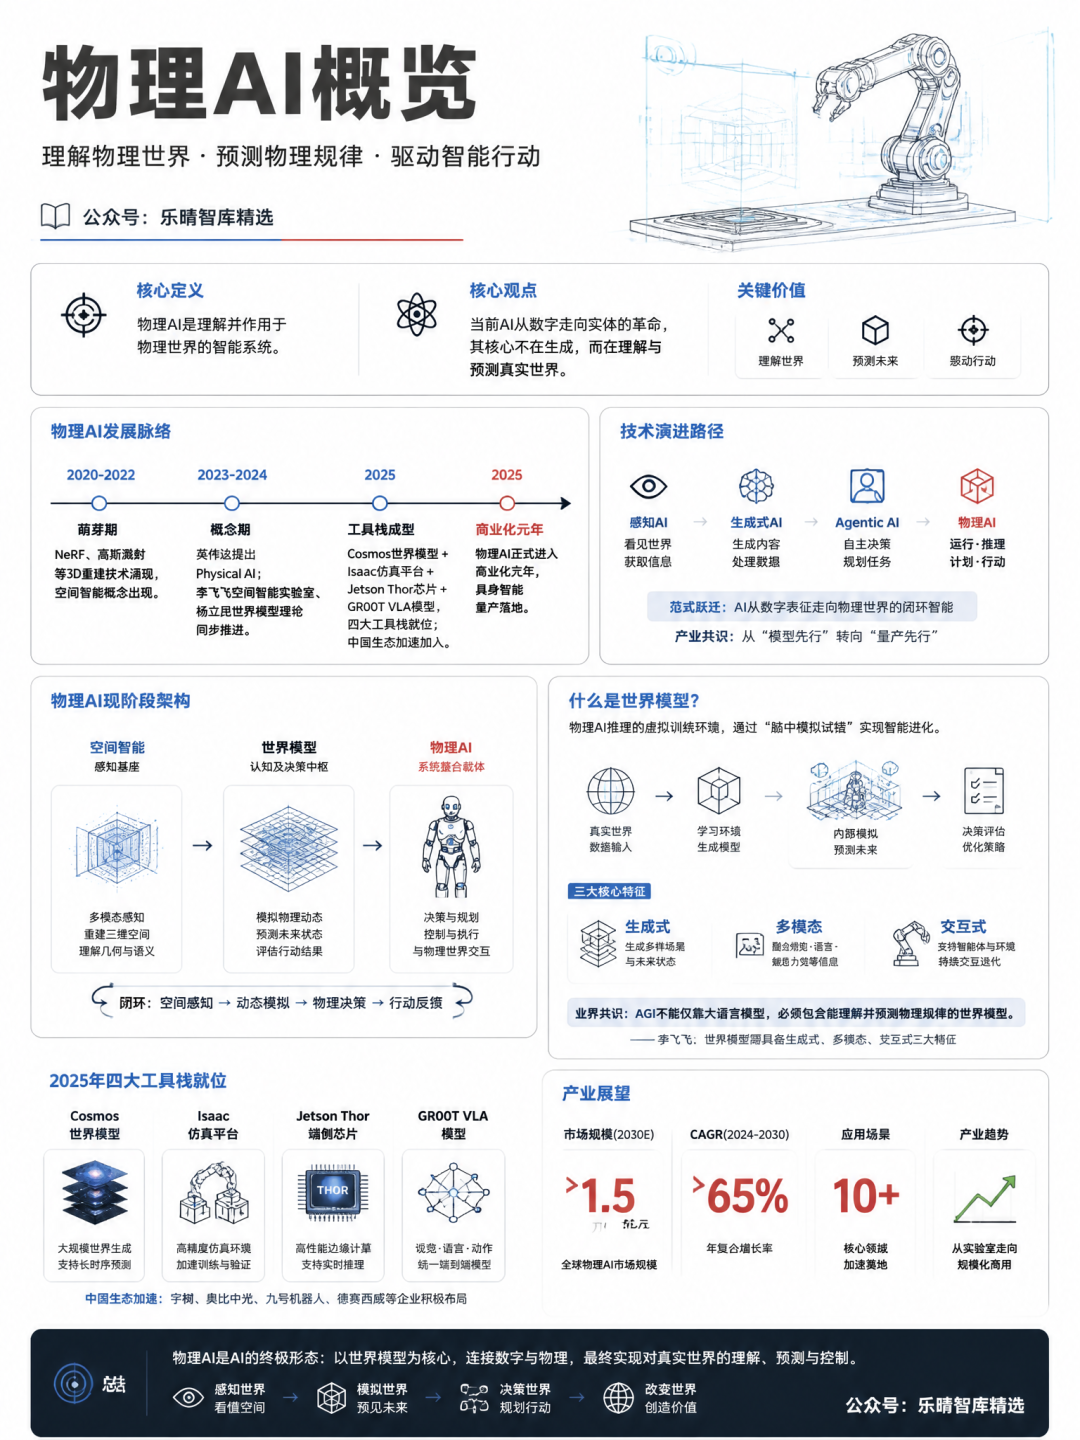
物理AI技术演进:AI正经历感知、生成式、Agentic到物理AI的范式转移。当下的物理AI已经能够运行、推理、计划并采取行动,产业共识也从“模型先行”转向“量产先行”。
进入AI模型3.0时代,物理AI开始迈向推理驱动:
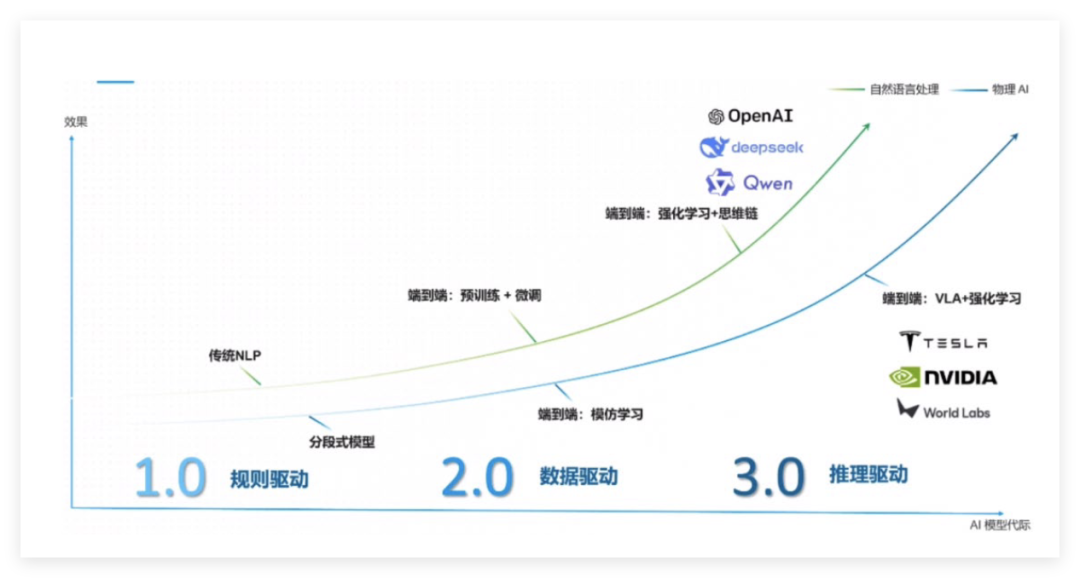
资料来源:AITIME论道
物理AI现阶段架构:已经形成“空间智能(感知基座)—世界模型(认知及决策中枢)—物理AI(系统整合载体)”三层结构。物理AI依赖世界模型模拟物理动态,以空间智能为底层支撑,从空间感知到动态模拟再到物理决策,构成完整技术闭环。
什么是世界模型? 它是物理AI推理的虚拟训练环境,源于强化学习:AI通过学习环境生成模型,在内部构建世界表征,实现“脑中模拟试错”。业界普遍认为,AGI不能仅靠大语言模型,必须包含能理解并预测物理规律的世界模型。李飞飞指出,世界模型需要具备生成式、多模态、交互式三大特征。
资料来源:英伟达
英伟达以Cosmos世界基础模型为核心布局物理AI,四大基础工具栈包括:
- 世界模型Cosmos 3+VLA模型GR00T
- 仿真引擎Omniverse
- 训练平台Isaac Sim
- 端侧芯片Jetson Thor
黄仁勋认为,这套基础工具栈将加快人形机器人与自动驾驶的商业化落地,同时加速先进制造的AI化进程。
02 具身智能
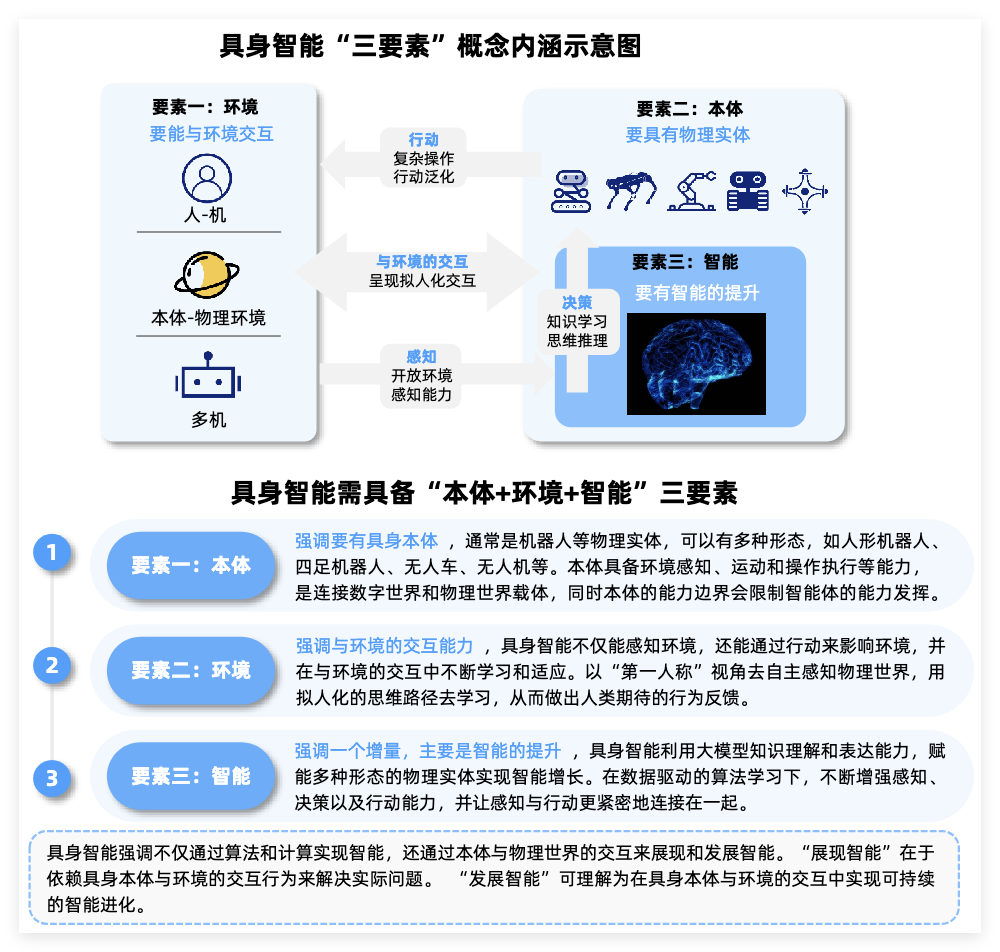
具身智能是物理AI的终极落地形态,核心为“感知—理解—推理—行动”闭环,覆盖通用机器人、人形机器人、自动驾驶、工厂与仓库物流四大场景。
可以说,具身智能不是让AI“懂”物理世界,而是让AI“活在”物理世界里,能看、能想、能动。
通用机器人
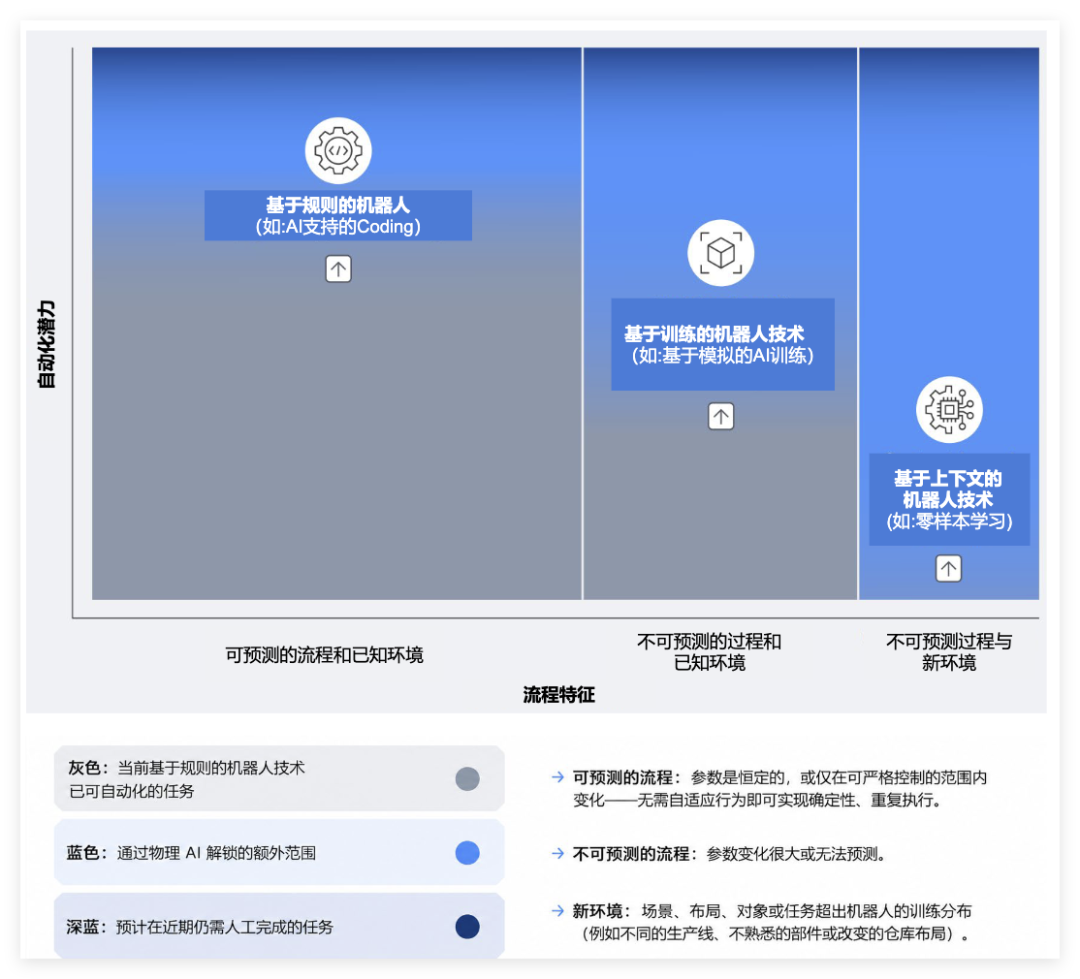
通用机器人(世界模型+灵巧操作)是具身智能最早商业化的场景。它通常指非固定形态、可执行多种任务的机器人,比如轮式加机械臂、四足加机械臂的组合,能够替代人类干杂活。相比传统机器人,物理AI机器人可以处理未知零部件,大幅减少人工编码,支持自然语言交互,并且扩展更灵活。
物理AI正在扩大工业运营中的自动化范围:
资料来源:WEF,英伟达官网
通用机器人核心逻辑可以概括为“一个模型+多种末端执行器”,从工业到商业再到家庭逐层渗透,当前正从单一任务向多任务演进。实际应用层面,Figure 02已进入宝马工厂验证通用操作;宇树G1售价9.9万元,推动价格持续下探;NVIDIA GR00T推进至N1.7版本,支持手指级灵巧操作,并已在宇树G1上完成验证。
通用机器人核心环节:零部件卡脖子、本体是中枢、感知是眼睛、AI是大脑、集成是变现。
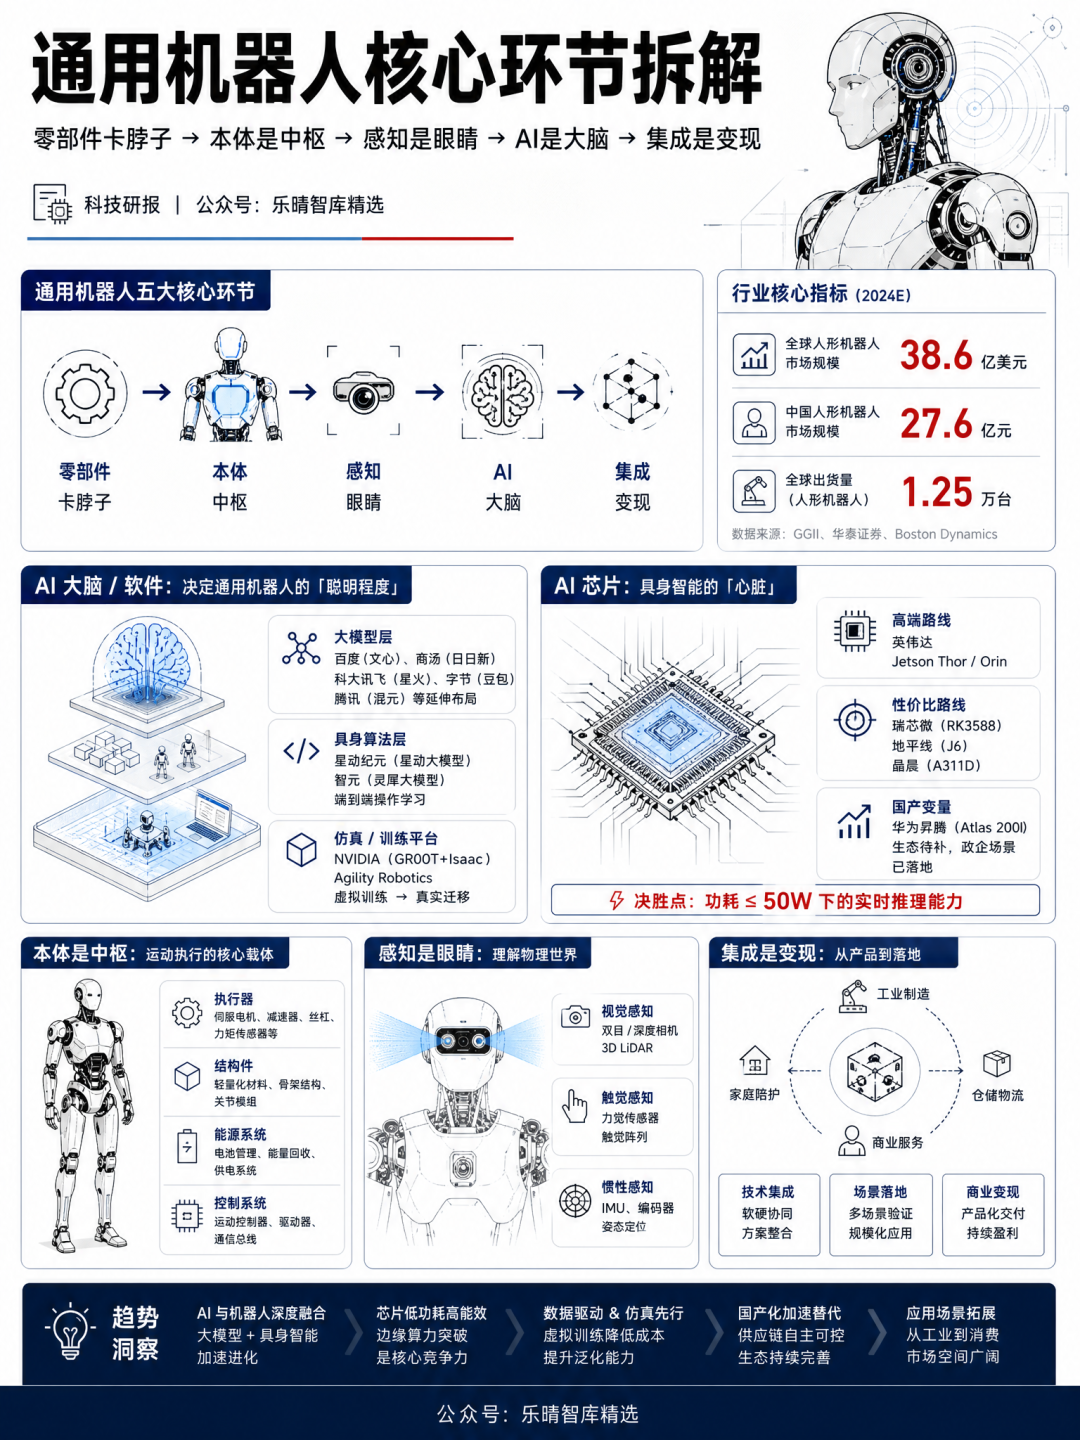
AI大脑/软件决定通用机器人的“聪明程度”。大模型层面,百度(文心)、商汤(日日新)、科大讯飞(星火)、字节(豆包)、腾讯(混元)等都在向具身方向延伸。具身算法层面,星动纪元(星动大模型)、智元(灵犀大模型)从端到端操作学习切入。仿真/训练平台NVIDIA(GR00T+Isaac)、Agility Robotics则走从虚拟训练到真实迁移的技术路线。
AI芯片是具身智能的“心脏”,为实时物理交互提供算力支撑。该领域中,英伟达Jetson Thor/Orin占据高端市场;瑞芯微(RK3588)、地平线(J6)和晶晨(A311D)等厂商走性价比路线;华为昇腾(Atlas 200I)是国产最大变量,生态尚待补齐,但政企场景已经落地。整体来看,具身芯片的决胜点不是峰值算力,而是功耗≤50W下的实时推理能力。
核心零部件占整机成本约70%,主要包括减速器、伺服电机、控制器、传感器。其中,减速器是机器人关节的“关节”,技术壁垒最高,绿的谐波率先打破海外垄断,中大力德、双环传动、斯菱智驱等厂商均有布局。电机是机器人的“肌肉”,决定运动精度和速度,汇川技术、禾川科技、埃斯顿和信捷电气等是重点玩家。控制器是机器人的“小脑”,协调各关节运动,相关厂商包括埃斯顿、华中数控、汇川技术、新时达等。柯力传感等厂商则主要在力传感器领域深耕。
感知系统以视觉、力觉、触觉传感器为核心,赋予机器人理解环境的能力。
机器视觉是其中最成熟的方向,包含硬件(光源、工业相机、镜头、传感器)与软件(视觉控制器为核心,处理图像、提取信息、决策控制),国内奥比中光、海康机器人、大华股份重点切入。
力觉/触觉传感器:力觉测量力与力矩,触觉测量接触压力分布,是灵巧操作的前提。国内柯力传感、宇立仪器、海伯森等在布局。
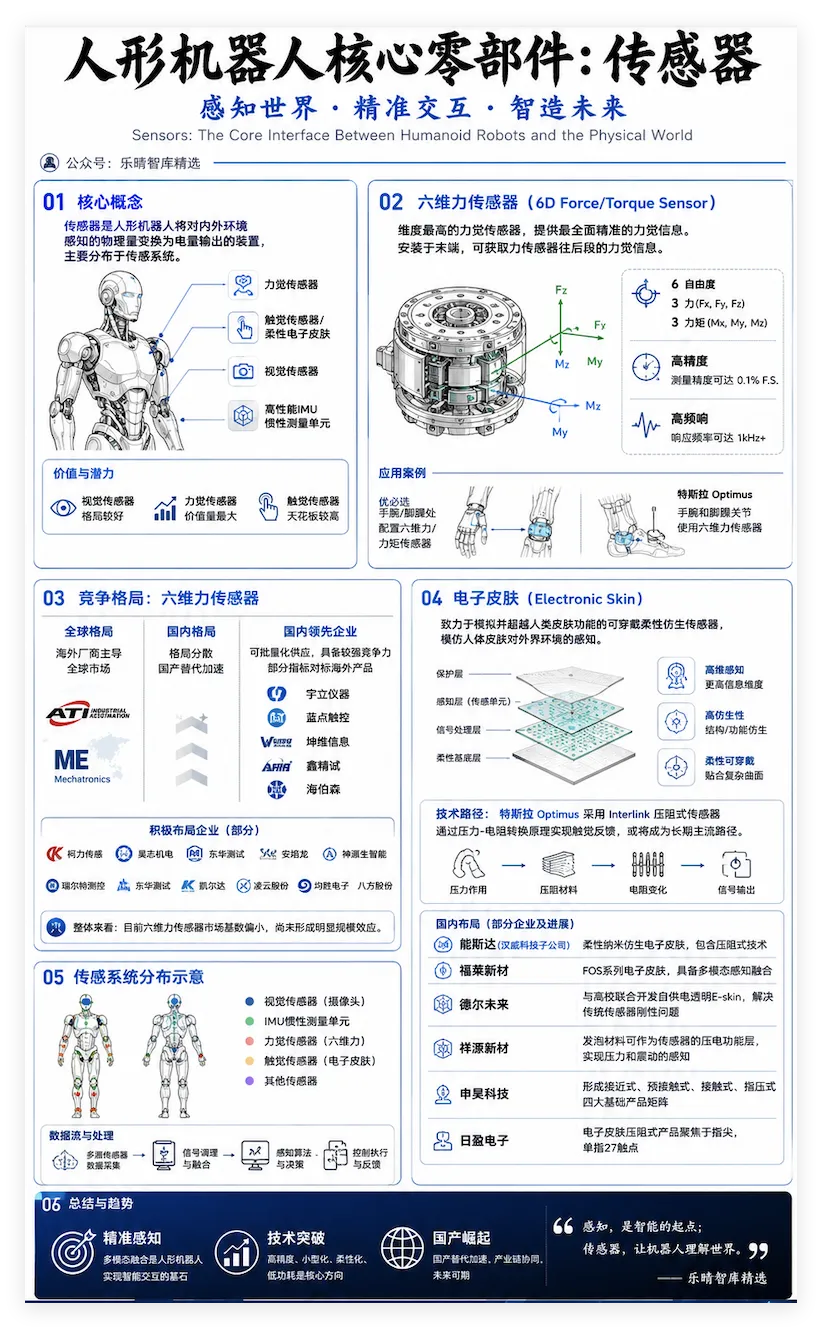
深度视觉(3D感知):ToF、结构光、激光雷达赋能空间建模,奥比中光(结构光)、大疆Livox(激光雷达)、速腾聚创等厂商已切入。
整体来看,通用机器人是具身智能最快变现的场景,当前正处于商业化关键期。中国厂商在成本和量产上优势明显,核心壁垒正从硬件转向“模型+数据+场景”三位一体能力。
人形机器人
人形机器人最接近人类形态,是具身智能的“终极载体”。黄仁勋最新表态“未来制造将依赖机器人+AI”,本质是AI从数字世界的算力竞争,迈入真实物理场景。
人形机器人产业链中,价值量较高的环节包括行星滚柱丝杠、减速器、电机、力传感器和3D视觉等。
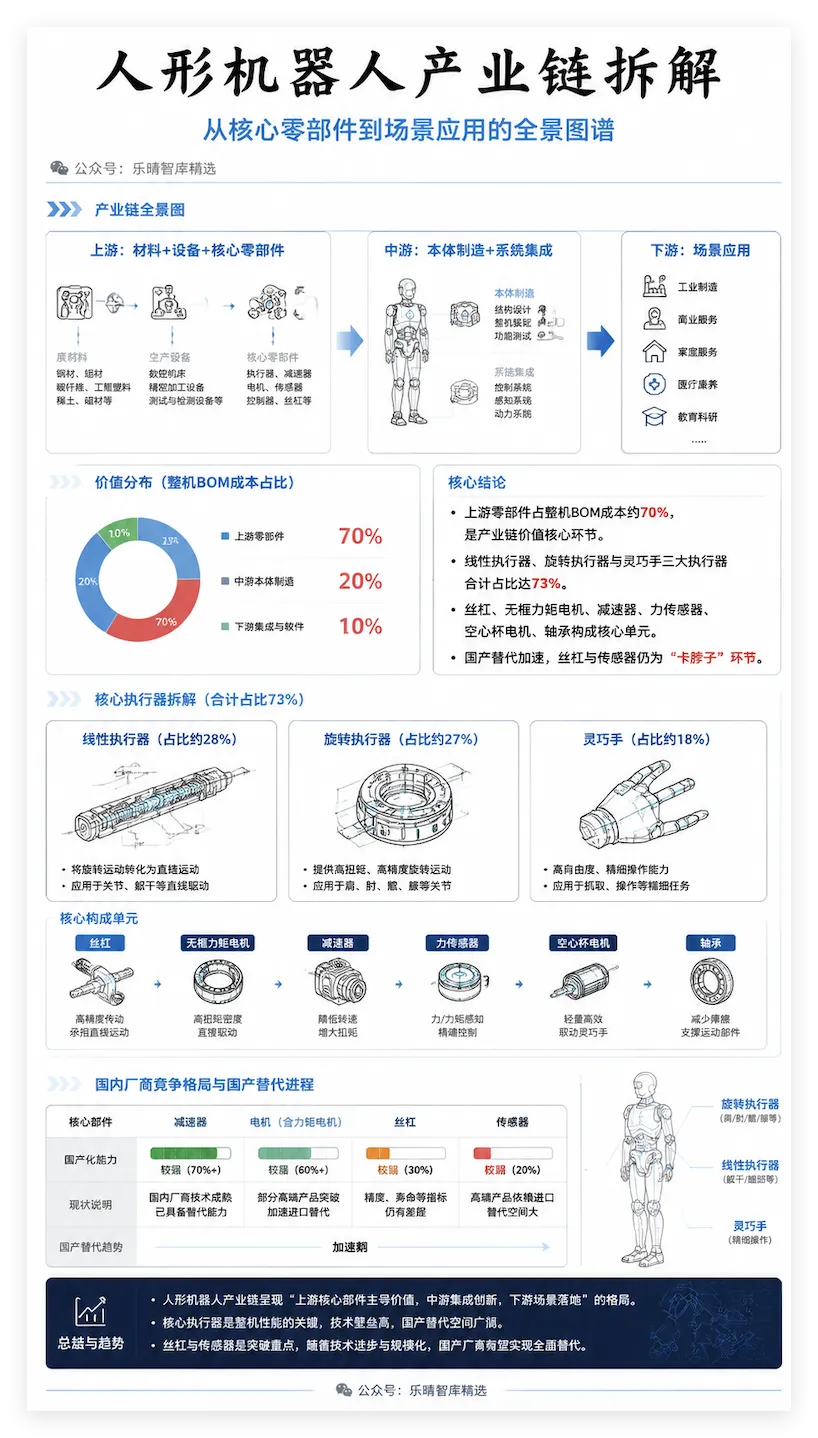
行星滚柱丝杠在零部件环节中价值量占比高,且加工难度大、良率低,国产替代空间最大。全球领先的外资企业有THK、上银、斯凯孚、舍弗勒、瑞典Exlar(伊维莱)和瑞士GSA。国内新剑传动、北特科技、五洲新春、恒立液压、震裕科技、鼎智科技、贝斯特、恒而达、双林股份、汇川技术等均有相关布局。
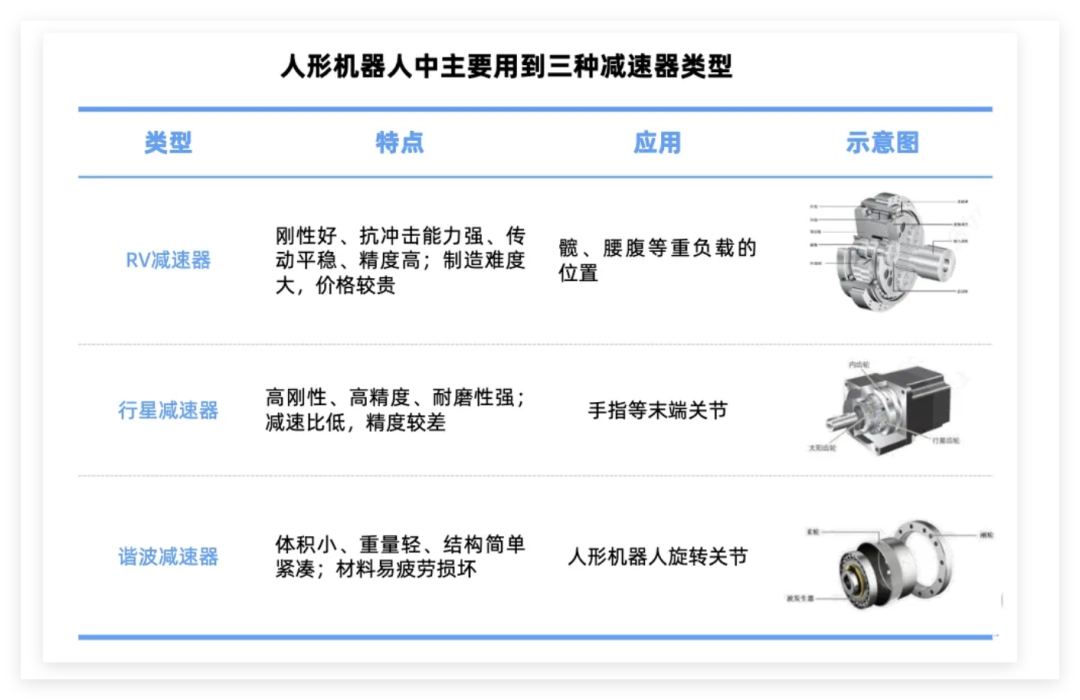
谐波/RV/摆线减速器:对不同减速器方案进行初步对比排序,传动精度方面谐波/摆线针轮优于RV优于行星;体积方面RV大于谐波大于行星/摆线针轮;价格方面RV高于摆线针轮高于谐波高于行星。
摆线减速器有望成为人形机器人关节传动的新方向。当前新型减速器入局者不断增多,国内布局摆线减速器的厂商包括中大力德、豪能股份、双环传动、科达利、禾川科技、福达股份、精锻科技等。近年来还涌现出一批通过内生外延拓展精密减速器业务的企业,如富临精工、双飞集团、韶能股份、杭齿前进、东安动力、联诚精密、圣龙股份等,均在加速产业链各环节布局。
无框力矩电机体积小、扭矩大,正好适配人形机器人关节驱动需求,单件价值约800至2000元。全球市场主要玩家包括科尔摩根、Maxon、威腾斯坦、尼得科等。国内进度较快的厂商中,步科股份第三代无框力矩电机采用无框中空设计,第四代正在加速研发,目前拥有从52mm至132mm共10种框架尺寸;雷赛智能推出FM2超高密度系列无框力矩电机(第二代);昊志机电的无框力矩电机转矩波动≤1%,更利于机器人力矩控制,可提供3.5倍过载能力,适用于协作机器人、轻型机器人、人形机器人等多个领域。禾川科技、拓邦股份、卧龙电驱、伟创电气、德昌股份、科力尔等也在加速布局。
此外,集成化(一体化关节模组)与传感器嵌入化是两大趋势。
自动驾驶
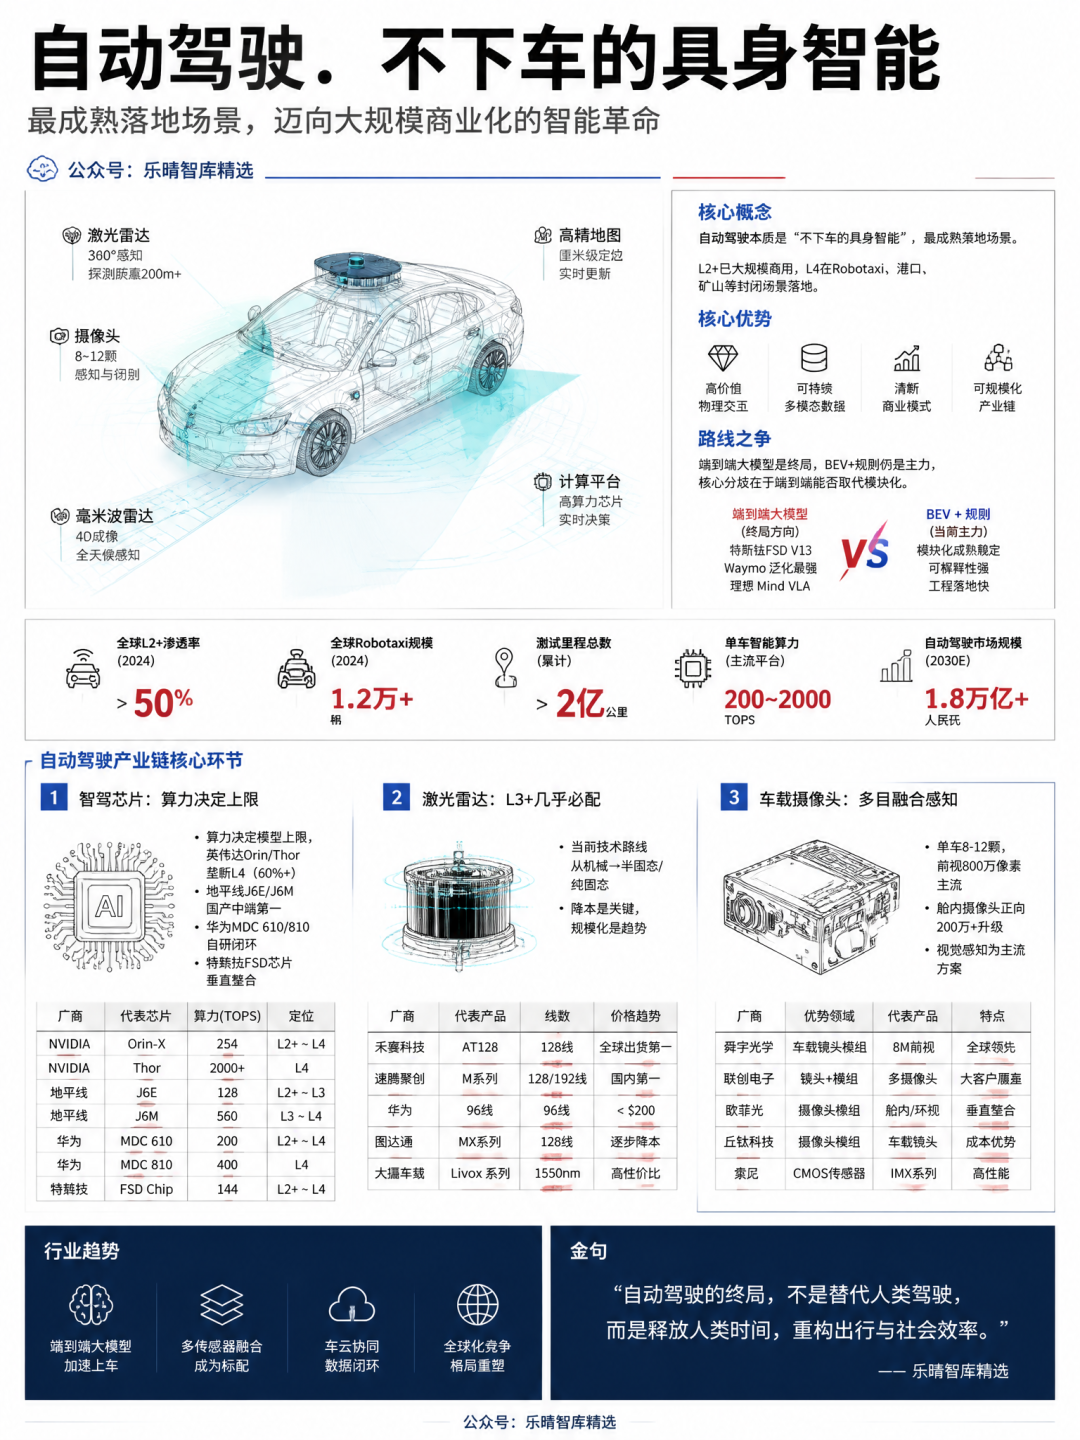
自动驾驶本质是“不下车的具身智能”,也是物理AI最成熟的落地场景。L2+已经大规模商用,L4在Robotaxi、港口、矿山等封闭场景率先落地。
核心优势:高价值物理交互、可持续多模态数据、清晰商业模式、可规模化产业链。
路线之争:端到端大模型是终局方向,BEV+规则仍然是当前主力,核心分歧在于端到端能否取代模块化。特斯拉FSD V13、Waymo泛化能力最强;理想Mind VLA走物理AI路线,强化3D Tokenizer、MindGPT与群体行动生成。
自动驾驶产业链核心环节
智驾芯片:算力决定模型上限,英伟达Orin/Thor垄断L4市场(60%以上);地平线J6E/J6M是国产中端第一;华为MDC 610/810实现自研闭环;特斯拉FSD芯片垂直整合。
激光雷达:L3+几乎必配,当前技术路线正从机械式向半固态/纯固态演进,降本是关键。禾赛AT128全球出货第一;速腾聚创M系列国内第一;华为96线产品已压到200美元以内。
车载摄像头:单车通常搭载8至12颗,前视800万像素是主流方案,舱内摄像头正向200万以上升级。舜宇光学、联创电子等众多厂商在该领域布局。
智驾方案商三大阵营
端到端全栈自研:代表厂商为特斯拉FSD V13、华为ADS、Waymo,核心优势是数据、算力、算法闭环,泛化能力最强。
L4运营商/头部方案商:代表厂商包括小马智行、百度萝卜快跑、Momenta。
Tier1/车企自研:代表厂商有德赛西威、亿咖通、大卓智驾、赛力斯+华为。
下游主机厂+出行平台:全球主要玩家包括特斯拉、比亚迪、蔚来、小鹏、理想、奔驰、宝马等;国内比亚迪、吉利、长安、广汽、上汽等是主力。
从行业竞争格局来看,中美双极态势明显:中国量产规模领先,美国算法领先。Robotaxi、智能驾驶乘用车、无人重卡三条线并行商业化,自动驾驶有望率先跑通物理AI的“数据闭环”与“商业闭环”。
03 工业软件
工业软件是物理AI训练、验证、部署和运维的控制台。五大环节构成物理AI全链路底座:CAE仿真/数字孪生、工业控制系统、工业IoT/感知、能源调度/工业优化、CAD/EDA/PLM。
CAE仿真/数字孪生是物理AI的“训练场”,提供物理验证环境,让模型在虚拟世界中反复试错。主要厂商包括安世亚太、华如科技,以及华大九天、广立微、概伦电子等均有布局。
工业控制系统是物理AI的“执行层”,把AI决策转化为真实动作。中控技术重点聚焦流程工业DCS;宝信软件在钢铁与自动化控制领域深耕;科远智慧、和利时、汇川技术等也是该领域主要玩家。
工业IoT/感知是物理AI的“眼睛和耳朵”,负责采集真实世界数据。海康威视、汉朔科技、映翰通、树根互联在该领域均有所布局。
能源调度/工业优化是物理AI的“调度大脑”,实现能源与生产的实时优化。国能日新专注新能源功率预测;道通科技覆盖充电桩与能源管理;能科科技深耕智能制造;鼎捷数智聚焦制造业ERP/MES;滴普科技提供工业大数据平台;弘信电子则布局AI算力底座。
CAD/EDA/PLM是物理AI的“设计底座”,构筑产品从设计到制造的数字主线。中望软件是CAD国产替代龙头;华大九天、广立微、概伦电子并称国内EDA三巨头;用友网络在PLM/ERP领域处于头部位置。
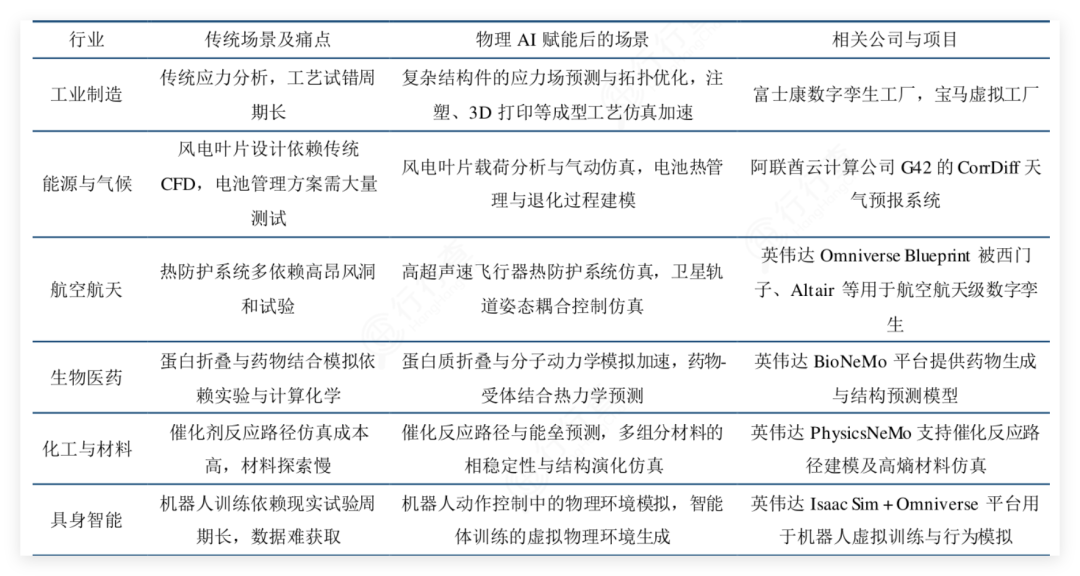
04 物理AI全球布局厂商
物理AI的胜负手不在模型本身,而在仿真环境、工业数据与部署闭环。谁先把“仿真→训练→部署”打通,谁就掌握了物理AI的控制台。
三层架构包括仿真层、空间数据层和感知层。
仿真层(训练环境)
仿真环境是数据飞轮的起点,控制了仿真就等于控制了物理AI的训练数据供给。海外主要玩家包括谷歌、英伟达、达索、ANSYS、Altair等。
谷歌通过战略重组构建物理AI四层协同闭环生态。2024年谷歌DeepMind与Google Brain合并后,核心方向之一就是物理AI基础设施。英伟达Omniverse物理AI操作系统则是最强的“卖铲子”策略。
国内方面,索辰科技提供工业仿真数据,是国内最接近ANSYS的厂商;安世亚太定位CAE+数字孪生,在航空航天领域有深度数据积累;华如科技重点布局军事仿真与训练系统,在国防数据上有壁垒。达索与ANSYS掌握的工业数据最为深厚,中望软件则布局CAD底座。
空间数据层(场景数据)
空间数据层是仿真层的上游,本质是把物理世界数字化,让AI有“眼睛”看到世界的结构。仿真解决“物理规律对不对”,空间数据解决“场景长什么样”。Matterport是3D空间扫描的全球标杆,Unity主要布局工业数字孪生。
感知层
感知层是物理AI的“眼睛和耳朵”。物理AI要与真实世界交互,必须有高精度传感加实时理解。硬件入口在禾赛、速腾、基恩士、西克等厂商手中,商汤则在AI感知算法上有较强积累。
整体来看,全球布局厂商中,英伟达在卖铲子,谷歌在自建矿厂。国内厂商的优势在于应用场景丰富、落地速度快:索辰=仿真、群核=空间、智微=边缘、商汤=感知、中控=工控、极智嘉=调度、华为=算力底座。物理AI的终局不是谁算力最强,而是谁先把“铲子”用进“矿脉”。国内从算力底座到感知、仿真、调度、工控的全栈布局,本质上是在用场景密度换技术迭代速度。这条路一旦跑通,有望成为物理AI最深的护城河。
本文内容由云栈社区整理编辑,仅作为行业分析参考,不构成任何投资建议。
 发表于 昨天 20:53
|
查看: 6|
回复: 0


