美国投资研究机构伯恩斯坦最新报告显示,华为麒麟9050 Pro芯片将移动芯片与苹果之间的技术差距缩小至约三年,而上一代麒麟9030 Pro的差距约为四年。
这款芯片基于中芯国际N+2或N+3工艺制造,制程水平相当于7nm。它没有使用EUV光刻机,而是通过DUV多重曝光与逻辑折叠技术实现了性能突破。
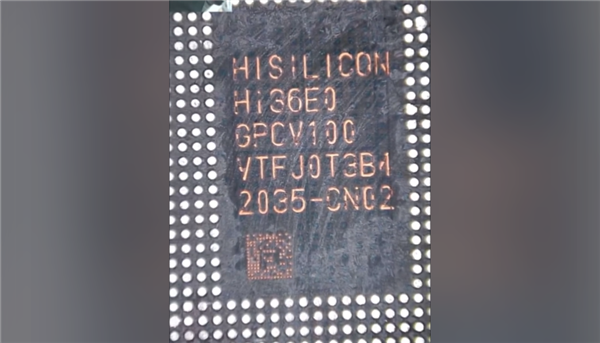
伯恩斯坦报告显示,麒麟9050 Pro在Geekbench 6多核测试中超越了苹果2023年发布的3nm芯片A17 Pro。其多核性能比前代麒麟9030 Pro提升约20%。
架构创新是本次突破的核心。麒麟9050 Pro采用华为韬定律框架下的逻辑折叠技术,将逻辑单元垂直堆叠并实现密集互连,缩短了信号传输距离。
这项技术使晶体管密度从每平方毫米约1.55亿个提升至约2.38亿个,增幅超过50%。这一密度水平已经接近台积电初代3nm工艺。
性能提升的同时,功耗控制同样出色。在性能对齐条件下,NPU功耗下降66%,GPU功耗下降58%,CPU性能核功耗下降41%。
图形与AI性能进步显著。相比麒麟9030 Pro,GPU性能提升39%,NPU吞吐量提升约150%。芯片在发热控制方面也优于前代产品。
伯恩斯坦将这一进展称为“被低估的突破”,认为架构改进而非制程微缩,才是华为缩小差距的关键驱动力。不过报告也指出,良率与散热仍是3D堆叠技术在大规模量产中需要持续解决的工程挑战。
麒麟芯片的追赶,折射出中国半导体能力的整体提升,这种进步也直接反映在终端市场上。
调研机构Omdia公布了2026年第二季度中国大陆PC市场统计数据:整体台式机加笔记本合计出货1140万台,相比去年同期上涨11%。其中华为电脑涨幅最猛,同比大涨82%,出货量排到市场第二名。
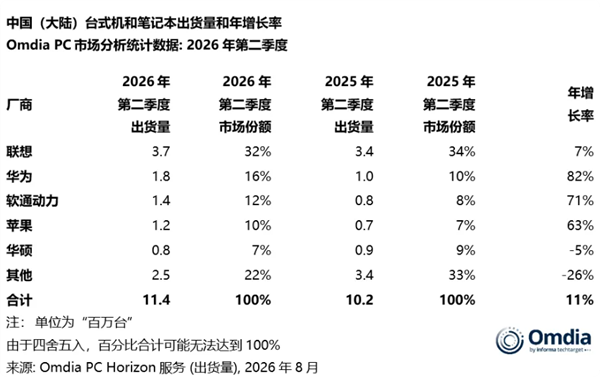
拆分厂商数据来看,联想依旧守住第一的位置,第二季度出货370万台,拿下32%的市场份额,同比增长7%。虽然份额相比去年同期的34%小幅下滑,但出货量还在稳步增加,底盘依旧稳固。
华为第二季度出货180万台,市场份额16%,而去年同期只有10%的份额。82%的同比增速在头部厂商里面非常亮眼,直接拉开了和第三名的差距。能有这么快的增长,一方面来自笔记本产品持续更新,另一方面商用市场订单放量,加上多设备协同的生态,吸引了不少个人和企业用户换机。
排在第三名的是软通动力,出货140万台,份额12%,同比增长71%。苹果排在第四,出货120万台,份额10%,同比增长63%。华硕是前五里面唯一出现下滑的品牌,出货80万台,份额7%,同比下降5%。剩下其他厂商合计出货250万台,份额22%,同比下滑26%,小品牌的生存空间被持续挤压。
整个市场呈现出明显的分化态势。头部品牌华为、软通动力、苹果迎来爆发式增长,大量吃掉中小厂商流失的市场。华硕小幅下滑,其余小众厂商整体出货缩水。
国产PC品牌的增长,很大一部分来自政企信创采购需求持续释放,商用机型订单变多,同时消费端新品也拉动了个人用户换新。行业整体大盘回暖,同比增长11%,结束了之前长期低迷的状态。不过增长红利主要集中在头部5家大厂,尾部厂商的日子会越来越难。接下来的竞争,更多会围绕生态体验、商用订单和新品迭代展开。 |  发表于 20 小时前
|
查看: 4|
回复: 0


