当地时间11月5日,美国股市半导体板块经历了一场“血色星期四”。直接导火索是民主党在中期选举中夺回国会参众两院多数席位后,加速推进的《2026年人工超级智能禁止法案》。该法案的核心条款相当激进:联邦层面专属监管机构正式运作并建立清晰审查机制之前,全面暂停所有先进AI研发进程;违规企业将面临强制解散;违规个人最高可判处20年联邦监禁。得克萨斯州候任州长也同步呼吁立即暂停数据中心开发。这些信号叠加在一起,让市场不得不重新评估美国数据中心建设背后的政策与监管风险。
问题在于,大量芯片股的估值早已把数据中心持续高速扩张当作既定假设。一旦监管收紧的预期升温,哪怕只是提案阶段的讨论,也足以挑动市场最敏感的神经。
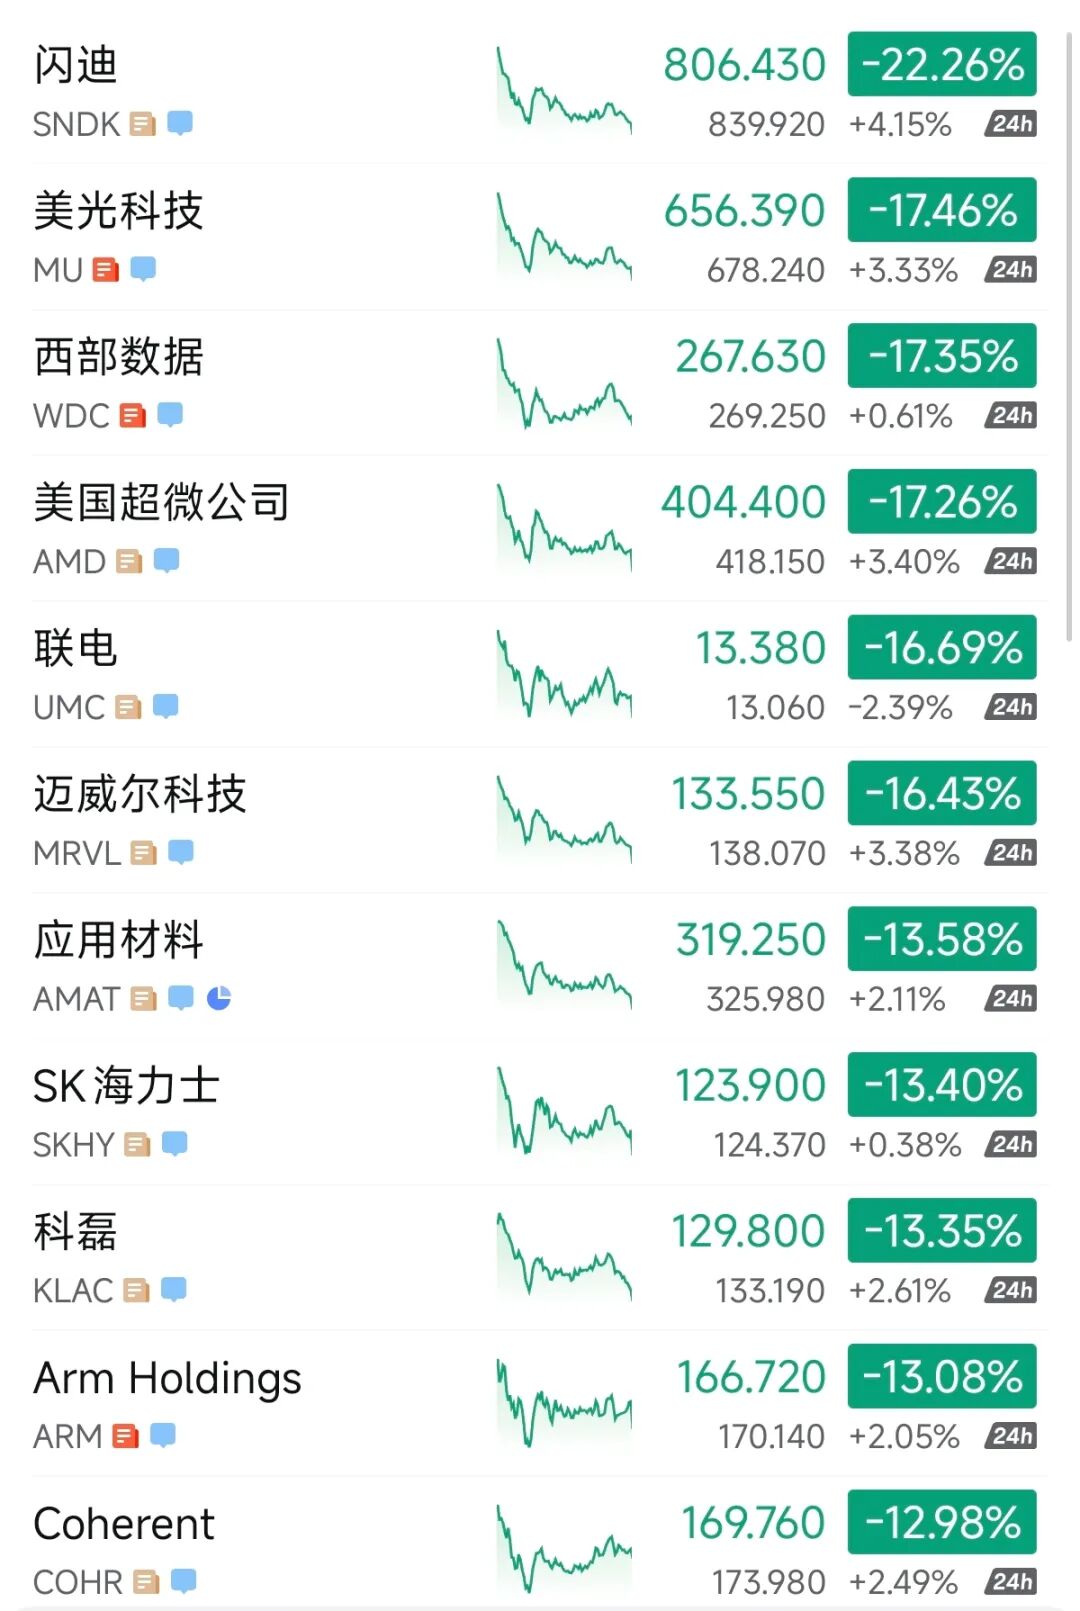
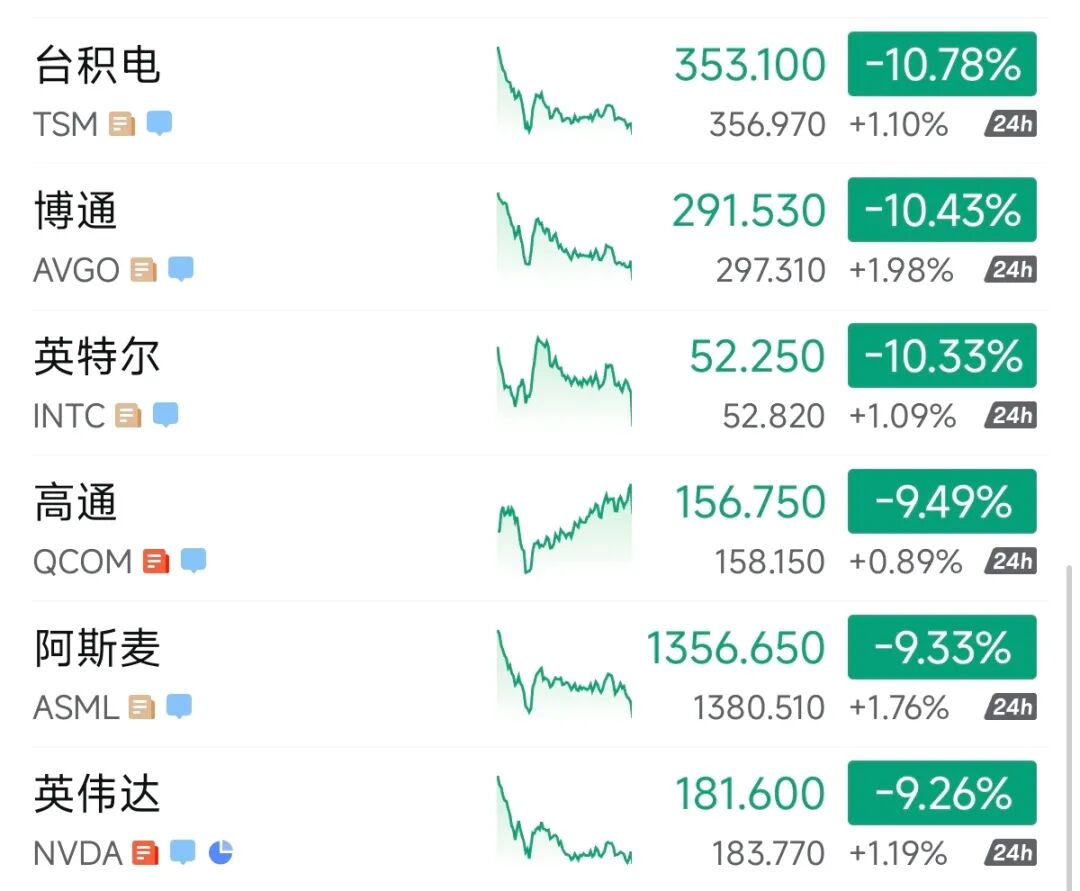
受此冲击,费城证券交易所半导体指数当日收跌12.25%,创下2020年3月以来的最大单日跌幅。纳斯达克综合指数重挫5.52%,标普500指数跌4.36%,道琼斯工业平均指数跌3.44%。从AI算力龙头到存储芯片厂商,从美国本土巨头到在美上市的亚洲芯片企业,几乎无一幸免。
存储板块是本轮抛售中受伤最重的领域。闪迪收跌22.26%,美光科技跌17.46%,西部数据跌17.35%,希捷科技跌16.25%,SK海力士跌13.40%。存储芯片之所以成为重灾区,与其前期涨幅过大、周期属性最强直接相关。当获利了结情绪集中释放时,回撤幅度自然最为剧烈。
AI算力相关标的同样遭遇重锤。英伟达收跌9.26%,市值蒸发4465亿美元,成为当日全市场市值损失最大的个股。AMD跌幅更为惊人,收跌17.26%,远超英伟达。前几日刚经历过大跌的英特尔继续暴跌10.33%;博通、Marvell、Arm、高意等半导体设计及光学组件企业也分别下跌10.43%、16.43%、13.08%、12.98%。
在美上市的亚洲晶圆代工企业同步走低。台积电ADR收跌10.78%至353.10美元,联电ADR跌幅更是达到16.69%。
半导体设备板块同样未能幸免。ASML大跌9.33%,应用材料大跌13.58%,科磊大跌13.35%。
美股的暴跌情绪在次日开盘后迅速传导至亚洲半导体重镇。
韩国市场率先告急。11月6日开盘后,韩国KOSPI指数跌逾8%,跌破5000点关口,触发熔断机制,交易暂停20分钟。SK海力士跌逾12%,三星电子跌超10%。这并不意外——韩国市场对存储芯片的暴露度最高,SK海力士与三星电子合计占据全球DRAM与HBM供应的绝大部分。美光暴跌的直接映射,就是这两家韩企的估值重估。
日本市场同样承压。11月6日开盘后,日经225指数跌幅扩大至超6%,较6月高点下跌20%,正式进入技术性熊市。Arm母公司软银集团跌14%,半导体设备大厂Tokyo Electron(TEL)跌13%。
这场由AI监管预期引发的抛售,再次暴露出半导体板块对政策变化的极度敏感。当数据中心扩张叙事被按下暂停键,高估值芯片股的回调或许只是开始。 |  发表于 4 小时前
|
查看: 2|
回复: 0
 /1


