开场:一部手机里的"国际协作"
先做一个思想实验。
把一部旗舰手机拆开,里面大致有这些芯片:一颗主控 SoC(CPU+GPU+基带+AI 加速器)、几颗存储芯片(运行内存 + 闪存)、射频与通信芯片、电源管理芯片、若干传感器(摄像头、陀螺仪、指纹)……加起来几十颗。
现在问一个很少有人想过的问题:这些芯片里,有哪一颗是"一家公司独立做出来"的?
答案是:几乎没有。
一颗 SoC 从图纸到成品,大致是这样一段旅程——架构与电路在设计公司手里完成,使用的是其他公司提供的设计工具和 IP 模块;图纸交给晶圆代工厂,再用第三方的设备和上游材料把电路刻进硅片;之后晶圆被切开、封装(第8章),封装好的成品还要经过一轮测试(第9章),最后才卖到整机厂,装进手机。
也就是说——同一颗芯片,在不同环节由不同公司、在不同地方分别完成。
这一章要回答的就是这张网:钱和话语权,沿着这条链流到了哪里?这套体系为什么运转得这么高效,又为什么天生脆弱?
先给出两个反直觉的事实:
- 全世界最赚钱的芯片公司里,有一半根本不建工厂;
- 而想建一座先进制程的晶圆厂,要上百亿美元,从动工到量产还要好几年。
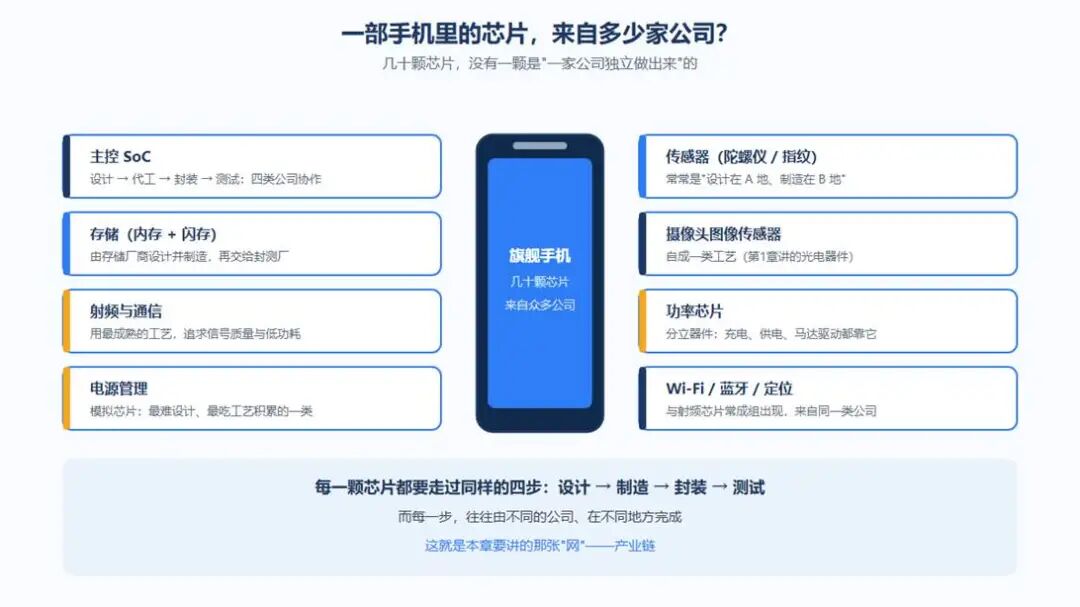
图 10-1 一部手机里的芯片来源:几十颗芯片,来自众多公司的分工协作
10.1 产业链全景:五个环节,五种公司
前九章一直在讲"工序"——把沙子变成芯片,要经过上千道工艺步骤。现在换个视角:把同一件事,用"公司"来描述。
- 设计:设计公司(Fabless)、IP 供应商 —— 依赖 EDA 工具、IP 模块、设计人才
- 制造:晶圆代工厂、IDM 的制造部门 —— 依赖设备、材料、厂房、水电与人才
- 封装:封装厂 —— 依赖基板、材料、封装设备
- 测试:测试厂与封测一体厂 —— 依赖测试机、探针卡、测试程序
- 终端:手机、汽车、服务器厂商 —— 依赖芯片供应与系统设计
这张表里最重要的认知是什么?链条上每一环都是独立的公司,而不是某家公司内部的一道工序。分工,才是这颗芯片真正的生产方式。
利润和资产的特征也不一样(客观描述,不分高下):
- 上游的设计与 IP:研发密集、资产轻、毛利高——一颗芯片的图纸可以反复出售;
- 中游的制造:资本密集、毛利相对低,但手里握着产能这种硬资源——产能直接决定交期;
- 设备与材料:高度专业化、集中度高——门槛在于几十年的积累;
- 封装与测试:靠规模与效率,占芯片成本的两三成(第8章讲过)。
用一句话概括这条链的形状:
上游靠"脑子里的东西"赚钱,中游靠"厂房里的产能"立足,设备材料靠"别人做不出来"守住位置。
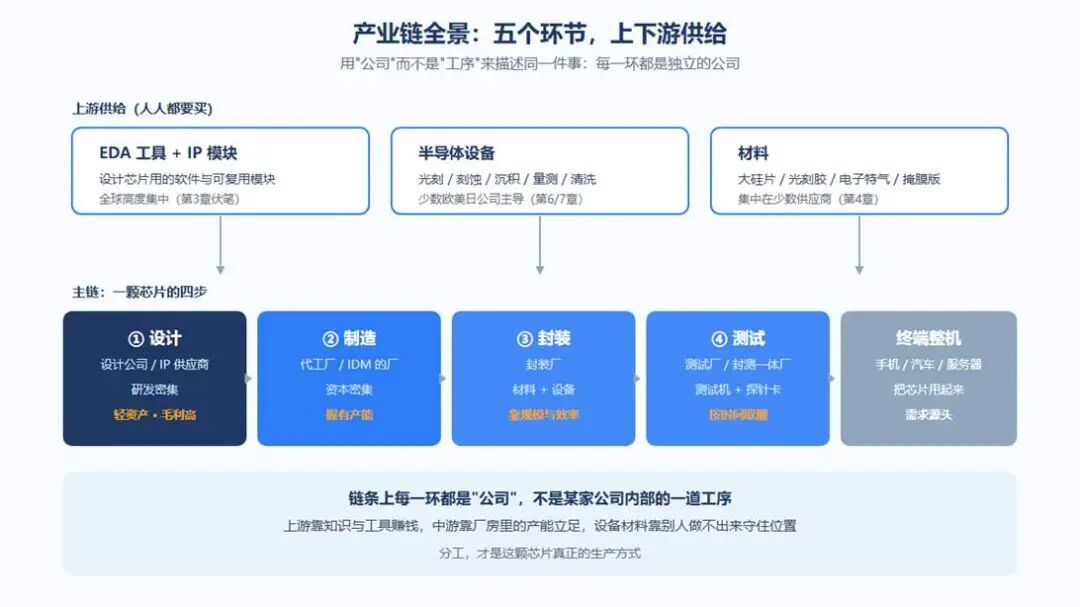
图 10-2 产业链全景:环节 / 角色 / 依赖什么
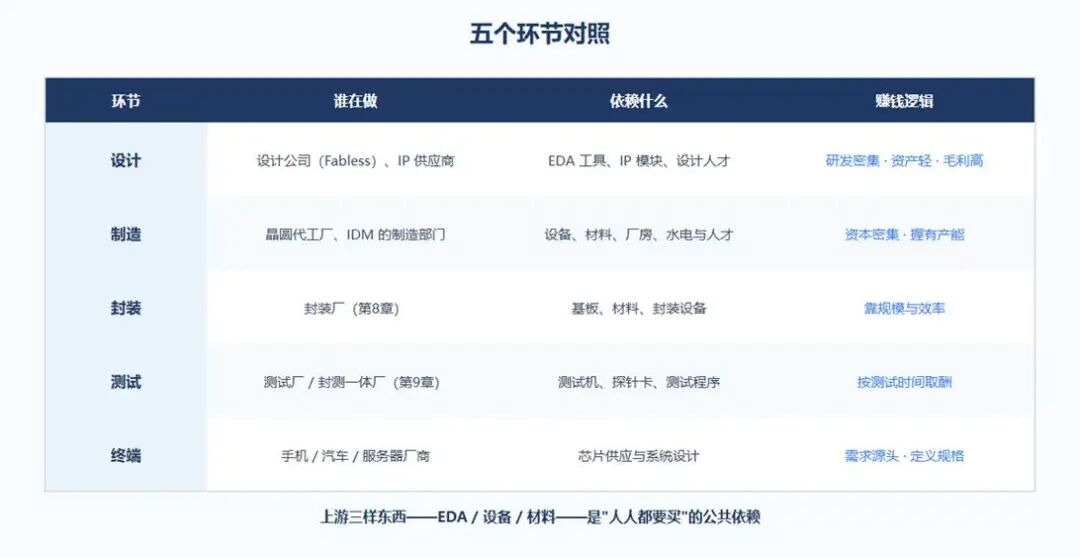
表格 10-1 五个环节对照:谁在做、靠什么、赚钱逻辑
10.2 四种角色:谁设计、谁制造、谁卖图纸
在芯片行业里,公司按"做什么"分成四种典型角色。
第一种:IDM(垂直整合制造)。 设计、制造、封测一手包。英特尔、三星、德州仪器是典型代表。它的优势是控制力最强——从设计到产能都在自己手里,可以深度协同;代价是资产最重,每一代工艺都要自己砸钱。
第二种:Fabless(无厂设计公司)。 只设计,不建厂。高通、博通、英伟达、AMD 走的都是这个模式。它们把最重的制造环节交给别人,自己专注于架构、算法与产品定义——轻资产、高毛利、迭代快。
第三种:Foundry(晶圆代工)。 只制造,不做自己的产品。台积电是行业里规模最大的一家,三星兼做代工,格芯也是重要玩家。代工厂的核心竞争力是工艺领先 + 产能规模 + 交付稳定:谁家的工艺更先进、良率更好、交期更可靠,谁就能拿到最难的订单。
第四种:IP 授权。 这一类最特别——它不卖芯片,卖"设计好的模块图纸"。ARM 是典型代表:它把 CPU 核心、总线等设计成可复用的模块,授权给设计公司使用,并按芯片出货量收取版税。一颗手机 SoC 里,常常同时用着好几家公司的 IP。
为什么会出现这种分工?理由很朴素:
建厂太贵,而市场变化又必须跟上——那就把"重"的部分交给最会做的人,把"灵活"留给自己。
用数字感受一下:一座先进制程晶圆厂的投资约上百亿美元量级(不同制程与规模差异很大),从动工到量产通常要 2~4 年;而一家 Fabless 公司最核心的资产,是人、IP 和设计方法。两者需要的"资本结构"完全不同,硬凑在一起反而拖慢彼此。
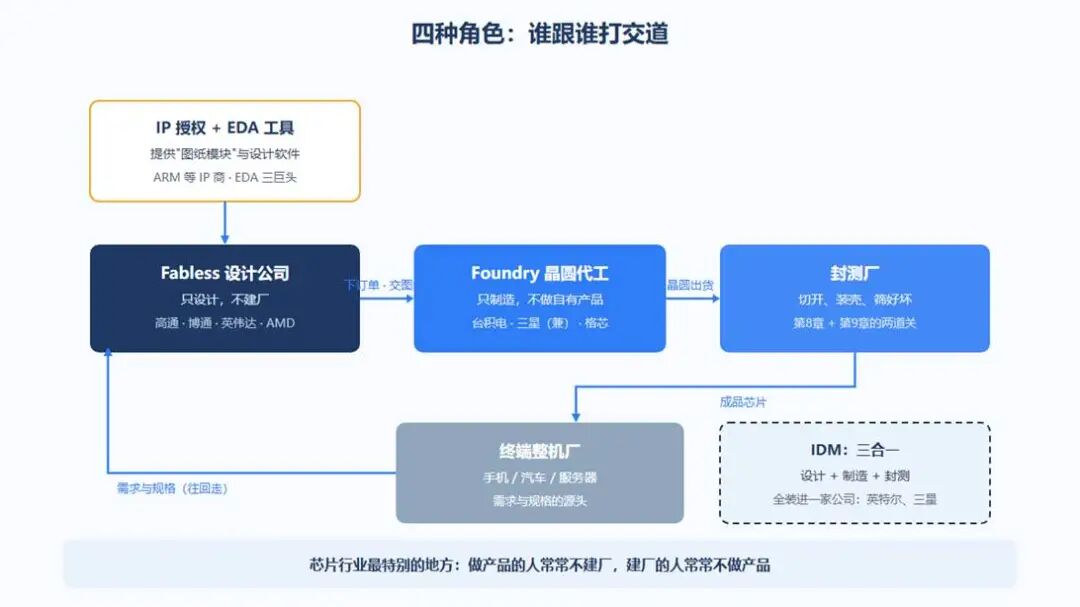
图 10-3 四种角色的关系:设计 / 代工 / 封测 / IP 授权
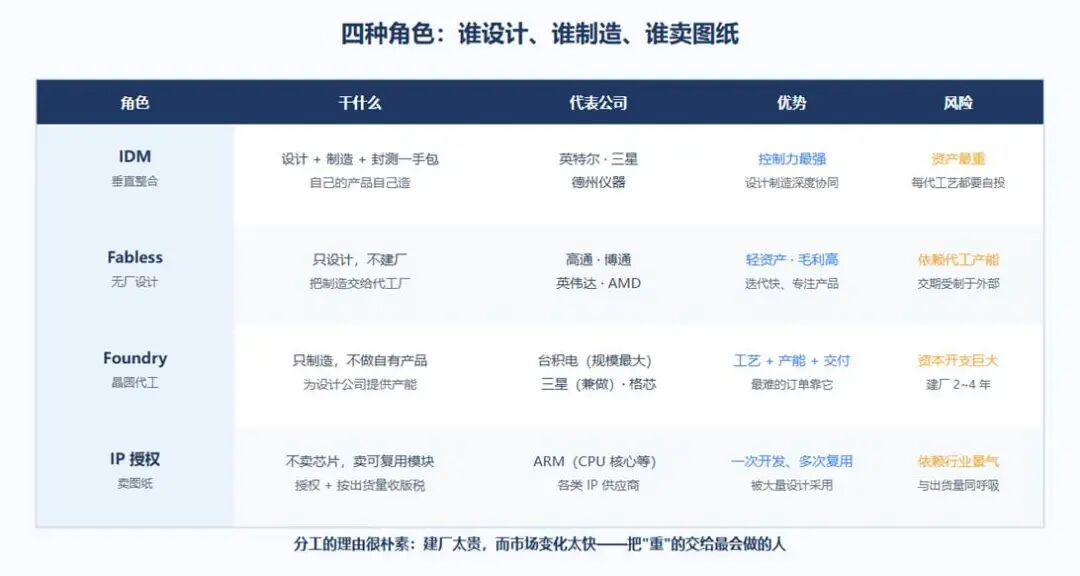
表格 10-2 四种角色对比:干什么、代表公司、优势、风险
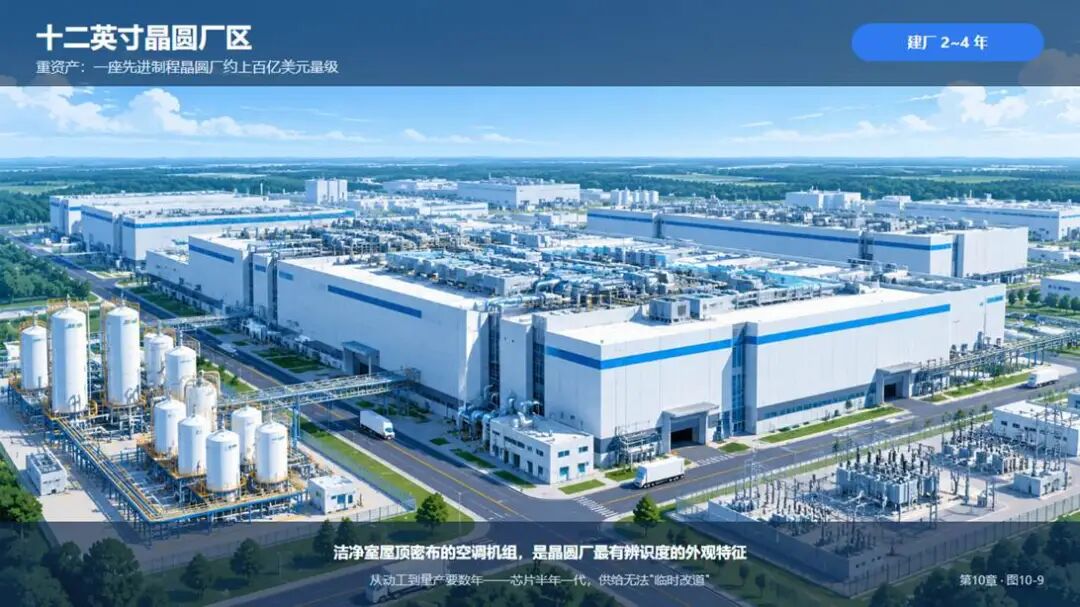
图 10-9 十二英寸晶圆厂区:厂房、配套设施与洁净系统
10.3 最集中的几个环节:设备、材料、EDA
前面说过,链条上有几处特别集中。这一节把它们的情况说清楚。
光刻机。 这是半导体设备里最顶尖的一类。第6章讲过 EUV 光刻机的量级:约 1.5 亿美元一台、180 吨重、十万多个零件、装上 40 个集装箱、用 3 架货机运输。而能供应 EUV 的厂商,全球高度集中于一家荷兰公司(阿斯麦)。
其他前道设备。 刻蚀、薄膜沉积、量测、离子注入、清洗……第7章讲的这些"动手"设备,同样由少数几家欧美与日本公司主导。它们的特点是:越先进制程越依赖"设备 + 工艺共同开发"——设备商不是卖完机器就走,而是跟着设备一起进产线调参数。
EDA 工具。 第3章的伏笔在这里回收:三家公司把持全球市场(新思科技、楷登电子、西门子 EDA)。没有 EDA,再顶尖的设计团队也"画不出图"。
材料。 第4章讲过纯度要做到 11 个 9 的大硅片;此外还有光刻胶、电子特气、掩膜版、抛光材料等。这些材料的全球供应同样集中在少数供应商手里,而且——
认证周期以"年"计。 一种材料要进晶圆厂,通常要经过长时间的验证与共同调整;晶圆厂不会轻易更换供应商,因为换料意味着重新验证整条工艺。这条"慢变量",正是集中度得以长期维持的原因之一。
那么,为什么这些环节这么集中?三条客观原因:
- 技术积累:几十年持续投入形成的工艺诀窍与专利壁垒,很难短期复制;
- 验证周期:设备与材料必须与客户共同开发、逐代验证,新进入者需要时间建立信任;
- 规模效应:这些细分市场本身容量有限,只有面向全球销售,才摊得平天量研发投入。
这里要说清一件事:这些环节的集中,不是"谁的工具",而是整条链的"公共瓶颈"。设备、材料、EDA 都是所有人都要用的东西——它们的供给一旦出现波动,会同时影响链条两端的许多公司。互相依存度最高的地方,恰恰是集中度最高的地方。 这不是判断,而是结构本身。
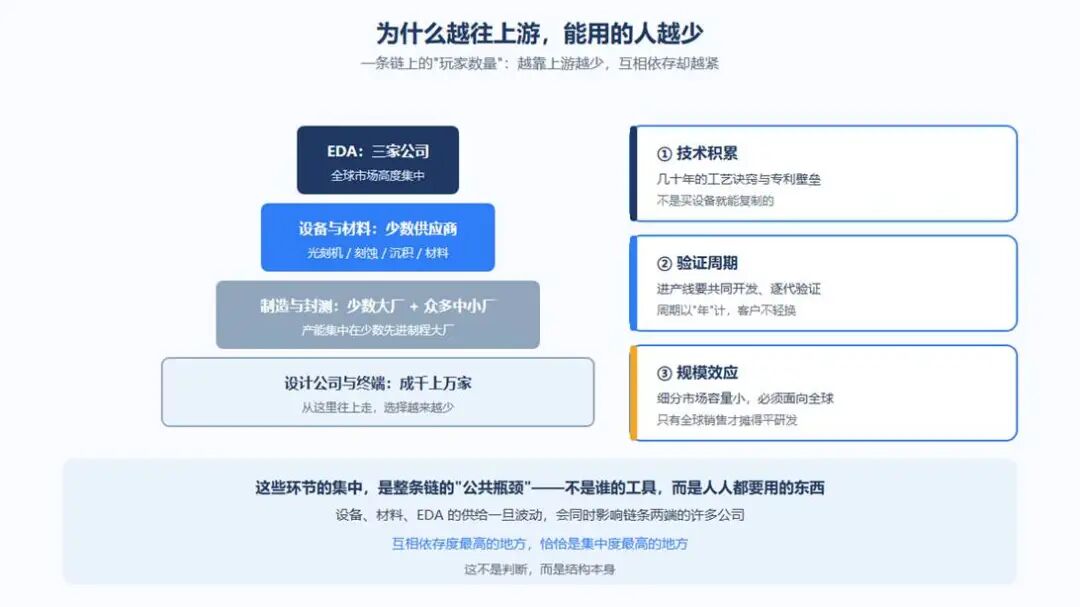
图 10-4 关键环节的集中度示意:越靠近上游,供应商越少
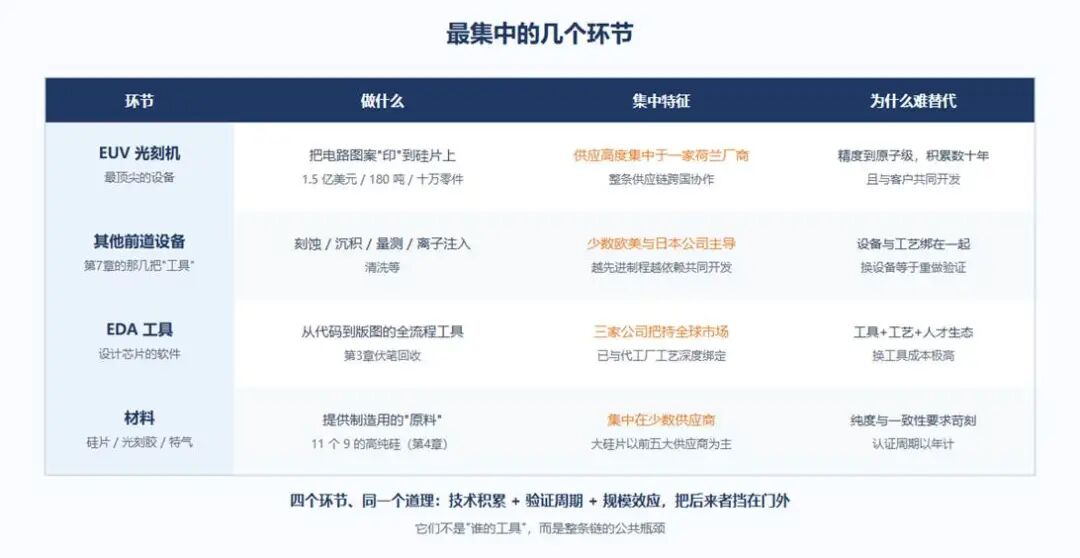
表格 10-3 最集中的几个环节:做什么、集中特征、为什么难替代
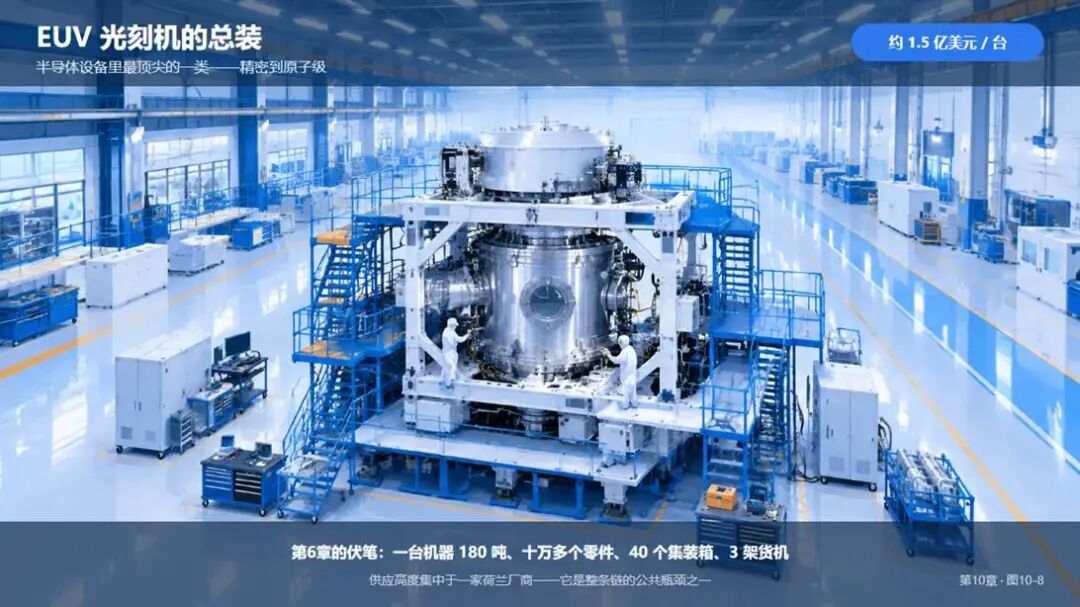
图 10-8 EUV 光刻机总装车间:十万多个零件的精密装配
一句话:越靠上游,能用的人越少——这是几十年积累的结果,也是整条链的共同依赖点。
10.4 全球格局:各据一方,彼此依赖
把这条链摊到全球来看,会看到一幅分工非常清晰的图景。(下面用文字与板块的方式说明,不画地图。)
- 美国:芯片设计(Fabless 巨头与芯片架构、IP)+ EDA 工具 + 部分设备。
- 韩国:存储芯片的全球巨头,运行内存与闪存的主力供应者。
- 日本:半导体材料与部分设备——光刻胶、硅片、精密零部件等。
- 中国台湾地区:晶圆代工与封装测试的核心地带,全球先进制程产能的重要部分集中于此。
- 欧洲:光刻机(荷兰)、材料与设备(德国)、以及汽车与工业半导体(德国、法国等)。
把这五块放在一起,就能看出那张"互相依赖"的网:
- 设计需要制造提供产能与先进工艺;
- 制造需要设备与材料提供工具与原料;
- 设备与材料需要全球客户下单,才能摊薄研发投入;
- 终端(手机、汽车、服务器)则同时依赖上面所有人。
没有哪一方能单独完成一颗先进芯片。 这不是谁安排的结果,而是几十年分工自然演化出来的形态——每一方都选择了自己最擅长、最划算的位置。
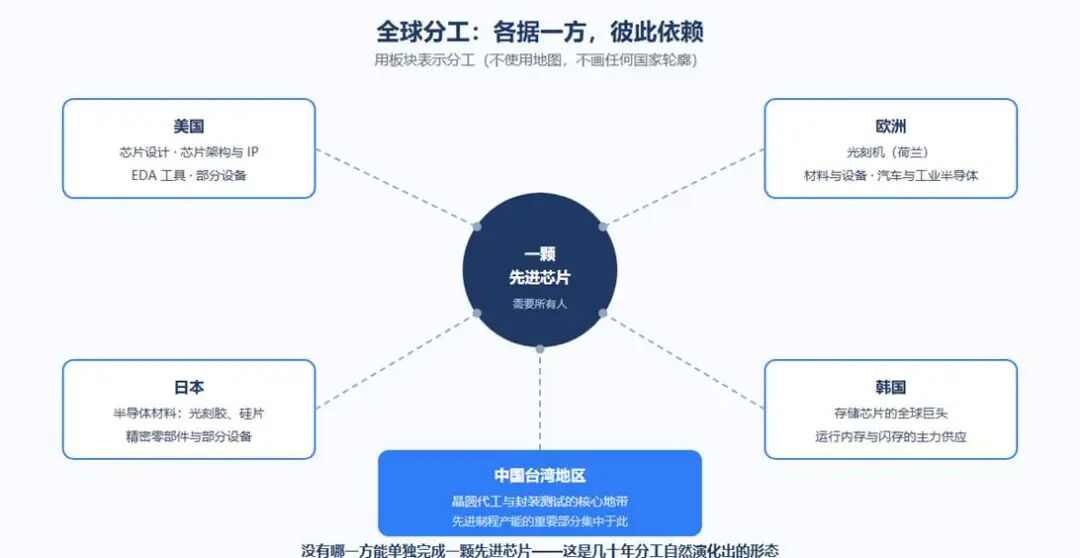
图 10-5 全球分工的抽象板块图:各区域的强项与依赖关系(不含地图轮廓)
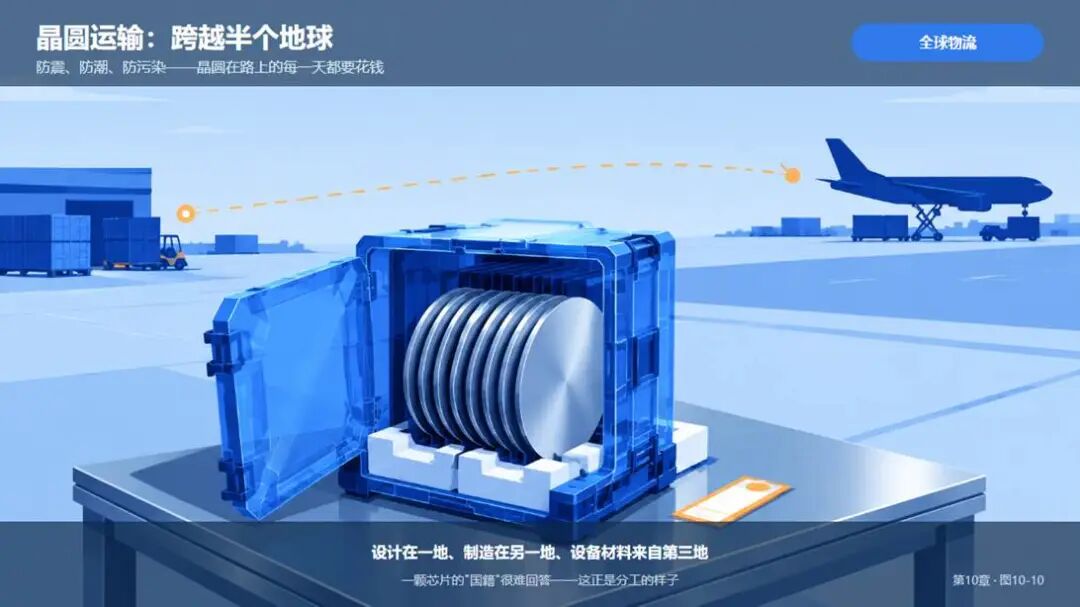
图 10-10 晶圆真空运输箱与全球物流:一片晶圆可能要跨越半个地球
一句话:一颗芯片的"国籍"很难回答——它的设计、制造、设备、材料、封装,往往分属不同地方。
10.5 为什么这套体系既高效又脆弱
理解了分工,就能理解这套体系的两个侧面。
先说高效。
- 每家只做自己最擅长的一段,成本和效率都推到最优点;
- 专业化带来快速迭代:设计公司半年更新一代产品,代工厂专攻工艺,设备商专攻精度;
- 一颗手机芯片背后,是几十家公司、多个国家和地区的协作——这是任何一家公司单独做不到的。
再说脆弱。
- 单点关键:链条越长,某一处的不可替代性越高。一台设备、一种材料、一个工序的供给出现波动,会沿链条向两端传导;
- 时间尺度不匹配:芯片半年迭代一代,而晶圆厂从建到量产要 2~4 年,工程师与工艺团队的培养周期更长。供给无法"临时改道"——这是物理与时间决定的,不是意愿问题;
- 库存两难:备货太多压资金、也怕过期;备货太少则经不起波动。库存本身就是一门要精算的学问。
一句话:这套体系的效率与脆弱,是同一枚硬币的两面。
分工越深,效率越高,同时"互相依存"也越紧——这不是谁的失误,而是分工深化的结构性特征。
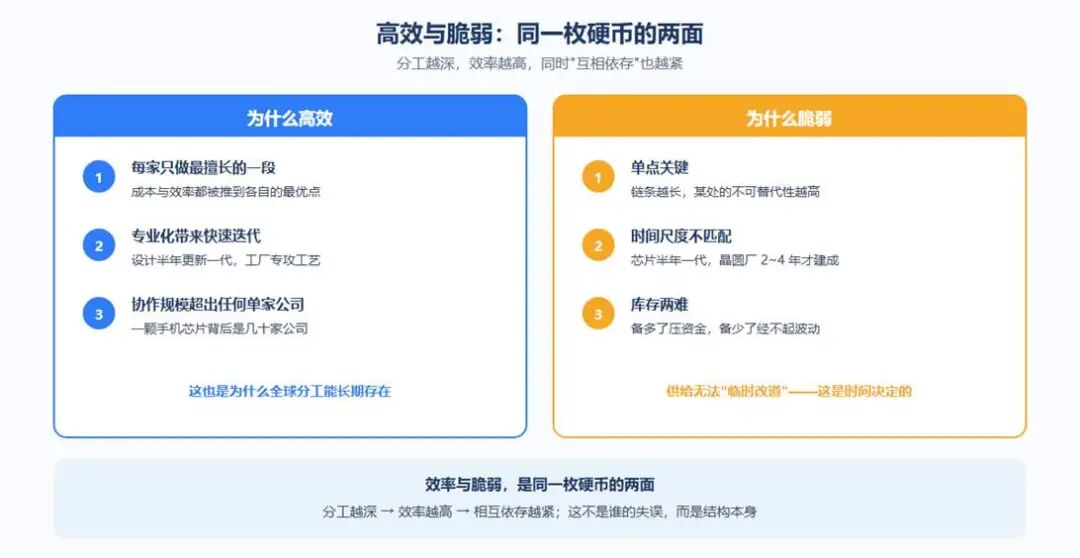
图 10-6 高效与脆弱:同一枚硬币的两面
10.6 收束:钱流向了哪里
回到开场的问题:钱和话语权,流向谁?
先回收一条很早就埋下的伏笔。第1章说过、第3章又提过:一次先进制程流片要 300 万美元起。现在可以看清这句话的分量了——
先进制程是一场持续数十年的"烧钱竞赛":只有能长期承担研发与资本开支的玩家,才能留在最前面。
再看"钱怎么分"。拿一颗售价 100 美元的芯片粗略拆一下(以下是示意,不是精确统计):
- 相当一部分流向设计与 IP——研发密集,是利润的厚段;
- 一部分流向设备与材料——它们是每一个环节都要买的"工具箱";
- 一部分流向制造——赚的是"辛苦钱",但握着产能这张牌;
- 一部分流向封装与测试——按规模与效率取酬(第8章的数字还记得吗:封测通常占成本 20~30%)。
看这张分布图,能得出一个不带情绪的结论:
这条链上,越靠近"知识与工具"的位置,利润越厚;越靠近"厂房与产能"的位置,越靠规模取胜。 每一段都不可替代——这正是分工能长期维持的原因。
到这里,全书的"怎么造出来"和"谁来造"两件事都讲完了。
我要把最后的问题留给你。
整套体系的运转,建立在一个前提上:芯片的性能大约每两年翻一番(摩尔定律)。正因为性能一直在涨,整个行业才有动力不断投入新工艺、建新厂、换新设备——链条上每一环都按这个节奏扩产、迭代、竞争。
那么——如果这个前提开始失效呢?
芯片还能靠什么继续变强?晶体管不再缩小之后,"进步"会以什么形式出现?
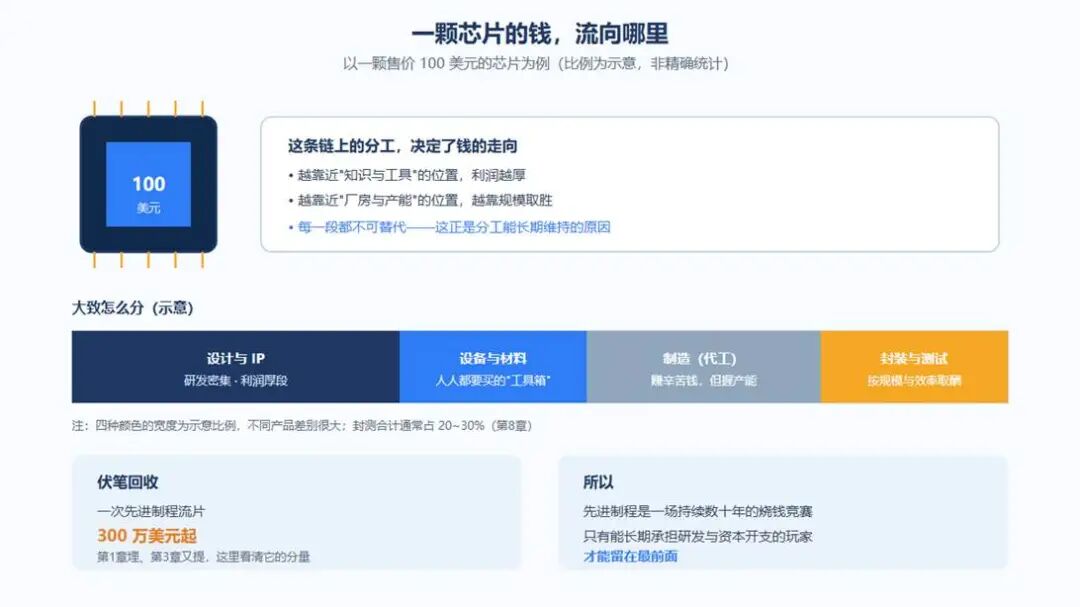
图 10-7 一颗芯片的钱流向哪里(比例为示意)
第11章《摩尔定律之后》,我们给整本书收尾。
小结
- 芯片不是"一家公司的产品",而是"一张全球分工网的产物"——同一颗芯片的设计、制造、设备、材料、封装、测试,常分属不同公司、不同地方;
- 五种环节:设计 / 制造 / 封装 / 测试 / 终端;再加上 IP 授权与 EDA、设备、材料这些"上游供给者";
- 四种商业模式:IDM(控制力最强、资产最重)、Fabless(轻资产、高毛利、迭代快)、Foundry(工艺 + 产能 + 交付)、IP 授权(卖图纸、收版税);
- 最集中的几个环节:EUV 光刻机(高度集中于一家荷兰厂商)、前端设备(少数欧美日公司)、EDA(三家)、材料(大硅片、光刻胶等集中在少数供应商)——原因是技术积累、验证周期、规模效应;
- 全球格局:美(设计 + EDA + 部分设备)、韩(存储)、日(材料与设备)、中国台湾地区(代工与封测)、欧(光刻机、材料、工业半导体),彼此依赖,没有一方能单独完成先进芯片;
- 高效与脆弱同源:分工越深,效率越高,单点风险越集中;芯片半年迭代 vs 晶圆厂 2~4 年建成——时间尺度不匹配是结构性特征;
- 钱流向:设计与 IP 利润最厚,设备材料是"人人都要买的工具箱",制造握产能、赚辛苦钱,封测按规模取酬(示意);先进制程是持续的烧钱竞赛。
钩子:这套体系建立在"每两年翻一番"的前提上。前提失效之后呢? → 第11章《摩尔定律之后》。
附录:本章术语表
- 产业链:从设计、制造到封装测试与终端的完整分工环节
- IDM(垂直整合):设计、制造、封测一体,如英特尔、三星、德州仪器
- Fabless(无厂设计):只做设计、不建厂,如高通、博通、英伟达、AMD
- Foundry(晶圆代工):只做制造不做自有产品,如台积电、格芯
- IP 授权:出售可复用的电路模块设计,按出货量收版税(如 ARM)
- EDA:设计芯片用的软件工具链,全球高度集中
- 前道设备:光刻、刻蚀、沉积、量测、离子注入、清洗等设备
- 材料:大硅片、光刻胶、电子特气、掩膜版、抛光材料等
- 封测:封装(第8章)+ 测试(第9章)的合称
- 产能:晶圆厂可用生产能力,是交期与话语权的来源
- 资本开支:建厂与买设备的大额投入
- 研发强度:研发投入占营收的比例
- 集中度:某个环节由少数供应商主导的程度
- 认证周期:设备与材料进入产线所需的验证时间,常以年计
- 价值链:从原材料到终端产品各环节的价值与利润分布
- 摩尔定律:芯片性能约每两年翻一番,是全文前提(第11章展开)
到这里,本章关于芯片产业链的内容就全部梳理完了。如果你对半导体技术还有其他疑问,欢迎到云栈社区和大家一起交流。
 发表于 3 小时前
|
查看: 2|
回复: 0
 /1


