英特尔的时间窗口正在收窄——2027 年初之前,它必须签下一家核心客户。
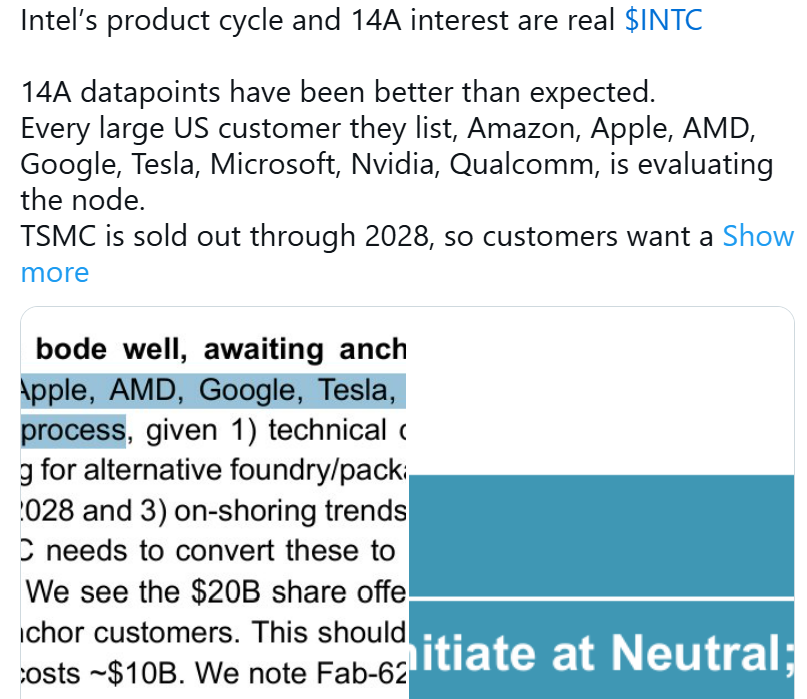
根据 Piper Sandler 的研究报告,亚马逊、苹果、AMD、谷歌、特斯拉、微软、英伟达和高通正在评估英特尔的 14A 芯片制造工艺。如果这些洽谈最终转化为生产合同,英特尔或许终于能获得支撑其代工业务的外部客户。报告认为,这批客户的兴趣让英特尔赢得了迄今最强的机会,有望借此确立其作为尖端芯片可靠供应商的地位。不过到目前为止,还没有任何客户正式宣布承诺。
英特尔多年来一直努力把制造部门打造成台积电的强力对手,而 14A 工艺正是这场大考的核心。Piper Sandler 判断,英特尔必须在 2026 年底或 2027 年初签下至少一家核心客户,才能按计划于 2028 年实现量产。
Piper Sandler 在报告中写道:“14A 代工厂的数据预示着良好的前景,只待主要客户。”该公司指出,随着英特尔技术成果逐步改善、台积电产能持续紧张,且客户希望在台湾之外获得更多制造和封装选择,美国主要芯片公司正在认真评估这项工艺。
台积电依然是先进芯片代工的绝对主力。Piper Sandler 称其产能已排至 2028 年,这确实给其他供应商留出了机会。不过要注意,评估一项工艺和把主要产品线押上去是两码事——英特尔还没有赢得任何实质订单。好在名单公开至少表明,它正在与需要接触的公司洽谈。
眼下美国正在大力推动芯片产能扩张。大型科技公司对供应链风险的警觉度不断上升,华盛顿也在敦促业界增加本土制造。英特尔虽然已经在美国运营晶圆厂并持续扩建,但能否证明进一步投资的合理性,关键还是看客户承诺。
Piper Sandler 还把这笔账与英特尔近期 200 亿美元的股票发行联系在一起。报告估算,这笔资金足够为一座月产能 2 万片晶圆的 14A 晶圆厂购置设备。而要建成这样一座工厂,设备总成本大约需要 100 亿美元。
根据同一份文件,英特尔的 Fab 62 工厂主体结构已接近完工,但设备尚未到位。一座晶圆厂能否真正运转,取决于光刻、沉积、蚀刻、检测等专用工具是否齐备,缺了任何一环都无法投产。
英特尔首席执行官陈立武此前已明确表态:看不到清晰的客户需求,就不会扩产先进工艺。今年 7 月他进一步表示,如果公司未能获得重要外部客户或完成关键客户里程碑,可能会叫停 14A 及后续节点的技术推进。
“如果我们无法获得重要的外部客户,也无法实现英特尔 14A 的重要客户里程碑,那么未来开发和制造英特尔 14A 以及后续前沿节点将不再具有经济效益。”陈立武指出。
英特尔方面表示,14A 工艺仍将按计划于 2028 年进入早期风险生产阶段。所谓风险生产,指的是在量产前先小批量制造早期芯片,以验证工艺是否稳定。陈立武还提到,英特尔有信心让 14A 的时间表与台积电的先进节点产品展开竞争。
英特尔的 14A 名称源自其埃级工艺的命名逻辑,与之前的 18A 节点一脉相承。不过节点标签并不代表实际物理尺寸。这些名称早已成为营销代号,英特尔、台积电和其他厂商之间也没有完全统一的标准。
那么,14A 推出后到底会与台积电形成怎样的竞争格局?坦白说,现在很难精确预测。以英特尔现有 18A 为例,外界普遍认为其实际性能更接近台积电较早的 3 纳米级工艺,而不是名称暗示的更高水平。照这个趋势,到 2028 年,英特尔很可能要与台积电的 N2 或更新的 A16 工艺直接交锋。
说到底,关键已经不在于 14A 这个标签怎么叫,而是英特尔能不能把客户的“评估兴趣”真正转化为合同。自 2021 年以来,英特尔一直在艰难构建代工业务。如果它能拿下 14A 的第一个指定客户,这将是整个战略见效的最有力证明。
来源:编译自 TechSpot
免责声明:本文内容系作者个人观点,不代表本平台立场。 |  发表于 1 小时前
|
查看: 4|
回复: 0


