传统资本资产定价模型(CAPM)认为,股票的预期收益主要由市场贝塔决定。随着研究不断深入,学者发现投资者并不只关心收益和方差,也会关注收益分布的偏度、峰度等高阶矩。基于这一点,Kraus 和 Litzenberger 提出了包含偏度风险的非正态 CAPM,认为协偏度(coskewness)应当获得风险溢价。
然而,协偏度在实证研究中的表现一直并不稳定:它有时显著,有时不显著,而且通常难以持续解释股票横截面收益。论文《Another Moment for CAPM》(2026年9月25日)提出,一个关键原因可能是:协偏度本身混合了不同层次的风险成分,其中只有较低阶、信号更强的部分真正受到定价。
作者利用近百年的美国股票数据,提出“跨矩相关性模型”(Cross-Moment Correlations,CMC),将协偏度拆分为不同的相关性成分,并发现:真正稳定获得风险溢价的,并不是传统协偏度,而是股票方差与市场方差之间的相关性。
主要思路
在非正态收益环境下,股票收益不仅受到市场收益波动的影响,也可能受到股票自身波动与市场波动共同变化的影响。
论文首先从投资者的均值—方差—偏度效用函数出发,利用泰勒展开,将股票收益表示为:股票收益 = 常数项 + 股票方差项 + 残差项。
将这一表达代入非正态 CAPM 后,传统协偏度可以被分解为两部分:
- 方差—方差相关性:股票样本方差与市场样本方差之间的相关性;
- 残差—方差相关性:股票收益残差与市场方差之间的相关性。
直观来看,方差—方差相关性衡量的是:当市场进入高波动状态时,一只股票自身的波动是否也会同步上升。
如果一只股票的预期收益与其自身波动正相关,并且该股票的波动又会在市场剧烈波动时同步上升,那么它在市场压力较大、极端状态更频繁出现的时期,可能提供较高的状态依赖型收益。因此,投资者愿意接受较低的平均收益来持有这类股票,表现为该风险指标对应的风险溢价为负。
该模型的核心判断是:投资者更关注低阶矩,对更高阶矩的关注相对有限。因此,协偏度中较低阶、可识别性更强的方差—方差相关性可能具有稳定的定价能力,而更高阶的残差成分则更接近噪声。
实证结果
作者使用 CRSP 数据库中 1926 年至 2024 年的美国个股数据,剔除微型股后,样本包含约 12,700 只股票。股票和市场的方差利用日收益率计算,采用三个月滚动窗口;方差—方差相关性则使用五年滚动窗口估计,并通过 Fama—MacBeth 横截面回归检验其定价能力。
第一,传统协偏度的定价表现并不稳定
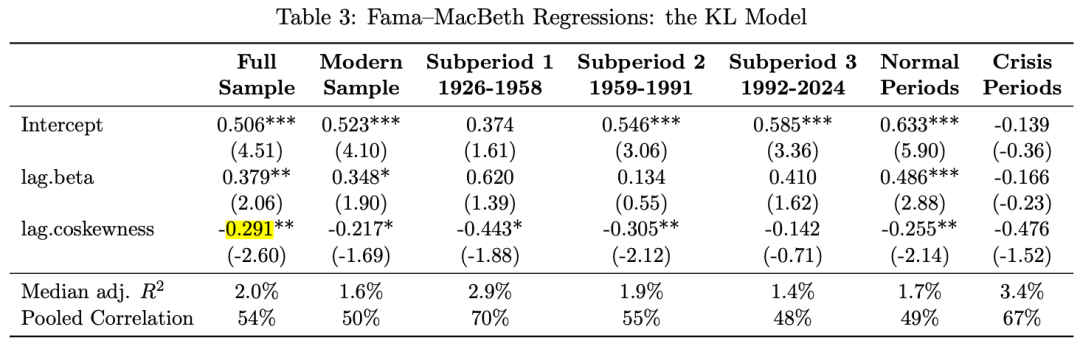
在完整样本中,协偏度的回归系数为 -0.291,t 值为 -2.60,具有统计显著性。但在现代样本、不同历史子样本和危机时期,其显著性明显减弱。使用日频数据重新估计后,协偏度仅在现代样本和 1959—1991 年子样本中显著。
这说明,协偏度虽然方向上大体符合理论预期,但缺乏稳定的跨时期表现。
第二,方差—方差相关性具有显著且稳健的风险溢价
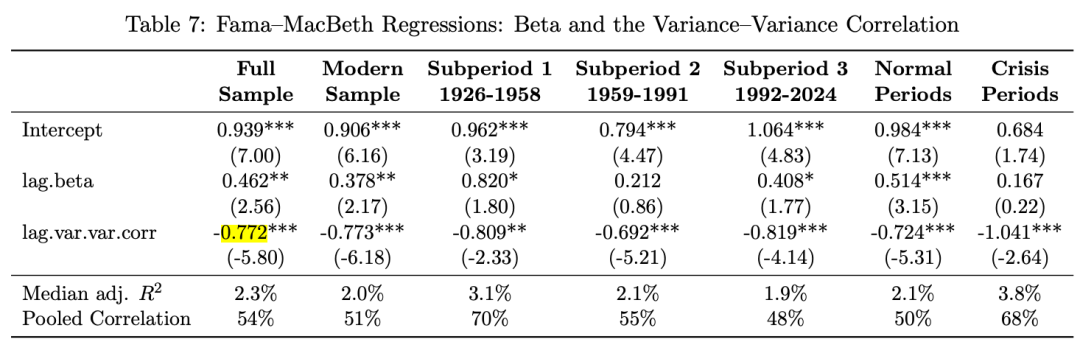
在包含贝塔和方差—方差相关性的主回归中,方差—方差相关性的系数在所有样本中均显著为负。
在全样本中,其系数为 -0.772,t 值为 -5.80;在 1963—2024 年的现代样本中,系数为 -0.773,t 值达到 -6.18。即使加入残差—方差相关性、最大收益、特质波动率以及 Fama—French 因子后,该变量仍保持高度显著。
从经济意义看,方差—方差相关性提高一个标准差,大约会使股票月度风险溢价下降 0.234 个百分点。相比之下,贝塔提高一个标准差,会使月度风险溢价上升约 0.199 个百分点。
第三,更高阶风险成分大多没有稳定定价能力
残差—方差相关性在完整样本中并不显著,仅在现代样本中达到显著水平。将模型扩展至第四阶矩后,除方差—方差相关性外,其他交叉矩相关性大多不显著。
这支持了论文的解释:协偏度之所以表现较弱,是因为它混合了一个高信号、可定价的低阶成分,以及若干低信号、难以识别的高阶成分。
第四,策略具有一定投资价值
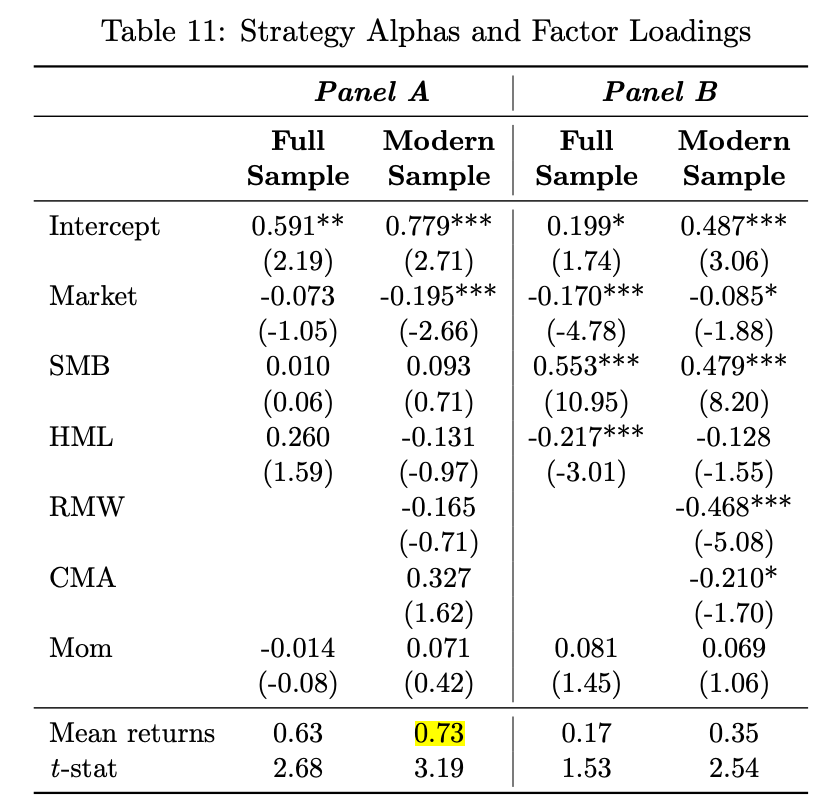
基于贝塔和方差—方差相关性预测收益,并按照预测收益构建多空组合,现代样本中的平均收益为每月 0.73%,折算成年化约 9.12%,t 值为 3.19。控制 Fama—French 六因子后,策略月度 Alpha 仍达到 0.779%。
仅按照方差—方差相关性排序,现代样本中的多空策略平均月收益为 0.35%,年化约 4.28%,Alpha 为 0.487%。
结论
论文并没有简单地否定非正态 CAPM,而是进一步追问:协偏度究竟由哪些风险成分构成?研究发现,传统协偏度的弱表现,可能源于其将定价成分与非定价成分混合在了一起。
论文提出的 CMC 模型表明,股票方差与市场方差之间的相关性,是第三阶系统性风险中最稳定、最具解释力的部分。该指标在不同历史时期、不同市场状态以及控制传统因子后,仍然表现出显著的负风险溢价。
这一发现带来两点启示:第一,高阶风险并非完全不重要,关键在于如何对其进行合理拆解;第二,在资产定价研究中,复杂的高阶矩指标未必比结构清晰、可识别性更强的低阶成分更有效。
这一结果也提供了一个值得量化研究关注的思路:
因子失效,有时候并不意味着背后的经济机制不存在,也可能只是因子构造把有效信号和噪声混合在了一起。
从这个角度看,这篇论文做的事情与很多经典“因子改进”研究其实非常相似——不是简单增加更多变量,而是重新审视一个已有因子的内部结构,寻找其中真正能够解释收益的部分。云栈社区上不少做量化研究的朋友也聊到过类似的困惑:与其不断堆新因子,不如回头把旧因子拆开看看。
对于因子研究而言,这或许比再寻找一个全新的 Alpha 因子更值得关注。
论文链接:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=7508238
 发表于 1 小时前
|
查看: 6|
回复: 0


