在量化投资领域,Alpha 常常被当作衡量策略优劣的核心标尺——收益越高、统计显著性越强,策略看起来就越有吸引力。但对机构投资者来说,真正重要的问题往往更直接:这笔收益到底能装下多少资金?
论文《The Capacity of Equity Anomalies》(2026年9月26日)从交易成本与市场流动性的角度,重新评估了35种股票异象的经济价值。研究发现,高 Alpha 策略未必能承载大规模资金;相反,一些 Alpha 较低的盈利能力和质量策略,却可能支撑数百亿美元的资金。决定策略容量的关键,不只是预测收益本身,还包括换手率、持仓股票的流动性,以及投资者如何执行交易。
模型思路
研究将“交易容量”定义为:在考虑交易成本、市场冲击和市场对冲之后,一项策略仍能获得不低于现金收益的最大资金规模。
作者使用 NYSE Daily TAQ 高频交易与报价数据,结合 CRSP 股票收益数据及公司特征数据,构建了35种特征排序策略,覆盖价值、投资、盈利能力、动量、质量、低风险等13类异象。
在交易成本建模方面,作者采用 Obizhaeva-Wang 最优执行框架,分别估计以下几个部分:
- 买卖价差,即交易者为立即成交所支付的成本;
- 永久价格冲击,即订单流对股票基本价格产生的持续影响;
- 暂时价格冲击,即大额交易对成交价格造成、但会随流动性恢复而消退的影响;
- 流动性补充速度,即订单簿在交易冲击后恢复的速度。
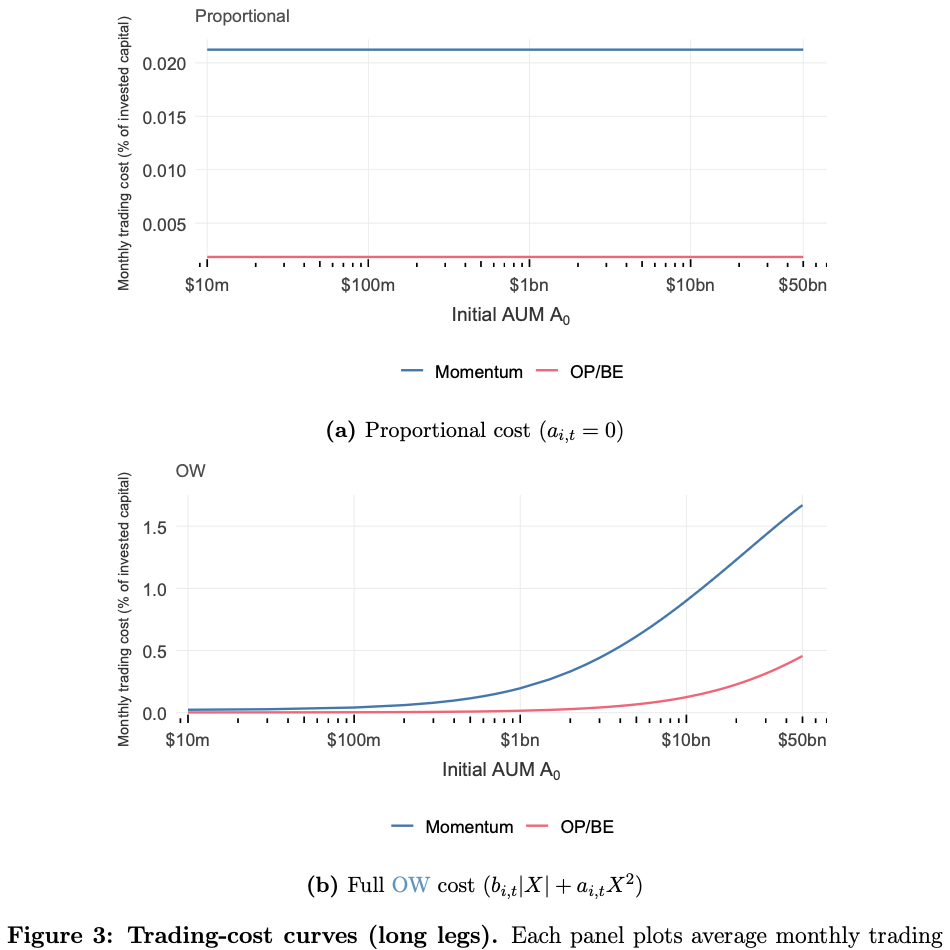
这里最关键的区别在于,交易成本并非始终与资金规模成正比。买卖价差形成相对线性的成本,而价格冲击会随着订单规模扩大而加剧。因此,资金越大,策略每单位资金承担的交易成本可能越高。
研究进一步区分了两种容量:
- 便携式 Alpha 容量:剔除市场风险后,策略仍能超过现金收益的最大资金规模;
- 动态容量:不进行市场对冲时,策略至少能够保本的最大资金规模。
此外,作者还考察了部分调仓的效果,即不一次性调至目标仓位,而是分多个时期逐步完成交易。
实证结果
1. Alpha 与容量并不等价
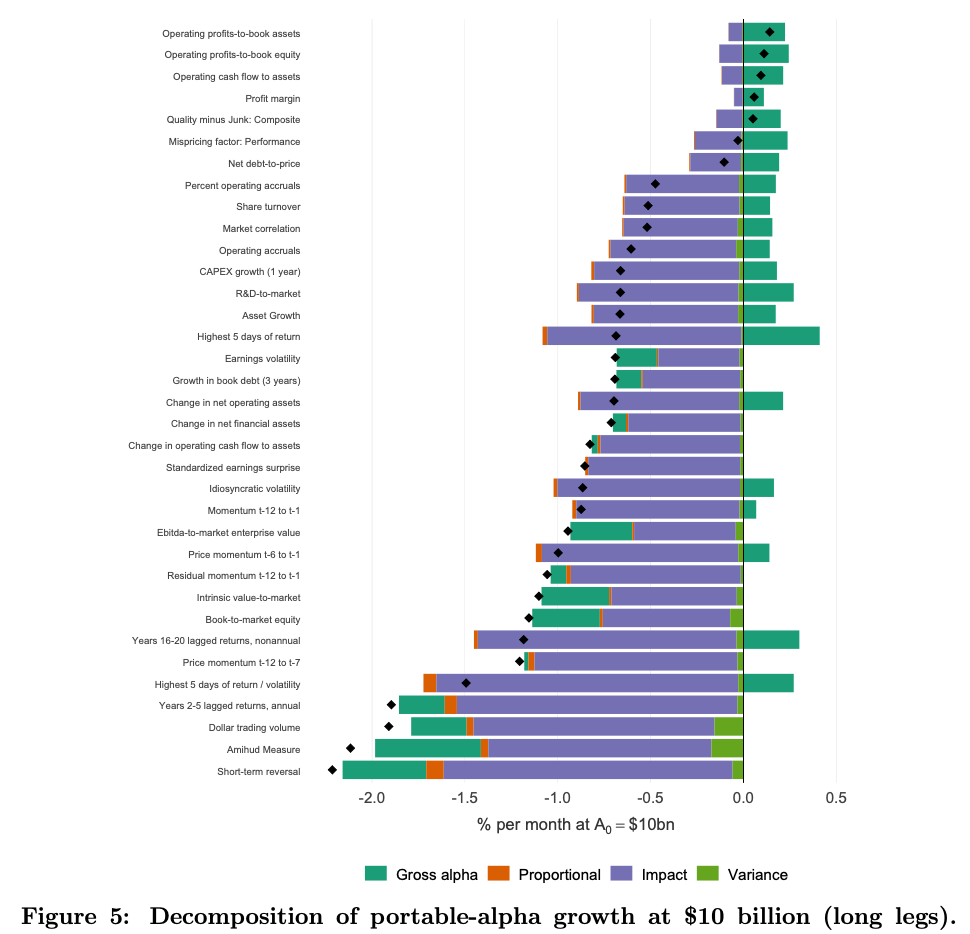
35种多空特征策略中,只有21种多头策略具有正的便携式 Alpha 容量,容量中位数为13.2亿美元,但不同策略之间差异极大,范围从1.43亿美元到326亿美元。
最高 Alpha 策略并不是最具容量的策略。例如,“过去5日最高收益”策略的月度 Alpha 约为0.41%,在样本中最高,但其便携式 Alpha 容量仅为17.9亿美元。相比之下,利润率策略的月度 Alpha 只有0.11%,容量却达到231亿美元,约为前者的97倍。
容量最高的策略主要集中在盈利能力、现金流和质量领域:
- 营业利润/总资产:325.8亿美元;
- 利润率:231亿美元;
- 营业利润/账面权益:206.7亿美元;
- 营业现金流/资产:199.8亿美元;
- Quality minus Junk:142.7亿美元。
这些策略的共同特征是换手率较低,同时交易的股票相对具有流动性。
2. 价格冲击是容量差异的主要来源
研究表明,比例型交易成本可以解释策略在小规模下是否具有盈利性,但真正决定策略能扩张到多大规模的,是价格冲击。
以10亿美元资金为例,动量策略的月度价格冲击成本约为0.20%;当资金扩大到100亿美元时,该成本上升至0.90%;扩大到500亿美元时,则达到1.67%。
相比之下,营业利润/账面权益策略的换手率仅约为动量策略的八分之一,在10亿美元规模下的月度价格冲击成本仅为0.015%,即使达到500亿美元,成本也约为0.46%。
换手率和股票流动性分别代表两种成本来源。Amihud 策略的月度换手率只有0.12次,但由于持有的股票流动性较差,在100亿美元规模下的月度冲击成本达到1.20%。短期反转策略持有的股票相对更具流动性,但月度换手率达到1.77次,冲击成本仍达到1.56%。
因此,低换手率本身并不足以保证高容量,关键在于“交易多少”与“交易什么”的共同作用。
3. 多空因子容量并未显著领先
多空因子通常比单纯多头组合拥有更高的 Alpha,但同时需要交易多头和空头两端,交易成本也会同步增加。
研究中,具有正容量的多空因子,其容量中位数为15.3亿美元,仅略高于多头策略的13.2亿美元。比如,营业现金流/资产因子的 Alpha 为0.91%,容量达到88亿美元;而异质波动率因子 Alpha 为0.87%,容量却只有3.56亿美元。
这说明,增加空头腿虽然可能提高组合 Alpha,但并不一定带来更大的资金承载能力。空头组合的换手率和流动性状况,同样决定最终容量。
4. 放慢调仓速度可以显著扩大容量
最具实践意义的发现之一,是交易规则本身会显著改变策略容量。
在保持目标组合和预测信号不变的情况下,作者让投资者只完成部分调仓,而不是每月一次性调至目标权重。结果显示,在原本具有正容量的多空因子中,选择合适的调仓速度后,容量中位数提高了约13倍。
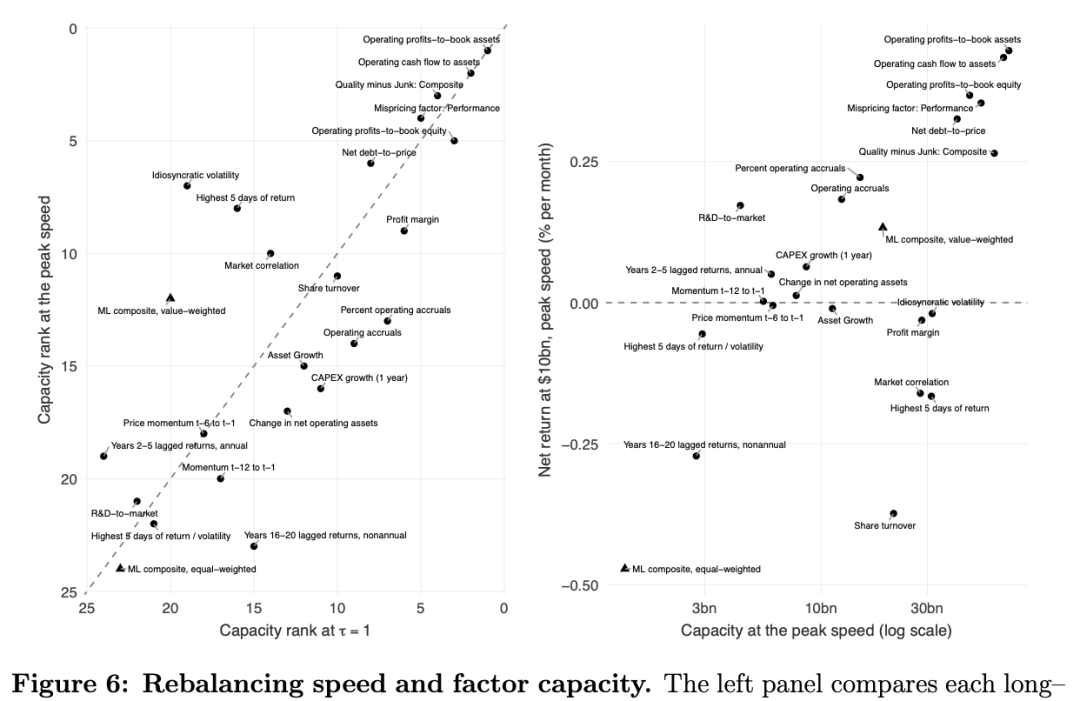
机器学习策略的结果尤其明显。基于153项公司特征构建的梯度提升树策略,在完全月度调仓下:
- 等权机器学习策略容量仅为1300万美元;
- 市值加权机器学习策略容量为1.77亿美元。
当采用部分调仓后,两者容量分别提高至约13亿美元和190亿美元。
这表明,机器学习模型即使具有较强预测能力,如果预测信号导致组合权重频繁变化,也可能因为交易成本而难以实施。交易速度本身,是预测模型经济价值的重要组成部分。
结论
这项研究的核心启示是:收益率衡量的是策略每投入1美元能赚多少,但容量衡量的是有多少美元能够真正赚到这笔收益。
高 Alpha 策略可能集中于小盘股、低流动性股票,或需要频繁交易,因此在资金扩大后,收益会迅速被价格冲击吞噬。相反,盈利能力和质量策略虽然 Alpha 相对较低,却能够依靠低换手率和较高流动性承载更大规模的资金。
对于量化投资者而言,评价一个策略不能只看回测收益、Sharpe 比率或统计显著性,还需要进一步考察:
- 策略在不同资金规模下的交易成本曲线;
- 组合换手率与持仓股票的流动性;
- 大额订单相对于市场成交量的比例;
- 全量调仓与部分调仓之间的差异;
- 交易成本对复合收益和最终容量的影响。
尤其是在机器学习和高频更新策略中,预测能力与可投资规模并不是同一个问题。一个更强的信号,如果伴随着更剧烈的组合变化,未必能够转化为更高的机构投资价值。真正具有经济意义的策略,应当同时具备有效的预测能力、合理的交易成本和可持续的资金容量。
论文原文: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=7524338
 发表于 2 小时前
|
查看: 4|
回复: 0


