动量效应是量化投资中最经典的现象之一:近期表现好的资产,未来一段时间往往继续表现较好。相比个股动量,因子动量(Factor Momentum)更值得关注。它并不是简单买入过去上涨的股票,而是买入近期收益为正的因子,同时做空近期收益为负的因子。
但问题也随之而来:为什么一个本应反映系统性风险补偿的因子,其未来收益还会受到过去收益的影响?
《Speculative Leverage and Factor Momentum》(2026 年 9 月 23 日)给出了一个新的解释:因子动量可能与杠杆融资驱动的投机需求有关。论文利用 201 个股票因子以及美国长期 Margin Debt(保证金债务)数据发现,自 20 世纪 90 年代末以来,保证金债务增长越快,随后因子动量越强。这意味着,市场中的杠杆资金可能并不是简单地追逐某个因子,而是在近期赢家身上形成持续的正反馈,从而进一步强化了因子收益的延续性。
注:本文依据论文预印本整理,该论文目前尚未经过同行评审。
一、核心思路:杠杆资金可能是因子动量的“助推器”
论文的核心逻辑可以概括为:
过去表现好 → 投资者追涨 → 使用杠杆建立仓位 → 投机资金持续流入 → 因子收益继续延续。
作者使用美国联邦储备系统 Z.1 Financial Accounts 中的 Margin Debt,衡量投资者通过融资建立的杠杆头寸。与一般的情绪指标不同,Margin Debt 反映的是投资者实际借钱建立仓位的行为。
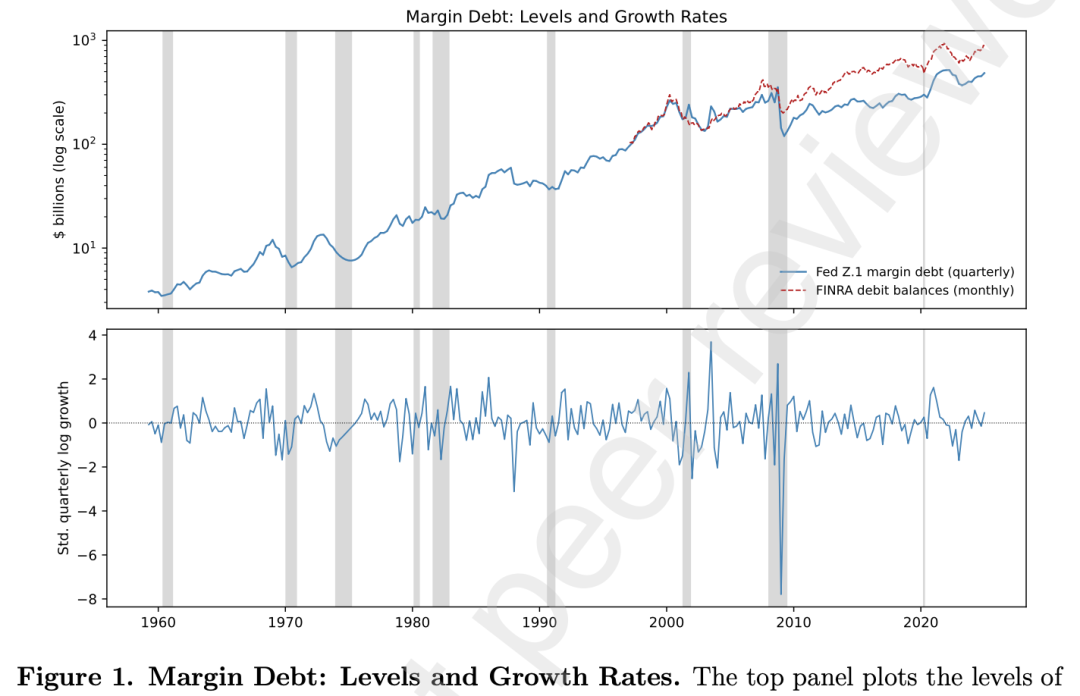
研究使用 201 个非动量类股票因子,并将因子动量按照信号形成时间划分为三个区间:
- 最近期:FMOM(1,1)——过去 1 个月收益;
- 中期:FMOM(10,2)——过去第 2~10 个月收益;
- 远期:FMOM(12,11)——过去第 11~12 个月收益。
其中,最近期因子动量最值得关注,因为它几乎不依赖传统的股票动量效应。论文发现,该策略从 1964 年至 2024 年的平均月收益约为 60 个基点,六因子 Alpha 约为 54 个基点。
因此,作者提出了三个可检验的假设:
第一,保证金债务增长越快,未来因子动量越强;
第二,这种关系随着动量信号变“旧”而减弱;
第三,这种杠杆放大效应应该主要出现在套利难度较高的因子上。
二、实证结果:杠杆增长显著放大因子动量
最核心的结果如下。
1964—2024 年期间,在控制市场收益之后,上一季度 Margin Debt 增长一个标准差,会使下一季度最近期因子动量的月度收益增加约 29 个基点;进一步控制 Fama-French-Carhart 六因子后,异常收益仍增加约 30 个基点。
但真正有意思的是时间维度。
这一关系主要集中在 1997 年以后。1997 年以后,一个标准差的 Margin Debt 增长,对下一季度因子动量异常收益的预测幅度达到约 49 个基点/月;而在 1997 年以前,这种关系并不存在。
更进一步,作者将因子动量按照信号新旧程度拆分:
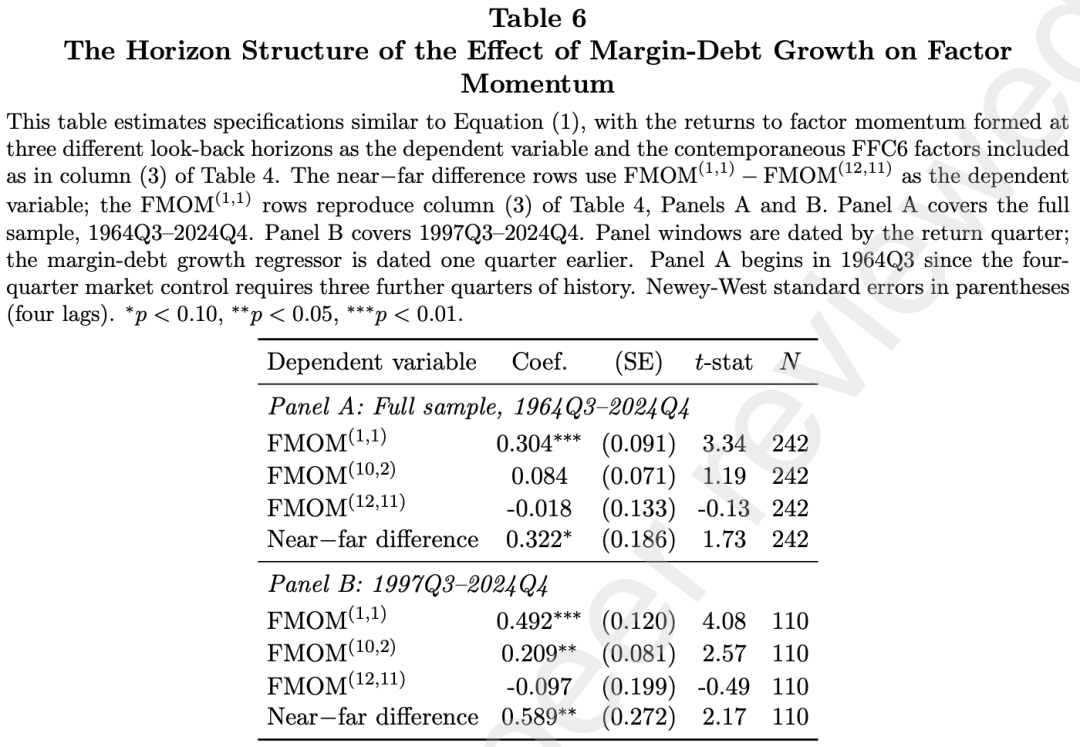
这与“杠杆投机推动短期趋势延续”的机制高度一致:资金流入需要时间形成,但投机仓位也会随着时间逐渐消退,因此越新的动量信号,对杠杆变化越敏感。
三、套利限制:越难套利的因子,杠杆效应越明显
如果因子动量真的来自投机需求,那么一个自然的问题是:
为什么套利者不把这种异常收益消灭掉?
论文给出的答案是——套利本身存在成本和风险。
作者利用因子特质波动率衡量套利难度,将因子划分为“容易套利”和“难套利”两组。
结果非常明显。1997 年以后,Margin Debt 增长一个标准差后:
- 难套利因子的因子动量异常收益增加约 77 个基点/月;
- 容易套利因子仅增加约 24 个基点/月;
- 两组之间的差异达到约 53 个基点。
也就是说,投机资金越强、套利越困难,因子动量越容易持续。
这也解释了为什么市场中即使存在明显的收益延续现象,套利者仍然未必会立即将其消除:如果趋势交易者不断增加仓位,过早逆势交易可能面临价格继续朝错误方向运行的风险。
四、异常被公开之后,因子收益下降,但动量并没有消失
过去研究发现,一个异常因子被学术论文公开之后,随着套利资金进入市场,其平均收益通常会下降。
本文也发现了类似结果:因子被公开之后,其收益水平平均下降约 26~30 个基点/月。
但是,因子动量却没有同步消失。
换句话说:套利资金能够压低因子的长期平均收益,却没有消灭因子的短期收益延续。
作者认为,两者并不矛盾。套利者可以针对已经被公开、比较明确的平均错误定价进行交易,但如果市场中的杠杆投机资金仍在追逐近期赢家,那么逆向交易者还要承担趋势继续延伸的风险。因此,“平均收益被套利掉”和“短期动量继续存在”可以同时发生。
五、不是风险,也不只是信用环境
作者进一步排除了几种替代解释。
首先,VIX、实现波动率、宏观经济不确定性以及政策不确定性等变量,并不能解释 Margin Debt 增长对因子动量的预测能力。
其次,联邦基金利率、银行信贷标准、银行信贷增长以及中介机构杠杆等信用条件,也无法解释这一关系。
一个尤其值得注意的结果是:真正具有预测能力的是客户自身的 Margin Borrowing,而不是对冲基金等套利机构自身的杠杆。
此外,客户账户中的可用现金余额并不能预测因子动量。也就是说,真正重要的可能不是“手里有没有钱”,而是投资者是否正在通过借钱增加投机仓位。
结论
这篇论文为因子动量提供了一个很有启发性的解释:
因子动量可能不仅是一个统计上的收益规律,也可能是杠杆融资推动的投资者行为在价格中的持续反映。
从研究结果来看,1997 年以来,Margin Debt 快速增长之后,最近期因子动量明显增强;而且这种效应随着动量信号变旧而减弱,并集中出现在更难套利的因子中。
论文的核心机制可以浓缩为:
业绩追逐 → 杠杆融资 → 投机仓位累积 → 因子收益延续 → 套利受限 → 动量持续。
对于量化研究而言,这项研究的意义或许并不只是增加了一个新的预测变量,更重要的是提醒我们:研究因子收益时,不能只关注因子本身,也需要关注资金是如何进入这些因子的。
因子动量背后,可能同时存在“因子特征”和“投资者行为”两层结构。
当然,作者也明确指出了研究局限:这一关系在早期样本中并不存在,论文并未识别究竟是什么制度变化导致了 1990 年代末之后的差异;同时,Margin Debt 是宏观层面的总量指标,并不能直接观察具体杠杆资金究竟持有哪些因子。
因此,这项研究更适合作为一个关于“杠杆、投机需求与因子动量之间关系”的经验证据,而不是一个可以直接拿来交易的实时策略。论文也特别指出,Z.1 数据存在发布时间滞后,相关预测结果并不意味着可以直接实时实施。
论文链接: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=7512099
 发表于 2026-9-30 04:13:34
|
查看: 649|
回复: 0
 /1


