最近跟各路资方聊天,有一个感受越来越明显:
同质化的策略已经不太容易募资了。
比如资方手里已经配了股指策略,在当前策略跑得还不错的情况下,再让他投另一个股指相关策略,意愿会非常低。原因也很现实:老策略表现尚可,合作关系也稳定了,新策略能带来的边际增益有限,但信任成本却很高。资方管的是整个投资组合,对不同资产、不同策略的风险敞口有上限,老策略已经占了不少额度,新策略如果逻辑相近,没人愿意额外承担风险去试水。
像 CTA、指增、中性、跨期套利这些传统策略,在投资人眼里,做不到极其出色就等同于平庸。平庸当然不代表一分钱都拿不到,只是能拿到多少,更多取决于交情和策略研发者自身的信誉度。
聊下来,真正能让投资人眼睛亮起来的,就是接下来要说的 下行风险管理策略。
同一个市场的策略大部分高度相关,系统性风险一来,这些策略的表现往往会一起变差。下行风险管理策略的作用,就是去补偿这种高相关策略的同步风险。
指数增强、行业轮动、低波策略这类股票市场策略想赚钱,前提基本是股市得涨。一旦行情低迷,下行风险管理策略就有了用武之地。
以指增为例,它持有的标的大部分是小盘股,这类股票非常依赖流动性。流动性收紧,小票先跌,随后引发被动卖出:雪球产品敲入、DMA 平仓,抛压从小票蔓延到整个指数,最后演变成指数级别的大跌。
在指增下跌的过程中,其实有一批预警因子可以提前观察到:
- 期货贴水突然加深
- 雪球接近敲入
- 期权认沽偏度上升
- 微盘拥挤度抬升
这些因子就是构建下行风险管理策略的核心素材。
其中,股指期货贴水连续几天急剧加深后,未来 20 天出现大跌的概率会从 15.3% 升至 31.2%,大约翻一倍;如果与此同时微盘股还处于拥挤状态,指增超额急转直下的概率也接近 2 倍。
股指期货贴水因子 = 过去 3–5 个交易日年化基差的下降幅度
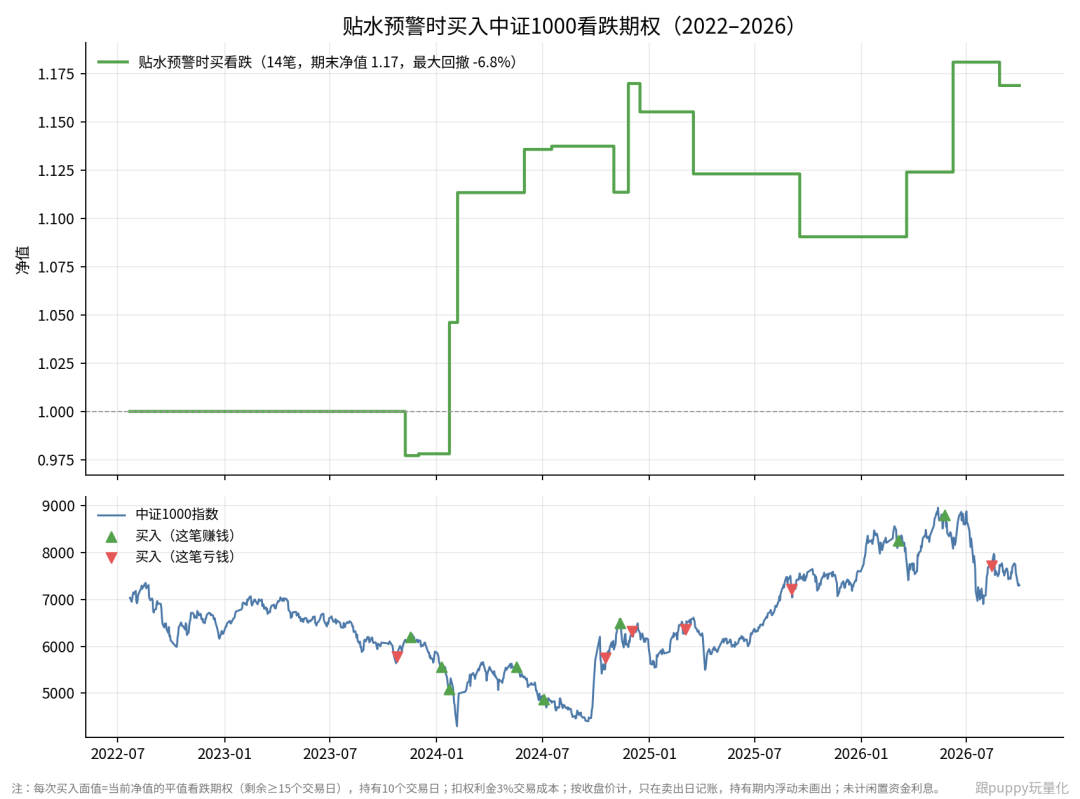
期货贴水急剧上升,说白了就是有人在不计成本地抢买下跌保护。这个因子值通常在几天内快速拉高,意味着未来行情波动预期在放大。此时买期权,有机会同时吃到方向与波动两部分的收益。
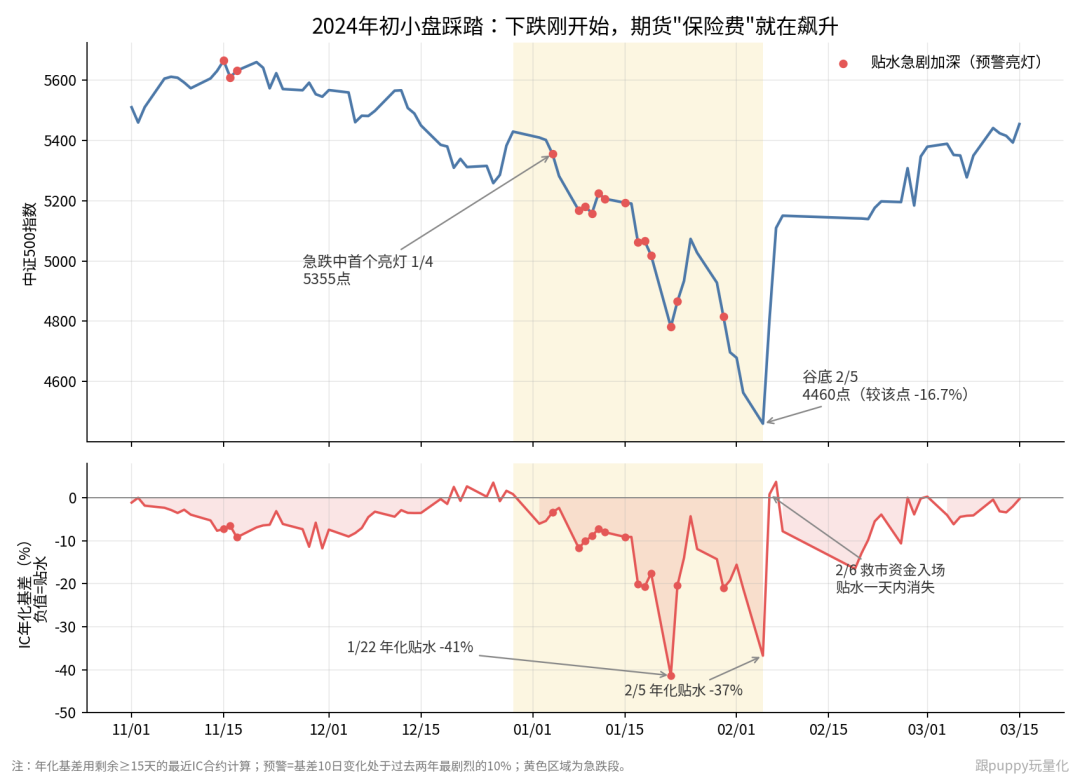
图里能很清楚地看到,2024 年初小盘踩踏行情中,下跌才刚刚开始,期货“保险费”就已经在飙升了。用贴水因子做看跌期权,4 年里一共开仓 14 笔,其中 8 笔赚钱:
拥挤度因子则从另一个维度对冲指数下跌风险。
拥挤度 = 中证2000的成交额 ÷ 全市场成交额,取 20 天平均。 再看这个值处于过去两年里的什么位置,超过 90% 分位就算“拥挤高位”。
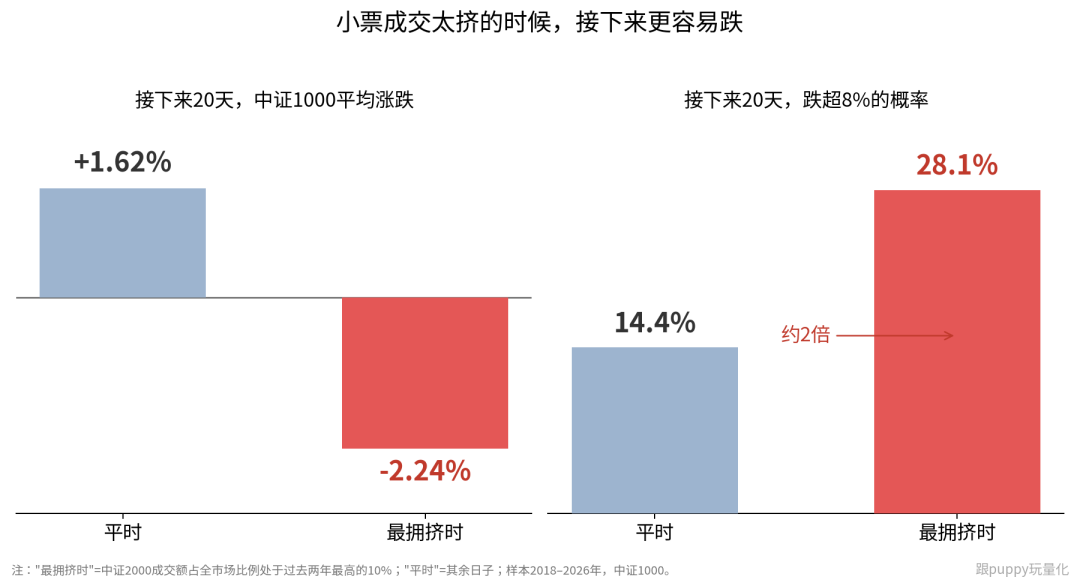
历史数据也印证了这一点:中证1000 在平时接下来 20 天平均上涨 1.62%,但最拥挤时平均下跌 2.24%;跌超 8% 的概率也从平时 14.4% 升到 28.1%,约 2 倍。
拥挤度因子本身是一个慢变量,在高分位持续的时间可能长达好几个月,所以更适合用做空期货的方式来兑现:
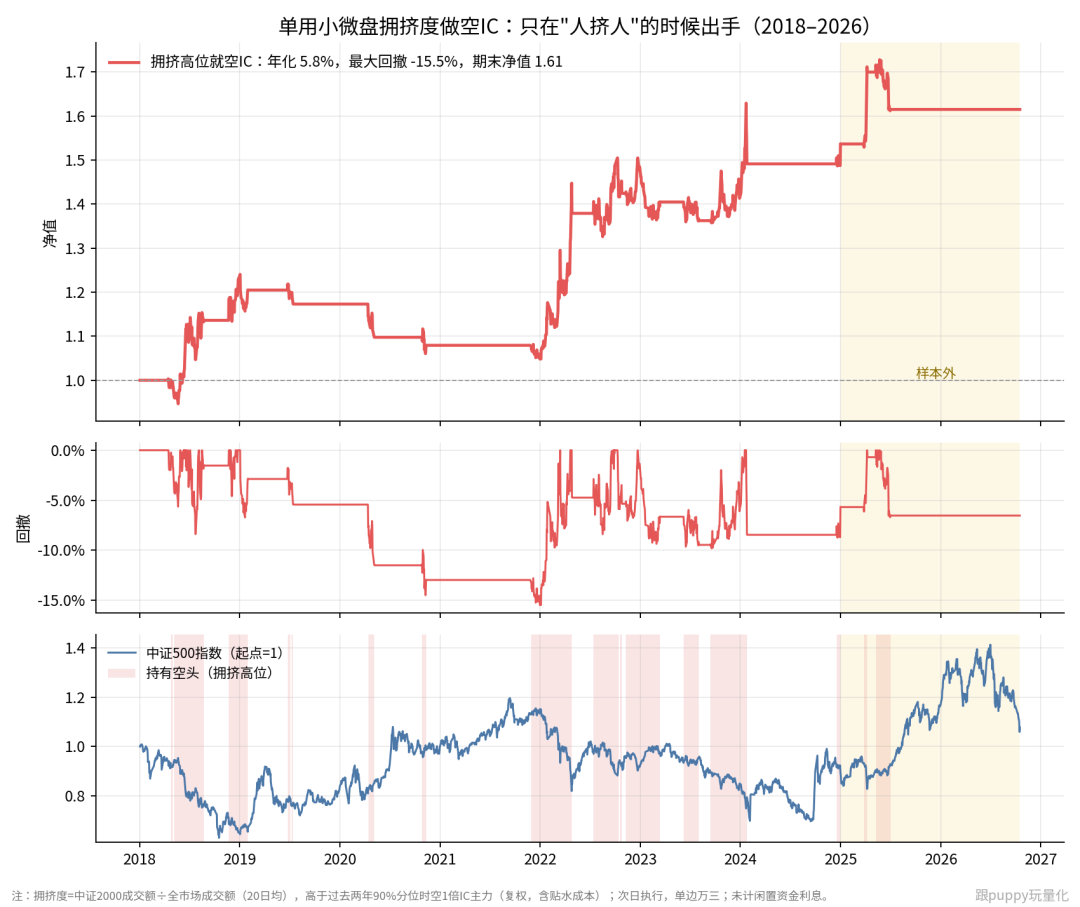
单用小微盘拥挤度做空 IC,只在“人挤人”的时候出手,从 2018 年到 2026 年的回测显示年化 5.8%、最大回撤 -15.5%、期末净值 1.61。这个收益不算惊人,但胜在逻辑独立,与股票多头类策略的相关性低。
两个因子叠加起来,就构成了股票市场下行风险管理策略的基础骨架:
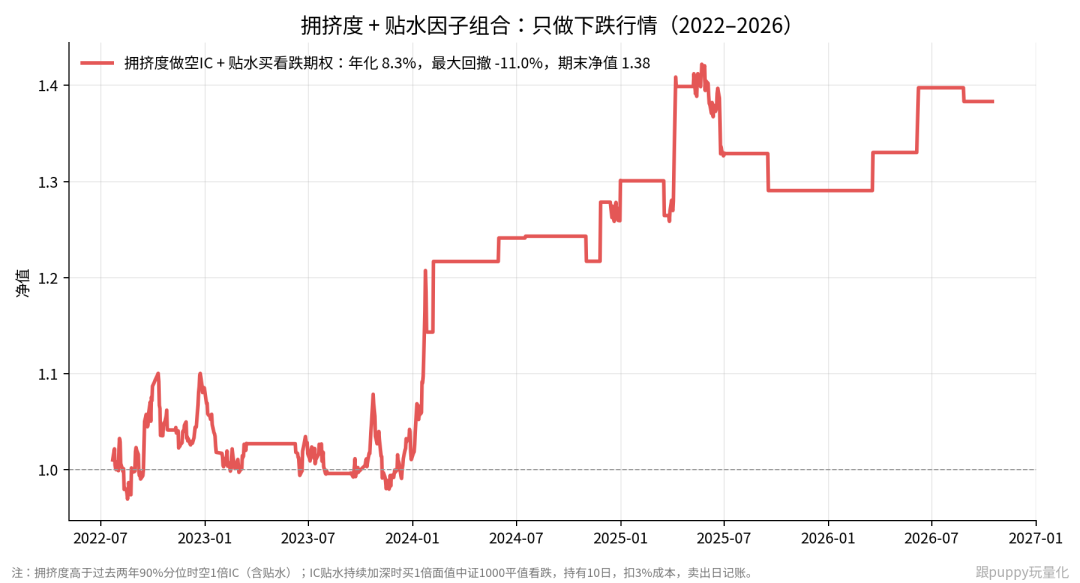
拥挤度做空 IC 加上贴水买看跌期权,组合回测年化 8.3%、最大回撤 -11.0%、期末净值 1.38。相较单一因子,收益和回撤都改善了不少。在这个基础骨架上,还可以继续用动量因子做进出场择时优化,一个完整的下行风险管理策略就落地了。
每个策略都有对应的弱点,针对这些弱点做点对点的对冲策略,或许才是更快找到意向投资人的路径。资方缺的从来不是又一个“差不多”的策略,而是真正能补上组合短板的角色。
如果你也在关注量化策略的实际落地与资方对接,云栈社区的开发者广场上经常有相关的讨论和思路碰撞,可以顺路看看。
 发表于 2 小时前
|
查看: 6|
回复: 0


