国产 DRAM 厂商长鑫科技下一代内存技术平台 G6 的技术指标预测,近日在业界流出。
该方案显示,长鑫将继续采用 DUV 光刻工艺生产 G6 代内存,预计最快于 2028 年推出。芯片单元面积将从 G5 代的 0.00128205 平方微米进一步缩减至 0.000896 平方微米,缩减幅度达 30%。
在缺乏 EUV 光刻机的条件下,长鑫正通过深度优化 DUV 工艺组合,逼近该技术的物理极限。
根据 Frederick Chen 发布的预测数据,G6 的单元面积微缩,将依靠继续优化 193 纳米 DUV 浸没式光刻机,并结合自对准四重图案化(SAQP)技术来实现。部分层级则采用自对准双重图案化(SADP)工艺。
从工艺节点指标来看,G6 的 WL(字线)间距将从 G5 的 33.3 纳米进一步收紧至 28 纳米,BL(位线)间距从 38.5 纳米降至 32 纳米,AA(有源区)间距从 23.9 纳米降至 20 纳米。
光刻胶方案同步升级:AA 切割层将从 193i LE4 升级为 193i LE4 或 X-SADP,位线接触层也引入 X-SADP 选项。
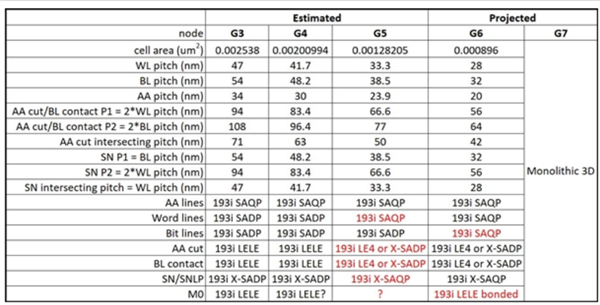
键合工艺的首次引入,是 G6 方案中最关键的技术变量。 预测表格中,G6 的 M0 层标注为“193i LELE bonded”,意味着长鑫计划通过晶圆级混合键合方式,将 DRAM 存储阵列与外围逻辑电路解耦制造后再堆叠互联。
这一思路与长鑫在 4F² 架构上的技术布局高度吻合。长鑫科技总裁曹堪宇在第四届集成芯片和芯粒大会上曾明确表示,4F² 架构的核心突破之一,就是将 DRAM 与 CMOS 工艺解耦,再通过晶圆级混合键合实现高速互联。这是 DRAM 从二维缩放迈向三维集成的关键转折点。长鑫预计今年年底将推出融合该技术的新一代 DDR5 RDIMM 产品。
G6 可能是 6F² 内存芯片结构的最后一代产品。预测指出,长鑫已提前布局 3D 内存技术,其 3D DRAM 堆叠层数可达 64 层以上。预计 2030 年后推出的 G7 代产品,可能转向 4F² 结构或 3D 内存架构。
说到内存,AI 催生的存储危机,正在让 PC 厂商的产品规格全面倒退。
技嘉日前宣布 B760 和 H610 两条主板产品线将支持 Intel LGA 1700 插槽“即将推出”的全新处理器。该系列新品预计 2027 年初上市,新芯片将支持 DDR4 内存。
这也意味着 Intel 正在重启其在 2024 年放弃的 DDR5-only 路线。
LGA 1700 插槽 2021 年随 12 代 Alder Lake 首发,同时支持 DDR4 和 DDR5。Intel 在 2024 年转向 DDR5-only 策略,如今重新带来双规格支持。
LGA 1700 的跨代兼容性在存储危机背景下变得至关重要。Intel 的策略很直白:让用户不必同时购买新 CPU 和昂贵的 DDR5 内存。
DDR4 于 2014 年进入市场,正常情况下为新硬件购买十年前的技术并不划算,但存储危机改变了这笔账。
即便 DDR4 当前价格已高于 2025 年年中的水平,其受到涨价冲击的程度仍远小于 DDR5。DDR5 在速度和能效上确有优势,但以目前的价格门槛来看,未必值得用户买单。
AMD 走的是同一条路。今年 8 月,技嘉已宣布推出面向 AMD 上一代支持 DDR4 的 AM4 平台新系列主板,配合 5800X3D 十周年重新发布。
厂商方面,三星电子明年约 80% 的存储芯片产能已被长期供应协议提前锁定。英伟达、谷歌、微软等全球科技巨头,均已签署覆盖五年以上的芯片供应协议。尚未签约的企业,只能争夺剩余约 20% 的产能。
三星电子在第二季度财报电话会议上坦言:几乎所有主要客户都在要求签署长期供货协议,公司难以满足所有需求。这一态势并非三星独有。
SK 海力士已与约 10 家核心客户完成长约协商;美光的战略客户协议数量,从二季度的 16 份增至三季度的 26 份;闪迪也已与包括多家大型科技公司在内的 8 家客户签订长约。
长约风潮正从存储芯片向 AI 基础设施全产业链蔓延。据悉,三星电机即将与台达电签署价值 7000 亿韩元(约合人民币 35.5 亿元)的 MLCC 长期供应协议,这将是其今年完成的第七份此类协议。
LG Innotek 正就 FC-BGA 封装基板长约展开谈判。HD 现代电气正推进数据中心变压器的长约谈判。LG 电子则与美国 AI 数据中心基础设施公司 Air 签署了价值 5 万亿韩元(约合人民币 253 亿元)的冷水机组供应合同。
需要指出的是,供应商议价权已显著向卖方倾斜。五年成为长约的标准基础期限,并附带每年滚动续签条款;预付款比例通常达 20% 至 25%,同时搭配强制采购条款——即便客户未能提货,也须按约付款。
首尔大学电气与计算机工程系教授 Choi Woo-young 警告:若存储市场陷入低迷,客户可能要求重新协商合约,供应商将别无选择,只能放宽现有条款。
在全球内存芯片产业中,三星、SK 海力士及美光三巨头占了近 90% 份额。排名第四的长鑫科技份额虽在 10% 以内,但正在给三巨头制造压力,SK 海力士已经表现出紧迫感。
据韩国媒体报道,SK 海力士 CEO 崔泰源日前表态:将在所有可能扩建内存产能的地方扩建。他担心全球存储芯片市场中美国及中国公司的快速追赶,强调韩国也需要官民合作加快半导体工厂扩建。
他重点提到两家中国公司——做内存的长鑫科技与做闪存的长江存储。他认为这两家公司正凭借本国强大的需求,快速追赶 SK 海力士等同行。
崔泰源直言:如果放任不管,这些公司全都会被追上,中国公司正在以飞快的速度追赶上来。
在他看来,原本应该是激烈竞争的局面,但在中国市场上 SK 海力士的扩张受阻,竞争难以有效进行。崔泰源表示,当前的需求巨大无比,但没法增加工厂产能才是问题。
对于崔泰源的表态,需要弄清楚一点:他提到的在中国扩产受阻,根源并不在国内,并非我们不欢迎投资。实际上,是韩国遵从了美国的制裁,自己没法在国内扩产。即便有阻止他们扩产的,那也是美国,但韩国公司又绝对不敢直接向美国抱怨。
其次,SK 海力士抱怨扩产受阻这一点就很可疑。他们遵从美国制裁,无法在中国市场扩产,但在韩国及美国的投资并没有受阻,设备更没有任何制裁。不能快速建厂扩产,问题得从自身找——到底是没法快速建厂,还是不愿看到产能扩大后内存价格快速下滑?
至于担忧中国公司追赶太快,这更没什么可说的。甚至可以说,两长(长鑫、长江存储)能有机会发展起来,就是三星、SK 海力士及美光太过贪婪所导致的。内存一年涨价 5 到 10 倍,仅三星和 SK 海力士今年的净利润加起来,估计要奔着 5000 亿美元去了。
如果不是它们如此逐利,在内存、闪存低价行情下,两长是没机会发展的。现在倒好,搞到 SAQP 四重图案化技术都有性价比了。
具体产品层面,据 TrendForce 最新报告,CPU、内存和 SSD 三大件已占一台 900 美元(约合人民币 6022 元)主流笔记本物料成本的 68%。厂商被迫在涨价、缩水、硬扛之间三选一。2027 年全球笔记本出货量预计将出现个位数下滑。
2026 年初,得益于 CPU 供应改善、厂商提前备货以及消费者提前释放换机需求,笔记本出货量还算过得去。但这不代表市场真正回暖——部分消费者只是把原计划后面的换机提前了,后续季度的需求已经被透支。
更麻烦的是,低成本库存正在耗尽,厂商不得不面对 CPU、内存和 SSD 价格全面上涨的压力。TrendForce 数据显示,2026 年三季度这三大件合计占 900 美元笔记本 BOM 的约 68%。
在此之下,厂商现在面临三条路:终端涨价转嫁给消费者,但会削弱需求;自己扛成本保价格,但要牺牲利润;降低配置保价格,但会削弱产品竞争力。
TrendForce 预计,如果 CPU 和内存价格持续高位,2027 年全球笔记本出货量可能从低位个位数下滑,恶化为高位个位数下滑。目前预测基准是低位个位数跌幅,但前提是价格不再继续上涨。
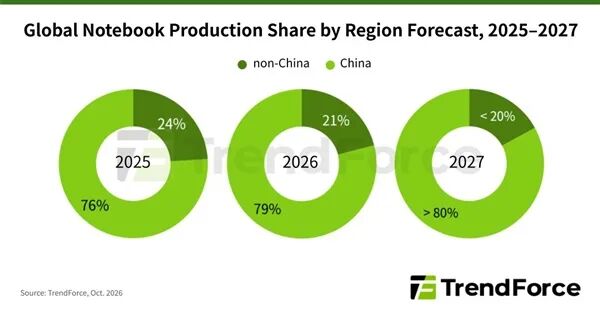
生产端也在调整。由于生产和供应链管理成本上升,厂商可能重新评估制造策略。TrendForce 预计,全球笔记本在中国以外地区的产能占比,将从 2025 年的 24% 降至 2026 年的 21%,甚至可能跌破 20%。
 发表于 昨天 23:41
|
查看: 6|
回复: 0


