内存模组厂十铨在 11 月 2 日的业绩说明会上给出判断:这一轮缺货最严重的阶段还没来。今年四季度到明年二季度会是供货最紧的窗口,届时可能出现“有钱也拿不到货”的局面。
十铨自己的生意结构也已经反转:面向企业客户的营收占比达到 64.6%,一年前这一数字只有 24.6%;卖给普通消费者的比例则从 75.4% 跌到 35.4%。
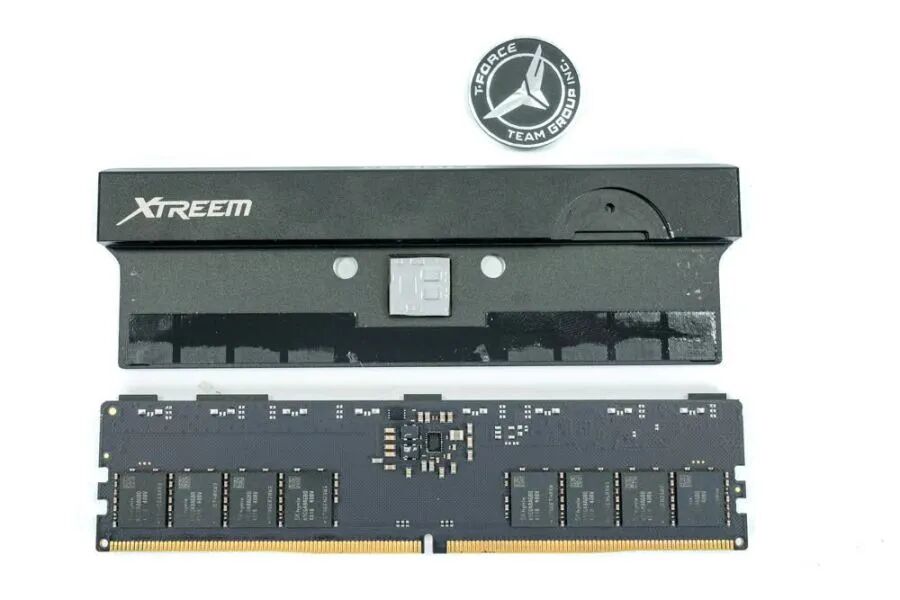
十铨是台湾的内存模组厂,玩家更熟悉的是 T-Force 系列。它自己不生产颗粒,而是从原厂采购颗粒再做成内存条出售。卡在原厂和玩家中间,拿货难不难,它往往最先感知到。
按十铨在会上的说法,这一轮行情与以往几次不同:原厂和模组厂都在向少数几家集中,价格已经连涨一年,短期看不到掉头的信号。海力士、三星、美光 2027 年的产能基本售罄,大客户早已签下长约,第三方采购越来越难。现在内存还买得到,只是贵;再过一阵,可能连买的机会都没有。
时间点给得很具体。今年四季度到明年一季度,价格还会继续往上走,部分产品一个季度就要涨 30% 到 40%;供货最紧的时段是今年四季度到明年二季度末。至于供需什么时候能重新平衡,十铨的判断是 2028 年下半年,甚至更晚。
长鑫和长江存储也补不上这个缺口。十铨提到,两家厂商的产品加起来已经占到内存市场将近一成,但需求仍然没法满足。原厂还在把产能大规模挪去做利润更高的 HBM,普通 DRAM 的供给被一压再压。
最能说明问题的是十铨自己的账本。2025 年三季度,它七成五的生意来自消费者,企业客户只占两成五左右。现在完全倒过来:64.6% 卖给企业,其中大头是做 AI 服务器的客户,留给玩家零售的份额只剩 35.4%。
压力最终传导到整机端。十铨表示,中低端手机厂商只能砍配置,或者把成本转给消费者;PC 厂商则同时面对整机涨价和购买意愿下降的双重压力。按国内二手参考价,16G DDR5-6000 已经来到 1200 元,一套 32G DDR4-3200(16G×2)也要 928 元。
内存至少还要缺到明年二季度,你会现在买,还是再等等?这轮行情后续怎么走,在云栈社区开发者广场的讨论里,不少玩家也在持续跟踪。 |  发表于 2 小时前
|
查看: 5|
回复: 0
 /1


