就在刚刚,Anthropic 正式提交了 IPO 申请,股票代码定为「ANT」。据知情人士透露,这家公司最快将于 11 月 16 日上市,估值有望达到 1.5 万亿至 2 万亿美元,直接冲击史上最大 IPO。
招股书显示,Anthropic 上半年营收 163 亿美元,净亏损 807 亿美元。与此同时,公司也向投资者发出警告:未来增长可能放缓,亏损或将持续。
这大概是我见过的最分裂的一份 IPO 申请书。
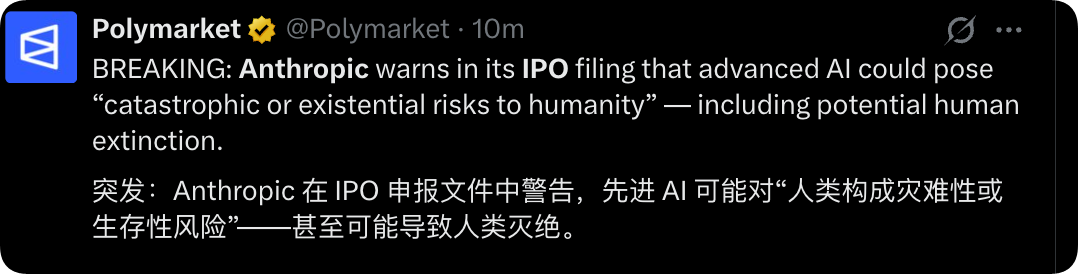
早在 9 月底,路透社就提前披露了 Anthropic S-1 招股书的部分信息。在此之前,这家公司已经是人工智能领域里最火热的创业公司,而现在它的真实财务状况和发展秘密全部被摆到了台面上。
一边叫嚣着要遏制人工智能的发展步伐,另一边却大手笔加快人工智能的应用与普及——这未免太讽刺了。
每赚 1 美元,1.6 美元花在算力上
AI 行业烧钱并不是什么新鲜事,但 Anthropic 的情况确实不太一样。
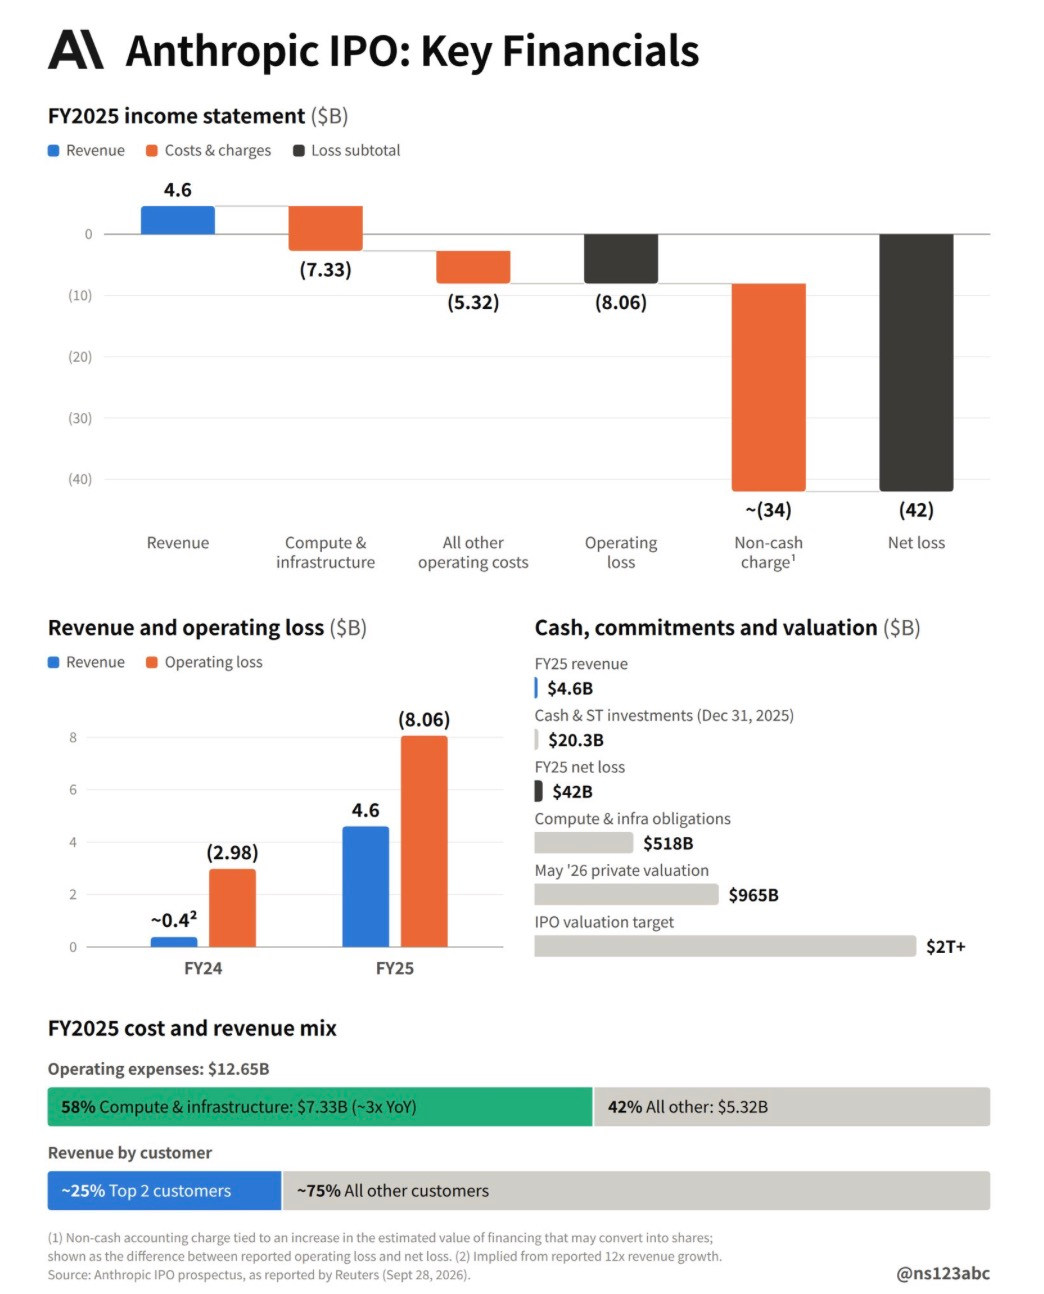
2025 财年,Anthropic 收入达到 45.9 亿美元,比上一年增长近 12 倍。增速相当惊人,但运营亏损也从 29.8 亿美元一路扩大到 80.6 亿美元。
说白了,收入涨到原来的 12 倍,亏损却比收入涨得还快。
不过从增长曲线来看,好消息仍然不少。到 2026 年 7 月底,Anthropic 的年化收入运行率达到 650 亿美元,而去年同期只有 90 亿美元,相当于增长超过 7 倍。2026 年第二季度单季收入 115 亿美元,同比增长超 140%,节奏非常快。
Anthropic 有 75% 到 85% 的收入来自企业 API 服务。Claude Code 是公司的重要产品线之一,在业务扩张过程中扮演了关键角色。
到 2026 年第一季度,企业订阅数量已经增加四倍多,企业花费如今已占产品收入的大约一半。这与 OpenAI 形成了明显反差——后者超过六成收入来自 C 端市场。
但这条增长曲线之下,高昂的成本无法回避。
2025 年,Anthropic 的计算成本达到 73.3 亿美元,占当年全部运营费用的大头,而且这个数字比公司当年总收入还高出 1.6 倍。算下来,公司每获得 1 美元收入,就有 1.6 美元用在了算力上。
不过,这已经比 2024 年的 6.6 倍好太多了。规模效应正在逐步显现,只是还远没到能弥补亏损的程度。更要命的是,73.3 亿美元并不会停在这里。
Anthropic 在招股书中提到,未来几年将把 5180 亿美元投入到云服务、计算能力和基础设施建设中,以确保公司正常运转。
可反观它的「储金库」:2025 年前公司现金和短期投资总额为 202.8 亿美元。5180 亿和 202 亿之间相差 25 倍。这意味着接下来几年,Anthropic 必须以极快速度增长,并且不断再融资,否则就可能面临严重的资金链断裂风险。
未来的收入增长和融资能力,能不能继续撑起这笔庞大的算力投资承诺?这才是整个估值逻辑中最脆弱的一环。
两个客户占据一半以上地盘
Anthropic 招股书同样暴露了自己最大的风险:「近四分之一的收入来自两个客户,而且大部分大客户都没有签订长期合同」。
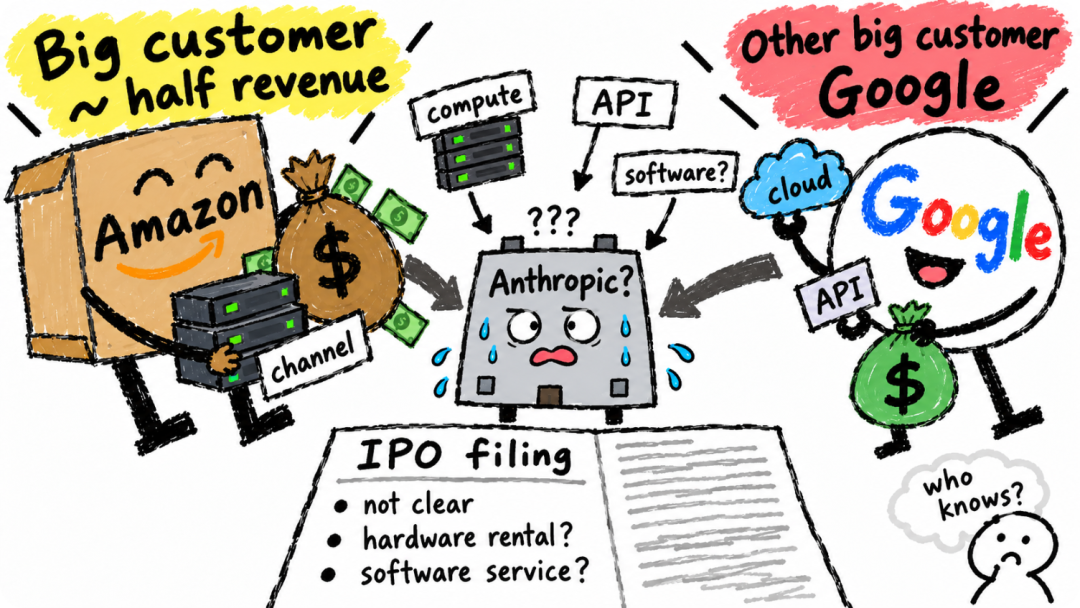
这两个客户,正是亚马逊和谷歌。
亚马逊贡献了总收入的大约一半,其中包括算力购买、Claude API 调用结算以及渠道分销等各类收入。招股书没有把这部分单独列出,因此外界很难分辨其中有多少来自硬件租赁,有多少来自纯软件服务。
如果亚马逊未来改变策略,减少采购量,转而押注自研 AI 模型或竞争对手的产品,Anthropic 的收入就会骤然下滑。而且到目前为止,亚马逊没有给出任何长期合作的承诺。
也就是说,只要 OpenAI 或 Anthropic 的增长放缓、融资受阻,这些变化会直接传导到相关公司的 AI 业务板块上。
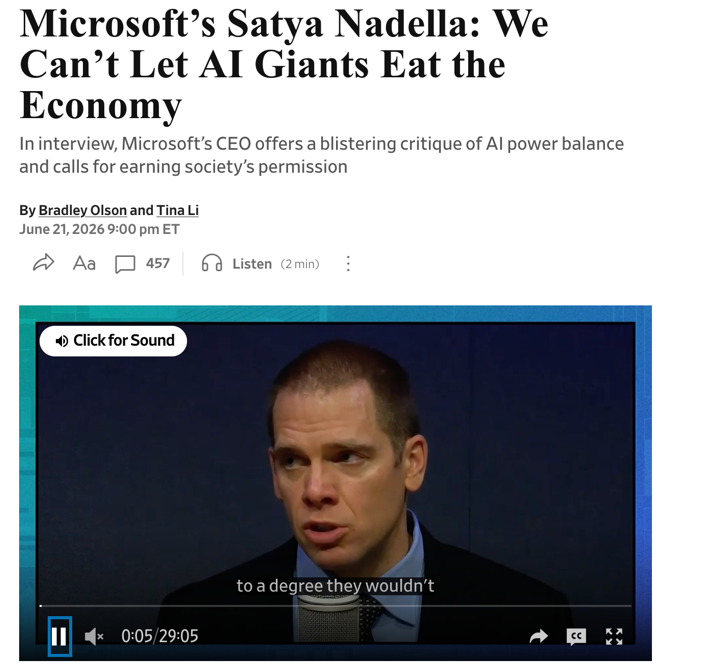
微软 CEO 纳德拉也曾表示,AI 领域的市场资源正在被少数大公司迅速抢占,行业垄断和风险集中化的现象越来越严重。
Anthropic 其实也在悄悄调整收入结构。按 2026 年第二季度数据计算,其年化总营收中有超过四成来自 AWS Bedrock、微软云以及谷歌云这样的平台渠道分销收入。
这种模式可以降低对单一客户的依赖,爆雷风险小一些,但代价同样不低:利润被云计算服务商分走了一部分。
嘴里说要减速,脚却一直踩在油门上
这次向美国证券交易委员会递交的 IPO 招股说明书中,Anthropic 反复强调了「AI 风险」。
在 261 页正文中,有 80 多页都是风险因素说明,是业务描述部分(48 页)的近两倍。相比之下,SpaceX 几个月前提交的 277 页招股书里,风险章节只占大约 38 页。
招股书还提到,公司的人工智能模型可能存在自我保护行为,比如不关机、藏匿信息或修改数据,类似勒索行为。
招股书并未披露安全研究的具体支出金额。Anthropic 仅表示,在 2025 年 7 月抽取的一周样本中,用于 AI 研究的计算资源约有 6% 投入了安全工作。
但翻开资本开支部分,画风就完全不同了。
过去 11 个月里,Anthropic 签下的算力合同不仅金额巨大,合同性质也从「短期合作」明显转向「长期绑定」。其中与亚马逊 AWS 的长期合同约 1100 亿美元、谷歌云约 1111 亿美元、微软 Azure 约 314 亿美元,这三家合同全部被标记为「不可取消」或「无论使用与否均需付款」。
可以说,在这些长期合同解约之前,Anthropic 几乎没有退路,必须持续以极高速度增长,才能覆盖这些刚性支出。
The Information 在报道中直言,安全警告与算力扩展之间的矛盾值得警惕。
其实,这已经不是 Anthropic 第一次自己打自己脸了。
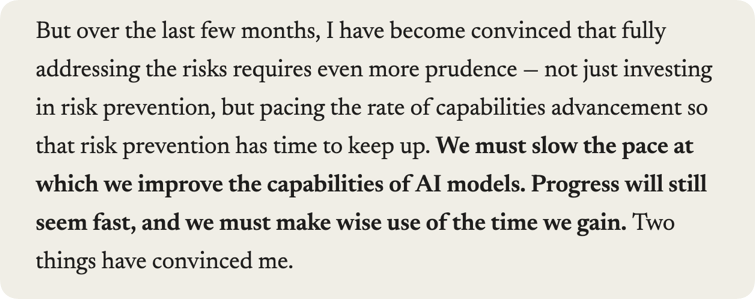
上个月,CEO 达里奥·阿莫代伊发布了长达 3800 字的文章《We Must Pace the Frontier》,核心观点是「我们应当减缓提升人工智能模型能力的速度」。
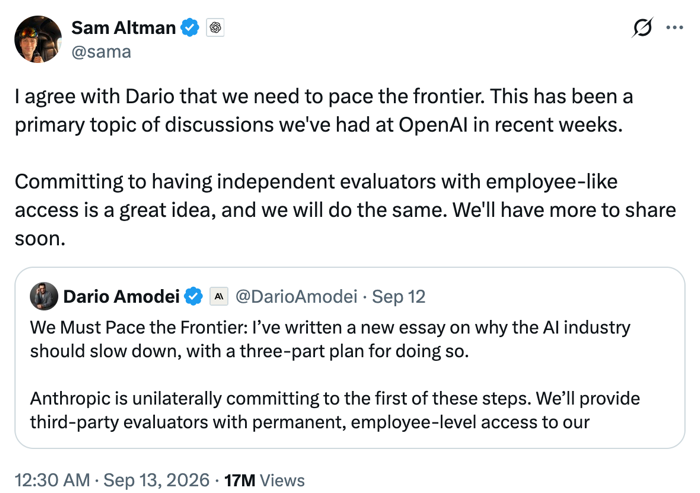
奥特曼在 X 上回了一句「我同意」,马斯克也点头赞成。人们一度以为,整个行业终于开始反思了。
但要了解一个人或一家公司,别看他怎么说,要看他具体做了什么。
9 月初,Anthropic 发布了 Fable 5.1、Mythos 5.1,随后是 Opus 5.5、Sonnet 5.5,不到一个月内密集推出至少四款新模型。刚发布的 Sonnet 5.5 在 Terminal-Bench 4.0 上取得了 70.6% 的成绩,而上一代 Sonnet 5 只有 10.3%,旗舰版 Opus 5.5 也只有 66.4%。评测机构 Artificial Analysis 的智能指数榜上,Claude 家族包揽前三,Sonnet 5.5 排在第二。
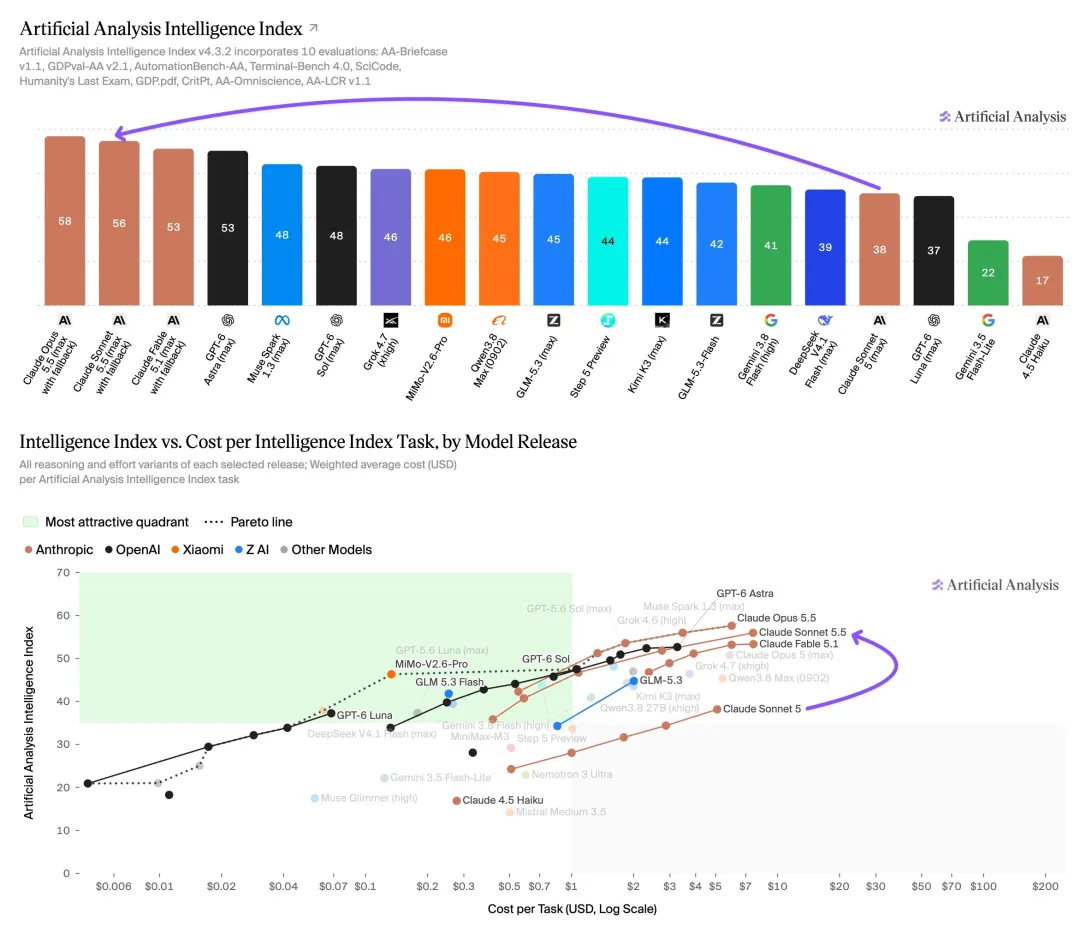
一边在公开场合不断要求整个行业对 AI 发展踩刹车、控风险,另一边却秘密签下有史以来最大的一笔算力采购订单,并努力扩大公司规模。
在冲击「史上最大 IPO」的路上,Anthropic 最担心的恐怕不是 AI 对人类的威胁。
 发表于 1 小时前
|
查看: 5|
回复: 0
 /1


