AI 基建的分水岭已经挪位了。以前比的是谁敢撒钱,现在拼的是谁借钱的成本更低。摩根士丹利 10 月 25 日的报告讲得很透:头部公司即便债务价格抬升也照花不误,再往下的玩家,债券市场先关掉了一半大门。
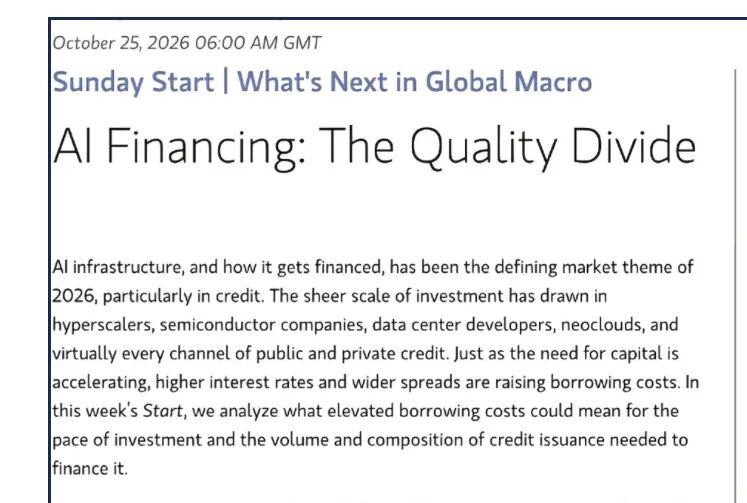
微软、亚马逊、Alphabet、Meta 这四家,2027 年的资本开支预计比 2026 年再涨 50% 以上,合计吃掉 AI 相关开支的 75% 以上。为什么停不下来?预期回报率在 25% 往上,利息涨得再快也追不上回报。四家平均评级约 AA,平均市值超过 3 万亿美元,利率环境变了,先动起来的只是信用利差。
再往产业链下游看,就是另一个市场了。
甲骨文评级只剩 BBB-,5 年期信用违约互换(CDS)约 295 个基点,债市已经按高收益债来定价。CoreWeave 的无抵押债收益率逼近 15%,而那些有投资级客户订单支撑的贷款,成本大约只要 7%。没有大客户背书的企业,融资利率普遍落在 9% 到 11%。
融资成本的差别会顺着产业链一层层传导:钱便宜的公司先锁定 GPU、电力和长期合约,钱贵的只能拿资产做抵押,扩张节奏完全被利息牵着走。
说到底,现在拼的不是讲故事的本事,而是资产负债表。10 月 28 日和 29 日,三家公司的财报会真正验一次账。后续估值与融资环境的分化大概率会沿着这条曲线继续演变,值得盯紧 趋势。 |  发表于 2 小时前
|
查看: 13|
回复: 0
 /1


