基础款智能手表板块持续疲软,高端智能手表更换周期拉长。
根据 Counterpoint Research 发布的《2026年第二季度全球智能手表分型号出货量季度追踪报告》显示,2026年第二季度全球智能手表出货量同比下降 4%。这是该市场一年来首次出现下滑。此次下滑主要源于基础款智能手表板块持续疲软:由于基础款设备监测功能有限,消费者普遍推迟了这类低价产品的换新;与此同时,高端智能手表用户因期待即将发布的新品而暂缓购机,设备更换周期因此被进一步拉长。
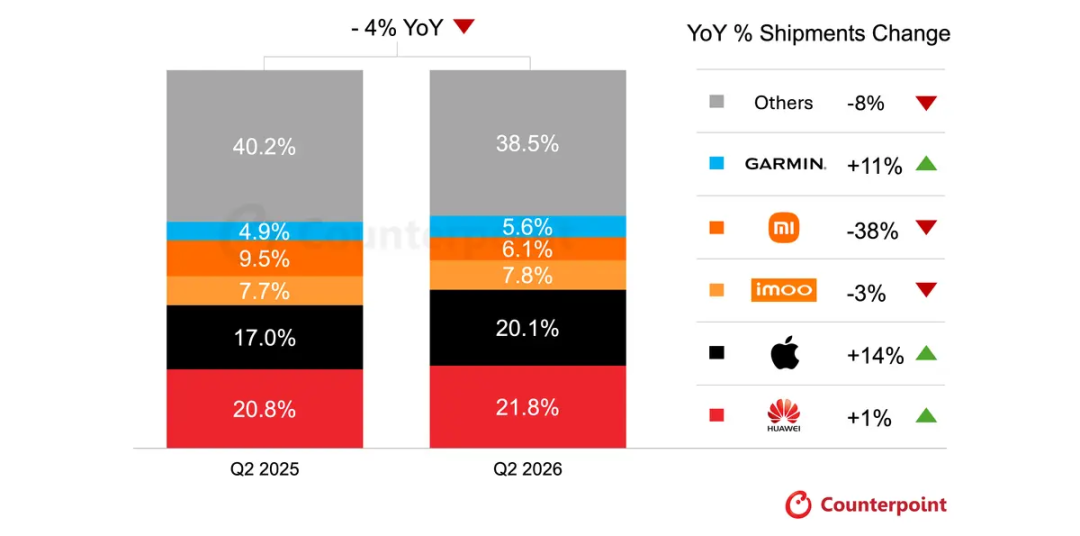
2026年第二季度与2025年第二季度全球智能手表出货量市场占比
谈及各品牌市场表现,首席分析师表示:“2026年第二季度,华为的出货量位居市场首位,同时跻身五大头部品牌中同比增速最快的行列。受2025年末更新迭代的产品系列持续热销带动,该品牌在所有地区均实现出货增长。Apple Watch Series 11 与 Watch SE 3 两款机型合计占苹果 2026 年第二季度全球出货量的 80% 以上。中国是华为增长的核心动力,约占其全球出货量的 80%。”
从区域市场来看,华为继续领跑中国市场出货,2026年第二季度市场占比达到 38%,创下历史新高。中国市场智能手表出货量同比增长 7%,增速仅次于北美市场。这一增长得益于消费者对华为、Imoo 等本土品牌的高度青睐。同时,苹果成为该地区五大头部品牌里增速最高的品牌,标志着其已经从 2025 年同期的市场下滑态势中复苏。此外,中国消费电子补贴政策也助推了当地智能手表的销量。
针对本次市场情况,研究总监表示:“高端用户延长了现有手表的使用周期,入门基础款市场持续萎缩,因此我们预计 2026 年全年出货量仅会实现约 1% 的增长。但智能手表端侧人工智能发展,以及各大厂商竞相研发无创血糖监测技术,会促使消费者产生换新意愿。这也是我们预测到 2030 年行业复合年均增长率可达 3% 的核心依据。”
全球智能手表出货量下降的判断,IDC 与 Counterpoint Research 基本一致:2026 年第二季度全球腕戴设备市场出货量为 4,801 万台,同比下滑 4.3%。腕戴设备市场包含智能手表和手环产品。其中,全球智能手表市场出货量 3,708 万台,同比下滑 4.2%;手环市场出货量 1,092 万台,同比下滑 4.7%。
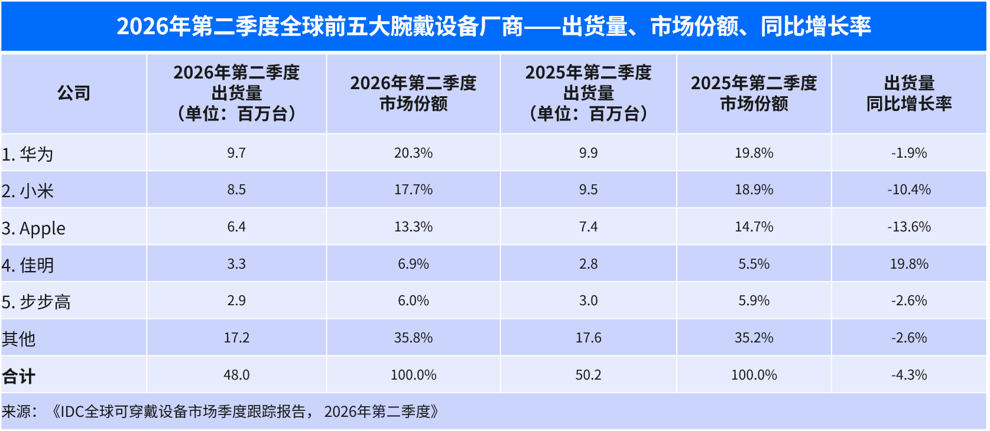
其中,华为在 2026 年二季度腕戴产品全球出货量持续领跑。华为 Watch Fit 系列、Fit 5 系列成为二季度增长的重要支撑;同时,HUAWEI WATCH Ultimate Design 星钻绽放款、儿童手表 X1/X1 Pro 等新品密集推出,覆盖多元细分市场,通过产品线扩张与人群细分进一步巩固腕戴市场竞争力。
而苹果排在第三位,该季度 Apple Watch 进入更大范围的促销阶段,价格刺激成为成熟市场维持增长的重要手段。除中国市场在 618 年中大促中保持较好表现外,日本及拉美等市场也受益于零售及渠道促销实现增长。Apple Watch 在成熟市场增长承压的同时,仍通过价格策略和区域市场拓展挖掘增量。
当前腕戴设备市场步入增速放缓阶段,想要突破可以从两个方向来寻找:一是依托端侧 AI 算力加持,强化设备实时感知与主动决策能力,推动智能手表升级为个人健康管理的智能中枢;二是行业在无感化交互与产品形态上持续创新,最大限度弱化穿戴设备的物理佩戴存在感,转而依靠持续输出的数据价值建立用户粘性。 |  发表于 昨天 23:39
|
查看: 3|
回复: 0


