央视财经最近报道了MLCC市场的一轮剧烈波动——有从业者形容行情“一天一个价,甚至一小时一个价”,部分热门型号一个月内涨幅达到7到8倍,现货最高甚至被炒到原价的2到10倍。
不过这显然不是一次简单的全行业普涨。央视财经提到,最常用的消费级料号0603-104,每千颗价格从二季度的约5元涨到6月底的30元,目前已经回落到10元左右。与此同时,AI服务器和车规使用的高容量MLCC依然紧缺,海外原厂相关产品涨幅普遍在15%到35%之间。
一边是普通产品冲高回落,一边是高端产品交期持续拉长。这轮行情的真正驱动力并不是消费电子全面复苏,而是AI正在重新分配MLCC的产能。周四直播时我们也聊到,虽然MLCC目前不再是市场短期关注的焦点,但产业层面的逻辑其实一直没变。
AI服务器需要的,不只是更多MLCC
MLCC主要承担滤波、去耦和稳定电压的任务。随着GPU算力和功耗持续上升,芯片附近需要更多电容来实现快速放电和稳定供电。但电路板空间并没有同步增加,产品只能朝更小尺寸、更高容值、更低等效电感的方向升级。所以AI带来的不仅是数量增长,更是单颗价值量和技术难度的跃升。
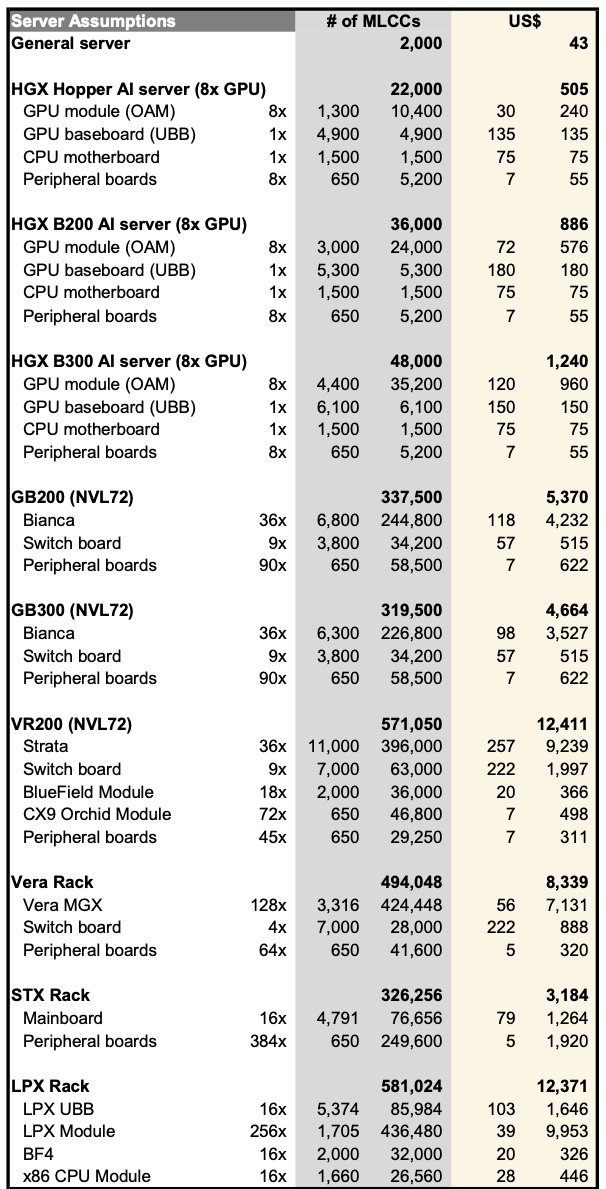
大摩的测算可以直观说明这个变化:一台普通服务器大约使用2000颗MLCC,价值量约43美元;GB300 NVL72机柜预计使用约31.95万颗,价值量约4664美元;到VR200 NVL72,数量可能增加到约57.1万颗,价值量升至约1.24万美元。相较GB300,颗数增长约80%,价值量增长约166%。这说明AI平台升级后,高容、小型化MLCC的价值量增长明显快于服务器出货量的增长。
其中,47μF以上的产品可能成为最紧缺的环节。大摩预计,Cloud AI对这类产品的需求可能从2025年的约40亿颗增加到2027年的400亿颗以上。高容产品对介质层、叠层精度和良率的要求更高,能够稳定大规模供货的厂商其实并不多。
高端产能被占满,涨价开始向外扩散
AI产品与消费、汽车、工业产品并非完全使用同一种MLCC,但它们会争夺部分陶瓷粉体、镍电极材料、设备和制造资源。当海外龙头把更多产能转向AI高端规格,普通高容和成熟规格的供给就会被压缩。高端缺货由此通过转产、砍单和交期延长,逐步传导至其他市场。
根据我们跟踪的数据,本周现货价格平均上涨10%到25%,主要受到海外厂商转产和削减部分订单的影响。AI相关产品交期已经达到30周,部分订单积压到明年二季度以后。供应链预计四季度原厂可能进一步提价30%到50%以上;国内某头部原厂近期也对车规产品全面提价,大客户涨幅约30%到40%,部分中小客户更高。这些数据来自供应链反馈,仍需要以实际成交和厂商执行情况来验证。
摩根大通预计三星电机可能从四季度开始,对谈判成功的直接客户提价20%到25%,2027年仍可能出现多轮调价。现货价格反映的是短期稀缺程度,原厂价格则还要考虑长单和年度谈判的因素。
国产厂商的情况
前面聊了这么多海外的情况,大家最关心的还是国内这几个厂商——有没有进NV供应链?他们的市场都在哪些方向?
海外产能向高端集中后,大量无法获得稳定供货的客户开始转向国内供应商。根据我们的调研,龙头正在给NV和谷歌送样验证中,主要料号是47uF 0805和100uF 0805。
国产厂商目前获得的MLCC订单主要来自国产AI服务器和电源系统,这并非可以忽略的小众市场。服务器主板、加速卡和供电系统都需要大量MLCC,算力密度和功率提升还会推动产品向更高容值、更高电压和更高可靠性方向升级。
国产算力对MLCC的需求量这里先不写具体数字了,先看下国内龙头8月份给两大电源厂商高压高容47uF的小批量出货情况:
当前MLCC市场可以分成三层来看:最上层是AI和车规高端产品,受技术壁垒和产能约束影响,结构性短缺最明确;中间层是被高端产能挤出的普通高容产品,涨价弹性最大,但也最容易受到产能回摆的影响;底层是需求仍然偏弱的普通消费规格,价格更多受渠道库存和旺季补货驱动。
所以,这不是简单复制2018年的涨价周期。最近国内头部厂商还会跟代理商再次集体议价,下个月应该就能知道大部分料号的报价策略了。有最新动态都会第一时间在云栈社区更新分享,对被动元件和算力供应链感兴趣的朋友可以保持关注。
 发表于 3 天前
|
查看: 1|
回复: 0


