Jefferies 在最新的 CCL 跟踪报告里给出了一个信号:Meta 的智能体应用 Muse 已经冲上美国 iOS 应用商店榜首。这被解读为 AI 正从单纯的聊天机器人向智能体(Agentic)应用演进。而智能体在消费端的普及,必然推高推理、编排和基础设施的负载,服务器 CPU 需求因此受益。
Jefferies 继续把 Delton(广合科技)列为核心受益标的,理由是它对服务器/服务器 CPU 的营收敞口分别约为 90%/60%。其他高数通敞口的 PCB 和基板供应商,也被认为会一起吃到这波红利。
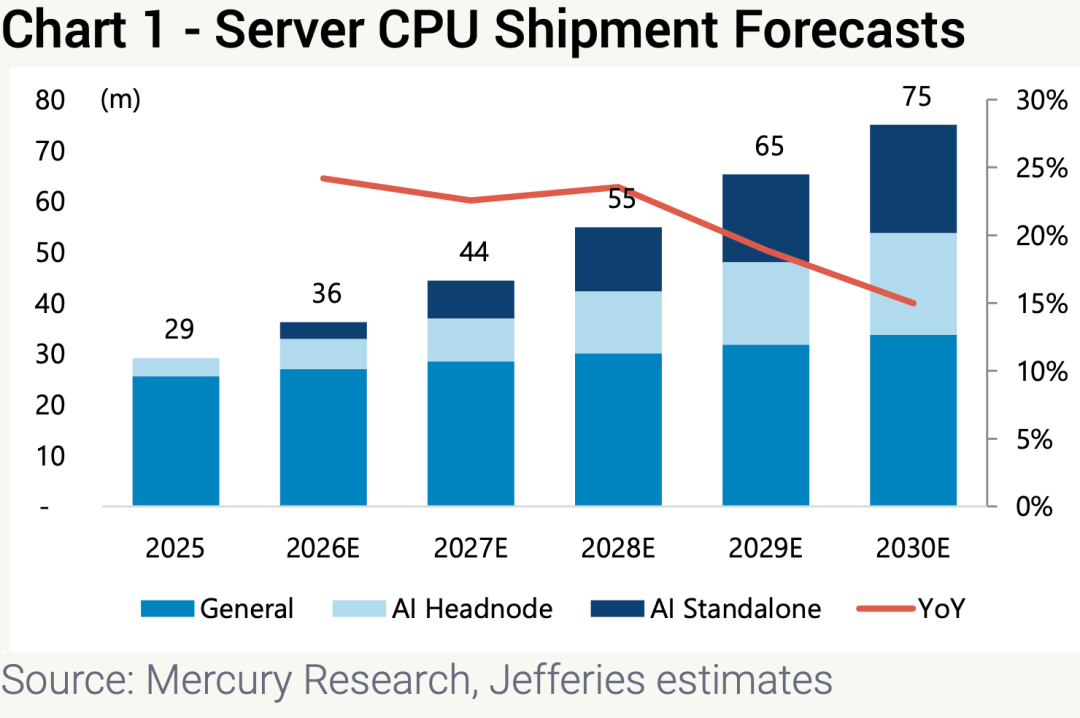
Meta Muse 的走强,可能是近期市场重新聚焦服务器 CPU 的关键催化。Meta 的新 AI 智能体 Muse 在发布仅 10 天后(9 月 18 日)就登顶美国 iOS 应用商店,这让关于服务器 CPU 需求的讨论重新回到市场焦点。Muse 并非第一个面向普通消费者的智能体 AI,但它是大型科技公司里最早、也是最高调的一个——被刻意包装成主流日常产品,而不是只面向重度用户或高端玩家的工具。媒体描述也印证了这一点:在早期更小众、更技术化的版本之后,Muse 把智能体概念带给了更广泛的受众。
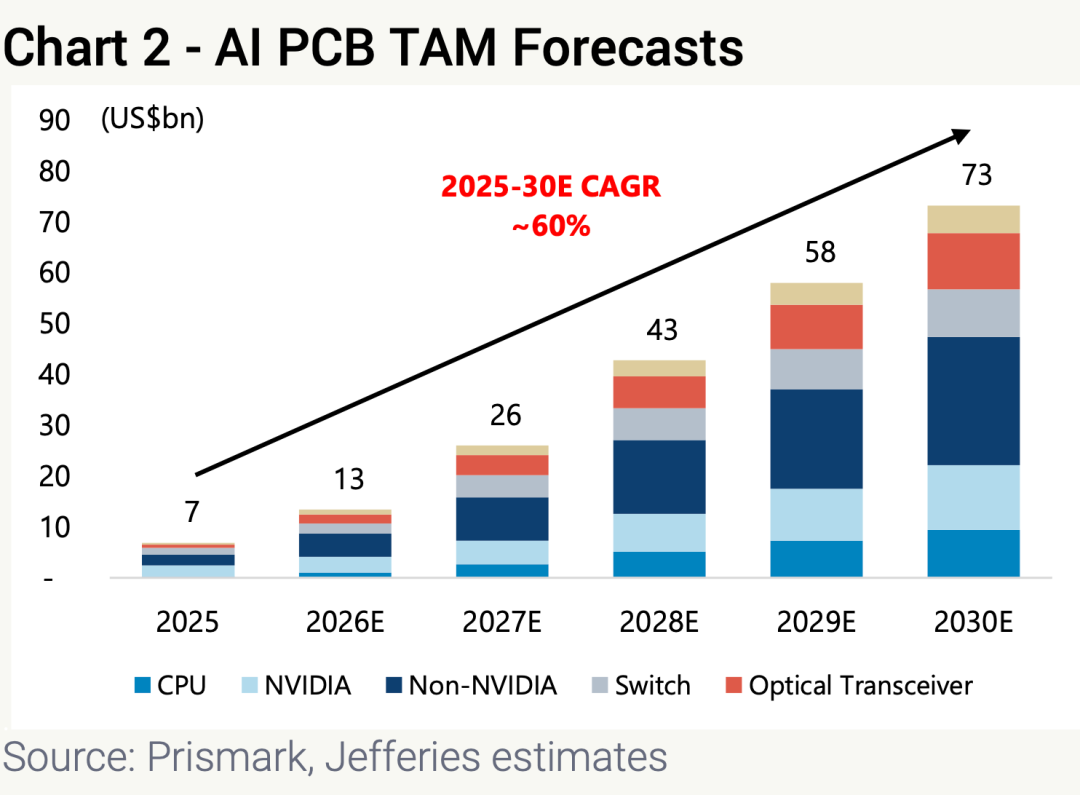
Jefferies 重申 Delton 是直接受益者,基板厂商同样受益于结构性增长。Delton(广合科技)被继续视为全球服务器 CPU 需求的直接代理标的:它对服务器市场敞口很高(2026E 营收敞口约 90%),尤其是服务器 CPU 主板(营收敞口约 60%)。虽然 GCE(金像电子)和 Tripod(健鼎科技)仍是另外两家领先的 CPU PCB 厂商,但 Jefferies 观察到其他高数通敞口的厂商今年已经拿到可观的通用服务器订单,比如 WUS(沪电股份)和 Shennan(深南电路),它们在 2026 上半年于该细分领域实现了显著营收增长。
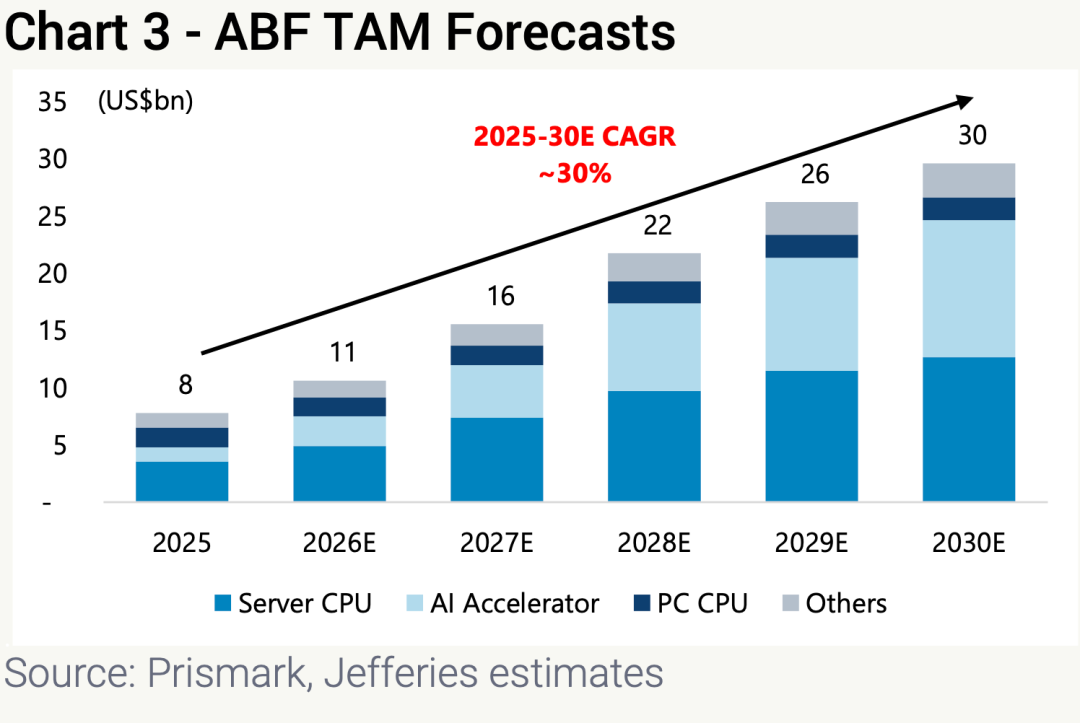
此外,ABF 基板制造商(主要分布在中国台湾、日本、韩国、欧洲)将继续直接受益于服务器 CPU 的强劲需求。产品持续迭代——更大的表面积、更高的层数、更复杂的设计——对良率和行业产能消耗的挑战越来越大。这一趋势还会通过上游材料/设备的部分重叠,对 BT 基板产生挤出效应,从而利好 Shennan(深南电路)和 Fastprint(兴森科技)等新兴基板厂商。
大摩:斗山宣布在韩国和中国扩产
据 Business Korea 报道,斗山(Doosan,000150.KS)于 9 月 17 日宣布了一项 9,700 亿韩元的 CCL 扩产计划:
- 4,200 亿韩元投在韩国,新增光模块 CCL 产线;
- 5,500 亿韩元投在中国,新建一座面向 AI 加速器和网络交换机 CCL 的新工厂。
投资将分阶段推进至 2028 年,新产线自 2028 年下半年起陆续投产。
大摩的调研显示,这项投资有望为斗山新增约 200 万张/月 的 CCL 产能,按大摩估算相当于 2028 年全球 CCL 产能的约 2%。
该投资进一步印证了高端 CCL 需求强劲,并不动摇大摩关于高端 CCL 持续紧缺的判断。因此,对台光电子(EMC)、台耀科技(TUC)和生益科技(Shengyi)均为正面映射。
维持对台光电子和台耀科技的增持(OW)评级;对生益科技维持持平(EW)评级,因其估值吸引力相对不足。
整体来看,从 Jefferies 的服务器 CPU 逻辑到大摩的 CCL 扩产信号,高端材料端的结构性缺口仍在延续。对于跟踪 覆铜板 和 PCB 产业链的读者来说,斗山的扩产节奏、台系与大陆厂商的订单分配,以及 ABF 基板对 BT 基板的挤出效应,是接下来几个季度值得持续验证的三条线索。 |  发表于 3 天前
|
查看: 0|
回复: 0


