AI,又要制造一个超级 IPO。
这一次,主角既不是 GPU,也不是大模型,而是 SSD。
最新消息显示,SK 海力士旗下美国存储公司 Solidigm 正在考虑赴美 IPO,最早可能在 2027 年启动,目标估值最高达 1500 亿美元,潜在募资约 150 亿美元。
如果最终成行,这有望成为美国半导体行业史上最大 IPO 之一。
更戏剧性的是,Solidigm 五年前还是英特尔卖掉的一块 NAND 业务。
从「英特尔弃子」到 1500 亿美元 IPO 候选者,这家公司只用了五年。
一、1500亿美元
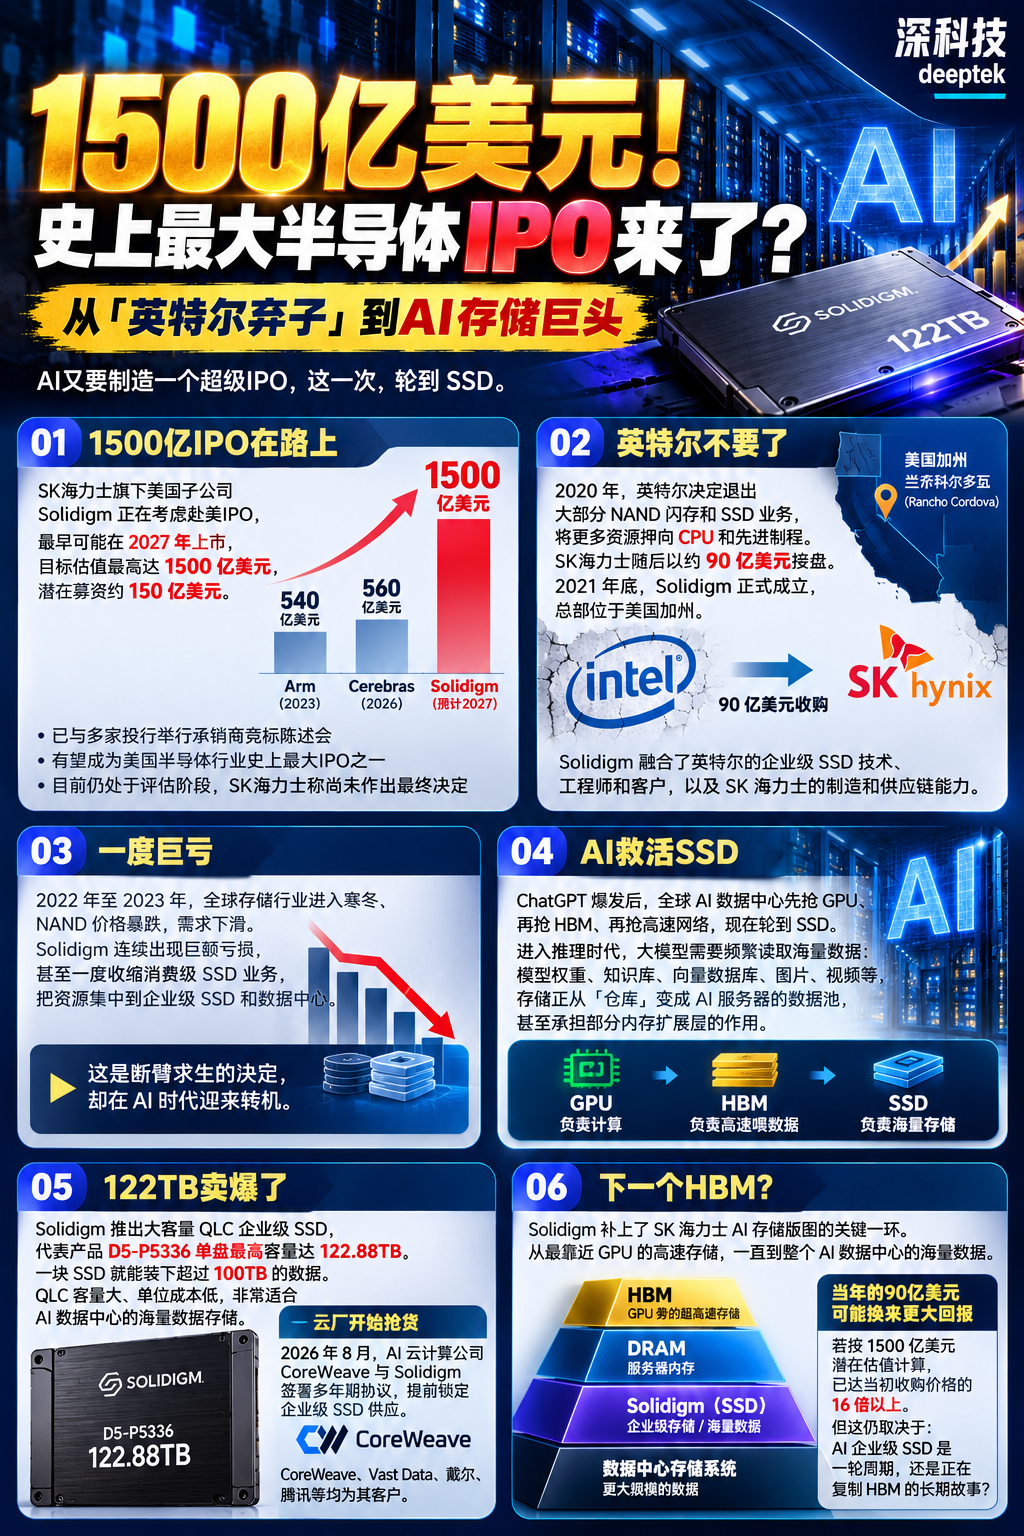
Solidigm 这次的目标相当激进:潜在估值 1500 亿美元,潜在募资约 150 亿美元,最早 2027 年上市。
目前,公司已经与多家投资银行举行承销商竞标陈述会,上市准备开始推进。
作为对比,Arm 在 2023 年 IPO 时估值约 540 亿美元。如果 Solidigm 最终以 1500 亿美元估值上市,相当于接近当年 Arm 的 3 倍,有望成为美国半导体行业史上最大 IPO 之一。
不过,目前一切仍在评估阶段。SK 海力士也表示,尚未作出最终决定。
但这个超级 IPO 的故事,已经开始了。
二、英特尔不要了
Solidigm 并不是一家普通创业公司。
它的前身,就是英特尔 NAND 闪存和 SSD 业务。
2020 年,英特尔决定退出大部分 NAND 业务,将更多资源押向 CPU 和先进制程。SK 海力士随后以约 90 亿美元接盘。
2021 年底,第一阶段交易完成,Solidigm 正式成立。
因此,这家公司从出生开始,就同时拥有两种基因:
一边是英特尔留下的企业级 SSD 技术、工程师和客户;另一边是 SK 海力士的 NAND 制造、供应链和存储产业能力。
今天回头看,SK 海力士当年买下的,远不只是一堆 NAND 资产。
三、AI救活SSD
这笔收购最初并不好看。
Solidigm 成立后,很快撞上全球存储寒冬。2022 年至 2023 年,PC、手机和服务器需求下降,NAND 库存高企、价格暴跌,整个行业进入惨烈的去库存周期。
Solidigm 也连续出现巨额亏损。
最困难的时候,公司开始收缩消费级 SSD,把资源进一步押向企业级 SSD 和数据中心。
当时看,这是断臂求生。
现在看,却成了命运的转折。
因为 AI 来了。
ChatGPT 爆发之后,全球 AI 数据中心先抢 GPU,然后抢 HBM,再抢高速网络。
现在,轮到 SSD 了。
原因很简单:AI 不仅需要「算」,还需要「存」。
尤其进入推理时代,大模型需要不断读取模型权重、知识库、向量数据库、图片、视频和海量上下文数据,存储的重要性快速提升。
企业级 SSD 的角色也因此发生变化。
过去,它更像「仓库」;现在,它正在变成 AI 服务器的数据池,甚至承担部分内存扩展层的作用。
Solidigm 恰好押中了这个方向。
四、122TB卖爆了
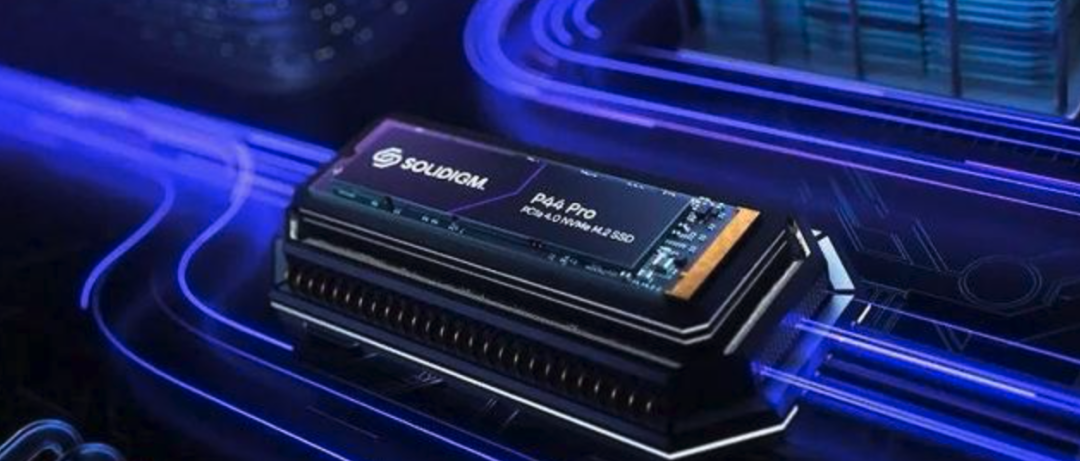
Solidigm 手里最重要的一张牌,就是大容量 QLC 企业级 SSD。
其 D5-P5336 单盘最高容量达到 122.88TB。一块 SSD,就能装下超过 100TB 的数据。
QLC 容量大、单位成本低,非常适合 AI 数据中心的海量数据存储。
更重要的变化发生在客户侧。
2026 年 8 月,AI 云计算公司 CoreWeave 与 Solidigm 签署多年期协议,提前锁定企业级 SSD 供应。
这个信号非常关键。
过去,云厂采购 SSD 更像购买标准化零部件;现在,大型 AI 基础设施公司开始提前锁定存储资源。
这越来越像几年前的 HBM。
GPU 负责「算」,HBM 负责「高速喂」,SSD 负责「海量存」。
AI 服务器越多,需要的 SSD 也越多。
五、下一个HBM?
Solidigm 背后真正的大赢家,可能还是 SK 海力士。
今天的 SK 海力士已经形成一套完整的 AI 存储版图:HBM 负责 GPU 旁边的超高速存储,DRAM 负责服务器内存,Solidigm 负责企业级 SSD 和海量数据。
从最靠近 GPU 的数据,一直做到整个 AI 数据中心的数据存储。
这也是 90 亿美元收购英特尔 NAND 业务真正的战略价值。
如果简单按照 1500 亿美元潜在估值计算,这个数字已经达到当初收购价格的 16 倍以上。当然,这不能直接理解为投资回报 16 倍,因为 SK 海力士此后还有大量投入,而且 1500 亿美元目前只是潜在估值。
真正值得关注的是另一个问题:
AI 企业级 SSD,究竟只是一轮存储涨价周期,还是正在复制 HBM 的故事?
五年前,英特尔卖掉 NAND 业务。
五年后,这块业务正在冲击 1500 亿美元估值。
GPU 之后是 HBM,HBM 之后是高速网络。
而现在,AI 基础设施的下一场争夺战,可能轮到 SSD 了。
 发表于 昨天 23:33
|
查看: 2|
回复: 0


