仅仅生产出性能卓越的NAND芯片,已经不足以在当今存储市场立足。
生成式人工智能(AI)的蓬勃发展,带动了半导体存储器需求的爆炸式增长。继DRAM之后,NAND闪存(以下简称NAND)的市场价格也大幅上涨,预计到2026年第二季度,各大厂商的销售额将创下历史新高。
然而,错失这轮红利的最大输家,恐怕要属日本铠侠(Kioxia)。2026年第二季度的NAND闪存销售额中,铠侠先后被美国美光科技和中国的长江存储(YMTC)超越,直接跌至第五位。它不只被韩国和美国甩开,如今连中国厂商也跑到了它前面。本文基于研究公司的数据,试图拆解一个核心问题:根源或许就藏在人工智能服务器所采用的固态硬盘(SSD)里。
ChatGPT发布后,NAND市场有望迎来前所未有的扩张
图1展示了2006年至2026年第二季度各公司NAND闪存季度销售额的走势。OpenAI于2022年11月发布ChatGPT之后,NAND市场一度陷入低迷。到2023年上半年,即便是韩国三星电子,季度销售额也跌至约30亿美元。
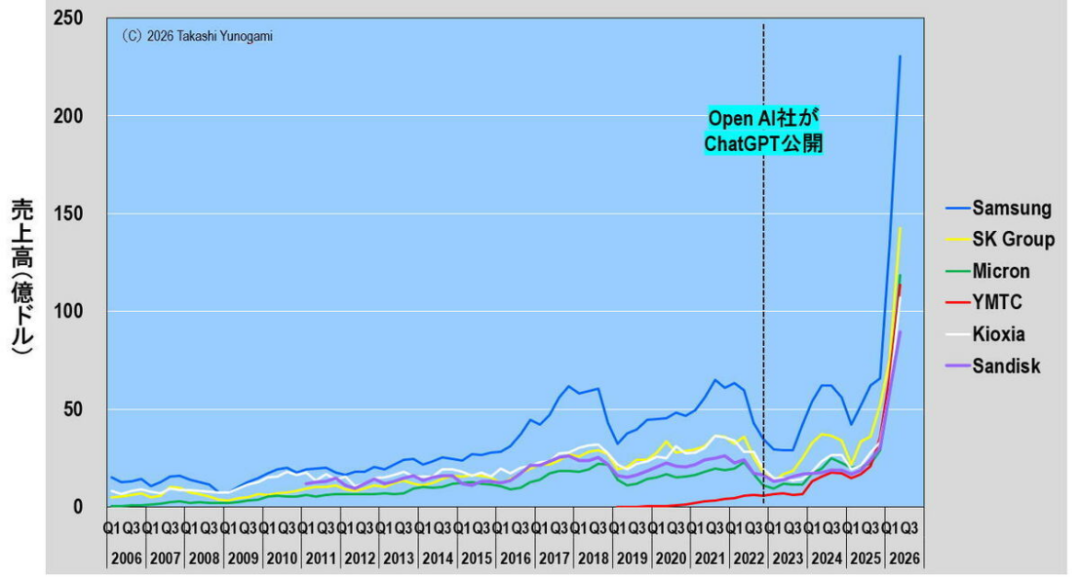
图1. 各公司季度NAND闪存销量(截至2026年第二季度)来源:作者根据TrendForce数据制作。
随后市场逐步复苏,并从2025年下半年开始加速上行。预计三星电子2026年第二季度的NAND销售额将达到约230亿美元,是其2021年峰值(约65亿美元)的3.5倍。SK集团(SK海力士及其子公司Solidigm)预计约143亿美元,美光科技约118亿美元,长江存储约113亿美元,铠侠约107亿美元,美国闪迪约90亿美元——每家公司都将刷新历史纪录。
把时间拉回十年前,2016年前后,整个NAND市场单季度销售额不过100亿美元上下。如今仅三星一家,单季销售额就超过这个数字的两倍。这种前所未有的增长,毫无疑问来自生成式人工智能的拉动。AI服务器需要配备大量搭载NAND芯片的固态硬盘,以便高速读写训练和推理所依赖的海量数据。
另一方面,存储器厂商把投资优先级给了利润率更高的HBM(高带宽内存)和DRAM,NAND的扩产反而受到抑制。供需关系因此急剧收紧,这被认为是NAND价格飙升的重要推手。
从东芝时代争夺榜首,到如今在6家公司中排名第5
图2呈现了各公司NAND销售份额的变化趋势。NAND闪存由东芝的增冈藤雄于1987年发明,而接管这项业务的铠侠,可以说是NAND的鼻祖级制造商。事实上,在东芝时期(2009年至2010年),铠侠的市场份额约为35%,与领头羊三星电子(约40%)差距并不大。但自此之后,铠侠的市场份额一路下滑。
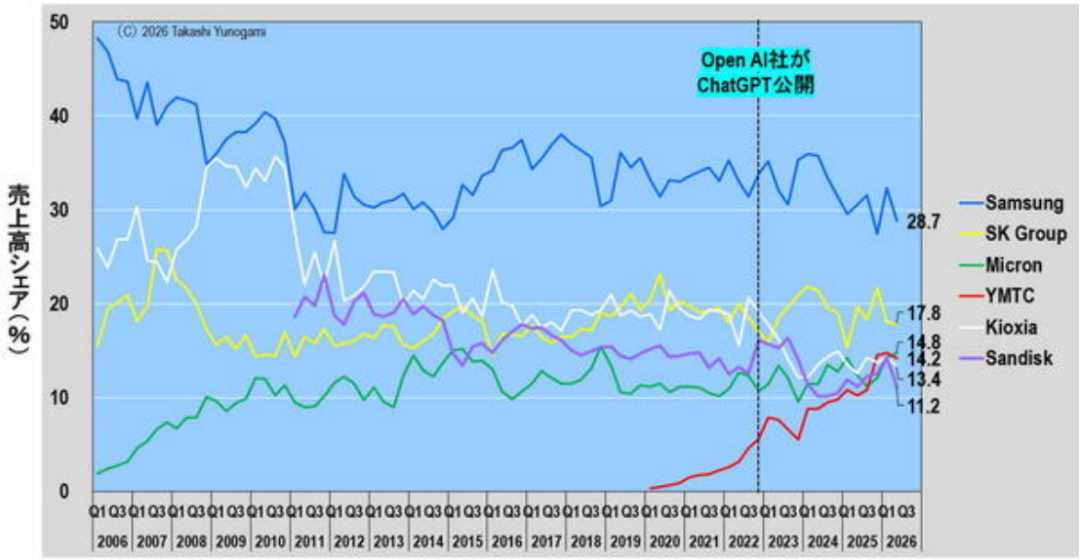
图2. 各公司NAND闪存销售额份额(截至2026年第二季度)数据来源:作者根据TrendForce和Counterpoint Research的数据制作。
2013年前后,铠侠的市场份额在20%左右,随后在2018年跌破20%,2024年以来一直在12%到15%之间徘徊。到了2026年第二季度,市场格局变成:三星电子28.7%,SK集团17.8%,美光14.8%,长江存储14.2%,铠侠13.4%,闪迪11.2%。铠侠在六家主要厂商中落到了第五位。
长江存储的崛起尤其值得关注。二十年前它在这个市场几乎毫无存在感,但在过去二十年里稳步扩张,最终超越了NAND的开创者。
铠侠与闪迪在三重县四日市和岩手县北上市共同运营工厂,两家合计份额为24.6%,可以排到第二。但由于两家公司作为独立实体销售产品,各自拥有独立的管理和投资决策,本文仍将它们分开讨论。
与NAND闪存类似,铠侠的SSD销售排名远远落后
那么,铠侠为什么偏偏错过了人工智能热潮带来的机会?关键在于固态硬盘(SSD)。图3展示了基于TrendForce数据的各公司季度SSD销售趋势(企业级与客户端合计)。需要说明的是,TrendForce的计算中并未包含长江存储的SSD销售额,因此图3至图5比较的是剔除长江存储后的五家公司。
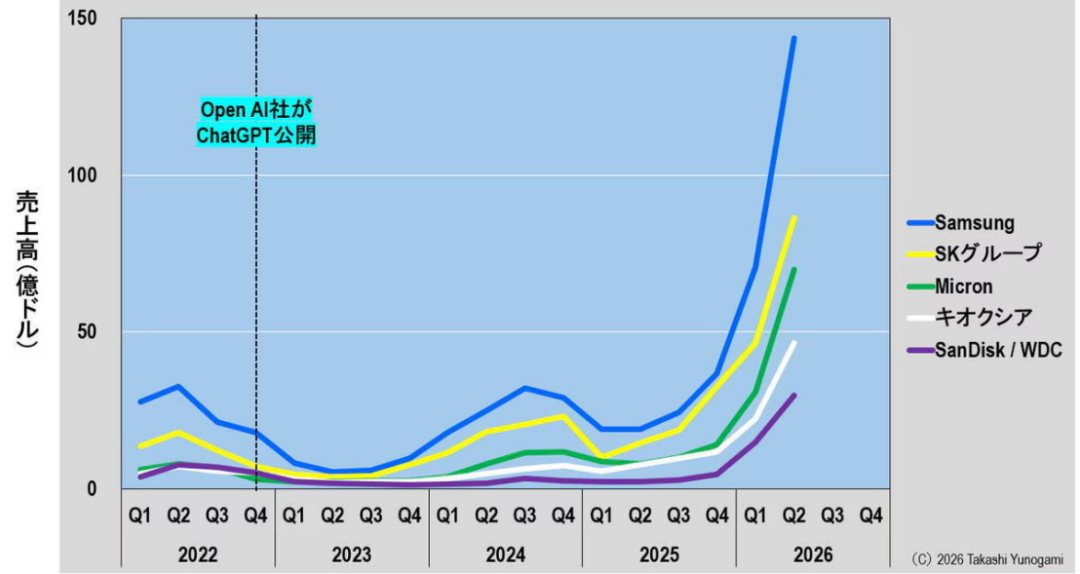
图3. 各公司季度固态硬盘销量(截至2026年第二季度)来源:作者根据TrendForce数据制作。
2026年第二季度,三星电子以约143亿美元的SSD销售额高居榜首,SK集团约86亿美元位列第二,美光科技约70亿美元排在第三,铠侠约46亿美元第四,闪迪约29亿美元第五。换句话说,五家公司的SSD销售额排名与NAND销售额排名完全一致。三星与铠侠之间的差距,超过了三倍。
再看图4,各公司SSD市场份额的演变中,美光与铠侠的走势形成了鲜明对比。截至2023年第一季度,铠侠的份额约为15%,还略微领先美光(约14%)。然而,2025年第四季度之后,随着AI服务器对SSD的需求激增,两家公司的差距迅速拉大。到2026年第二季度,美光的份额攀升至18.6%,铠侠反而滑落到12.4%。
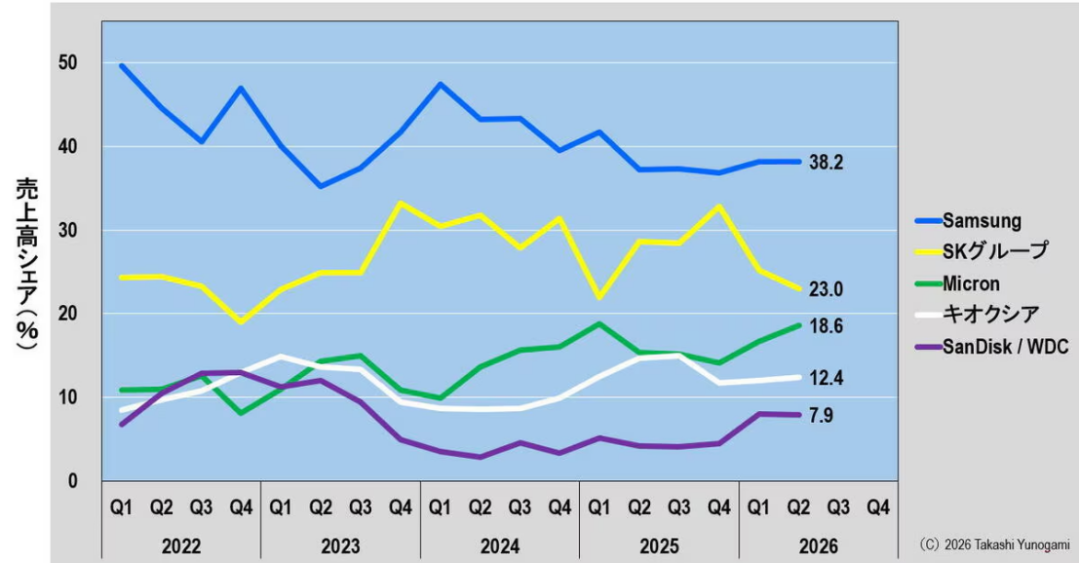
图4. 各公司SSD销售额份额(截至2026年第二季度)来源:作者根据TrendForce和Counterpoint Research的数据制作。
三星电子仍然把持第一,尽管其份额从2022年的约50%降至38.2%;SK集团占23.0%,闪迪仅占7.9%。SK集团的强势表现,主要得益于2021年收购了英特尔的NAND业务(现为Solidigm),凭借高容量QLC(4位/单元)企业级固态硬盘,成功切入了AI数据中心的采购需求。
仅铠侠一家,NAND中SSD占比低至43%
更关键的差异,体现在固态硬盘(SSD)销售额占NAND闪存销售额的比例上。图5对比了2026年第二季度各公司的NAND销售额、SSD销售额,以及SSD在NAND中所占的百分比。
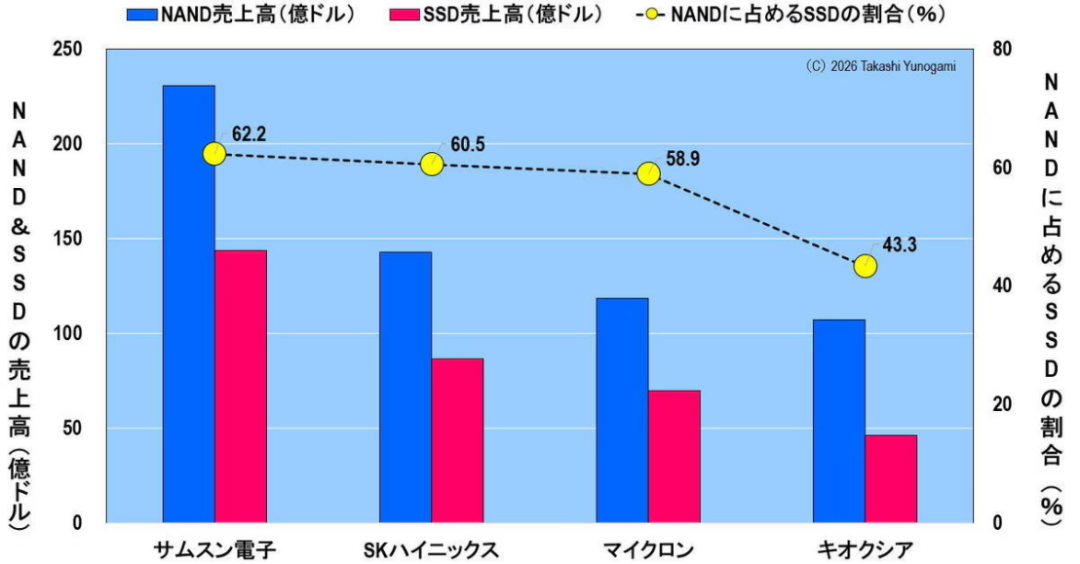
图5. 各公司NAND闪存和SSD的销售额以及SSD占NAND闪存销售额的百分比(2026年第二季度)。数据来源:作者根据TrendForce和Counterpoint Research的数据制作。
结果显示,三星电子(62.2%)、SK海力士(60.5%)和美光(58.9%)的NAND销售额中,都有大约六成来自固态硬盘。而铠侠这一比例只有43.3%,比其他三家低了超过15个百分点。
反过来理解,这意味着铠侠将近60%的NAND产品,是以嵌入式存储器的形态卖出去的,应用在智能手机、汽车和工业设备上,此外还包括存储卡、裸芯片和晶圆。相比SSD——尤其是企业级SSD——这些产品的价格和利润率都明显偏低。在AI热潮中,铠侠能吃到最大红利的那块业务占比最低,这恰恰是它的结构性软肋。
为什么铠侠在固态硬盘领域落后了?
作者认为,有三个因素在起作用。
首先是产品竞争力。 企业级SSD并非简单地把NAND芯片排列在一起。管理众多芯片的控制器、保障数据可靠性和使用寿命的固件,以及针对每位客户特定需求的深度优化,共同决定了产品的最终价值。三星电子自主研发控制器,SK集团通过收购Solidigm拿到了成熟的产品线和客户群,美光则把管理资源集中押注在数据中心SSD上。铠侠当然也有企业级SSD产品线,但和这三家相比,市场份额完全不在一个量级。
第二个因素是客户关系。 AI服务器SSD的最大买家,是美国的大型IT公司——即所谓的超大规模数据中心运营商,比如微软、谷歌、亚马逊和Meta。这些客户自己制定SSD规格,然后从通过认证的供应商那里大规模采购。谁能在早期拿到认证、锁定供货渠道,谁就能在这轮热潮中实现销量起飞。
第三个因素是产能分配。 2023年行业衰退期间,铠侠大幅削减了四日市和北上工厂的产量,并推迟了北上第二工厂的投产。产能盘子本来就有限,当需求快速回暖时自然难以迅速提升,铠侠可能只能优先保供现有的智能手机等老客户,而无力把有限产能切给新的企业级SSD客户。
从以上分析可以看出,铠侠的问题已经相当清楚:SSD的绝对销量低于前三家竞争对手,同时SSD在自身NAND总销量中的占比也明显偏低。
如果铠侠能把SSD占比提升到60%——与前三家持平——即便NAND销售额不变,SSD收入也将增加约18亿美元,利润结构也会随之改善。当然,SSD占比的提升绝非一日之功。但只要生成式人工智能依然是存储市场的主导力量,那些没能在AI服务器SSD领域占住位置的公司,市场繁荣时会越落越远,市场下行时又会最先承压。
论NAND制造技术,铠侠或许仍是一流水平。但今天这个时代,只会造好NAND芯片已经远远不够。铠侠的未来,取决于它能否整合三大关键要素,从一家“芯片制造商”真正转型为“存储解决方案公司”:强化SSD产品力,包括控制器和固件;提升面向超大规模数据中心的销售能力;以及用更果断的资本开支,去应对市场需求的剧烈波动。这场翻身仗,注定不会轻松。
 发表于 3 小时前
|
查看: 2|
回复: 0


