美光管理层在最近的财报电话会上透露,2027 和 2028 年的整体存储供应,将会比 2026 年更加紧俏。
AI 服务器对高带宽内存的消耗正在挤占传统晶圆产能。原本打算再熬两年等内存降价的装机玩家,这次可能很难等到过去的白菜价周期了。
厂长放话缺货,到底是在指哪些内存
在美光 2026 财年第四季度的财报电话会上,首席执行官桑杰·梅赫罗特拉给出了一段让硬件圈意外的判断。他明确提到,2027 和 2028 年的存储供需关系会比 2026 年更紧张,目前甚至看不到供需重新平衡的时间点。
行业出货预测显示,未来两年 DRAM 芯片的总体出货量依然维持着两成左右的增长。管理层口中的供应紧张,核心在于算力扩张的需求走得太快,把新增产出的晶圆份额提早瓜分完了。
更关键的问题在于,美光谈论的重心是企业级客户。美光透露 2027 年超过七成五的产能已经被长期合同锁定,当下的商业谈判已经在围绕 2028 年展开。这些大合同主要流向服务器平台,普通电脑使用的消费级内存条并没有被单独点名。
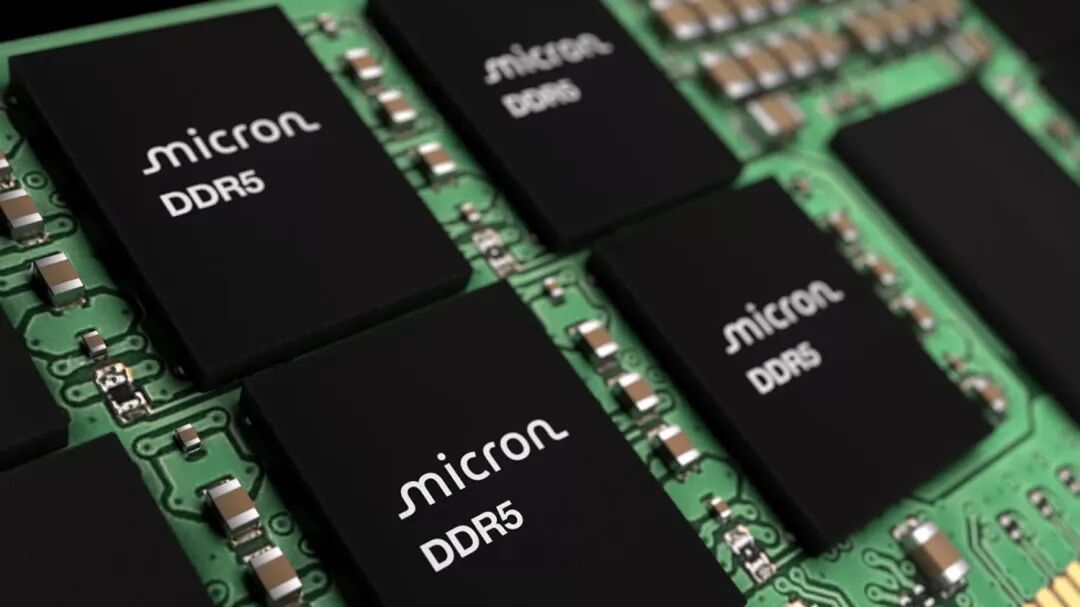
为什么 AI 服务器吃饱,装机内存会挨饿
AI 加速卡使用的 HBM 高带宽内存,与普通台式机内存共享着同一批晶圆厂的生产线。HBM 需要将多层芯片立体堆叠,芯片面积远大于同容量的普通 DDR5 芯片,制造损耗也高得多。
按照制造比例换算,生产同样容量的 HBM 芯片,占用的晶圆面积通常是普通 DDR5 芯片的三倍以上。随着技术向下一代 HBM 演进,这个消耗比例还在继续拉大,直接占满了原本留给日常芯片的洁净室机台。
新建晶圆厂又需要漫长的时间。美光规划中的新工厂预计要到 2028 年下半年才能开始产出晶圆,产能爬坡还要再等数个季度。在这段空白期内,晶圆厂只能把有限的先进制程资源优先拨给高利润的 AI 客户。
这种挤压在不同代际之间并不均衡。DDR5 与服务器内存高度共用先进制程,供给受到的牵连更为直接。老旧的 DDR4 生产线早已不再是先进制程的争夺焦点,所受影响微弱得多。
社区反驳的底气与厂长的心思
消息传出后,海外硬件社区里出现了不少质疑声音。很多关注芯片制造的玩家指出,国内存储厂商正在加速扩大常规 DRAM 的产能,这股增量有望填补一部分传统内存的市场空缺。
不过从客观分工来看,国产厂商新增的产能重心目前主要集中在成熟制程与主流 DDR4 颗粒,DDR5 正在起步阶段。在需要极致堆叠工艺的尖端 HBM 领域,短时间内依然难以分担全球数据中心的庞大缺口。
还有玩家调侃,高管在财报里使劲强调缺货,本身也是一种维护股价的商业话术。这种质疑不无道理,只要供应紧张的预期一直维持在高位,企业就能在下一轮大客户长协谈判里掌握更高的定价主动权。
如今的内存价位与装机升级选择
即便晶圆供应确实紧绷,未来两年的电脑整机成本也不会只由内存决定。处理器的定价、显卡的更迭以及整体装机市场的消费热度,都会共同分摊最终的预算压力。
从目前的二手市场参考价来看,DDR4 与 DDR5 之间的价差依然相当分明。以下是近期本地二手市场中几款常见规格的参考价位,供正在规划预算的朋友参照。
| 规格型号 |
内存代际 |
容量 |
二手参考价(元) |
| DDR4 16G 3200 |
DDR4 |
16G |
500 |
| DDR4 32G 3200 |
DDR4 |
32G |
1000 |
| DDR5 16G 6000 |
DDR5 |
16G |
1300 |
| DDR5 32G 6000 |
DDR5 |
32G |
2600 |
从参考价能够看出,同容量下高频 DDR5 的二手价格接近 DDR4 的两倍多。主流装机如果要选用双通道 32G 的 DDR5 组合,单是内存就要切走两千多元的预算。
不少原本打算慢慢熬降价的装机玩家本想打一场熬老头战术,美光这番表态却把降价的进度条直接拖到了两年后。如果手头的电脑确实遇到了容量瓶颈,眼下按需升级是更稳妥的做法。
但如果只是为了防备传闻中的涨价而盲目囤积高频内存,同样没有必要。行业预测从来充满变数,等大厂的晶圆产能真正发生转移,零售端的行情可能又是另一番景象。
你现在的电脑插的是 DDR4 还是 DDR5 内存?面对原厂把缺货预期推到 2028 年的说法,你打算近期扩容,还是继续把手头的配置用下去?在云栈社区,不少装机玩家也在讨论这波行情,欢迎一起聊聊你的升级打算。
 发表于 2 小时前
|
查看: 3|
回复: 0


