中国 SaaS 软件为什么做不起来?
围绕这个问题,流行的答案有不少:付费习惯差、盗版多、产品不行。我的看法是,这些都不是根本原因。真正的答案,是三个结构性的“10 倍”。它们相乘之后,中美 SaaS 市场之间存在一场接近 1000:1 的错位。
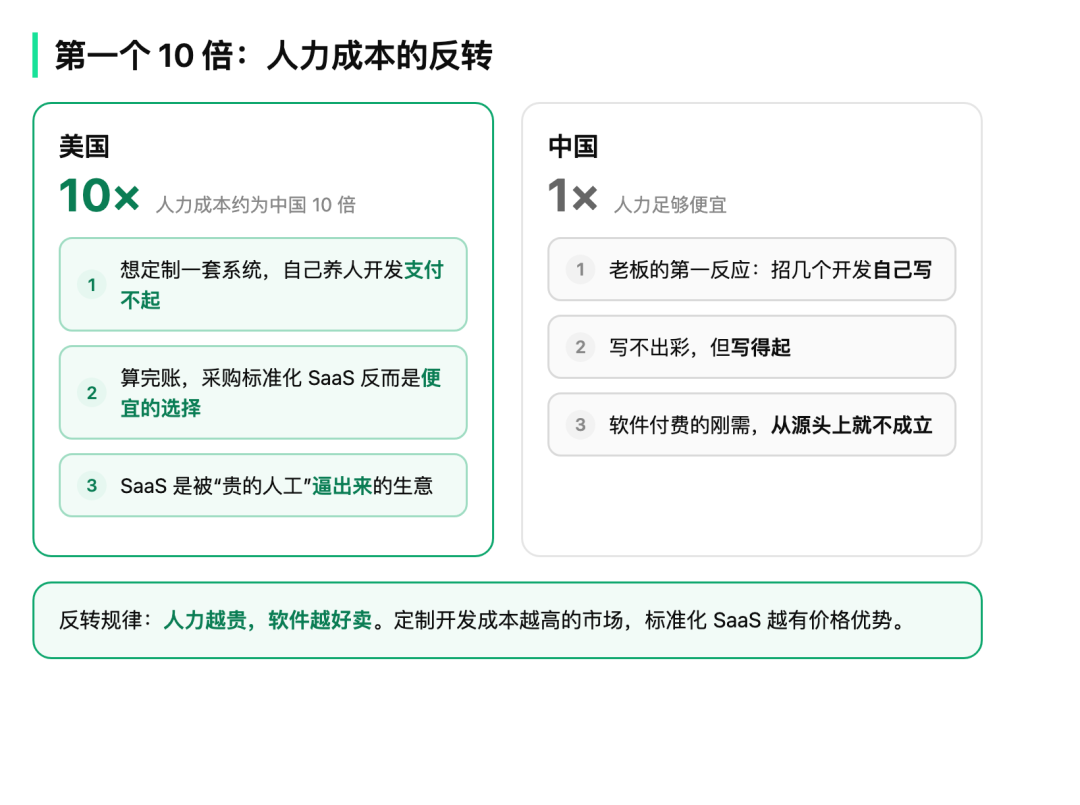
第一个 10 倍:人力成本太便宜
第一层是人力成本。美国的人力成本,大约是中国的 10 倍。
这在 SaaS 生意上产生了一个奇妙的反转:人力越贵,软件越好卖。
在美国,一家企业想定制一套系统,自己养人开发的成本高到支付不起。算完账,采购标准化的 SaaS 反而是便宜的选择。可以说,SaaS 在美国是被“贵的人工”逼出来的生意。
而在中国,人力足够便宜,老板的第一反应永远是:招几个开发自己写。写不出彩,但写得起。软件付费的刚需,从源头上就不成立。
第二个 10 倍:从业人员太多,供给继续压价
如果只是 1:10 的成本差,故事还没完。第二层来自供给关系。
过去这些年,几乎所有高校都设立了软件相关专业,再加上大量其他行业转行进来做开发,中国的软件从业人员供给非常充足。
供给越多,价格越低。充足的人力供给让“内卷”加剧,进一步压低了开发服务的价格。如果说成本差带来第一个 10 倍,供给过剩再叠上一个 10 倍,两者相乘,中美之间定制开发的有效成本差就不是 10 倍,而是 100 倍的量级。
第三个 10 倍:作坊式管理,需求天然萎缩
第三层在需求端。
中国相当多的企业,不只是小公司,也包括千亿、万亿市值大公司里的部门和团队,信息化和现代管理的程度并不深,很多协作方式实际上还是“作坊式”的。这里说的作坊式,不是指公司规模小,而是管理和协作方式原始。
作坊式协作的特点是流程简单、协同原始。而一个组织对信息化、数字化、智能化的需求强度,恰恰取决于它工作方式的先进程度:
工作方式越先进、协同越复杂,对工具的需求就越旺盛,这是美国企业的样子;
协作方式越原始,对软件的需求就越低。
大片的作坊式管理,意味着需求端再缩一个 10 倍。
10 × 10 × 10:一场千倍的市场错位
把三层叠起来:人力成本 10 倍 × 供给过剩 10 倍 × 需求萎缩 10 倍,就是接近 1000:1 的综合差距。
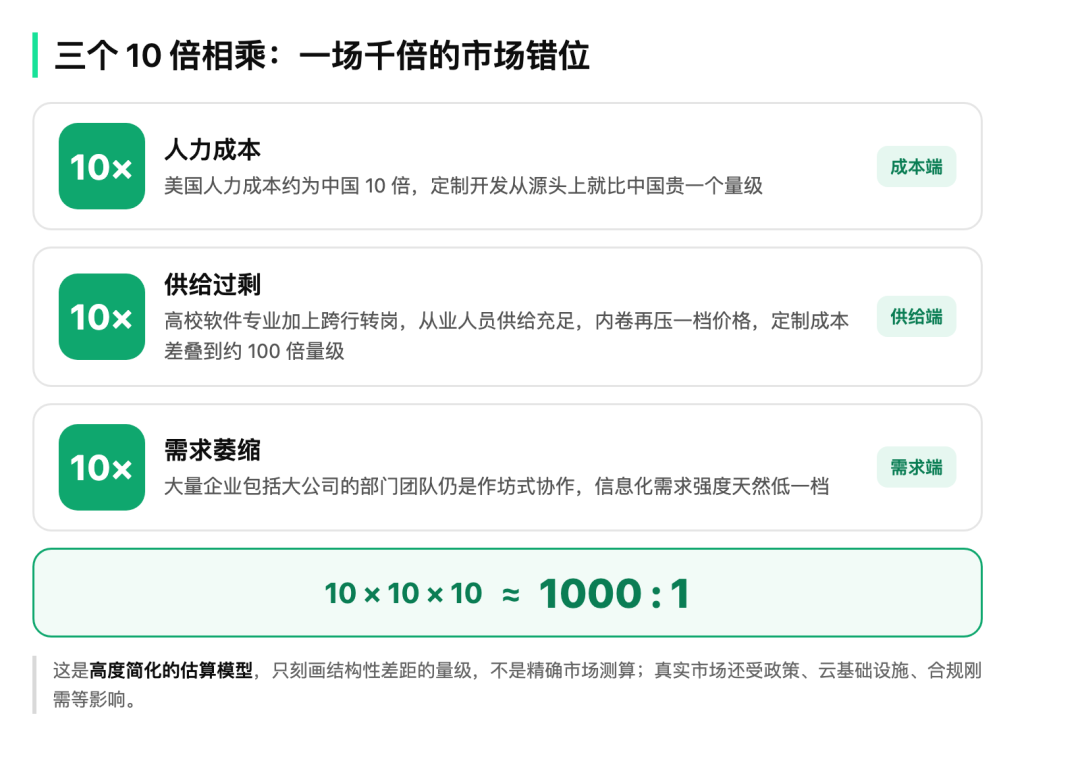
需要说明:这是一个高度简化的估算模型,目的是刻画结构性差距的量级,不能当作精确的市场测算。真实市场还会受政策、云基础设施、合规刚需等因素影响。但方向是清楚的:在这样一场错位里,把美国验证过的“卖订阅软件”模式平移到中国,市场天然低迷。做不起来是结构使然,不丢人。
出路:不卖软件,做渠道
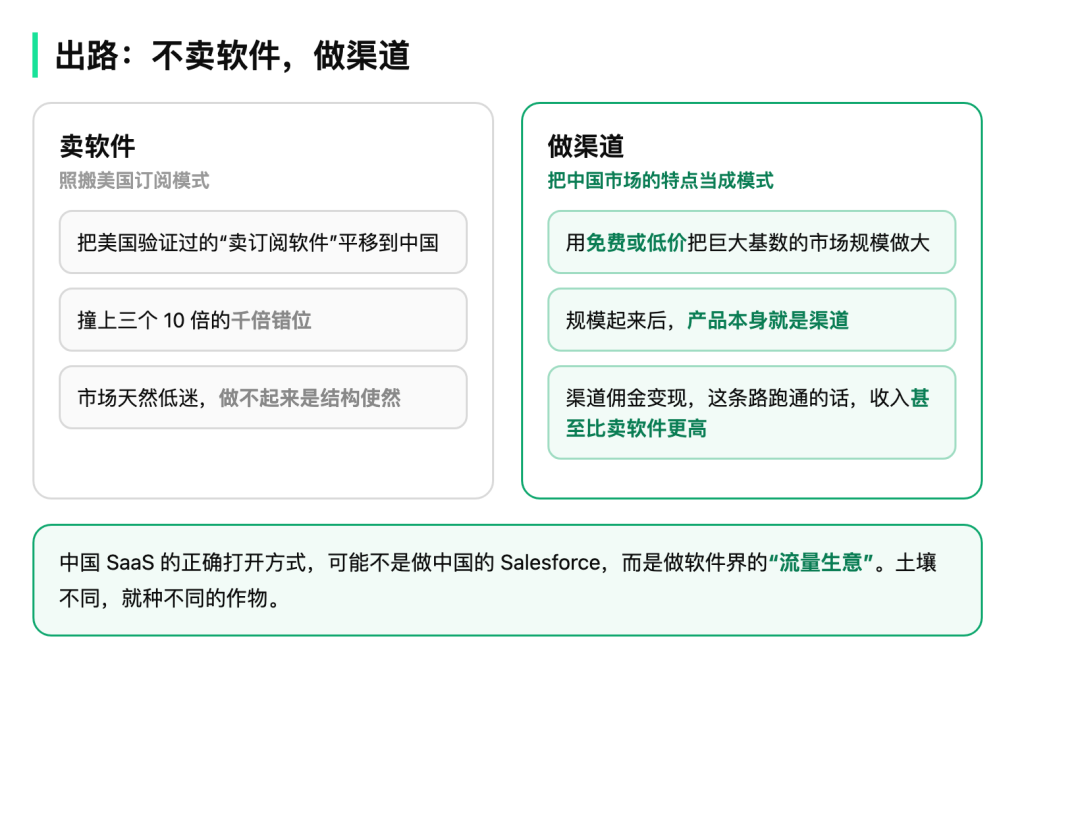
那这个市场是不是就没法做了?不是。换个模式,局面完全不同:把“卖软件”变成“做渠道”。
中国有一个任何国家都比不了的东西:巨大的市场基数。大家不愿意为软件付费,没关系,那就用低成本、免费或低价的方式,先把规模做大。
规模起来之后,产品本身就是渠道,通过渠道佣金的方式变现。今天看,这条路跑通的话,收入甚至会比卖软件更高,而整个行业也能用低成本享受到优质的软件服务。
一边是千倍错位下卖不动的订阅软件,一边是十亿级用户基数的渠道价值。中国 SaaS 的正确打开方式,可能不是做中国的 Salesforce,而是做软件界的“流量生意”。
写在最后
三个 10 倍告诉我们:中国 SaaS 的困境不是产品经理不努力,是土壤结构不同。而渠道模式告诉我们:土壤不同,就种不同的作物。
照搬美国模式是死路一条;把中国市场的特点本身当成模式,才有活路。类似的市场分析,在云栈社区里也常被拿来讨论。
 发表于 2 小时前
|
查看: 6|
回复: 0


